heranca-de-criptoativos-no-vault-depende-de-documentos-legais

Herança de criptoativos no Vault depende de documentos legais

Cofre digital com documentos legais em branco representa a sucessão segura de criptoativos

Siga o CriptoFacil no
Google News CriptoFacil

A Uphold lançou, em 29 de setembro de 2026, uma ferramenta de herança para Bitcoin (BTC), XRP e Hedera (HBAR) dentro do Uphold Vault, sua opção de autocustódia assistida no aplicativo. O recurso permite indicar um beneficiário, mas só transfere o controle dos ativos depois que a equipe de compliance da empresa valida a documentação legal; a assinatura custa US$ 19,99 por mês (aproximadamente R$ 109,95, em conversão ilustrativa à taxa de R$ 5,50 por dólar, sem representar cotação de mercado verificada).

A proposta busca resolver uma dificuldade prática da sucessão de criptoativos: a herança legal não entrega automaticamente as credenciais criptográficas necessárias para movimentar os fundos. A empresa também afirma que beneficiários não precisam ter experiência prévia com criptomoedas para iniciar o processo.

Publicidade


A questão central para o investidor é como garantir que os ativos cheguem ao herdeiro sem conceder acesso antecipado ou depender de que a família encontre as chaves privadas.

Por que a sucessão de criptoativos exige planejamento

Em uma conta bancária tradicional, herdeiros podem recorrer a procedimentos formais para comprovar seus direitos e buscar acesso aos recursos. Em uma carteira de criptoativos, porém, a titularidade jurídica e a capacidade técnica de movimentar os fundos são questões distintas: sem as chaves ou um mecanismo de recuperação, a propriedade pode ser reconhecida sem que os ativos sejam acessíveis.

A Uphold afirma que quase 4 milhões de BTC estariam potencialmente retidos em carteiras de pessoas falecidas ou que perderam acesso às chaves privadas. O comunicado avalia esse volume em cerca de US$ 331 bilhões (aproximadamente R$ 1,82 trilhão à taxa ilustrativa de R$ 5,50 por dólar); trata-se de uma estimativa apresentada pela empresa, não de uma métrica auditada no material divulgado.

Uma moeda física de Bitcoin dourada apoiada sobre o teclado de um notebook prata.
Moeda de Bitcoin sobre um teclado de computador.

O problema não se limita à transmissão de um patrimônio. Familiares podem não saber quais carteiras existem, como localizar as credenciais ou quais procedimentos técnicos e jurídicos permitem recuperar os fundos. A autocustódia transfere ao usuário maior responsabilidade pelo acesso, uma característica que também torna essenciais os cuidados com segurança, como mostram casos de aplicativos falsos que drenam criptoativos de carteiras.

O Vault foi lançado pela Uphold em dezembro de 2023. Segundo a empresa, o produto combina autocustódia assistida, substituição integrada de chaves e acesso imediato à negociação na plataforma; o comunicado não detalha a arquitetura técnica usada para esses recursos.

Esse tipo de solução se insere em uma discussão mais ampla sobre como equilibrar controle individual e mecanismos de recuperação. A expansão de serviços de autocustódia integrados a plataformas de cripto mostra que o mercado procura alternativas para usuários que querem manter ativos sob estruturas diferentes das contas tradicionais de corretoras, sem necessariamente assumir sozinhos cada etapa operacional.

Publicidade


Como funciona a herança no Uphold Vault

O titular indica um beneficiário diretamente no painel do Vault. Essa pessoa recebe uma notificação sobre a designação e instruções para abrir uma conta na Uphold, que poderá receber os ativos caso a reivindicação seja aprovada.

A notificação não libera acesso aos fundos. Até que o processo seja concluído, os ativos permanecem custodiados na conta do cliente falecido, e o beneficiário não pode movimentá-los nem reivindicá-los antecipadamente.

Depois da morte do titular, o beneficiário precisa apresentar documentação legal. A equipe de suporte de compliance da Uphold verifica os documentos e, se aprovar a reivindicação, transfere o controle dos ativos para a carteira Uphold do beneficiário.

Publicidade


A empresa afirma que o beneficiário pode ser alterado a qualquer momento antes da morte do cliente. O comunicado não descreve quais documentos específicos serão exigidos, quanto tempo a análise pode levar, nem como serão tratados casos de contestação entre herdeiros; esses pontos dependem do procedimento aplicável e não foram detalhados no anúncio.

A funcionalidade abrange BTC, XRP e HBAR. O anúncio identifica a ferramenta como parte do Vault e, portanto, voltada a clientes que utilizam essa opção de autocustódia assistida, não como um mecanismo geral para transferir ativos mantidos em qualquer carteira ou plataforma.

O preço divulgado é de US$ 19,99 mensais (aproximadamente R$ 109,95 à taxa ilustrativa de R$ 5,50 por dólar). Clientes atuais do Vault deverão ver o novo plano de preços depois de 31 de dezembro de 2026; usuários dos Estados Unidos terão acesso a um período gratuito de 30 dias com a assinatura.

Publicidade


O comunicado não especifica condições comerciais para usuários brasileiros, como disponibilidade local, formas de pagamento, tributos ou conversão efetivamente aplicada à cobrança. Por isso, o valor em reais indicado aqui é apenas uma equivalência matemática de referência, e não uma promessa de preço final para clientes no Brasil.

Também não há no anúncio informação suficiente para concluir que o processo elimina todos os riscos de sucessão. A análise documental e a aprovação da empresa são etapas necessárias, e o acesso depende de que o beneficiário consiga apresentar os documentos aceitos. Cuidados com credenciais continuam relevantes: golpes de phishing, por exemplo, podem comprometer o acesso a carteiras, como em alertas sobre tentativas de phishing direcionadas a usuários de hardware wallets.

O que muda para investidores e herdeiros

O ganho operacional proposto é concentrar no aplicativo parte de um processo que, sem planejamento, pode exigir que a família localize chaves privadas e descubra como recuperar uma carteira. A Uphold afirma que o beneficiário não precisa ter conhecimento ou experiência prévia com cripto para seguir as instruções e abrir uma conta.

Publicidade


Isso não significa que a transferência seja automática ou dispensada de comprovação. O desenho anunciado condiciona a liberação dos ativos à apresentação e validação de documentos legais pela equipe de compliance, enquanto mantém o beneficiário sem acesso até a conclusão da análise.

Para o titular, a ferramenta cria uma opção de planejamento sucessório dentro de um produto de autocustódia assistida. A decisão de usar o serviço envolve comparar a conveniência desse fluxo com o custo recorrente de US$ 19,99 por mês (aproximadamente R$ 109,95 na conversão ilustrativa usada nesta matéria) e com as condições aplicáveis à conta.

Para o investidor brasileiro, a informação prática que ainda falta é se e em quais condições o plano estará disponível no país. O comunicado não esclarece essa questão, nem informa eventuais particularidades de cobrança local ou de documentação. Antes de aderir, é prudente confirmar esses detalhes diretamente nos canais oficiais da empresa.

O anúncio também não traz dados que indiquem efeito imediato sobre preço, volume negociado ou liquidez de BTC, XRP ou HBAR. A ferramenta trata de sucessão e acesso, não de uma mudança anunciada nos fundamentos dos ativos ou na infraestrutura de suas redes.

A posição da Uphold e os próximos passos

Nancy Beaton, presidente de Consumer da Uphold, apresentou o lançamento como resposta à dificuldade de transmitir criptoativos com segurança e destacou especialmente os detentores de XRP. Em declaração divulgada pela empresa, ela disse: “Crypto has become a real part of how people build their financial future, but unlike traditional assets, there are few ways to pass it on securely – especially for XRP holders,” e acrescentou: “Uphold Vault Inheritance gives our customers something major players in the industry haven’t offered before: a credible, straightforward way to ensure their crypto goes exactly where they intend it to.”
Fotografia antiga em preto e branco de Cecil Beaton e suas irmãs, Nancy e Barbara, caminhando.
Cecil Beaton e suas irmãs Nancy e Barbara.

A expressão “industry-first”, usada no título do comunicado para apresentar a solução como pioneira, deve ser entendida como uma alegação da Uphold. O material disponível não apresenta uma comparação independente com outros serviços de sucessão de criptoativos que permita confirmar que o recurso seja o primeiro do setor.

Na prática, clientes interessados devem verificar a elegibilidade do Vault, o custo da assinatura e as condições do plano no país em que residem. Clientes atuais devem prestar atenção à mudança de preços prevista para depois de 31 de dezembro de 2026, enquanto o teste gratuito de 30 dias foi anunciado especificamente para usuários dos Estados Unidos.

O ponto mais importante para quem pretende indicar um beneficiário é compreender que a transferência dependerá de documentação legal e da aprovação da equipe de compliance. O comunicado não anuncia prazo para a análise nem confirma planos ou datas para incluir outros ativos e redes; qualquer expansão além de BTC, XRP e HBAR permanece sem confirmação.

Siga o CriptoFacil no
Google News CriptoFacil

O post Herança de criptoativos no Vault depende de documentos legais apareceu primeiro em CriptoFacil.
ab-2409-mira-memecoins-autoridades-california

AB 2409 mira memecoins ligados a autoridades na Califórnia

Moeda digital abstrata diante do Capitólio da Califórnia, representando limites legais para memecoins políticas

Siga o CriptoFacil no
Google News CriptoFacil

O governador da Califórnia, Gavin Newsom, sancionou em 27 de setembro de 2026 a AB 2409, lei que proíbe autoridades públicas estaduais e locais, além de certos funcionários com poder sobre contratos e licitações, de emitir memecoins. A partir de 1º de janeiro de 2027, plataformas de ativos digitais também não poderão listar para residentes do estado novos tokens oferecidos por autoridades ou em parceria com elas. A regra não proíbe memecoins em geral: Dogecoin e outros ativos sem essa ligação com agentes públicos não são alvo da medida, segundo o comunicado do gabinete do governador.

A pergunta que domina as mesas de operação é clara: como a lei distingue a emissão de tokens políticos de uma proibição geral do mercado de memecoins?

Publicidade


Califórnia transforma tokens de autoridades em alvo regulatório

A AB 2409 faz parte de um pacote de medidas de ética e proteção ao consumidor sancionado por Newsom. Seu foco é a relação entre o exercício de um cargo público e a possibilidade de obter ganhos com um token associado a essa posição, não o funcionamento de memecoins como categoria ampla de criptoativos.

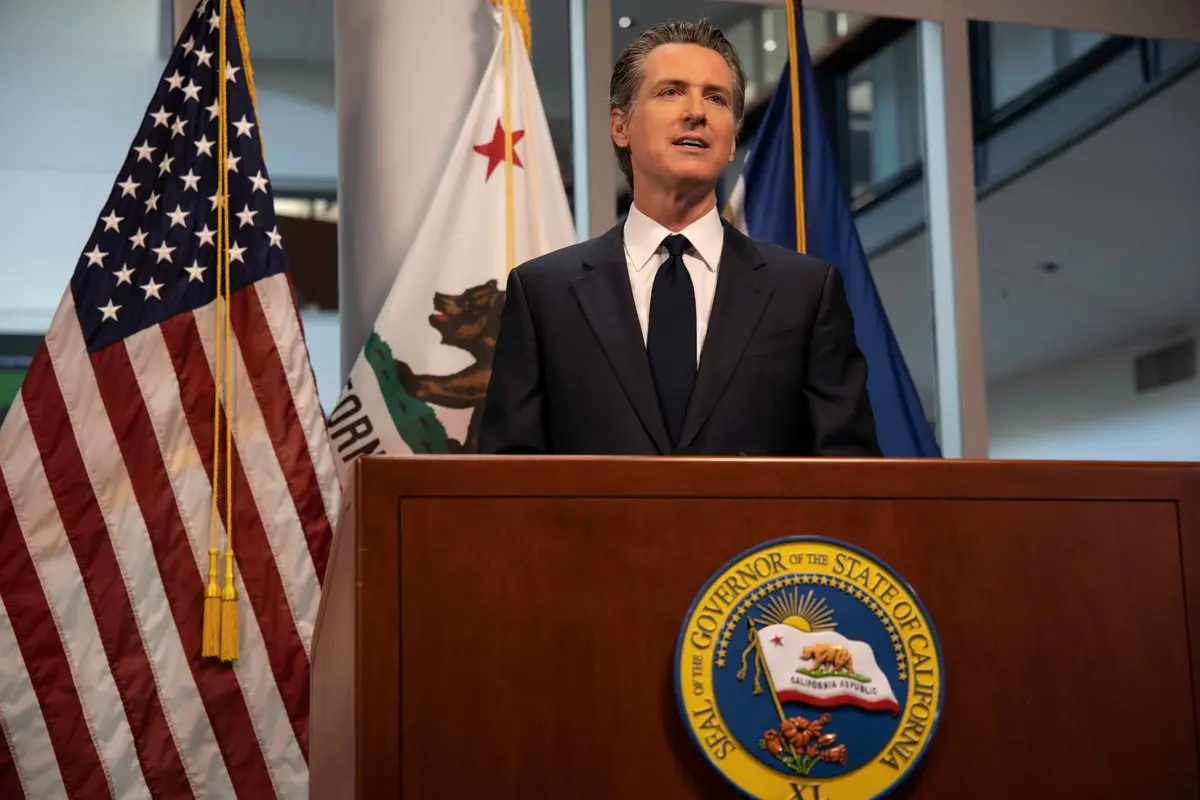
Gavin Newsom falando atrás de um pódio com o selo do Governador do Estado da Califórnia.
Gavin Newsom, governador da Califórnia.

O texto alcança autoridades públicas da Califórnia e determinados funcionários estaduais ou locais que tenham poder de decisão sobre licitações e contratos. Para as plataformas que atendem residentes do estado, a obrigação é distinta: a partir do marco de 2027, não poderão listar tokens criados nessa data ou depois e oferecidos por, ou em parceria com, autoridades federais, estaduais ou locais.

A Califórnia descreveu a iniciativa como a primeira proibição estatutária estadual desse tipo nos Estados Unidos. O anúncio também apresentou a medida como contraponto à atuação de Donald Trump no mercado de criptoativos, destacando o envolvimento do presidente com o token Official Trump, conhecido pelo ticker $TRUMP.

Esse contraste político não altera o alcance jurídico básico da lei. A proibição de emissão para autoridades não começa apenas em 2027; a data estabelece o início da restrição específica de listagem para novos tokens abrangidos. E a regra não equivale a retirar automaticamente de circulação ativos políticos que já existam.

Conflitos de interesse e o que a lei efetivamente alcança

Newsom apresentou a medida como uma proteção contra autoridades que possam lucrar com o próprio cargo. A preocupação apontada por apoiadores da lei é que tokens ligados a agentes públicos criem conflitos de interesse, riscos de relações de troca de favores – ou pay-to-play – e oportunidades para influência externa sobre decisões governamentais.

Na prática, a definição legal de memecoin considera ativos digitais promovidos principalmente com base em memes da internet, celebridades, personagens fictícios, acontecimentos atuais ou tendências. Seu valor, conforme essa definição, depende mais de entusiasmo e especulação da comunidade do que de um produto ou negócio funcional.

Publicidade


Essa descrição não transforma toda moeda inspirada em meme em ativo proibido. O ponto regulatório é a emissão por uma autoridade coberta pela lei e, para a regra de plataformas, a oferta do token por uma autoridade ou em parceria com ela. A distinção importa para investidores: o nome ou a estética de um token, isoladamente, não bastam para concluir que ele está sujeito às restrições.

A tramitação legislativa também ajuda a entender a mudança de escopo. Segundo informações de pesquisa legislativa, versões iniciais do projeto miravam tokens que usassem imagem ou representação de autoridades; o texto final passou a se concentrar em ativos oferecidos por, ou em parceria com, agentes públicos. Assim, o teste final não é simplesmente a presença da imagem de um político.

Como analisamos anteriormente no CriptoFácil ao cobrir as restrições propostas para memecoins ligadas a autoridades públicas, o debate legislativo tratava de uma categoria específica de tokens políticos. A discussão também se conecta à diferença entre a classificação regulatória de um criptoativo e as regras de conduta aplicáveis a agentes públicos: uma decisão sobre se um token é valor mobiliário não responde, por si só, se uma autoridade pode emiti-lo.

Publicidade


Essa distinção aparece em debates judiciais sobre memecoins. Como analisamos anteriormente no CriptoFácil ao cobrir a discussão sobre a classificação de uma memecoin como valor mobiliário, o enquadramento de um ativo perante leis de valores mobiliários é uma questão diferente da regra de ética pública criada pela Califórnia.

Emissão, listagem e fiscalização civil

A AB 2409 define emissão como disponibilizar uma memecoin para compra pública, doação ou troca por algo de valor. A regra se aplica a autoridades públicas abrangidas e a determinados funcionários do governo estadual ou local envolvidos em decisões sobre contratos e licitações; não há, na evidência disponível, base para tratar a promoção como uma infração autônoma separada da emissão.

Para provedores de serviços de ativos digitais que atendem residentes da Califórnia, a obrigação futura depende de três elementos: o token precisa ser uma memecoin, ter sido criado a partir de 1º de janeiro de 2027 e ser oferecido por ou em parceria com uma autoridade federal, estadual ou local. O alcance prático dependerá de como cada plataforma identifica o emissor e verifica a existência de uma parceria.

Publicidade


A lei não estabelece uma proibição geral de negociar memecoins na Califórnia. Também não exige, por si só, que plataformas removam todos os tokens políticos existentes. A situação de ativos como $TRUMP não é resolvida pela regra prospectiva de listagem descrita no texto, que se aplica a tokens emitidos a partir da data de corte.

A fiscalização prevista é civil, e não cria uma nova infração criminal para a emissão proibida. O procurador-geral da Califórnia, promotores distritais, procuradores municipais – os city attorneys – e procuradores jurídicos dos condados – os county counsel – podem ajuizar ações para fazer cumprir a lei.

Se uma ação for bem-sucedida, os tribunais podem emitir uma injunction, isto é, uma ordem judicial para impedir determinada conduta, e determinar o disgorgement de lucros, ou seja, a devolução de ganhos obtidos com a violação. A aplicação concreta dessas ferramentas dependerá de casos e decisões judiciais, que poderão esclarecer como a lei trata situações específicas.

Publicidade


O que muda para plataformas e investidores

Para plataformas, a consequência mais direta é revisar os procedimentos de análise de listagem antes de janeiro de 2027. Será necessário avaliar não apenas as características do token, mas também quem o oferece e se existe uma parceria com uma autoridade coberta pela regra. Essa verificação pode exigir ajustes nos processos internos de conformidade, sem que isso signifique uma alteração imediata de todas as listagens de memecoins.

Para o investidor, a lei muda o enquadramento de novos tokens políticos no mercado californiano, mas não fornece um sinal sobre preço, volume ou liquidez. A evidência disponível não inclui dados que permitam projetar uma reação de mercado; portanto, seria especulativo concluir que a medida, por si só, provocará valorização ou queda de ativos.

O comunicado de Newsom usou o caso de $TRUMP para justificar a preocupação com possíveis ganhos privados ligados a cargos públicos. Segundo os números citados pelo gabinete do governador, quase um milhão de compradores teriam perdido mais de US$ 3 bilhões (aproximadamente R$ 16,5 bilhões ao câmbio de R$ 5,50), enquanto Trump teria obtido centenas de milhões de dólares em ganhos relacionados ao token. Esses valores são alegações apresentadas no comunicado, não uma medição independente incorporada à lei.

Esse contexto deve ser separado da regra de listagem. A lei não determina se as estimativas de perdas estão corretas nem resolve o tratamento futuro de tokens já emitidos; ela estabelece limites para novas emissões por autoridades e para a oferta de certos tokens a residentes da Califórnia a partir do prazo previsto.

Como em um leilão de boi gordo, em que a procedência e as condições do lote influenciam a avaliação, a origem de um token pode passar a importar tanto quanto suas características técnicas para a decisão de listagem. Isso não elimina o risco de mercado: uma memecoin continua sujeita a volatilidade e especulação, mesmo quando não está dentro do escopo da AB 2409.

Contraste político e próximos passos

Na apresentação da lei, Newsom argumentou que agentes públicos não deveriam obter lucro em razão de seus cargos. Seu gabinete contrastou essa posição com o envolvimento de Trump em negócios ligados a criptoativos e caracterizou a administração federal como marcada por autobenefício. Essas são avaliações políticas do comunicado, não conclusões jurídicas estabelecidas pela AB 2409.

O gabinete também citou relatos segundo os quais quase um milhão de compradores de $TRUMP acumularam perdas superiores a US$ 3 bilhões (aproximadamente R$ 16,5 bilhões ao câmbio de R$ 5,50), enquanto Trump teria recebido ganhos de centenas de milhões de dólares associados ao token. Atribuir corretamente esses números é essencial: eles foram usados para sustentar a justificativa política do governador e não alteram os critérios legais de emissão e listagem.

A fonte primária informa que o projeto foi aprovado sem oposição registrada nas votações finais. Esse dado mostra que a medida avançou sem votos contrários registrados nessas etapas, mas não elimina a disputa sobre o enquadramento político do anúncio nem antecipa como tribunais interpretarão seus limites.

O próximo marco verificável é 1º de janeiro de 2027, quando passa a valer a restrição de listagem para os tokens abrangidos criados a partir dessa data. Até lá, plataformas que atendem o mercado californiano terão de decidir como identificar ofertas e parcerias com autoridades e como ajustar suas políticas de listagem.

Também será relevante acompanhar como o procurador-geral e as autoridades locais usarão as ferramentas civis de injunction e devolução de lucros. Os primeiros casos, se houver, poderão esclarecer os limites práticos da lei, mas a evidência disponível não permite prever quais tokens ou plataformas serão alvo de medidas.

A AB 2409 acrescenta uma regra estadual a uma abordagem dos Estados Unidos que permanece fragmentada. Ela não define uma política nacional para ativos digitais, não substitui a atuação do Congresso ou dos reguladores federais e não proíbe o mercado de memecoins como um todo; estabelece uma fronteira mais estreita para a emissão por autoridades e para a listagem futura de tokens oficiais na Califórnia.

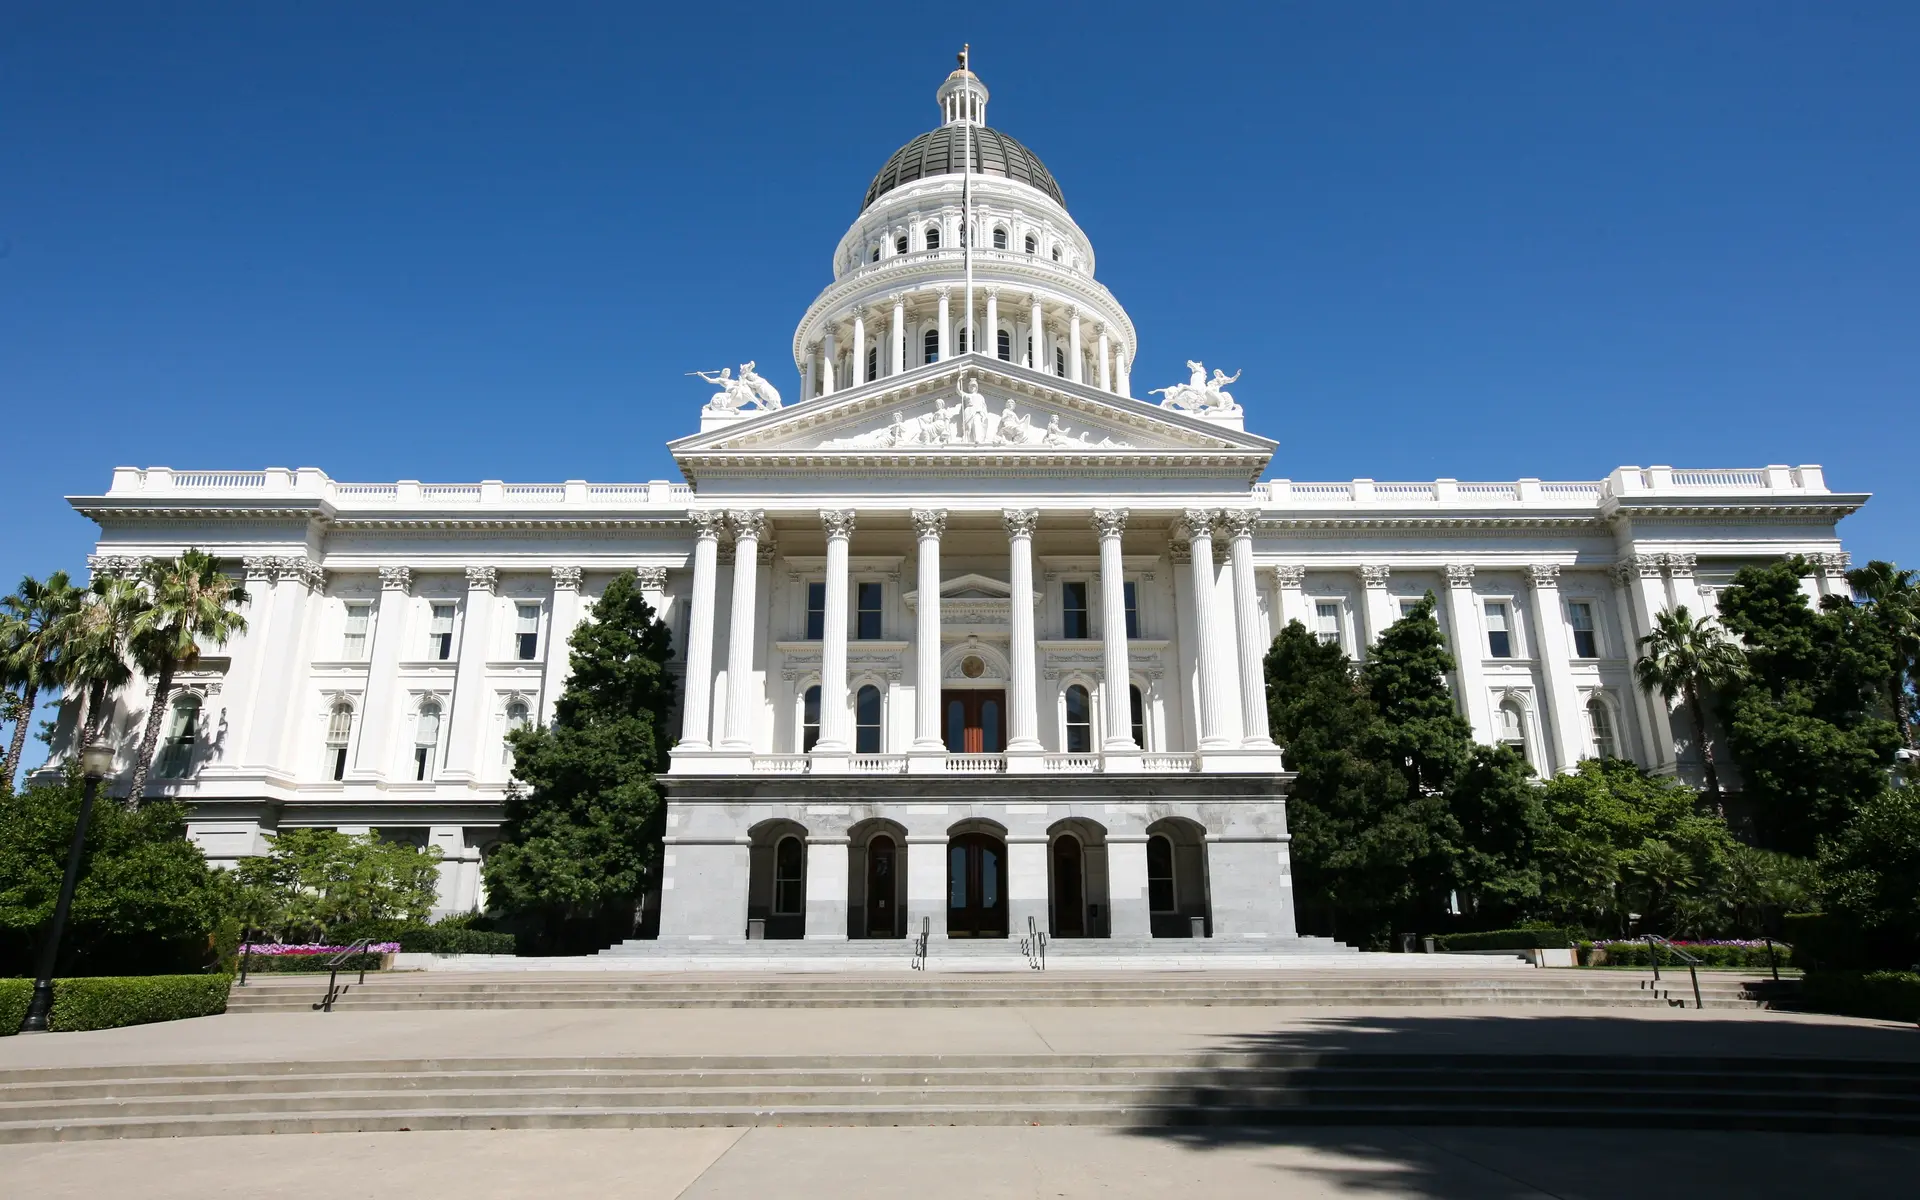
Vista frontal do Capitólio do Estado da Califórnia sob um céu azul límpido.
Capitólio do Estado da Califórnia

O cenário é binário: a partir de 2027, plataformas terão de impedir a listagem para residentes da Califórnia de novas memecoins oferecidas por ou em parceria com autoridades abrangidas; fora desse recorte, a lei não estabelece uma proibição geral de negociação nem resolve a situação de tokens anteriores. O impacto dependerá da aplicação civil e das decisões de conformidade de cada plataforma, enquanto os riscos de volatilidade próprios das memecoins permanecem. Para o investidor, separar o alcance jurídico da narrativa política é tão importante quanto avaliar a liquidez e a origem de um token; paciência é o único ativo que não desvaloriza.

Siga o CriptoFacil no
Google News CriptoFacil

O post AB 2409 mira memecoins ligados a autoridades na Califórnia apareceu primeiro em CriptoFacil.

csd-br-usa-xrp-ledger-para-conferir-cotas-de-fundos-do-btg

CSD BR usa XRP Ledger para conferir cotas de fundos do BTG

Representação abstrata da conferência de cotas de fundos entre um registro institucional e a XRP Ledger

Siga o CriptoFacil no
Google News CriptoFacil

O CSD BR começou a registrar na XRP Ledger a titularidade de cotas de fundos selecionados do BTG Pactual, enquanto mantém sua base de dados como registro oficial. A operadora administra mais de R$ 22 trilhões em ativos registrados, equivalentes a aproximadamente US$ 4 trilhões (cerca de R$ 22 trilhões, ao câmbio implícito de R$ 5,50 por dólar), e usará a blockchain pública como uma camada adicional de verificação.

Isso não significa que os ativos estejam sendo transferidos para a rede nem que a XRP Ledger substitua os sistemas regulados do CSD BR. As cotas depositadas na operadora também serão representadas como tokens na blockchain, mas a base existente continua valendo oficialmente para registro, custódia e liquidação.

Publicidade


Uma cópia pública, sem mudar o registro oficial

O CSD BR atua na infraestrutura do mercado financeiro brasileiro, com serviços de registro, depósito de valores mobiliários e liquidação. Nesta primeira etapa, a iniciativa abrange fundos administrados pelo BTG Pactual, descrito pelo material da CoinDesk como o maior banco de investimento da América Latina.

Na prática, a XRP Ledger funcionará como um segundo registro de quem possui cotas dos fundos. Instituições aprovadas poderão consultar essa cópia e compará-la com a base do CSD BR a qualquer momento, em vez de depender apenas de comparações posteriores entre os próprios registros e os do depositário.

Esse processo de conferência, chamado reconciliação, pode ser demorado e caro. Quando os registros não coincidem, uma negociação pode sofrer atrasos. Na blockchain, as alterações ficam visíveis publicamente, inclusive eventuais reversões feitas pelo CSD BR, permitindo identificar diferenças entre os dois registros.

Para compreender os papéis envolvidos, vale separar a empresa Ripple, o ativo XRP e a XRP Ledger, que é a rede usada para registrar as movimentações. A diferença entre Ripple e XRP ajuda a evitar que a integração seja confundida com uma adoção do token XRP pelos fundos.

Logotipo oficial do XRP Ledger, apresentando um símbolo estilizado entre chaves e o texto XRP LEDGER.
Logotipo do XRP Ledger.

Controles institucionais e próximos passos

Embora qualquer pessoa possa ler as movimentações na XRP Ledger, o CSD BR controla quem pode manter e transferir os tokens. Os participantes precisam passar por verificações de identidade e prevenção à lavagem de dinheiro, e a operadora pode congelar ativos ou reverter transações quando houver exigência de regulador ou decisão judicial.

Os tokens usam o padrão Multi-Purpose Token da XRP Ledger, criado para ativos financeiros que exigem controles diferentes dos aplicados a criptoativos como o XRP. As regras da rede permitem limitar a participação a usuários aprovados e dar ao emissor mecanismos de administração. A evolução técnica da XRP Ledger é parte do contexto para entender como esses recursos podem ser aplicados.

Publicidade


O projeto começa com registros reais de fundos, não apenas com ativos de teste ou uma rede restrita a participantes convidados. Ainda assim, a possibilidade de consulta pública não equivale a acesso livre à negociação: a elegibilidade e as transferências continuam sob controle do CSD BR.

Depois de avaliar o espelhamento, CSD BR e Ripple planejam testar a emissão direta de ativos na rede e a negociação entre participantes autorizados. Entre as categorias consideradas estão recebíveis imobiliários e do agronegócio, segmentos já presentes no mercado brasileiro de renda fixa.

Esse modelo se conecta a outras experiências de uso de blockchain em infraestrutura financeira, nas quais registros digitais buscam facilitar o acompanhamento de ativos sem eliminar controles institucionais. A discussão sobre blockchains bancárias e depósitos tokenizados ajuda a situar essa tendência.

Publicidade


Siga o CriptoFacil no
Google News CriptoFacil

O post CSD BR usa XRP Ledger para conferir cotas de fundos do BTG apareceu primeiro em CriptoFacil.

acoes-mstr-financiam-compra-bitcoin-strategy

Ações MSTR financiam nova compra de Bitcoin da Strategy

Moeda de Bitcoin sobre documentos financeiros, representando ações MSTR financiando nova compra da Strategy

Siga o CriptoFacil no
Google News CriptoFacil

A Strategy comprou 1.665 Bitcoin entre 21 e 27 de setembro de 2026, ao custo de US$ 142,7 milhões (aproximadamente R$ 770,6 milhões ao câmbio de R$ 5,40), incluindo taxas e despesas, o que equivale a cerca de US$ 85.706 por BTC (aproximadamente R$ 462.812), segundo o formulário 8-K arquivado pela empresa na Securities and Exchange Commission (SEC), o órgão regulador do mercado de capitais dos Estados Unidos. Com a nova aquisição, a companhia de Michael Saylor passou a deter 847.666 BTC, cifra que representa aproximadamente 4,04% do limite de oferta de 21 milhões de Bitcoin e mantém a Strategy como a maior detentora corporativa confirmada do ativo.

Strategy amplia reserva de Bitcoin para 847.666 BTC

O custo agregado de toda a reserva da Strategy chegou a US$ 63,95 bilhões (aproximadamente R$ 345,33 bilhões), com preço médio de US$ 75.437 por moeda (aproximadamente R$ 407.360). A compra da semana passada segue uma aquisição menor divulgada sete dias antes, quando a empresa havia informado a compra de 950 BTC, elevando o total então para 846.000 moedas.

Publicidade


Moeda física dourada com o símbolo do Bitcoin em destaque.
Representação física de um Bitcoin.

Compra foi financiada por vendas de ações MSTR

Os novos Bitcoin não saíram do caixa de reserva da empresa. Segundo o 8-K, a Strategy vendeu 1.469.165 ações ordinárias MSTR pelo programa at-the-market (ATM) – mecanismo que permite emitir e vender ações diretamente no mercado ao longo do tempo – gerando US$ 246,2 milhões (aproximadamente R$ 1,33 bilhão) em recursos líquidos após comissões.

Desse total, US$ 142,7 milhões foram destinados à compra de Bitcoin e US$ 103,5 milhões (aproximadamente R$ 558,9 milhões) financiaram recompras da STRC, a ação preferencial de taxa variável da empresa. Outros US$ 48,1 milhões (aproximadamente R$ 259,7 milhões) vieram da chamada USD Cash para completar essas recompras. No total, a Strategy retirou de circulação 1.534.530 ações STRC por US$ 151,7 milhões (aproximadamente R$ 819,2 milhões), a cerca de US$ 98,86 por ação (aproximadamente R$ 533,84). A empresa também usou US$ 22,1 milhões (aproximadamente R$ 119,3 milhões) da USD Reserve para pagar dividendos preferenciais na semana, e não reportou novas vendas de STRC, STRF, STRK ou STRD no período. Como analisamos anteriormente no CriptoFácil ao cobrir a recompra de STRC e a evolução da reserva de Bitcoin da Strategy, a companhia vem combinando acumulação de BTC com gestão ativa de suas ações preferenciais.

O que o novo aporte significa para a tesouraria da empresa

O 8-K separa dois blocos de dólares dentro do total de US$ 6,02 bilhões em ativos em dólar reportados pela empresa em 27 de setembro. A USD Reserve somava US$ 5,02 bilhões (aproximadamente R$ 27,1 bilhões) e é descrita pela própria Strategy como liquidez destinada a sustentar dividendos de ações preferenciais e juros sobre dívidas em aberto. Já a USD Cash totalizava US$ 1,00 bilhão (aproximadamente R$ 5,4 bilhões), saldo de uso mais amplo que pode financiar compras de Bitcoin, reforço de reservas ou outras finalidades de gestão de capital.

A compra de Bitcoin da semana, porém, não saiu da USD Reserve – veio integralmente dos recursos líquidos da venda de ações MSTR. A empresa também informa que suas ações preferenciais não são lastreadas em Bitcoin, têm prioridade apenas sobre ativos residuais, e que o pagamento de dividendos depende de declaração do conselho, sem garantia contratual. Como analisamos anteriormente no CriptoFácil ao explicar a diferença entre o estoque bruto de BTC e a exposição líquida da Strategy, essa distinção entre reserva de Bitcoin e obrigações em dólar segue central para entender o balanço da companhia.

Siga o CriptoFacil no
Google News CriptoFacil

O post Ações MSTR financiam nova compra de Bitcoin da Strategy apareceu primeiro em CriptoFacil.

juros-e-petroleo-pressionam-bitcoin-zcash-cai-12

Juros e petróleo pressionam Bitcoin; Zcash cai 12%

Token de Bitcoin sob pressão de juros altos e petróleo em alta no mercado cripto

Siga o CriptoFacil no
Google News CriptoFacil

O Bitcoin caiu menos de 1% e passou a ser negociado pouco acima de US$ 83.100 (aproximadamente R$ 457.050 ao câmbio de R$ 5,50) na manhã de terça-feira no horário asiático, testando o piso da faixa de consolidação da semana anterior. O movimento acompanha a alta dos rendimentos dos Treasuries americanos e uma nova disparada do petróleo, dois fatores que vêm pressionando ativos de risco globalmente.

Bitcoin recua enquanto Zcash lidera perdas no mercado cripto

Entre os grandes tokens, o destaque negativo ficou com o Zcash (ZEC), que caiu 12% para cerca de US$ 1.380 (aproximadamente R$ 7.590), a maior perda do dia segundo dados do CoinDesk. SOL e HYPE recuaram entre 3% e 4%, enquanto DOGE caiu 3%, BNB perdeu 2% e XRP cedeu quase 2%. Ether e TRX ficaram estáveis no período.

Publicidade


Ilustração de moedas com o logotipo do Zcash saindo de uma carteira vermelha.
Representação digital da criptomoeda Zcash (ZEC).

Nem tudo foi queda: GRT, token do The Graph, subiu 18%, e IMX, da Immutable, avançou quase 10%, segundo levantamento da FxPro. Já UNI e BCH caíram cerca de 10% cada, e DASH perdeu 7%. O valor total do mercado cripto ficou perto de US$ 2,86 trilhões, enquanto um índice de sentimento amplamente acompanhado marcou 74 de 100 na segunda-feira, próximo – mas ainda fora – da zona de ganância extrema.

Pesquisas complementares indicam que o Bitcoin teria subido cerca de 37% desde as mínimas de meados de agosto até 23 de setembro, com máxima próxima de US$ 86.979 registrada em 21 de setembro, período em que ETFs de Bitcoin teriam somado entradas líquidas de aproximadamente US$ 690 milhões só naquele dia – dados que não constam na cobertura original do CoinDesk e devem ser tratados como contexto adicional, não confirmação direta. Como analisado anteriormente no CriptoFácil ao cobrir a relação entre Treasuries e o preço do Bitcoin, e ao acompanhar os fluxos institucionais por trás da volatilidade do Zcash, esse tipo de correlação entre juros longos e apetite por cripto tem se repetido ao longo do trimestre.

Rendimentos e petróleo aumentam a pressão sobre o Bitcoin

O rendimento do Treasury de 10 anos subiu um ponto-base para 5,25%, após atingir na segunda-feira o maior nível desde 2007. Um retorno garantido mais alto em títulos públicos eleva o custo de oportunidade de manter ativos que não pagam renda, caso do Bitcoin.

O petróleo Brent avançou mais de 1%, para quase US$ 107 por barril, na segunda alta consecutiva, à medida que perdia força a expectativa de um avanço diplomático imediato com o Irã. Petróleo mais caro alimenta preocupações com inflação e reforça apostas em nova alta de juros pelo Federal Reserve – pressão que, como mostrado anteriormente no CriptoFácil ao tratar do ambiente regulatório e macro em torno do Bitcoin, tende a se refletir rapidamente no apetite por ativos de risco.

O MSCI All Country World Index caiu ao menor nível desde 18 de setembro, e os futuros do Nasdaq 100 recuaram 0,3% após a venda de ações de tecnologia em Wall Street na segunda-feira. O próximo dado relevante chega na quarta-feira, quando o Departamento de Comércio dos EUA publica o índice de preços de despesas de consumo pessoal (PCE) de agosto, indicador que o Federal Reserve acompanha mais de perto. Uma leitura acima do esperado tende a reforçar apostas em novas altas de juros, pressionando ainda mais os rendimentos e o Bitcoin.

Leitura do mercado

Segundo avaliação de Alex Kuptsikevich, chief market analyst da FxPro, o Bitcoin está testando o limite inferior da faixa de consolidação da semana passada, e um retorno da região de US$ 82 mil – onde o ativo formou picos em maio e no início de setembro – seria esperado nas condições atuais. Ele pondera que uma queda sustentada abaixo de US$ 80 mil sinalizaria que o mercado não está pronto para subir tão cedo, enquanto uma retomada do momentum altista poderia levar o preço bem acima de US$ 90 mil.

Publicidade


Siga o CriptoFacil no
Google News CriptoFacil

O post Juros e petróleo pressionam Bitcoin; Zcash cai 12% apareceu primeiro em CriptoFacil.

quinta-maior-tesouraria-publica-strive-27462-btc

Quinta maior tesouraria pública, Strive chega a 27.462 BTC

Cofre institucional com Bitcoin representa o crescimento da tesouraria da Strive

Siga o CriptoFacil no
Google News CriptoFacil

A Strive comprou 1.107 BTC entre 21 e 25 de setembro por aproximadamente US$ 94,5 milhões, segundo Form 8-K apresentado à Securities and Exchange Commission (SEC, a comissão reguladora do mercado de capitais dos Estados Unidos). O lote elevou as reservas da gestora de ativos sediada em Dallas para 27.462 BTC, avaliadas em cerca de US$ 2,3 bilhões com base no fechamento de sexta-feira em US$ 83.943 (cerca de R$ 453.292).

Strive amplia reserva de Bitcoin para 27.462 BTC

O preço médio pago pela Strive foi de US$ 85.396 por Bitcoin (aproximadamente R$ 461.140), já incluindo taxas de transação, conforme o documento protocolado na SEC. A compra mais recente foi menor que a da semana anterior, quando a companhia havia adicionado 1.355 BTC, segundo suas próprias divulgações prévias.

Publicidade


Close-up de uma moeda física dourada com o símbolo do Bitcoin.
Representação física do Bitcoin.

Com o novo total, a Strive segue como a quinta maior detentora pública de Bitcoin, atrás de Strategy, Twenty One Capital, Metaplanet e MARA, de acordo com dados de Bitcoin Treasuries citados na divulgação. Como analisamos anteriormente no CriptoFácil ao cobrir o crescimento das reservas da Strive para 26.355 BTC, a empresa registrou uma sequência recente de compras semanais.

SATA financia a maior parte da captação

O CEO Matt Cole confirmou que exercícios de warrants geraram mais US$ 12,4 milhões (cerca de R$ 66,96 milhões) na semana. Em publicação no X, ele afirmou: “Warrant exercises generated another $12.4M. Including those proceeds, 85% of total capital raised came from SATA.”

A SATA é a ação preferencial perpétua de taxa variável da Strive, que paga dividendos e permite à empresa captar recursos com menor diluição para os acionistas ordinários. A quantidade de ações SATA em circulação subiu cerca de 1 milhão na semana, para 12,2 milhões – o que, a US$ 100 de valor declarado por ação, equivale a um valor nocional aproximado de US$ 1,22 bilhão (cerca de R$ 6,59 bilhões). O caixa da companhia também cresceu US$ 19,2 milhões (aproximadamente R$ 103,68 milhões), para US$ 248,8 milhões (cerca de R$ 1,34 bilhão).

O que a nova compra representa para a Strive

Para alcançar as 43.514 BTC da Twenty One Capital até o fim do ano, a Strive precisaria adicionar cerca de 16.050 BTC, o que equivale a aproximadamente 1.235 BTC por semana – ritmo próximo, mas ligeiramente acima, do volume adquirido na última rodada. No início de setembro, a empresa comprou 469 BTC financiados integralmente por ações preferenciais, elevando a reserva para um total redondo de 25.000 BTC, enquanto uma compra anterior de US$ 109 milhões (cerca de R$ 588,6 milhões) foi dividida entre 70% via SATA e 30% via ações ordinárias.

A fonte não indica mudança de estratégia por trás do lote menor desta semana, apenas o registro contábil da variação. Outras tesourarias corporativas também divulgaram compras na mesma segunda-feira: como abordamos ao analisar a expansão recente da tesouraria da Strategy, a companhia de Michael Saylor adicionou 1.665 BTC por US$ 142,7 milhões, elevando seu total a um recorde de 847.666 BTC.

Siga o CriptoFacil no
Google News CriptoFacil

O post Quinta maior tesouraria pública, Strive chega a 27.462 BTC apareceu primeiro em CriptoFacil.

near-dispara-7-apos-avanco-etf-bitwise

NEAR dispara 7% após avanço do ETF da Bitwise e bate máxima anual

Token de blockchain diante de arquitetura institucional após avanço de ETF à vista de NEAR

Siga o CriptoFacil no
Google News CriptoFacil

A gestora de ativos digitais Bitwise apresentou na quinta-feira o prospecto final para seu ETF à vista de NEAR, e o token do Near Protocol respondeu com um salto superior a 7% em um único dia, atingindo a máxima de um ano e sendo negociado em torno de US$ 5 (aproximadamente R$ 27, ao câmbio de R$ 5,40). No mesmo intervalo, o Bitcoin avançou apenas 0,6%, ainda sem recuperar a faixa de US$ 85.000 (cerca de R$ 459.000) perdida dias antes – uma divergência que, segundo a cobertura da Stocktwits, colocou o NEAR à frente de todo o mercado de altcoins no fim de semana.

NEAR ganha força com avanço regulatório do ETF da Bitwise

O movimento não veio isolado. Depois do avanço no prospecto, o NEAR somou uma segunda perna de alta no domingo, e o retorno acumulado em 12 meses chegou a cerca de 96% – uma reviravolta expressiva para um ativo que, em fevereiro, chegou a acumular perdas de até 60% no mesmo período, segundo os dados citados pela Stocktwits.

Publicidade


O sentimento de varejo acompanhou o movimento: tanto NEAR quanto Bitcoin permaneceram na zona bullish no indicador social da própria Stocktwits, sinal de que o apetite por risco não recuou apesar da disparidade de desempenho entre os dois ativos.

De produtos institucionais a ETFs de altcoins

A liberação para listagem do fundo da Bitwise se encaixa em uma tendência mais ampla: gestoras tradicionais têm ampliado o cardápio de produtos regulados que vão além de Bitcoin e Ethereum, buscando capturar o interesse institucional por camadas 1 alternativas. Como analisamos anteriormente no CriptoFácil ao cobrir a evolução dos fluxos institucionais em ETFs de criptoativos, 2026 tem sido marcado pela expansão de produtos institucionais de criptoativos.

Esse apetite já havia se manifestado em outras frentes. Como mostramos ao tratar da expansão de ETFs ligados a Solana e Chainlink, a narrativa institucional para altcoins vem ganhando tração mesmo em ativos com capitalização de mercado bem menor que a de Bitcoin e Ethereum. O caso do NEAR segue esse roteiro, mas com uma particularidade: o produto da Bitwise nasce desenhado para capturar recompensas de staking, não apenas exposição de preço.

Vale a ressalva: pesquisas complementares mencionam que a própria Bitwise já operava um produto listado em bolsa europeia atrelado ao NEAR desde meados de 2025, com volume relevante de ativos sob gestão. Esse dado não consta na cobertura primária usada nesta reportagem e deve ser tratado como contexto de mercado a ser verificado de forma independente, não como fato confirmado sobre o fundo americano.

Como funcionará o ETF à vista de NEAR

De acordo com a Stocktwits, o fundo foi autorizado a listar na New York Stock Exchange (NYSE) Arca sob o ticker NRR, e a declaração de registro se tornou efetiva sob a Seção 12(b) do Exchange Act. O início efetivo das negociações estava previsto para a semana seguinte, mas ainda dependia de documentos finais, o que significa que a autorização de listagem não deve ser confundida com a estreia consumada do produto.

Vista em preto e branco da fachada neoclássica do edifício da Bolsa de Valores de Nova York.
Bolsa de Valores de Nova York (NYSE).

A engenharia econômica do fundo é o ponto que mais interessa a quem acompanha o segmento de ETFs com staking. Os principais parâmetros divulgados no prospecto, segundo a Stocktwits, são:

Publicidade


  • STAKING INTEGRAL – ‘Todo o NEAR do trust em staking’: o fundo pretende colocar em staking a totalidade do NEAR que mantiver em custódia, gerando recompensas adicionais de forma contínua.
  • DIVISÃO DAS RECOMPENSAS – ‘67% para os cotistas, 33% para despesas’: as despesas de staking consomem 33% do NEAR adicional gerado, valor repartido entre agentes de staking, custodiante e patrocinador; o trust reserva o restante para distribuir aos acionistas.
  • TAXA DO PATROCINADOR – ‘0,75% ao ano’: a Bitwise cobra uma taxa anual de patrocínio de 0,75% sobre o fundo, valor na média do que se pratica em ETFs de criptoativos com staking embutido.

Reportagens complementares sobre o mesmo processo regulatório – sem, no entanto, aparecer na cobertura primária desta matéria – indicam que a própria Bitwise já teria adquirido uma posição inicial simbólica no fundo e planejaria uma compra maior de cotas iniciais antes da estreia em bolsa, prática comum para viabilizar a formação de mercado de um ETF recém-listado. Esse detalhe deve ser lido como pano de fundo do processo, não como confirmação definitiva de execução.

Preço, acesso e riscos para o investidor

Para o investidor brasileiro que acompanha o NEAR via corretoras internacionais ou plataformas locais, o dado essencial é que o avanço de mais de 7% e a máxima de um ano ocorreram justamente na janela em que a Stocktwits registrou o avanço do prospecto – não antes dele. Análises técnicas complementares, como a publicada pelo DiarioBitcoin, apontam preço próximo de US$ 5,02 (cerca de R$ 27, ao câmbio de R$ 5,40), alta de 12,28% em uma janela de 24 horas e volume diário acima de US$ 1 bilhão (aproximadamente R$ 5,4 bilhões), com o índice de força relativa (RSI) em 84,6% – território de sobrecompra extrema. Esses números vêm de uma medição distinta da usada pela Stocktwits e não devem ser somados a ela como se fossem a mesma leitura de preço.

O recado prático é simples: o catalisador é concreto e verificável – a liberação de listagem na NYSE Arca -, mas o tamanho do movimento recente já embute expectativa considerável sobre o início das negociações do NRR. Isso torna a posição mais sensível a qualquer atraso nos trâmites finais ou a uma eventual realização de lucro assim que o fundo passar a negociar.

Publicidade


É a mesma lógica de quem compra boi gordo perto do leilão esperando alta de preço no pregão: quando o evento já está precificado antes de acontecer, a surpresa positiva fica menor e o espaço para decepção aumenta. Alavancagem neste contexto não é estratégia – é roleta.

Van de Poppe reduz exposição apesar do rali

Nem todo mundo está perseguindo a alta. O analista Michaël van de Poppe, descrito pela Stocktwits como um dos apoiadores mais vocais do token, afirmou que está reduzindo posição justamente no momento de força do preço. Em publicação citada pela fonte, ele disse: “I don’t think we’ll see much more upside yet, and I’m looking to derisk a little more here in these ranges,”

Van de Poppe recomendou que quem pretende montar posição de longo prazo espere por uma correção antes de comprar. Ao mesmo tempo, ele projetou cenários de preço mais distantes no tempo – um caso-base acima de US$ 150 (cerca de R$ 810) e um caso otimista acima de US$ 550 (aproximadamente R$ 2.970) – deixando claro que se tratam de teses plurianuais, não de metas para o movimento atual.

Publicidade


Próximos passos para o NRR e o NEAR

A partir daqui, o calendário concentra a atenção do mercado. O primeiro item a confirmar é a data efetiva de estreia das negociações do NRR na NYSE Arca, já que a Stocktwits trata o início como esperado na semana seguinte ao avanço do prospecto, mas condicionado a documentos finais ainda pendentes no momento da publicação da fonte.

Depois da estreia, o segundo ponto a monitorar é a implementação prática da estrutura de staking descrita no prospecto – se o trust efetivamente colocará 100% do NEAR custodiado em staking e se a divisão de aproximadamente 67% para os cotistas se sustentará conforme desenhado. Por fim, resta observar se o NEAR mantém o descolamento em relação ao Bitcoin depois da euforia inicial em torno do avanço regulatório, ou se o movimento se revela, como alertou van de Poppe, uma antecipação que já consumiu boa parte do potencial de curto prazo. Os números de fluxo, volume e métricas on-chain que surgirem nas próximas semanas serão o verdadeiro teste da tese – e, até lá, paciência é o único ativo que não desvaloriza.

Siga o CriptoFacil no
Google News CriptoFacil

O post NEAR dispara 7% após avanço do ETF da Bitwise e bate máxima anual apareceu primeiro em CriptoFacil.

grayscale-concentra-demanda-recorde-etfs-dogecoin

Grayscale concentra demanda no recorde dos ETFs de Dogecoin

Moeda de Dogecoin com fluxos de investimento concentrados em um único fundo de ETF

Siga o CriptoFacil no
Google News CriptoFacil

Os ETFs spot de Dogecoin nos Estados Unidos captaram US$ 2,89 milhões na semana encerrada em 25 de setembro, o maior fluxo semanal desde o lançamento dos produtos, segundo dados da SoSoValue citados pela BeInCrypto. O resultado veio dias depois de a Bitwise anunciar a liquidação do seu fundo BWOW, mas não representou uma corrida ampla dos investidores para os produtos remanescentes – quase todo o dinheiro entrou em apenas três pregões e se concentrou majoritariamente em um único fundo.

ETFs de Dogecoin registram recorde, mas entradas foram concentradas

O recorde anterior era de aproximadamente US$ 2,59 milhões, registrado na semana encerrada em 2 de janeiro. Na semana imediatamente anterior à atual, os fluxos haviam somado apenas US$ 284.510, o que torna o salto mais irregular do que sugere o número final.

Publicidade


Todo o volume da semana entrou na segunda, na terça e na sexta-feira, com a Grayscale capturando os US$ 806.060 depositados na sexta. Esse padrão não é incomum para o grupo: entre 1º de julho e 18 de setembro, os ETFs de Dogecoin registraram fluxo líquido em apenas nove pregões.

A comparação com o restante do mercado de ETFs cripto mostra a escala real do movimento. Na mesma semana, os ETFs spot de Bitcoin somaram US$ 2,39 bilhões em entradas, mais de 800 vezes o total captado pelos fundos de Dogecoin.

Grayscale concentra a maior parte da demanda

A mudança mais visível desde o anúncio da Bitwise aconteceu dentro da própria Grayscale. As entradas acumuladas do fundo GDOG subiram de US$ 11,7 milhões para US$ 15,46 milhões, enquanto o fundo TDOG, da 21Shares, seguiu direção oposta: suas entradas acumuladas caíram de US$ 1,63 milhão para US$ 1,03 milhão.

Hoje a GDOG detém US$ 13,87 milhões, cerca de 81% dos ativos do grupo de ETFs de Dogecoin, e foi responsável por absorver a totalidade do fluxo de sexta-feira. Os dados não identificam quem comprou as cotas – não é possível afirmar se o dinheiro veio de uma única instituição ou de vários investidores de varejo, uma distinção que importa para avaliar quão sólida é essa demanda.

O que muda com a liquidação da Bitwise

Como analisamos anteriormente no CriptoFácil ao cobrir a atualização sobre a liquidação de ETFs de Dogecoin, a Bitwise vai encerrar o fundo BWOW, com último dia de negociação marcado para 14 de outubro. O produto acumula saídas líquidas de US$ 1,23 milhão e mantém apenas US$ 801.400 em ativos.

A gestora descreveu a decisão como uma otimização de portfólio, afirmando que estava ajustando sua oferta de produtos às necessidades mutáveis dos investidores. Essa é a explicação da própria emissora – os resgates constantes mostram que o fundo teve dificuldade para atrair capital sustentado, mas não estabelecem sozinhos o motivo da liquidação, incluindo os prazos de negociação e encerramento do produto. Após 14 de outubro, restarão apenas GDOG e TDOG entre os fundos spot de Dogecoin considerados neste levantamento.

Publicidade


Contexto e implicação para o investidor

No momento do relatório, o DOGE era negociado perto de US$ 0,098, com valor de mercado de aproximadamente US$ 15,3 bilhões. Os ativos combinados dos ETFs de Dogecoin equivaliam a cerca de 0,11% desse valor de mercado – um recorde relevante dentro do próprio nicho, mas ainda marginal frente ao mercado do token.

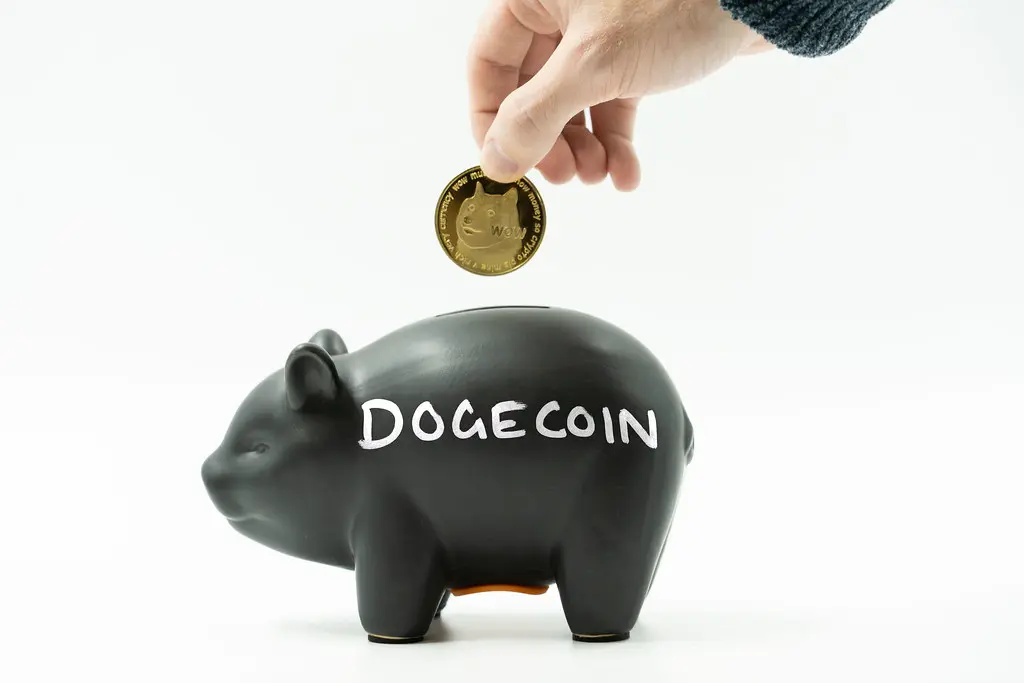
Uma mão coloca uma moeda dourada do Dogecoin em um cofrinho de porquinho preto com a palavra DOGECOIN escrita.
Representação de investimento em Dogecoin.

A evidência disponível não estabelece se as entradas moveram o preço do DOGE ou simplesmente acompanharam um movimento já em curso. Sem uma série de preços verificada cobrindo o período, a relação entre fluxo e cotação permanece uma questão em aberto, e não uma conclusão.

Siga o CriptoFacil no
Google News CriptoFacil

O post Grayscale concentra demanda no recorde dos ETFs de Dogecoin apareceu primeiro em CriptoFacil.

promessa-de-lucro-pesa-na-analise-de-tokens

Promessa de lucro pesa na análise de tokens, diz equipe da SEC

Token digital abstrato entre placas que simbolizam a análise regulatória de promessas de lucro pela SEC

Siga o CriptoFacil no
Google News CriptoFacil

A equipe da Divisão de Finanças Corporativas da Comissão de Valores Mobiliários dos Estados Unidos (SEC) – o órgão federal americano equivalente à Comissão de Valores Mobiliários (CVM) no Brasil – divulgou em 25 de setembro de 2026 nove respostas a perguntas frequentes que tratam de um problema recorrente para quem estrutura tokenomics: até que ponto uma recompra de tokens ou o simples anúncio de novos recursos de rede podem transformar um criptoativo em valor mobiliário. Segundo o texto, publicado em 26 de setembro, a resposta depende do estágio de desenvolvimento da rede e, principalmente, das promessas que o emissor faz aos compradores sobre a origem de eventuais retornos.

SEC diferencia promessas de lucro de usos e recursos de uma rede

O ponto central da orientação é simples de enunciar e mais difícil de aplicar na prática: promessas de trabalho que se espera gerar lucro continuam sendo o critério decisivo para determinar se uma oferta de token está sujeita às leis de valores mobiliários. Promover os usos atuais de uma rede, segundo a equipe da SEC, provavelmente não constitui, por si só, uma promessa de esforços gerenciais essenciais – o elemento que, sob a doutrina Howey, caracteriza um contrato de investimento nos Estados Unidos.

Publicidade


Planos gerais para recursos futuros também tendem a ficar fora dessa categoria, desde que não sejam apresentados como oportunidades de lucro. A diferença, explica a equipe, está entre descrever o que uma rede faz e pedir aos compradores que confiem no trabalho prometido para obter retornos financeiros. É importante registrar que essas nove respostas representam opiniões da equipe da Divisão de Finanças Corporativas, sem força jurídica vinculante, e a Comissão não as aprovou nem as rejeitou formalmente.

Por que a orientação importa no histórico regulatório recente

As FAQs de setembro não nascem no vácuo. Elas se apoiam explicitamente na interpretação divulgada pela SEC em março de 2026, que já distinguia um criptoativo que não é valor mobiliário da possibilidade de ele ser oferecido dentro de um contrato de investimento. Essa mesma interpretação de março estabelece que vendas posteriores de tokens podem continuar sujeitas às regras de valores mobiliários enquanto o contrato de investimento permanecer vinculado ao ativo – o que exigiria registro na SEC ou o enquadramento em uma isenção disponível.

As novas perguntas frequentes também citam a proposta de Regulamento de Criptoativos apresentada em 18 de agosto de 2026, que trata especificamente do tratamento dado a redes já funcionais. Essa proposta separada inclui um caminho condicional para encerrar o enquadramento de contrato de investimento depois que um emissor conclui ou cessa permanentemente o trabalho essencial que havia prometido. Vale a ressalva: mesmo com essa saída eventual, uma separação posterior não anularia uma violação de registro cometida antes, nem a responsabilidade por distorções materiais feitas ao mercado.

Como analisamos anteriormente no reconhecimento da própria SEC sobre falhas em ações passadas contra o setor cripto, a agência vem tentando reconstruir um quadro regulatório mais previsível depois de anos de aplicação da lei caso a caso. Esse esforço também aparece refletido em decisões judiciais recentes, como a que tratou de um memecoin considerado fora da definição de valor mobiliário por um juiz federal, um precedente que caminha na mesma direção interpretativa adotada agora pela equipe da SEC.

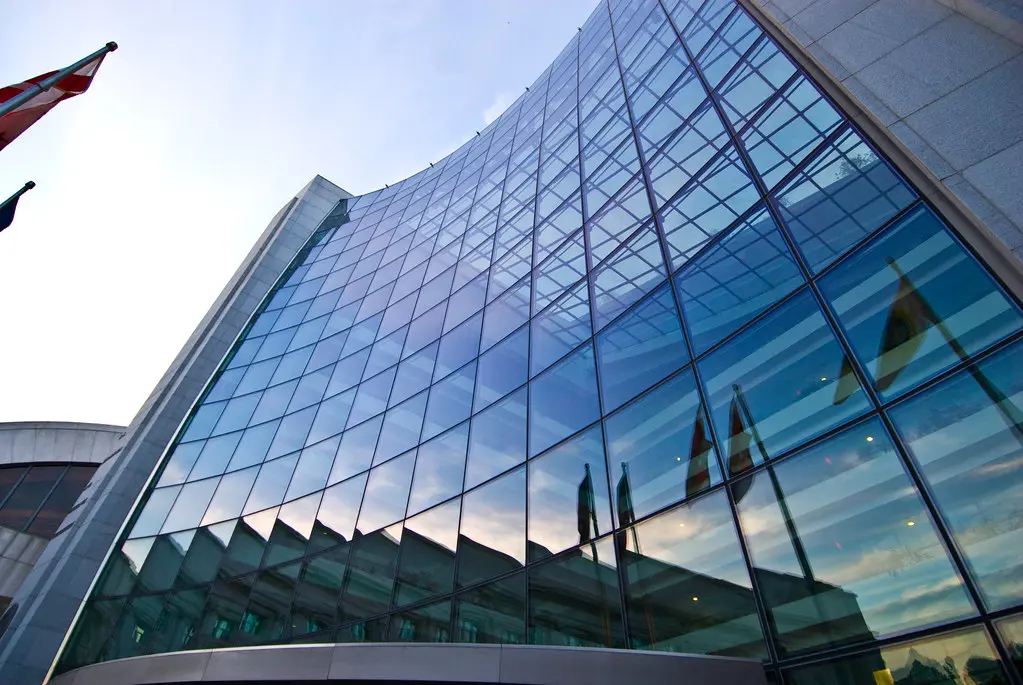
Vista em ângulo baixo da fachada de vidro do edifício da Securities and Exchange Commission.
Edifício da Securities and Exchange Commission (SEC).

Como estágio da rede e recompra alteram a análise

A orientação separa claramente duas situações. Depois que uma rede se torna funcional, sua proteção, manutenção e aprimoramento técnico não constituem, segundo a visão da Comissão citada pela equipe, os esforços gerenciais essenciais discutidos nas FAQs. Em uma rede funcional sem uma parte central controlando o resultado, as declarações do emissor provavelmente não criariam um novo contrato de investimento, simplesmente porque ninguém controla mais o sucesso ou o fracasso do sistema.

O estágio da rede também altera diretamente a forma como a equipe avalia um anúncio de recompra. Recompras anunciadas para um sistema já funcional não constituiriam, por si próprias, uma promessa de esforços gerenciais essenciais. Para um sistema ainda inacabado, porém, um anúncio de recompra pode constituir essa promessa se o emissor apresentar a operação como algo que gera rendimento ou retorno para os detentores de tokens.

Publicidade


A fonte declarada do retorno esperado pelo detentor é o que faz a diferença – as perguntas frequentes não determinam automaticamente o status de toda e qualquer recompra. A conclusão sobre se a funcionalidade prometida ou a descentralização já foi atingida é avaliada com base na própria descrição que o emissor faz aos compradores, não em critérios técnicos abstratos. E há um detalhe que reduz o espaço para engenharia de contornos regulatórios: se outra parte assumir o trabalho essencial prometido originalmente pelo emissor, essa transferência, isoladamente, não encerra a ligação do token ao contrato de investimento.

A equipe da SEC também tratou de recibos de staking – tokens que registram a propriedade de criptomoedas comprometidas para apoiar uma rede. Nas circunstâncias descritas na interpretação de março, um recibo de uma mercadoria digital isenta de contrato de investimento é tratado como ferramenta digital, enquanto um recibo emitido por um provedor de staking líquido baseado em protocolo pode, por outro lado, ser classificado como mercadoria digital. A distinção prática depende de o recibo conferir direitos ou benefícios financeiros além daqueles do ativo depositado e de o emissor poder emprestar, dar em garantia ou utilizar esse ativo de outra forma.

Pessoa utilizando um laptop que exibe o logotipo de blockchain na tela.

Por fim, a simples operação de um mercado secundário não torna automaticamente uma plataforma de negociação uma promotora sujeita a registro; ela precisa atender à definição específica prevista na Regra 405 da Lei de Valores Mobiliários americana. Esse tipo de linha divisória – entre operar infraestrutura neutra e assumir um papel promocional ativo – é justamente o território que protocolos de finanças descentralizadas tentam mapear, tema que se conecta ao debate sobre como propostas legislativas recentes tentam definir regras específicas para estruturas DeFi nos Estados Unidos.

Publicidade


O que acompanhar após as FAQs da SEC

O próximo teste prático será ver como projetos e emissores efetivamente aplicam essa distinção entre redes funcionais e sistemas inacabados ao anunciar programas de recompra ou comunicar novos recursos. A linguagem de marketing importa: um comunicado que trate uma recompra como fonte de rendimento para detentores carrega um risco regulatório muito diferente do mesmo anúncio feito em tom puramente operacional.

Também vale acompanhar se a SEC emitirá comunicações adicionais esclarecendo o momento exato em que o vínculo entre um ativo e o contrato de investimento se encerra, depois que o trabalho essencial prometido é concluído ou abandonado – ponto que a proposta de Regulamento de Criptoativos de 18 de agosto começou a endereçar, mas que ainda depende de tramitação. Enquanto isso, permanece a exigência de registro ou de isenção disponível para qualquer venda de token enquanto essas promessas de esforços gerenciais continuarem vinculadas ao ativo, segundo a interpretação de março reafirmada nas novas FAQs.

Para investidores brasileiros que acompanham TVL de protocolos, fluxos de ETFs e dados on-chain de projetos americanos, o recado prático é que essas nove respostas não abrem uma isenção geral para recompras ou upgrades de rede – elas diferenciam comunicação operacional de promessa de retorno. Isso reduz um pouco a névoa regulatória, mas não elimina a análise caso a caso que continua definindo o risco jurídico de cada token específico.

Publicidade


Siga o CriptoFacil no
Google News CriptoFacil

O post Promessa de lucro pesa na análise de tokens, diz equipe da SEC apareceu primeiro em CriptoFacil.

strategy-compra-950-btc-recompra-strc

Strategy usa caixa para comprar 950 BTC e recomprar STRC

Balança representa a divisão de caixa da Strategy entre compra de Bitcoin e recompra de ações preferenciais

Siga o CriptoFacil no
Google News CriptoFacil

A Strategy voltou a comprar Bitcoin depois de cerca de três semanas sem novas aquisições, adicionando 950 BTC por aproximadamente US$ 75,7 milhões, a um preço médio de US$ 79.670 por moeda. A operação foi financiada com recursos da reserva em dólar e do caixa em dólar da empresa, segundo documento regulatório divulgado nesta segunda-feira.

Strategy retoma compras de Bitcoin, mas divide caixa com obrigações financeiras

A compra encerra um hiato que durava desde o fim de agosto e eleva a posição total da companhia liderada pelo Presidente Executivo Michael Saylor para 846.000 BTC, adquiridos por um total de US$ 63,81 bilhões, a um preço médio de US$ 74.417 por moeda. Na mesma semana, porém, a empresa gastou US$ 174 milhões em caixa para recomprar ações de sua STRC, a ação preferencial perpétua de taxa variável emitida pela própria Strategy – mais que o dobro do valor destinado ao Bitcoin.

Publicidade


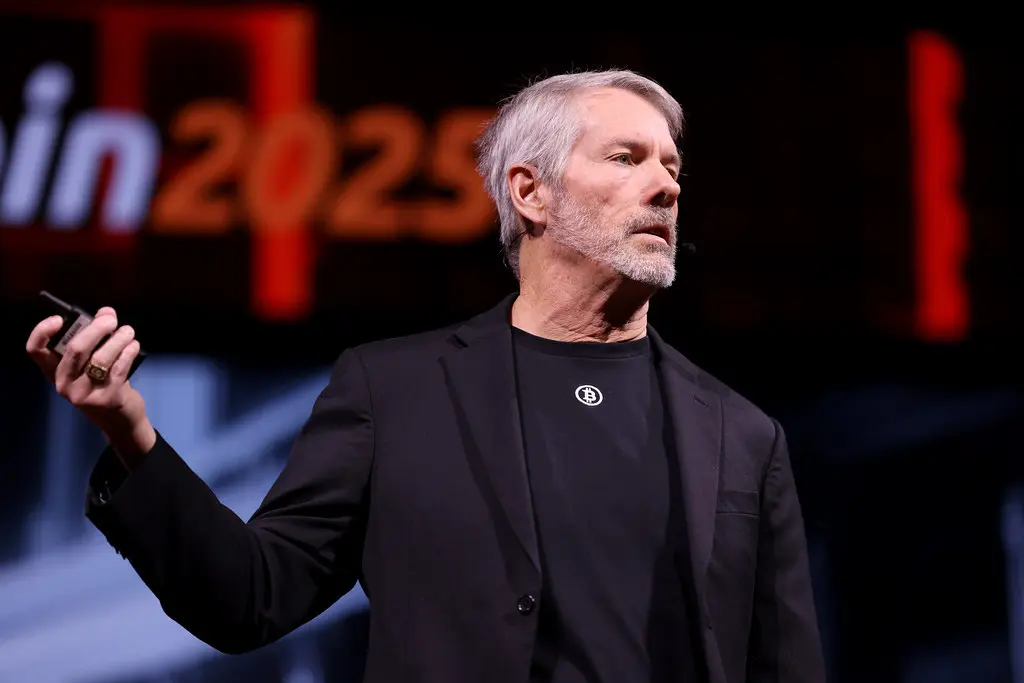
Michael Saylor falando em um palco, vestindo blazer preto e camiseta com o símbolo do Bitcoin.
Michael Saylor

A companhia também usou US$ 57,4 milhões da reserva em dólar para pagar dividendos das ações preferenciais. Após essas movimentações, a reserva em dólar caiu para US$ 5 bilhões e o caixa em dólar ficou em US$ 1 bilhão. As ações da MSTR subiram 7% no pré-mercado, enquanto o Bitcoin era negociado em torno de US$ 84.500, com alta de 4,5% em 24 horas.

O que a alocação de caixa revela sobre a estratégia

O documento regulatório não menciona emissão de novas ações para financiar a compra de Bitcoin desta semana – a aquisição saiu inteiramente do caixa já disponível. Isso contrasta com o modelo histórico da empresa, no qual a captação via ações costumava anteceder diretamente novas compras de BTC, como descrito em cobertura anterior sobre como a emissão do STRC financiou aquisições passadas.

O que os números desta semana mostram é que a acumulação de Bitcoin segue ativa, mas agora compete diretamente com compromissos de dividendos e com a gestão das próprias ações preferenciais dentro do mesmo balanço, um ponto que já havia sido explorado ao analisar o impacto das dívidas e obrigações da empresa sobre sua exposição líquida ao Bitcoin. O documento primário não indica, no entanto, qualquer mudança formal na política de dividendos nem venda de BTC para cobrir essas obrigações – apenas o uso combinado de reserva e caixa em dólar já constituídos.

Siga o CriptoFacil no
Google News CriptoFacil

O post Strategy usa caixa para comprar 950 BTC e recomprar STRC apareceu primeiro em CriptoFacil.