arbitrum-eth-1493x840-1

Arbitrum congela US$ 71 milhões em ETH e reacende debate sobre descentralização

Arbitrum e ETH

Siga o CriptoFacil no
Google News CriptoFacil

O Conselho de Segurança da Arbitrum executou, às 23h26 do horário de Brasília da segunda-feira, 21 de abril de 2026, o congelamento de 30.766 ETH – equivalentes a US$ 71 milhões (aproximadamente R$ 411 milhões na cotação de R$ 5,80 por dólar) – transferindo os ativos para uma carteira intermediária bloqueada após nove dos doze membros do conselho votarem a favor da medida em sessão de emergência convocada horas antes; os fundos congelados representam cerca de 25% do total de US$ 292 milhões (aproximadamente R$ 1,69 bilhão) drenados do protocolo de liquid restaking Kelp DAO no sábado, 19 de abril de 2026, quando atacantes exploraram a infraestrutura de verificadores cross-chain da LayerZero para forjar mensagens falsas e esvaziar a ponte do token rsETH; a ação invocou os poderes extraordinários de emergência previstos na constituição da Arbitrum DAO, que autorizam o conselho multisig a agir unilateralmente em situações de ameaça crítica à integridade da rede, mas qualquer movimentação posterior dos fundos exigirá aprovação formal dos detentores de tokens ARB via processo de governança on-chain – um mecanismo que simultaneamente demonstra a sofisticação arquitetural da Arbitrum como camada 2 do Ethereum e alimenta o debate mais antigo e irresolvível do setor: se uma blockchain pode congelar ativos de usuários em resposta a um crime, ela ainda merece o rótulo de descentralizada.

A pergunta que domina as mesas de operação é clara: o congelamento de US$ 71 milhões pela Arbitrum representa uma resposta legítima de segurança que valida a maturidade da governança de L2, ou é um precedente perigoso que prova que a descentralização é teatro quando bilhões estão em jogo?

Publicidade


Arbitrum logo with stylized 'A' inside a hexagon on blue background.

Contexto do protocolo: a arquitetura de poder que tornou o congelamento possível

A Arbitrum opera como uma rollup otimista sobre o Ethereum, processando transações fora da cadeia principal e submetendo provas de validade periodicamente – uma arquitetura que, por design, concentra certos poderes de emergência em um conselho multisig de doze membros eleitos pela comunidade ARB. Esse conselho, formalmente denominado Arbitrum Security Council, detém autoridade para executar ações corretivas urgentes sem passar pelo processo completo de votação da DAO, desde que a situação configure uma ameaça existencial à segurança do protocolo – poderes análogos, em termos funcionais, aos de um banco central que pode intervir em uma instituição financeira antes que os acionistas deliberem.

O evento precipitante foi o exploit da Kelp DAO em 19 de abril de 2026: atacantes comprometeram a infraestrutura de verificadores descentralizados (DVN) da LayerZero que protegia a ponte cross-chain do token rsETH, explorando uma configuração 1-de-1 que criou um único ponto de falha. Como analisamos anteriormente no CriptoFácil ao cobrir o exploit da Kelp DAO e a atribuição ao grupo norte-coreano, a falha que custou US$ 292 milhões não estava no contrato inteligente – estava na decisão de configuração de infraestrutura cross-chain que criou um ponto único de falha. Após drenar 116.500 rsETH, os atacantes utilizaram os tokens roubados como colateral na plataforma de empréstimos Aave, gerando dívidas inadimplentes que se espalharam pelos mercados de crédito DeFi antes que qualquer resposta coordenada fosse possível.
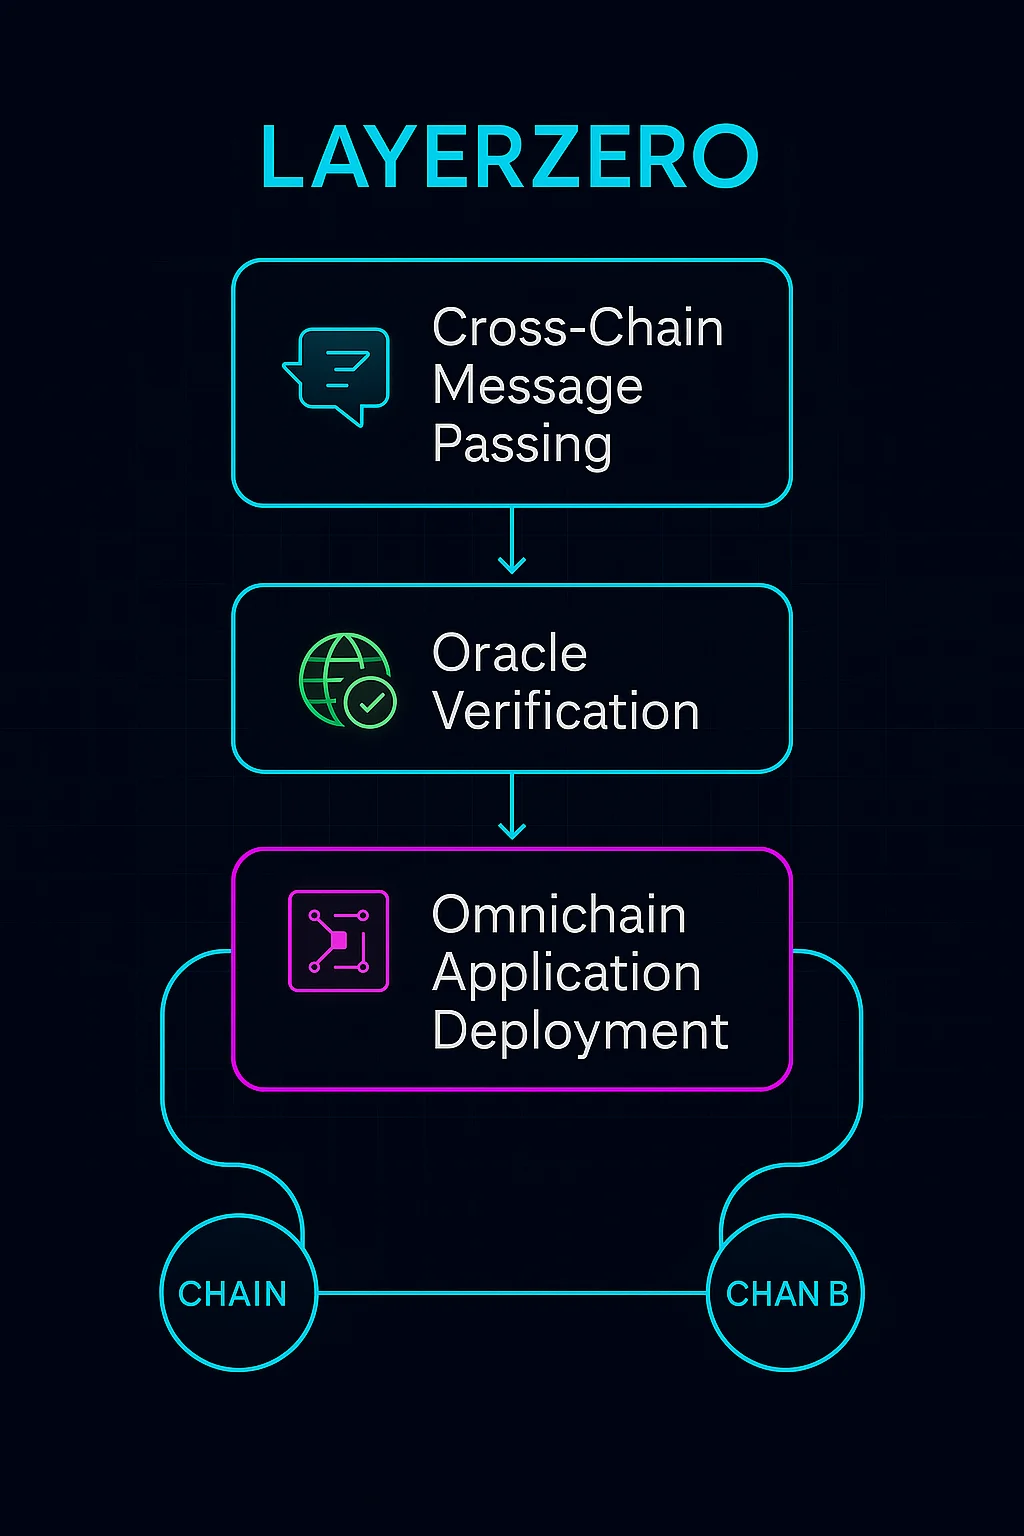
Diagram of LayerZero protocol for cross-chain message passing, oracle verification, and application deployment.

O padrão de intervenção de conselhos de segurança em L2s não é inédito: a própria Arbitrum já usou seus poderes de emergência em correções de contratos em 2023 e 2024, e o Optimism mantém estrutura similar com seu Security Council. O que diferencia este episódio é a escala – US$ 71 milhões congelados de um único exploit – e a clareza da trilha on-chain que conectou os fundos a um endereço identificado por análise forense preliminar como vinculado ao Lazarus Group, a unidade de crimes cibernéticos da Coreia do Norte. O contexto regulatório e de segurança nacional fornecido por autoridades policiais às quais o conselho teve acesso foi determinante para a decisão de agir antes da aprovação da comunidade.

Em termos simples, imagine: o síndico do condomínio na Faria Lima e o cofre dos condôminos

Imagine que você mora em um condomínio de alto padrão na Faria Lima onde todos os moradores guardam valores em um cofre coletivo administrado por uma assembleia. O regimento interno prevê que, em caso de roubo comprovado envolvendo um ladrão identificado, o síndico – eleito pelos próprios moradores – pode bloquear preventivamente os fundos rastreados até aquele ladrão sem convocar assembleia de emergência, desde que a maioria do conselho de administração aprove a medida. É exatamente isso que o Arbitrum Security Council fez: o síndico digital agiu antes da assembleia porque o regimento permitia, e agora a assembleia de condôminos – os detentores de ARB – precisará deliberar sobre o destino final dos valores bloqueados.

A analogia funciona bem para explicar o mecanismo de dois estágios: ação imediata pelo conselho seguida de ratificação pela comunidade. Ela também captura a tensão central: se o síndico tem poder de bloquear seu acesso ao cofre em uma emergência, você ainda pode dizer que o cofre é verdadeiramente seu e que ninguém pode tocá-lo sem sua permissão? A resposta honesta é que não inteiramente – e é essa concessão que usuários de L2s implicitamente aceitam ao migrar ativos para redes que ainda não atingiram plena descentralização de seus mecanismos de segurança.

O ponto de ruptura da analogia é este: no condomínio real, o síndico não pode criar novos apartamentos, alterar o tamanho dos ativos de cada condômino nem desfazer transações já realizadas – poderes que, em teoria, um conselho de segurança mal-intencionado em uma L2 ainda imatura poderia exercer. Para o investidor brasileiro que mantém ETH ou tokens DeFi em protocolos construídos sobre a Arbitrum, a lição prática é direta: entenda o modelo de confiança da rede onde seus ativos residem antes de alocar capital significativo, porque a promessa de imutabilidade de uma L2 é tão forte quanto a governança que a sustenta.

Publicidade


O que os dados revelam?

  • ‘O Tamanho do Bloqueio’ – 30.766 ETH congelados, equivalentes a US$ 71 milhões (aproximadamente R$ 411 milhões na cotação de R$ 5,80), transferidos para uma carteira intermediária bloqueada às 23h26 do horário de Brasília em 21 de abril de 2026; o valor representa 24,3% do total de 116.500 rsETH roubados, cujo valor total no momento do ataque era de US$ 292-293 milhões (cerca de R$ 1,70 bilhão).
  • ‘O Quórum do Conselho’ – Nove dos doze membros do Arbitrum Security Council votaram a favor do congelamento após horas de debate interno, atingindo o limiar necessário para ações de emergência sob a constituição da Arbitrum DAO; os três membros dissidentes não tornaram públicos seus argumentos, mas a discussão durou tempo suficiente para indicar que o debate sobre limites de intervenção foi genuíno e não protocolar.
  • ‘A Trilha do Lazarus’ – Análise preliminar da LayerZero e input de autoridades policiais vincularam os fundos ao Lazarus Group, unidade de crimes cibernéticos atribuída à Coreia do Norte e responsável por bilhões em roubos de criptoativos; a identificação do perpetrador por autoridades governamentais foi explicitamente citada como fator determinante para a decisão do conselho de agir antes da aprovação da DAO.
  • ‘O Efeito Aave’ – Após o exploit, os atacantes usaram o rsETH roubado como colateral para tomar empréstimos em Aave, criando posições de dívida que se tornaram inadimplentes à medida que o valor do colateral despencou; o episódio gerou dívidas ruins nos mercados de crédito DeFi e forçou a Kelp DAO a coordenar um fundo de recuperação enquanto avalia opções de compartilhamento de perdas entre usuários afetados.
  • ‘O Mecanismo de Governança’ – Os fundos congelados não podem ser movidos pelo conselho unilateralmente a partir deste ponto; qualquer decisão sobre destinação – seja reembolso a vítimas, queima, transferência para multisig de recuperação ou outro destino – exigirá proposta formal e aprovação pelos detentores de ARB via votação on-chain na Arbitrum DAO, garantindo que a decisão final sobre os recursos pertença à comunidade e não ao conselho de segurança.
  • ‘A Briga LayerZero vs. Kelp’ – A LayerZero atribuiu publicamente a vulnerabilidade à configuração 1-de-1 do sistema DVN adotada pela Kelp DAO, argumentando que tal configuração cria um ponto único de falha sem verificação independente; a Kelp respondeu que seguiu a configuração padrão da própria LayerZero, estabelecendo uma disputa de responsabilidade que ainda não foi resolvida e que pode ter implicações contratuais e legais para ambos os projetos.
  • ‘A Cronologia do Ataque’ – O exploit ocorreu na manhã de sábado, 19 de abril de 2026; o conselho foi convocado em emergência no domingo; a votação e execução do congelamento foram concluídas na segunda-feira, 21 de abril, às 23h26 horário de Brasília – um ciclo de resposta de aproximadamente 48 horas que analistas do setor classificaram como excepcionalmente rápido para uma ação de governança multisig coordenada.

O conjunto de dados revela uma governança de emergência que funcionou dentro de seus parâmetros estabelecidos: o conselho agiu rápido, recuperou uma fração significativa dos ativos antes que fossem dispersados além do alcance, e transferiu a decisão final para a comunidade – exatamente como o mecanismo foi desenhado para funcionar. A questão que os dados não respondem é se esse design, por mais eficiente que seja do ponto de vista de segurança, é compatível com as promessas filosóficas de descentralização que tornaram o Ethereum e seu ecossistema de L2s atraentes para milhões de usuários globais, incluindo os brasileiros que hoje detêm exposição via ETHE11, QETH11 ou diretamente em protocolos DeFi.

O que muda na estrutura do mercado?

Efeito de primeira ordem: O congelamento imediato coloca pressão sobre o preço do token ARB em dois vetores opostos – positivo, porque demonstra que o conselho de segurança é capaz de agir com velocidade e coordenação em crises; negativo, porque expõe publicamente que a rede possui mecanismos centralizados de intervenção que podem afetar fundos de usuários. O TVL da Arbitrum deve sofrer saídas de curto prazo de protocolos que preferem redes sem poderes de emergência, enquanto projetos institucionais e compliance-driven podem ver a ação como sinal de maturidade governamental que aumenta a atratividade da rede para capital regulado.

Efeito de segunda ordem: A percepção de risco para o segmento de liquid restaking – categoria à qual a Kelp DAO pertence com seu rsETH – sofre deterioração significativa após o segundo grande exploit envolvendo pontes cross-chain de tokens de restaking em 2026. Como analisamos anteriormente no CriptoFácil ao cobrir o colapso de US$ 10 bilhões em TVL do DeFi, a combinação de exploits bilionários com corridas bancárias em protocolos de empréstimo está redefinindo o perfil de risco percebido de todo o segmento DeFi. Protocolos de liquid restaking construídos sobre a Arbitrum verão aumento no custo de capital e pressão de usuários por auditorias adicionais de suas configurações de pontes cross-chain.

Publicidade


Efeito de terceira ordem: O episódio entrega ao debate regulatório global um caso de estudo que será citado por reguladores em múltiplas jurisdições – incluindo a CVM e o Banco Central do Brasil – como evidência de que mesmo redes supostamente descentralizadas possuem pontos de controle centralizados que podem ser acionados. Para reguladores que buscam justificativas para exigir mecanismos de reversão de transações ou identificação de usuários como condição para operação legal, o congelamento da Arbitrum é um presente argumentativo; para a tese de que blockchains públicas são incontroláveis e portanto ireguláveis, é um contraponto poderoso que a indústria precisará responder com mais sofisticação do que simplesmente chamar o conselho de “necessário mal temporário”.

A opinião editorial do CriptoFácil sobre este movimento é direta: o Arbitrum Security Council fez exatamente o que foi eleito para fazer, e fez bem – a velocidade de 48 horas e o quórum de nove membros demonstram que o mecanismo de governança de emergência está operacional. O problema não é esta decisão específica, mas a ausência de um roteiro público e com prazo definido para a eliminação progressiva desses poderes de intervenção unilateral à medida que a rede amadurece tecnicamente; sem esse roteiro, cada uso bem-sucedido do poder de emergência normaliza a centralização em vez de tratá-la como defeito temporário a ser corrigido.

Quais os sinais de mercado que importam agora?

Preço e volume do ARB: Monitore o par ARB/USDT nas principais exchanges com atenção especial aos volumes nas primeiras 72 horas após a conclusão do congelamento; saídas acima de 15% no preço com volume crescente sinalizariam desconfiança estrutural, enquanto recuperação com volume decrescente indicaria reação de pânico superada. Use o CoinMarketCap e o painel da Messari para acompanhar métricas de liquidez em profundidade de livro de ordens.

Publicidade


TVL da Arbitrum no DefiLlama: Acompanhe diariamente o TVL agregado dos protocolos construídos sobre a Arbitrum via DefiLlama; quedas superiores a 20% em sete dias sugerem migração estrutural de capital para redes concorrentes como Optimism, Base ou zkSync; estabilização acima de 90% do TVL pré-evento indicaria que o mercado tratou o episódio como circunstancial e não como demérito do protocolo.

Proposta de governança na Arbitrum DAO: A votação formal sobre o destino dos 30.766 ETH congelados é o evento de governança mais relevante do calendário DeFi para as próximas semanas; acompanhe o fórum oficial da Arbitrum DAO em forum.arbitrum.foundation e o portal de votação snapshot.org/#/arbitrumfoundation.eth para identificar quando a proposta formal for publicada e qual a posição dos principais detentores institucionais de ARB.

Saúde dos mercados de crédito no Aave: Monitore via Aave Analytics e DefiLlama a evolução das posições de dívida ruim geradas pelo uso do rsETH roubado como colateral; se as dívidas inadimplentes não forem absorvidas pelo tesouro da Kelp DAO ou por mecanismo de socialização de perdas nos próximos 30 dias, o risco de contágio para outros mercados de empréstimo aumenta materialmente.

Publicidade


Resposta regulatória brasileira e internacional: Observe declarações da CVM, do Banco Central do Brasil e do FATF (Grupo de Ação Financeira Internacional) nas próximas semanas; o congelamento da Arbitrum pode ser citado como precedente em audiências públicas sobre regulamentação de ativos digitais no Brasil, especialmente no contexto das discussões sobre a Resolução BCB 96/2022 e futuras atualizações do marco regulatório cripto nacional.

Endereços on-chain dos atacantes no Arbiscan: Acompanhe os endereços vinculados ao exploit diretamente no Arbiscan; qualquer tentativa de movimentar fundos não congelados – seja para mixers, exchanges descentralizadas ou pontes para outras redes – seria sinal de que os atacantes ainda têm capacidade operacional e pode precipitar novas ações de congelamento em outras cadeias onde ativos roubados foram identificados.

Como sempre, o volume será o árbitro final.

Cenários para ARB e ETH nas próximas semanas

Cenário otimista: A Arbitrum DAO vota pela destinação dos US$ 71 milhões ao reembolso proporcional das vítimas do exploit em até 30 dias, a Kelp DAO anuncia fundo de recuperação cobrindo as perdas residuais, e a narrativa que prevalece é a de governança madura e responsiva; neste cenário, o ARB testa resistência em US$ 0,85 (aproximadamente R$ 4,93), o ETH segura suporte em US$ 1.800 (aproximadamente R$ 10.440), e o TVL da Arbitrum recupera os níveis pré-exploit em seis semanas.

Cenário base: O processo de governança para destinação dos fundos se prolonga por 60 a 90 dias em meio a debates acalorados sobre precedente e descentralização, gerando incerteza que mantém o preço do ARB em faixa comprimida entre US$ 0,55 e US$ 0,70 (entre R$ 3,19 e R$ 4,06); o ETH permanece em consolidação entre US$ 1.600 e US$ 1.900 (entre R$ 9.280 e R$ 11.020), e o segmento de liquid restaking perde 15 a 25% de TVL agregado enquanto o mercado aguarda clareza sobre responsabilização e recuperação.

Cenário pessimista: A disputa entre LayerZero e Kelp DAO sobre responsabilidade se arrasta sem resolução, os fundos congelados ficam presos em debate de governança por mais de seis meses, reguladores internacionais citam o episódio como justificativa para mandatos de controle centralizados sobre protocolos DeFi, e a confiança no segmento de liquid restaking sofre colapso que arrasta o ARB abaixo de US$ 0,40 (aproximadamente R$ 2,32), com o ETH testando suporte em US$ 1.400 (aproximadamente R$ 8.120). Invalidador do bear case: resolução rápida do processo de governança com aprovação de proposta de reembolso antes de 60 dias, acompanhada de anúncio público de roadmap para redução dos poderes de emergência do conselho com prazo definido – esse conjunto de eventos provaria que o mecanismo de segurança fortalece, em vez de enfraquecer, a credibilidade de longo prazo da Arbitrum.

Como isso afeta o investidor brasileiro?

Efeito BRL: Para o investidor brasileiro com exposição a ETH ou protocolos DeFi da Arbitrum, o impacto cambial amplifica o risco em ambas as direções; com o dólar a R$ 5,80, uma queda de 15% no preço do ETH em dólar se traduz em queda de aproximadamente 15% também em reais – sem o amortecimento cambial que costuma suavizar perdas em ativos dolarizados durante períodos de desvalorização do real. Uma carteira de R$ 10.000 alocada em ETH via protocolo na Arbitrum pode absorver impacto combinado de desvalorização do ativo e saídas de TVL que comprimem yields, tornando a relação risco-retorno menos favorável do que parecia antes do exploit.

Acesso prático: Brasileiros que detêm ETH ou ARB diretamente em carteiras próprias conectadas a protocolos na Arbitrum são os mais afetados por qualquer instabilidade de TVL; usuários que acessam exposição ao Ethereum via ETFs na B3 – como ETHE11 e QETH11, que acompanham o preço do ETH – têm exposição ao movimento de preço mas não ao risco de protocolo DeFi específico. Exchanges brasileiras como Mercado Bitcoin, Foxbit e Binance Brasil não oferecem diretamente produtos de liquid restaking como rsETH, de modo que a exposição direta ao caso Kelp DAO é restrita a usuários com experiência em DeFi avançado que operaram na Arbitrum com carteiras não custodiais como MetaMask ou Rabby.

Obrigações fiscais: Para os investidores brasileiros que sofreram perdas com o exploit da Kelp DAO ou que realizaram operações com ARB ou ETH no período de volatilidade, a Lei 14.754/2023 e a Instrução Normativa 1.888 da Receita Federal estabelecem obrigações claras de reporte e tributação. Ganhos de capital em criptoativos acima de R$ 35.000 mensais estão sujeitos à tabela progressiva de 15% a 22,5%, com recolhimento via DARF até o último dia útil do mês seguinte à operação; perdas realizadas podem ser compensadas com ganhos futuros, mas precisam ser corretamente registradas no programa GCAP e declaradas no IRPF. Em situações de perdas por hack – que levantam questões sobre se constituem perda de capital dedutível ou evento distinto – a complexidade jurídica é suficiente para que a recomendação seja unívoca: consulte um contador especializado em criptoativos antes de declarar.

Riscos e o que observar

  • «Precedente de Congelamento em Cascata» – O maior risco de longo prazo não é este congelamento específico, mas a normalização do poder de congelamento como ferramenta padrão de resposta a crises em L2s; se o caso da Arbitrum for percebido como bem-sucedido sem consequências para sua posição de mercado, outros conselhos de segurança de redes como Optimism, Base e zkSync terão incentivo implícito para exercer poderes similares com limiares progressivamente mais baixos de urgência. Gatilho a monitorar: qualquer ação de congelamento em outra L2 nas próximas oito semanas citando o caso Arbitrum como precedente.
  • «Risco Regulatório de Duplo Uso» – Reguladores que buscam justificativas para exigir backdoors ou mecanismos de reversão em protocolos DeFi como condição para operação legal podem usar este episódio como evidência de que a infraestrutura técnica para intervenção já existe e foi validada pela própria indústria; no Brasil, onde o marco regulatório cripto ainda está sendo construído, esse argumento pode aparecer em consultas públicas da CVM ou do Banco Central nos próximos meses. O que observar: menções ao caso Arbitrum em documentos oficiais da CVM, BCB ou FATF sobre regulação DeFi.
  • «Contágio no Ecossistema Kelp» – O fundo de recuperação da Kelp DAO ainda não tem estrutura pública definida, e a disputa de responsabilidade com a LayerZero pode atrasar ou inviabilizar reembolsos, forçando usuários afetados a litigar ou aceitar perdas permanentes; se o processo de recuperação se arrastar, o TVL da Kelp continuará em colapso e poderá contaminar a percepção de outros protocolos de liquid restaking como ether.fi e Renzo. Gatilho a monitorar: ausência de proposta formal de fundo de recuperação da Kelp DAO nos próximos 15 dias.
  • «Captura de Governança na DAO» – A votação sobre o destino dos US$ 71 milhões congelados é uma oportunidade para que grandes detentores de ARB – incluindo fundos de venture capital com posições expressivas no token – influenciem a decisão em favor de resultados que maximizem sua posição em detrimento dos usuários de varejo afetados pelo exploit; concentração de poder de voto em poucas carteiras é um risco estrutural documentado em DAOs com tokens não igualitariamente distribuídos. O que observar: distribuição do poder de voto nas primeiras 48 horas após publicação da proposta formal no fórum da Arbitrum DAO.
  • «Reputação do Modelo DVN da LayerZero» – Se a disputa entre LayerZero e Kelp DAO concluir que a configuração padrão 1-de-1 do sistema DVN é insegura por design, dezenas de outros protocolos que usam a infraestrutura da LayerZero com configurações similares estarão expostos a vetores de ataque idênticos; como analisamos ao cobrir a onda de hacks de abril de 2026 que superou US$ 600 milhões em perdas, a concentração de infraestrutura crítica em poucos provedores cross-chain amplifica o risco sistêmico para todo o ecossistema DeFi. Gatilho a monitorar: auditoria pública dos contratos LayerZero DVN revelando outros protocolos com configuração 1-de-1 ainda ativos.
  • «Risco de Dispersão dos Ativos Não Congelados» – Os US$ 71 milhões congelados representam apenas 25% do total roubado; os outros 75% – aproximadamente US$ 221 milhões (cerca de R$ 1,28 bilhão) – continuam sob controle dos atacantes, possivelmente o Lazarus Group, com histórico documentado de usar mixers, exchanges descentralizadas e pontes cross-chain para lavar fundos antes que rastreamento forense os alcance. O que observar: movimentações nos endereços vinculados ao exploit identificadas por plataformas como Chainalysis, Arkham Intelligence ou ZachXBT nas próximas semanas.

O cenário é binário – governança madura que salva o DeFi ou centralização disfarçada que o define

Se o Arbitrum Security Council publicar um roadmap formal e com prazo definido para a descontinuação progressiva de seus poderes de congelamento unilateral à medida que tecnologias de prova de fraude madurecem; se a Arbitrum DAO aprovar em até 60 dias uma proposta de reembolso integral das vítimas do exploit da Kelp DAO utilizando os US$ 71 milhões congelados; se a Kelp DAO e a LayerZero resolverem publicamente a disputa de responsabilidade e a LayerZero atualizar suas configurações padrão para exigir multi-DVN em todas as novas integrações; e se o TVL da Arbitrum recuperar 90% de seus níveis pré-exploit em seis semanas – então abril de 2026 será catalogado como o mês em que o ecossistema de L2s demonstrou que governança de emergência bem desenhada pode coexistir com a trajetória de descentralização, e o ARB terá fundamentos para testar novamente US$ 0,85 (aproximadamente R$ 4,93) com convicção de médio prazo.

Caso contrário, se a votação de governança se arrastar por mais de 90 dias em debates estéreis sobre precedente; se reguladores de múltiplas jurisdições utilizarem o episódio como argumento para mandatos de controle centralizado sobre protocolos DeFi; e se o segmento de liquid restaking sofrer saídas de TVL superiores a 40% nas próximas oito semanas sem sinal de recuperação – então o congelamento dos US$ 71 milhões pela Arbitrum será lembrado não como o momento em que a indústria provou sua maturidade, mas como o ponto de inflexão em que a promessa de neutralidade e imutabilidade das finanças descentralizadas cedeu definitivamente ao pragmatismo de redes que ainda dependem de conselhos eleitos para garantir sua integridade; e o preço que o mercado cobrará por essa concessão será medido não apenas em dólares de TVL perdido, mas em décadas de reconstrução de credibilidade filosófica.

Siga o CriptoFacil no
Google News CriptoFacil

O post Arbitrum congela US$ 71 milhões em ETH e reacende debate sobre descentralização apareceu primeiro em CriptoFacil.
reino-unido-stablecoin-1493x840-1

Reino Unido avança com regras para stablecoins e depósitos tokenizados

Reino Unido avança com regras para stablecoins e depósitos tokenizados

Siga o CriptoFacil no
Google News CriptoFacil

O Governo do Reino Unido e a Financial Conduct Authority (FCA), em conjunto com o Banco da Inglaterra (Bank of England – BoE), publicaram em novembro de 2025 um plano integrado de regulamentação de pagamentos digitais que abrange stablecoins lastreadas em moeda fiduciária e depósitos tokenizados, propondo limites temporários de retenção de £10.000 a £20.000 (aproximadamente R$ 75.000 a R$ 150.000 na cotação atual de R$ 7,50 por libra) para pessoas físicas e de £10 milhões (cerca de R$ 75 milhões) para a maioria das empresas – com exceções para liquidações em mercado atacadista e participantes de sandboxes regulatórios -, além de exigir que emissores de stablecoins sistêmicas mantenham ao menos 40% de suas reservas como depósitos sem remuneração no próprio BoE e até 60% em títulos de curto prazo do governo britânico, num arcabouço que divide a supervisão entre o BoE (risco prudencial para emissores sistêmicos) e a FCA (conduta e proteção ao consumidor para emissores não sistêmicos), e cuja consulta pública se encerra em breve antes de regras finais previstas para 2026 – tudo num momento em que o mercado global de stablecoins já supera US$ 320 bilhões (aproximadamente R$ 1,92 trilhão na cotação de R$ 6,00 por dólar), tornando a postura britânica uma das mais relevantes fora dos Estados Unidos e da União Europeia.

A pergunta que domina as mesas de operação é clara: o Reino Unido está construindo o arcabouço regulatório mais robusto e seguro do mundo para ativos digitais de pagamento – ou está erguendo barreiras protecionistas que vão sufocar a inovação e entregar a liderança global ao dólar digital americano?

Publicidade


Contexto do mercado

A trajetória regulatória britânica para stablecoins não surgiu do nada: ela tem raízes na Financial Services and Markets Act 2023, legislação que estabeleceu as bases para a autorização de emissores de stablecoins lastreadas em libras esterlinas ou dólares americanos, inaugurando um processo de consultas que o BoE e a FCA conduziram ao longo de 2024 por meio de sandboxes de inovação. O choque sistêmico de março de 2023 – quando a quebra do Silicon Valley Bank fez o USDC da Circle perder temporariamente sua paridade com o dólar – foi determinante para que os reguladores britânicos adotassem uma postura mais conservadora do que a do regulamento MiCA da União Europeia, implementado em junho de 2024, e muito mais cautelosa do que a abordagem emergente nos Estados Unidos.

Como analisamos anteriormente no CriptoFácil ao cobrir o crescimento do mercado global, o mercado de stablecoins atingiu US$ 320 bilhões com recuo na dominância do USDT – um dado que ilustra exatamente por que os reguladores de Londres tratam o tema com urgência crescente. Quando o mercado tem esse tamanho, uma corrida bancária digital num emissor sistêmico britânico pode propagar instabilidade para além das fronteiras do sistema financeiro tradicional, argumento que o Vice-Governador do BoE, Dave Ramsden, utilizou ao alertar publicamente que regras frouxas para stablecoins poderiam deflagrar uma fuga de depósitos bancários e provocar uma contração de crédito de proporções sistêmicas no Reino Unido.

No plano comparativo global, o contraste é marcante: enquanto o Reino Unido propõe tetos de retenção e reservas compulsórias no banco central, o Congresso americano avança com o GENIUS Act, legislação que – como analisamos no CriptoFácil ao cobrir o relatório da Casa Branca sobre stablecoins e o Clarity Act – favorece uma abordagem mais permissiva, apostando na expansão do dólar digital como instrumento de hegemonia financeira americana. Analistas do JPMorgan já sinalizaram que, fora dos EUA, reguladores como o BoE tendem a preferir depósitos tokenizados – emitidos por bancos já supervisionados – sobre stablecoins puras emitidas por entidades não bancárias, exatamente porque os primeiros ficam dentro do perímetro de supervisão bancária convencional.

Em termos simples, imagine

Imagine que o Banco Central do Brasil (BCB) decidisse regular o Pix de forma que qualquer empresa privada – não apenas bancos – pudesse emitir uma versão digital do real, chamada de “real tokenizado privado”, mas com uma condição: nenhuma pessoa física poderia guardar mais de R$ 75.000 nesse instrumento, e a empresa emissora seria obrigada a depositar 40% do total emitido diretamente no Banco Central, sem receber juros sobre esse valor. Qualquer empresa que quisesse operar precisaria de uma licença separada do BCB para questões prudenciais e do Conselho Monetário Nacional para proteção do consumidor – e só após aprovação de ambos poderia disponibilizar o produto ao público. Essa metáfora captura bem a estrutura que o Reino Unido está montando para stablecoins e depósitos tokenizados.

O paralelo com o DREX – o real digital do Banco Central do Brasil – também é pertinente: assim como o DREX nasce dentro do perímetro regulado pelo BCB, o arcabouço britânico tenta garantir que qualquer moeda digital de uso amplo permaneça sob controle das autoridades monetárias, seja diretamente (no caso de emissores sistêmicos) ou indiretamente via regras de conduta da FCA.

A analogia, porém, quebra em um ponto crítico: o Pix e o DREX são projetos de infraestrutura pública, conduzidos pelo próprio banco central, ao passo que o modelo britânico admite emissores privados de stablecoins – desde que submetidos a uma grade regulatória densa. A diferença não é cosmética: significa que empresas como a Circle (emissora do USDC) ou potenciais emissores de uma “sterlecoin” poderiam operar no Reino Unido, mas com restrições que tornam o modelo de negócios radicalmente diferente do que funciona hoje nos EUA – onde não há tetos de retenção e os requisitos de reserva são menos onerosos.

Publicidade


O que os dados revelam?

  • ‘Teto de Retenção Individual’ – O BoE propõe limites de £10.000 a £20.000 (entre R$ 75.000 e R$ 150.000) por pessoa física, com teto de £10 milhões (R$ 75 milhões) para a maioria das empresas. Esses limites visam evitar que stablecoins sistêmicas absorvam depósitos que hoje ficam em bancos comerciais, preservando a capacidade dessas instituições de conceder crédito – mas, na prática, impedem que o instrumento funcione como reserva de valor relevante para grandes detentores.
  • ‘Reservas Compulsórias no BoE’ – Emissores classificados como sistêmicos devem manter ao menos 40% de suas reservas como depósitos não remunerados diretamente no Banco da Inglaterra, com até 60% em títulos de curto prazo do governo britânico. O custo de carregamento desse 40% sem remuneração é substancial: com a taxa de referência britânica (**Bank Rate**) em 4,75% ao ano, cada £1 bilhão (R$ 7,5 bilhões) de reserva não remunerada representa um custo anual implícito de £47,5 milhões (R$ 356 milhões) para o emissor.
  • ‘Supervisão Dupla e Bifurcada’ – Stablecoins não sistêmicas ficam sob supervisão exclusiva da FCA; as sistêmicas recebem supervisão dual – BoE para risco prudencial e FCA para conduta. Esse modelo cria dois regimes com exigências distintas, e a fronteira entre “sistêmico” e “não sistêmico” ainda não foi precisamente definida, o que gera incerteza regulatória relevante para emissores em fase de crescimento.
  • ‘Reação da Indústria’ – Empresas como a Coinbase e associações do setor criticaram duramente os limites propostos, argumentando que são custosos para implementar tecnicamente, criam desvantagem competitiva frente aos EUA e à UE – que não adotam tetos de retenção – e favorecem desproporcionalmente grandes instituições financeiras já estabelecidas em detrimento de fintechs menores e mais inovadoras.
  • ‘Depósitos Tokenizados como Alternativa Preferida’ – Analistas do JPMorgan apontam que o modelo britânico, ao impor custos elevados sobre stablecoins privadas, empurra naturalmente a inovação para depósitos tokenizados emitidos por bancos já licenciados – instrumentos que, como demonstrado por projetos como o explorado pelo CriptoFácil ao cobrir o uso de ativos tokenizados como colateral em DeFi, já encontram aplicações práticas em mercados de empréstimo descentralizados.
  • ‘Alinhamento com os EUA em Negociação’ – A chanceler britânica Rachel Reeves se reuniu com o Secretário do Tesouro americano Scott Bessent em setembro de 2025, sinalizado esforços de alinhamento regulatório transatlântico. O resultado dessas negociações pode determinar se o Reino Unido suaviza seus tetos de retenção para evitar arbitragem regulatória – situação em que emissores simplesmente migram operações para jurisdições menos restritivas.

Em conjunto, esses dados apontam para um dilema estrutural que o Reino Unido ainda não resolveu: a proteção sistêmica que o BoE busca com reservas compulsórias e tetos de retenção tem um custo de competitividade mensurável, e a tensão entre estabilidade financeira e liderança na economia digital vai definir o formato final das regras quando a consulta pública se encerrar e os comentários da indústria forem processados ao longo de 2026.

O que muda na estrutura do mercado?

Efeito de primeira ordem: Emissores de stablecoins que já operam no Reino Unido ou planejam fazê-lo – incluindo potenciais emissores de stablecoins em libra esterlina – terão de recalibrar seus modelos de negócio para absorver o custo das reservas não remuneradas no BoE e o limite operacional imposto pelos tetos de retenção. Na prática, os emissores serão forçados a cobrar taxas mais altas pelo uso de suas stablecoins ou a aceitar margens menores – o que comprime a viabilidade econômica de projetos menores e favorece players com escala suficiente para diluir o custo regulatório.

Efeito de segunda ordem: O mercado de depósitos tokenizados britânico ganha vantagem competitiva indireta: como bancos já detêm licença prudencial e já mantêm reservas no BoE, o custo incremental de emitir depósitos tokenizados é estruturalmente menor do que o custo de conformidade para um emissor de stablecoin não bancário. Isso tende a acelerar a digitalização dos balanços bancários britânicos – com Barclays, HSBC e NatWest em posição de vantagem – enquanto startups de stablecoin pura enfrentam um ambiente de entrada mais hostil. A consequência global é um possível direcionamento de liquidez de stablecoin para jurisdições mais permissivas, como os EUA, ampliando a dominância do dólar digital em relação à libra digital.

Publicidade


Efeito de terceira ordem: No longo prazo, o arcabouço britânico pode influenciar diretamente a postura do Banco Central do Brasil e de outros bancos centrais de economias emergentes que observam o Reino Unido como referência regulatória. Se o modelo britânico – reservas compulsórias, tetos de retenção, supervisão bifurcada – demonstrar eficácia na prevenção de corridas bancárias digitais sem sufocar o crescimento do mercado, ele poderá se tornar um template para regulações do DREX e de stablecoins privadas em reais. Se fracassar – levando a fuga de emissores e perda de competitividade para Londres – servirá como advertência de que regulação excessivamente conservadora tem preço sistêmico. A opinião editorial do CriptoFácil sobre este movimento é direta: o Reino Unido está cometendo o erro clássico de regular o risco de ontem enquanto o mercado inventa o risco de amanhã – os tetos de retenção fazem sentido para proteger bancos hoje, mas criam um gargalo artificial que vai empurrar inovação e liquidez para fora de Londres exatamente quando a cidade mais precisa atrair capital em ativos digitais para compensar o isolamento pós-Brexit.

Quais os sinais de mercado que importam agora?

  • ‘Resultado da Consulta Pública’ – O documento de consulta publicado pelo BoE em 10 de novembro de 2025 tem prazo de resposta iminente. Monitore o volume e a qualidade das respostas submetidas por emissores como Circle, Coinbase e bancos britânicos diretamente no site do BoE (bankofengland.co.uk). Se a maioria das respostas de grandes players pedir revisão dos tetos de retenção, há probabilidade real de que o BoE flexibilize os números antes da publicação das regras finais em 2026.
  • ‘Pedidos de Licença FCA para Stablecoins’ – O número de aplicações de licença submetidas à FCA sob o novo regime será um termômetro direto de interesse do mercado. Monitore o registro público da FCA (register.fca.org.uk): se menos de cinco emissores solicitarem licença nos primeiros seis meses após a publicação das regras finais, será sinal de que a indústria considerou o ambiente regulatório inviável comercialmente.
  • ‘Dominância de USDC e USDT no Mercado Britânico’ – Acompanhe a distribuição geográfica de uso de stablecoins via Chainalysis e CoinGecko: se o volume de transações em stablecoins em libra esterlina não crescer acima de 5% do total britânico nos 12 meses após as regras finais, o modelo terá falhado em criar um produto doméstico competitivo.
  • ‘Alinhamento Regulatório EUA-Reino Unido’ – Qualquer comunicado conjunto entre o Tesouro americano e o HM Treasury britânico indicando convergência de padrões de reserva ou equivalência mútua de licenças será um gatilho de alta para emissores com presença nos dois mercados – incluindo Circle e Paxos. Acompanhe declarações via HM Treasury (gov.uk/government/organisations/hm-treasury).
  • ‘Postura do BCB sobre Stablecoins Privadas’ – Qualquer consulta pública ou nota técnica do Banco Central do Brasil referenciando o modelo britânico como benchmark para regulação de stablecoins em reais será sinal de que o impacto do arcabouço do BoE está chegando ao mercado doméstico brasileiro. Monitore o portal do BCB (bcb.gov.br) e as atas do Comitê de Estabilidade Financeira (Comef).

Como sempre, o volume de pedidos de licença e o fluxo de capital para emissores britânicos ou para jurisdições alternativas serão os árbitros finais da eficácia deste arcabouço regulatório.

Como isso afeta o investidor brasileiro?

Efeito BRL: Para o investidor brasileiro, o impacto mais direto é indireto – e isso importa entender. Você que mantém posições em USDT ou USDC não será afetado imediatamente pelas regras britânicas, pois elas se aplicam a emissores e distribuidores operando no Reino Unido. No entanto, se o arcabouço britânico pressionar a Circle ou outros emissores a reestruturar suas operações globais para cumprir exigências de reserva em múltiplas jurisdições, o custo operacional adicional pode se refletir em spreads maiores ou na disponibilidade reduzida de liquidez em mercados emergentes como o Brasil – uma consequência de segunda ordem que merece acompanhamento. Adicionalmente, qualquer sinal de que o modelo britânico inspira o BCB a impor restrições similares ao uso de stablecoins privadas no contexto do DREX terá impacto direto no custo e na liberdade de uso desses instrumentos por brasileiros em plataformas domésticas.

Publicidade


Acesso prático: Você não precisa operar no Reino Unido para ser afetado por essas regras, mas se quiser acompanhar a evolução do mercado de stablecoins reguladas britânicas, as principais plataformas disponíveis para brasileiros com exposição global são a Binance Brasil, a Coinbase Brasil e o Mercado Bitcoin – todas oferecem pares em USDT e USDC. Para exposição a depósitos tokenizados de forma indireta, ETFs listados na B3 como o HASH11 oferecem exposição diversificada ao setor cripto sem necessidade de custódia direta. O Foxbit e a NovaDAX também disponibilizam stablecoins para investidores brasileiros com interface em português e suporte local. Acompanhe se alguma dessas plataformas passa a listar stablecoins lastreadas em libra esterlina no futuro – isso seria um sinal de que o mercado britânico regulamentado está produzindo produtos acessíveis globalmente.

Atenção fiscal: Se você opera com stablecoins – qualquer que seja a jurisdição de origem do emissor -, suas obrigações fiscais no Brasil seguem regras claras e não mudam em função da regulamentação britânica. Pela Lei 14.754/2023 e pela Instrução Normativa 1.888 da Receita Federal, toda alienação de criptoativos com ganho de capital deve ser declarada e tributada, com alíquotas progressivas de 15% a 22,5% sobre o ganho apurado. Operações acima de R$ 35.000 mensais não gozam de isenção e exigem o recolhimento via DARF até o último dia útil do mês seguinte à alienação, com apuração pelo sistema GCAP da Receita Federal. Consulte obrigatoriamente um contador especializado em criptoativos para garantir que sua estrutura de uso de stablecoins – incluindo rendimentos em protocolos DeFi – está corretamente enquadrada na legislação vigente.

Riscos e o que observar

  • Fuga regulatória para outras jurisdições – O risco mais imediato é que emissores de stablecoins relevantes optem por se licenciar nos EUA, em Singapura ou nos Emirados Árabes Unidos em vez de no Reino Unido, esvaziando o mercado londino de inovação em ativos digitais de pagamento e tornando o arcabouço britânico uma regulação sem mercado para regular. Gatilho a monitorar: anúncios de relocalização ou de priorização de outras jurisdições por emissores como Circle, Paxos ou Tether nos 12 meses após a publicação das regras finais em 2026 – acompanhe via comunicados oficiais das empresas e cobertura do Financial Times.
  • Contração de crédito bancário britânico – O Vice-Governador Dave Ramsden alertou para o risco inverso: se os tetos de retenção não forem suficientes para conter a migração de depósitos de bancos para stablecoins, o crédito bancário britânico pode se contrair, elevando o custo de financiamento para empresas e famílias no Reino Unido. Gatilho a monitorar: qualquer dado de redução de depósitos bancários acima de 3% em instituições de médio porte britânicas nos 6 meses após a implementação das regras – acompanhe via relatórios de estabilidade financeira do BoE em bankofengland.co.uk.
  • Desalinhamento com o MiCA europeu – O Reino Unido já diverge do regulamento MiCA da UE em pontos cruciais – notadamente os tetos de retenção, que o MiCA não prevê. Essa divergência pode criar fricção para emissores que operam simultaneamente no mercado europeu e no britânico, exigindo estruturas jurídicas e de reserva distintas para cada jurisdição, o que aumenta custos e complexidade operacional. O que observar: se emissores licenciados sob o MiCA publicarem análises de custo-benefício indicando que o mercado britânico não justifica uma licença adicional, o Reino Unido terá sinalizando um fracasso de política regulatória – monitorar via relatórios da European Crypto Initiative (EUCI) e da Crypto Council for Innovation.
  • Risco de corrida bancária digital – O próprio risco que a regulação tenta mitigar pode materializar-se durante o período de transição, quando as regras já estiverem anunciadas mas ainda não implementadas: usuários que antecipem restrições futuras podem converter depósitos bancários em stablecoins rapidamente, antes dos limites entrarem em vigor. Gatilho a monitorar: qualquer pico de inflows em stablecoins denominadas em libra esterlina superior a 50% acima da média semanal nos meses que precedem a implementação das regras finais – acompanhe via DefiLlama e CoinGecko.
  • Impacto no DREX e regulação brasileira – Se o Banco Central do Brasil interpretar o arcabouço britânico como modelo a ser replicado no contexto do DREX – incluindo restrições ao volume de stablecoins privadas em reais -, o investidor brasileiro pode se ver diante de limites semelhantes aos propostos em Londres, restringindo o uso de instrumentos que hoje circulam livremente em plataformas domésticas. Gatilho a monitorar: qualquer consulta pública ou nota técnica do BCB mencionando explicitamente o modelo britânico de reservas compulsórias ou tetos de retenção como referência – acompanhe via portal do BCB e boletins do Comef.

O cenário final

A disputa regulatória global em torno de stablecoins e depósitos tokenizados está longe de ser uma abstração acadêmica – ela vai determinar quais moedas digitais os brasileiros usarão para pagar, poupar e investir nos próximos cinco anos, e em que jurisdições a inovação financeira vai florescer ou murchar. O arcabouço britânico, com seus tetos de retenção e reservas compulsórias, representa uma aposta clara: melhor ter um mercado menor e mais controlado do que arriscar um colapso sistêmico de um emissor de escala. É uma postura defensável – mas seu custo em termos de competitividade será revelado apenas quando as regras finais entrarem em vigor e o mercado votar com os pés.

Publicidade


O cenário é binário: se o Reino Unido publicar regras finais em 2026 com tetos de retenção revisados para cima (acima de £50.000 para pessoas físicas), se pelo menos três grandes emissores internacionais de stablecoins solicitarem licença à FCA dentro de 12 meses da publicação, e se houver alguma forma de equivalência regulatória negociada com os EUA – então o arcabouço britânico terá encontrado o equilíbrio entre estabilidade e competitividade, e Londres poderá se firmar como o terceiro polo global de regulação de ativos digitais, com impacto positivo na institucionalização do mercado global de stablecoins e, indiretamente, na segurança dos instrumentos que o investidor brasileiro já usa no cotidiano cripto; caso contrário, se os tetos forem mantidos nos níveis propostos, os emissores relevantes priorizarem EUA e UE, e o BCB interpretar o fracasso britânico como sinal de que regulação de stablecoins privadas é inviável – então o DREX se tornará o único instrumento de pagamento digital tolerado no Brasil, e o espaço para inovação privada em moedas digitais de pagamento será significativamente comprimido em solo nacional.

Siga o CriptoFacil no
Google News CriptoFacil

O post Reino Unido avança com regras para stablecoins e depósitos tokenizados apareceu primeiro em CriptoFacil.

bitcoin-zcash-mercado-criptomoedas-1493x840-1

Rali cripto de hoje: por que Bitcoin, Zcash e altcoins estão subindo

Bitcoin sobe com força, Zcash dispara 56% e mercado cripto reage a alívio geopolítico, expectativa sobre o Fed e sinal técnico de rompimento.

Siga o CriptoFacil no
Google News CriptoFacil

Bitcoin (BTC) saltou para US$ 76.000 (aproximadamente R$ 456.000 ao câmbio corrente de R$ 6,00), acumulando ganhos superiores a 8,3% nos últimos sete dias, enquanto Zcash (ZEC) disparou para US$ 315 (aproximadamente R$ 1.890), com alta de 56% na semana – volume diário superando US$ 1 bilhão (R$ 6 bilhões) confirma que não se trata de especulação de varejo isolada. Venice Token, Canton e Monad registram altas superiores a 5% na sessão de hoje, com o Venice Token acumulando valorização de quase 1.000% desde as mínimas do ano. Três catalisadores convergem simultaneamente: a negociação de um acordo nuclear entre EUA e Irã conduzida pelo presidente Donald Trump, o depoimento de Kevin Warsh – candidato a presidente do Federal Reserve – perante o Senate Banking Committee, e a formação de um padrão técnico de triângulo ascendente no gráfico do Bitcoin que projeta alvo em US$ 93.500 (R$ 561.000).

A pergunta que domina as mesas de operação é clara: esse rali reúne catalisadores suficientemente sólidos para sustentar uma recuperação estrutural rumo a US$ 93.500, ou estamos diante de um bull trap alimentado por euforia geopolítica que pode se desfazer nas próximas 72 horas caso as negociações com o Irã travem?

Publicidade


O que explica essa movimentação?

Em termos simples, pense na B3 no dia em que o Banco Central surpreende o mercado com um corte de juros maior do que o esperado: os ativos de risco sobem em cascata porque o custo de oportunidade de mantê-los cai abruptamente. O que está acontecendo hoje no mercado cripto segue lógica semelhante, só que com dois gatilhos simultâneos – um geopolítico e um monetário – pressionando o mesmo botão ao mesmo tempo.

O mecanismo geopolítico funciona assim: um acordo nuclear entre EUA e Irã retiraria do tabuleiro a ameaça de ataques a infraestrutura de petróleo no Golfo Pérsico, que é responsável por parcela significativa da oferta global de hidrocarbonetos. Com o risco de ruptura de oferta se dissipando, o barril Brent recuou para US$ 95 (R$ 570) e o WTI para US$ 86 (R$ 516). Petróleo mais barato significa pressão inflacionária menor, o que abre espaço para o Fed cortar juros – e juros menores nos EUA historicamente empurram capital para ativos de maior risco, incluindo criptoativos.

O mecanismo monetário reforça esse fluxo: Kevin Warsh, cotado para substituir Jerome Powell na presidência do Federal Reserve em maio, testemunha hoje no Senate Banking Committee. Analistas de mercado avaliam que Warsh seria o primeiro chair do Fed a se posicionar abertamente favorável ao setor cripto, além de demonstrar maior disposição para cortes de juros do que Powell. Como analisamos anteriormente no CriptoFácil ao cobrir o fluxo institucional que lidera as entradas em fundos cripto, o mercado responde antecipadamente a mudanças na política monetária americana antes mesmo de elas se materializarem.

Por fim, o catalisador técnico: o Bitcoin formou um padrão de triângulo ascendente com linha horizontal em US$ 76.200 (R$ 457.200) e linha de suporte ascendente conectando as mínimas desde fevereiro. O indicador Supertrend virou de vermelho para verde, com RSI e MACD em ascensão – configuração que historicamente precede rompimentos expressivos de curto prazo. A convergência desses três vetores – geopolítica, política monetária e técnica – explica por que o rali de hoje tem amplitude, afetando desde o Bitcoin até moedas de privacidade como o Zcash.

O que os dados revelam?

  • «O Motor Principal» – O Bitcoin opera em US$ 76.000 (R$ 456.000), com alta semanal de 8,3% e triângulo ascendente formado com vértice em US$ 76.200 (R$ 457.200). O Supertrend virou para verde pela primeira vez desde fevereiro, e RSI e MACD continuam em trajetória ascendente – combinação que sinaliza momentum sustentado, não apenas spike pontual.
  • «O Destaque da Semana» – Zcash (ZEC) atingiu US$ 315 (R$ 1.890), acumulando 56% em sete dias e superando em muito o ganho semanal do Bitcoin. O volume diário do ZEC superou US$ 1 bilhão (R$ 6 bilhões) – nível que indica participação institucional expressiva, segundo dados de mercado. O crescimento das shielded liquidity pools, que agora representam mais de 60% do supply total do Zcash, sugere adoção crescente dos recursos de privacidade pela base de usuários e potencial entrada de participantes institucionais sensíveis a confidencialidade.
  • «A Bomba de Retorno» – Venice Token acumula alta de quase 1.000% a partir das mínimas do ano, com ganho adicional de mais de 5% na sessão de hoje. A magnitude do movimento coloca o Venice Token na categoria de ativos de alto risco e alta volatilidade – adequados apenas a perfis que aceitam risco de perda total de capital.
  • «O Alívio do Barril» – O petróleo Brent recuou para US$ 95 (R$ 570) e o WTI para US$ 86 (R$ 516), refletindo a precificação de redução do risco geopolítico no Oriente Médio. Historicamente, quedas expressivas no petróleo coincidem com janelas de alta em ativos de risco, pois comprimem expectativas inflacionárias e reduzem a pressão sobre os bancos centrais para manter juros elevados.
  • «O Voto que Importa» – Kevin Warsh testemunha hoje perante o Senate Banking Committee. Analistas de mercado descrevem Warsh como potencialmente “o primeiro Fed Chair abertamente favorável à indústria cripto” – se confirmado, a sinalização inauguraria um novo ciclo de legitimidade institucional para o setor. O principal risco desta tese é que Warsh teria apenas um voto no FOMC, precisando convencer os demais membros do comitê – tarefa não trivial com inflação ainda acima da meta de 2,0%.
  • «O Potencial Institucional» – A Grayscale Research publicou estudo posicionando o Zcash como “o mais credível desafiante do Bitcoin no setor de moedas de privacidade – com potencial de 18x de valorização”, fornecendo validação institucional para a narrativa de privacidade que atualmente ancora o ZEC. O movimento do Zcash não é isolado: Monero também avançou durante o mesmo período, indicando rotação setorial para moedas de privacidade como classe.
  • «Canton e Monad» – Tanto Canton quanto Monad registram altas superiores a 5% na sessão de hoje, acompanhando o movimento amplo de altcoins. Como analisamos anteriormente no CriptoFácil ao cobrir a rotação de mercado e a alta de altcoins em 2026, esses movimentos simultâneos em múltiplas camadas do mercado altcoin tendem a confirmar que o capital está saindo do Bitcoin e migrando para ativos de maior beta – padrão característico das fases intermediárias de bull market.

Em conjunto, os dados revelam um rali com estrutura mais sólida do que os spikes de uma única sessão observados em outros momentos do ano: a combinação de volume institucional no Zcash acima de US$ 1 bilhão, breakout técnico confirmado pelo Supertrend no Bitcoin e dois catalisadores fundamentais convergindo no mesmo dia reduz – sem eliminar – a probabilidade de reversão imediata. Em síntese, o mercado está precificando um cenário de menor risco geopolítico e maior frouxidão monetária ao mesmo tempo, e esse é um cocktail historicamente favorável a criptoativos.

O que muda na estrutura do mercado?

Efeito de primeira ordem: A alta simultânea de Bitcoin e altcoins com narrativas distintas – privacidade no caso do Zcash, infraestrutura no caso de Canton e Monad – indica que o rali não está concentrado em um único setor. Isso aumenta a liquidez total do mercado cripto, reduz o spread entre ativos líderes e seguidores e facilita a entrada de capital novo sem que um único ativo absorva todo o fluxo. Para o Bitcoin especificamente, o rompimento técnico acima de US$ 76.000 (R$ 456.000) com volume relevante cria o que os operadores chamam de “compressão de supply” – vendedores que estavam esperando esse nível para realizar tendem a se mover para cima do preço corrente.

Publicidade


Efeito de segunda ordem: Se o Zcash confirmar fechamento acima de US$ 315 (R$ 1.890) com os volumes atuais, a narrativa de moedas de privacidade ganha tração institucional suficiente para atrair cobertura de analistas de grandes bancos e gestoras – o que por sua vez alimenta novas entradas de capital. Paralelamente, o depoimento de Warsh hoje estabelece o primeiro registro público de um potencial Fed Chair sobre criptoativos: qualquer declaração positiva torna-se referência para os próximos meses de debate regulatório nos EUA, com reflexo direto no ambiente regulatório brasileiro via pressão do mercado sobre o Banco Central do Brasil e a CVM.

Efeito de terceira ordem: Um acordo nuclear EUA-Irã bem-sucedido reposicionaria o Oriente Médio como região de menor risco sistêmico global, reduzindo a alocação em ativos de refúgio como ouro e aumentando o apetite por ativos de risco em mercados emergentes – incluindo o Brasil. Isso poderia comprimir o dólar frente ao real, o que, paradoxalmente, reduziria o ganho em BRL de posições cripto para investidores brasileiros mesmo com preços em dólar subindo. A questão cambial é, portanto, um fator estrutural que o investidor local precisa monitorar lado a lado com os preços em USD.

A opinião editorial do CriptoFácil sobre este movimento é direta: o rali de hoje tem mais substância do que a maioria dos movimentos de curto prazo observados em 2025, mas sua sustentabilidade depende de pelo menos dois dos três catalisadores se materializando em resultados concretos – acordo nuclear assinado, Warsh confirmado com postura dovish, ou rompimento técnico do Bitcoin acima de US$ 76.200 (R$ 457.200) em fechamento diário. Um catalisador isolado não sustenta a estrutura.

Publicidade


O rali de hoje sinaliza recuperação estrutural ou apenas uma armadilha de alta?

Cenário otimista: O acordo nuclear EUA-Irã é anunciado nos próximos dias, o petróleo cai para a faixa de US$ 80 (R$ 480) no Brent, e Warsh sinaliza em seu depoimento que cortaria juros ainda em 2025 caso nomeado. Nesse contexto, o Bitcoin rompe US$ 76.200 (R$ 457.200) com fechamento diário confirmado e acelera rumo a US$ 93.500 (R$ 561.000) – o nível de retração de Fibonacci de 50% – nas próximas quatro a seis semanas. O Zcash, nesse cenário, testa resistência em US$ 419 (R$ 2.514), o nível de Fibonacci de 61,8%, apoiado pelo volume institucional atual. Altcoins de segunda camada como Canton e Monad sustentam ganhos de duplo dígito. O invalidador do bull case é a falha nas negociações com o Irã combinada com uma postura hawkish de Warsh no depoimento de hoje.

Cenário base (mais provável dado o contexto atual): As negociações com o Irã avançam sem acordo formal imediato, Warsh sinaliza abertura ao setor cripto sem compromissos explícitos sobre cortes de juros. O Bitcoin consolida entre US$ 73.000 (R$ 438.000) e US$ 76.200 (R$ 457.200) nas próximas duas a três semanas, testando a resistência horizontal repetidamente antes de um rompimento ou rejeição definitiva. O Zcash retrai parcialmente para a zona de suporte em US$ 332 (R$ 1.992) antes de nova tentativa de alta. O rali de altcoins perde fôlego de forma seletiva, com Venice Token e outros ativos de menor liquidez revertendo parte dos ganhos enquanto BTC e ZEC mantêm estrutura técnica.

Cenário bearish: As negociações com o Irã colapsam abruptamente – Trump reinicia ameaças de bombardeio à infraestrutura de petróleo, o Brent dispara acima de US$ 110 (R$ 660), e Warsh apresenta postura ambígua ou negativa em relação a cortes de juros. Nesse cenário, o Bitcoin reverte abaixo de US$ 70.000 (R$ 420.000), invalidando o triângulo ascendente, e o Zcash recua para a zona de suporte crítica entre US$ 197 e US$ 200 (R$ 1.182 a R$ 1.200). O invalidador do bear case é o fechamento diário do Bitcoin acima de US$ 76.200 (R$ 457.200) sustentado por dois ou mais candles consecutivos com volume acima da média de 20 dias.

Publicidade


Quais níveis técnicos importam agora?

  • O Teto de Vidro – US$ 76.200 (R$ 457.200) no Bitcoin: linha horizontal do triângulo ascendente e zona de máxima resistência imediata. Um fechamento diário acima desse nível com volume acima da média de 20 dias constituiria o sinal de entrada mais confiável para posições compradas de médio prazo. Rejeição nesse nível com candle de reversão confirmaria a estrutura como bull trap.
  • O Ímã Institucional – US$ 93.500 (R$ 561.000) no Bitcoin: nível de retração de Fibonacci de 50% e próxima resistência relevante pós-rompimento. Atingir esse alvo nas próximas quatro a seis semanas dependeria de rompimento limpo do Teto de Vidro acima e manutenção dos catalisadores fundamentais. Esse nível também coincide com a zona onde parte das posições short de médio prazo estaria alavancada, potencializando o squeeze.
  • O Piso de Concreto – US$ 332 (R$ 1.992) no Zcash: suporte técnico identificado pelos analistas pós-breakout. Enquanto o ZEC operar acima desse nível, a estrutura de alta permanece intacta. Fechamento diário abaixo de US$ 332 com volume elevado seria sinal de alerta para posições compradas em Zcash.
  • O Alçapão – US$ 197–200 (R$ 1.182–R$ 1.200) no Zcash: suporte crítico de longo prazo que sustentou o ZEC antes do breakout desta semana. Um retorno a essa zona representaria reversão total do rali de privacidade e eliminação de toda a valorização semanal. Esse nível funcionaria como destino no cenário bearish.
  • A Resistência Intermediária – US$ 419 (R$ 2.514) no Zcash: nível de Fibonacci de 61,8% e próxima resistência relevante no cenário otimista. O Zcash precisaria manter suporte acima de US$ 332 e renovar o volume acima de US$ 1 bilhão diário para tentar atingir esse alvo. Analistas técnicos indicam que a sustentação acima de US$ 370 (R$ 2.220) nas próximas sessões seria o primeiro sinal de que o momentum permanece intacto.

Como sempre, o volume será o árbitro final.

Como isso afeta o investidor brasileiro?

Para você, investidor brasileiro, a análise em dólar precisa ser refracionada pelo câmbio – e hoje esse filtro é relevante. Com o real operando em torno de R$ 6,00 por dólar, os ganhos em BRL das posições cripto estão sendo amplificados pela desvalorização cambial. Se o dólar recuar – o que pode ocorrer exatamente como consequência de um acordo nuclear que reduza o risco geopolítico global – parte do ganho em BRL será reabsorvida pelo câmbio mesmo que os preços em USD subam.

Efeito BRL: Um investidor que adquiriu 0,1 BTC quando o Bitcoin estava em US$ 60.000 (R$ 360.000 ao câmbio de R$ 6,00) pagou R$ 36.000. Com o Bitcoin em US$ 76.000 (R$ 456.000), essa posição vale hoje R$ 45.600 – ganho de R$ 9.600 ou 26,7% em BRL. Se o dólar recuar para R$ 5,70 como consequência da distensão geopolítica, o mesmo BTC a US$ 76.000 valerá R$ 43.320 – ganho de R$ 7.320 ou 20,3% em BRL. A variável cambial pode reduzir em até 6 pontos percentuais o retorno em reais mesmo sem movimento no preço do ativo em dólar.

Publicidade


Acesso prático: Para exposição ao Bitcoin, as plataformas brasileiras Mercado Bitcoin e Foxbit oferecem negociação direta em BRL. Para acesso via mercado de capitais, os ETFs QBTC11 e HASH11, negociados na B3, permitem exposição sem necessidade de custódia própria de ativos digitais. Para Zcash especificamente, o ZEC não está disponível nas principais exchanges brasileiras regulamentadas – o acesso requer conta em plataformas internacionais como Binance ou Kraken, com atenção redobrada às obrigações declaratórias para ativos mantidos no exterior. Como analisamos anteriormente no CriptoFácil ao cobrir a rotação entre Bitcoin e altcoins monitorada pelo Glassnode, o fenômeno de alta simultânea em múltiplos ativos tende a acontecer em janelas específicas do ciclo – e saber acessar esses ativos com antecedência é parte da estratégia.

Obrigações fiscais: Ganhos em criptoativos são tributados no Brasil conforme a Lei 14.754/2023 e a Instrução Normativa 1.888 da Receita Federal. Operações que gerem ganho de capital acima de R$ 35.000 mensais estão sujeitas ao pagamento de DARF com alíquotas progressivas entre 15% e 22,5%. Ativos mantidos em exchanges internacionais devem ser declarados no imposto de renda como bens no exterior. Consulte um contador especializado em criptoativos antes de realizar posições de maior expressão financeira. Alavancagem neste contexto não é estratégia – é roleta.

Para quem está fora do mercado, a estratégia de DCA (custo médio em reais) continua sendo a abordagem de menor risco para construir posição em BTC ao longo do ciclo – entrar com tudo em um único ponto de rali concentra o risco exatamente quando a volatilidade é máxima.

Riscos e o que observar

  • O Colapso da Mesa de Negociação – O principal risco fundamental do rali de hoje é a ruptura das negociações entre EUA e Irã. Trump já ameaçou bombardear infraestrutura crítica iraniana em declaração de domingo – qualquer escalada retórica pode revirar completamente o sentiment do mercado em questão de horas. Uma nova fase de conflito focada na infraestrutura de petróleo do Golfo recolocaria o barril Brent acima de US$ 110 (R$ 660), destruindo o catalisador geopolítico inteiro. Gatilho a monitorar: acompanhe declarações oficiais da Casa Branca e do governo iraniano em tempo real via Reuters ou Bloomberg; qualquer menção a ataques reinicia o risco.
  • O Depoimento Errado – Kevin Warsh pode decepcionador o mercado cripto com postura neutra ou negativa durante o depoimento no Senate Banking Committee hoje. Além disso, mesmo que seja favorável, Warsh teria apenas um voto no FOMC – e convencer os outros membros a cortar juros com inflação acima de 2,0% não é trivial. O mercado pode estar precificando um poder de Warsh que ele estruturalmente não possui. Gatilho a monitorar: transmissão ao vivo do Senate Banking Committee disponível no site oficial do Senado americano; preste atenção específica às respostas sobre criptoativos e sobre o timing de cortes de juros.
  • O Risco da Rejeição em Espelho – O Bitcoin está testando a linha horizontal do triângulo ascendente em US$ 76.200 (R$ 457.200) pela primeira vez. Esse nível concentra volume histórico de ordens de venda de vendedores que compraram entre janeiro e fevereiro e estão esperando atingir o preço de equilíbrio para realizar. Uma rejeição aqui – especialmente com volume decrescente – é o padrão clássico de bull trap. Gatilho a monitorar: verifique o perfil de volume por preço (Volume Profile) no TradingView no par BTC/USDT no timeframe diário; queda no volume nas próximas duas sessões acima de US$ 76.000 seria sinal de alerta.
  • A Armadilha de Liquidez do Zcash – Analistas técnicos alertam que o rally do ZEC, apesar do volume robusto, pode constituir um “bull trap sem reversão limpa e sustentável”. A zona entre US$ 315 (R$ 1.890) e US$ 370 (R$ 2.220) é área de resistência histórica. Se o ZEC não conseguir fechar acima de US$ 370 nas próximas sessões, o risco de retorno à zona de suporte crítica entre US$ 197 e US$ 200 (R$ 1.182–R$ 1.200) permanece real. Gatilho a monitorar: volume diário do ZEC em CoinGlass; queda abaixo de US$ 500 milhões por dia após o pico atual indicaria drenagem de liquidez institucional.
  • O Câmbio Silencioso – Uma desvalorização do dólar frente ao real – plausível exatamente se o acordo nuclear for bem-sucedido e reduzir a demanda por moeda de refúgio – pode corroer silenciosamente os ganhos em BRL de posições cripto mesmo enquanto os preços em USD continuam subindo. O investidor brasileiro que não monitora o par USD/BRL em paralelo às cotações em dólar pode ter uma surpresa desagradável na conversão final. Gatilho a monitorar: par USD/BRL no TradingView; queda abaixo de R$ 5,80 por dólar ampliaria o efeito de corrosão cambial sobre retornos cripto em BRL.

O cenário das próximas 72 horas

O cenário é binário: se o Bitcoin fechar acima de US$ 76.200 (R$ 457.200) com volume confirmado nas próximas sessões – se Kevin Warsh sinalizar no depoimento de hoje abertura tanto ao setor cripto quanto a cortes de juros – e se as negociações EUA-Irã produzirem ao menos uma declaração conjunta de intenção nos próximos dias, o BTC está posicionado para acelerar rumo a US$ 93.500 (R$ 561.000) nas próximas quatro a seis semanas, carregando o Zcash em direção a US$ 419 (R$ 2.514) e sustentando as altas de Canton, Monad e demais altcoins em duplo dígito; caso contrário, se as negociações com o Irã colapsarem com nova escalada retórica de Trump, se Warsh apresentar postura hawkish inesperada ou se o Bitcoin for rejeitado em US$ 76.200 com reversão abaixo de US$ 70.000 (R$ 420.000), o rali de hoje será classificado retrospectivamente como armadilha de alta, com Zcash revertendo para a zona de US$ 197–200 (R$ 1.182–R$ 1.200) e altcoins entregando a maior parte dos ganhos da sessão.

Siga o CriptoFacil no
Google News CriptoFacil

O post Rali cripto de hoje: por que Bitcoin, Zcash e altcoins estão subindo apareceu primeiro em CriptoFacil.

ethereum-staking-1493x840-1

Ethereum atinge novo recorde em staking e reforça aperto de oferta

Ethereum Staking

Siga o CriptoFacil no
Google News CriptoFacil

O Ethereum (ETH) acaba de cruzar um limiar histórico: mais de 38,8 milhões de ETH estão atualmente bloqueados em staking, representando 31,44% de toda a oferta em circulação da rede – o maior percentual já registrado desde a transição para prova de participação em setembro de 2022, segundo dados do Ethereum.org e métricas do Validator Queue. Em valor absoluto, esse volume equivale a aproximadamente US$ 120 bilhões (aproximadamente R$ 720 bilhões na cotação atual de R$ 6,00 por dólar) protegendo a rede por meio de 920.730 validadores ativos, com uptime médio de 99,2%. Ao mesmo tempo, a oferta de ETH disponível nas exchanges despencou para 14,9 milhões de tokens – a mínima dos últimos 12 meses – enquanto os ETFs spot de Ether nos Estados Unidos registraram mais de 14.000 ETH em entradas líquidas apenas no início de abril de 2026.

A pergunta que domina as mesas de operação é clara: o recorde em staking representa um aperto estrutural de oferta capaz de sustentar uma valorização de médio prazo do ETH, ou estamos diante de uma concentração institucional que fragiliza a descentralização da rede e cria riscos sistêmicos que o mercado ainda não precificou?

Publicidade


Em termos simples, imagine

Pense no staking de Ethereum como um CDB de longo prazo no Tesouro Direto – mas com uma diferença crucial: quem aplica não está apenas buscando rendimento, está travando o capital por tempo indeterminado e abrindo mão de liquidez imediata em troca de uma remuneração e do direito de participar da validação da rede. Quem já tentou resgatar um CDB antes do vencimento sabe o custo: ou perde rendimento, ou fica preso na fila de liquidez. No Ethereum, a dinâmica é análoga – ETH em staking entra numa fila de saída controlada pelo protocolo, e a saída em massa não acontece de um dia para o outro.

Agora imagine que, de repente, o equivalente a 31% de todos os imóveis de São Paulo fossem removidos do mercado de aluguel ao mesmo tempo. Quem ainda quer alugar precisa disputar uma oferta muito menor – e o preço sobe. No mercado de ETH, o raciocínio é idêntico: quanto mais tokens travados em staking, menor o float circulante disponível para negociação nas exchanges, e menor a pressão vendedora estrutural. Essa compressão de oferta não é um evento pontual – é uma mudança lenta e cumulativa que se acumula mês a mês.

Quando o Ethereum migrou para o proof-of-stake com o The Merge, em setembro de 2022, a taxa de staking estava abaixo de 13%. Em fevereiro de 2024, segundo dados históricos, o percentual já havia subido para 24,95%, com aproximadamente 30 milhões de ETH bloqueados. Hoje, com 31,44%, a rede atingiu o maior nível de comprometimento de capital da sua história – e a aceleração recente tem correlação direta com a entrada de capital institucional, lançamento de ETFs com staking integrado e o amadurecimento da infraestrutura de liquid staking. Como analisamos anteriormente no CriptoFácil ao cobrir os recordes on-chain do Ethereum no primeiro trimestre de 2026, os indicadores estruturais da rede vinham se fortalecendo de forma consistente – o recorde em staking é mais um capítulo dessa narrativa.

O que os dados revelam?

  • TOTAL EM STAKING – A Represa Cheia: 38.847.030 ETH bloqueados em contratos de staking, equivalentes a aproximadamente US$ 120 bilhões (aprox. R$ 720 bilhões). Esse volume nunca foi tão alto na história do Ethereum proof-of-stake. A velocidade de acumulação acelerou nos últimos seis meses, sinalizando que o movimento não é especulativo de curto prazo, mas um reposicionamento estrutural de holders com horizonte de longo prazo.
  • PERCENTUAL DO SUPPLY TRAVADO – O Float Comprimido: 31,44% de toda a oferta de ETH está fora de circulação via staking, segundo métricas do Validator Queue. Para fins de comparação, o percentual era de 24,95% em fevereiro de 2024 – o crescimento de quase 7 pontos percentuais em pouco mais de dois anos representa uma aceleração significativa no ritmo de absorção de oferta pelo protocolo.
  • OFERTA NAS EXCHANGES – O Estoque Mínimo: A disponibilidade de ETH nas principais exchanges caiu para 14,9 milhões de tokens, o menor nível em 12 meses. Esse dado é crítico: é o float de exchange que determina a liquidez imediata para vendedores. Quando esse número cai e a demanda se mantém constante – ou cresce via ETFs -, a matemática da oferta e demanda favorece pressão de alta.
  • APY DE STAKING – O Tesouro que Prende: Os rendimentos atuais de staking no Ethereum estão entre 3,5% e 4,2% ao ano em ETH. Em reais, considerando a cotação atual do ETH em torno de US$ 3.000 (aproximadamente R$ 18.000) e o rendimento em tokens, o retorno efetivo em BRL pode superar 40% ao ano se o ETH se valorizar em dólar – tornando o staking muito mais atrativo que a renda fixa tradicional para quem já tem exposição ao ativo.
  • CONCENTRAÇÃO INSTITUCIONAL – A Baleia Validadora: A BitMine emergiu como a maior staker corporativa, detendo aproximadamente 4 milhões de ETH – o equivalente a 11% de todo o ETH em staking. Essa concentração levanta alertas sobre descentralização, mas também sinaliza que o mercado corporativo enxerga o staking como alternativa de tesouraria competitiva frente a títulos soberanos.
  • ENTRADAS NOS ETFs – A Demanda Institucional Formalizada: Os ETFs spot de Ethereum nos EUA registraram mais de 14.000 ETH em entradas líquidas em apenas um dia (1º de abril de 2026). O lançamento do Grayscale Ethereum Staking ETF na NYSE Arca, a partir de 6 de abril de 2026, como primeiro produto a formalizar resgates de ativos em staking em escala, abre novo canal de demanda institucional que não existia há 12 meses.
  • VALIDADORES ATIVOS – A Rede Mais Segura da História: 920.730 validadores ativos com uptime médio de 99,2% tornam o Ethereum a rede proof-of-stake mais robusta da história em número de participantes distribuídos. Cada validador exige depósito mínimo de 32 ETH (aproximadamente R$ 576.000 na cotação atual), o que representa uma barreira de capital relevante que filtra participantes comprometidos de longo prazo.

A síntese desses dados aponta para uma convergência rara: ao mesmo tempo em que a oferta circulante se comprime pelo staking, a demanda via ETFs se formaliza e a validação institucional – com o JPMorgan lançando seu fundo tokenizado MONY no mainnet do Ethereum em fevereiro de 2026 – consolida a rede como infraestrutura financeira de primeira ordem. Essa combinação é precisamente o combustível que alimenta a hipótese de supply squeeze estrutural.

O que muda na estrutura do mercado?

Efeito de primeira ordem: A compressão direta da oferta líquida disponível nas exchanges reduz a capacidade de vendedores de grande porte executarem saídas sem impacto significativo de preço. Com apenas 14,9 milhões de ETH disponíveis nas plataformas de negociação – contra mais de 38 milhões travados em staking -, qualquer demanda adicional relevante precisa absorver um float cada vez mais raso. Esse desequilíbrio entre oferta circulante e demanda crescente via ETFs cria condições técnicas para movimentos de preço mais bruscos para cima diante de catalisadores positivos.

Efeito de segunda ordem: A formalização do staking institucional via produtos como o Grayscale Ethereum Staking ETF muda o perfil do holder marginal de ETH. Quando grandes gestores de patrimônio alocam via ETFs com staking integrado, eles não apenas compram o ativo – eles retiram liquidez do mercado de forma sistemática e contínua. Esse efeito composto, mês após mês, cria uma pressão vendedora estruturalmente decrescente que é difícil de reverter rapidamente. Como analisamos no CriptoFácil ao cobrir o tema do interesse crescente no Ethereum como ativo de tesouraria corporativa, a narrativa de reserva de valor institucional para o ETH está ganhando tração real entre gestores tradicionais.

Publicidade


Efeito de terceira ordem: No horizonte de 12 a 24 meses, se o percentual de ETH em staking continuar avançando em direção a 35% ou 40% do supply total, o Ethereum pode atingir um ponto de inflexão onde a curva de oferta se torna estruturalmente inelástica em relação ao preço – ou seja, quedas de preço deixam de gerar ondas de venda porque a maioria dos holders está em contratos de staking com custos de saída relevantes. A opinião editorial do CriptoFácil sobre este movimento é direta: estamos diante de uma mudança estrutural de longo prazo na dinâmica de oferta do Ethereum, e não de um evento cíclico. O recorde em staking não é notícia de curto prazo – é uma mudança no DNA de mercado do ativo que todo investidor com horizonte de médio prazo precisa incorporar ao seu modelo de análise.

Quais os sinais de mercado que importam agora?

  • Taxa de Staking – Monitorar se o percentual de ETH em staking ultrapassa 33% nas próximas semanas. Esse limiar representaria mais de um terço de toda a oferta bloqueada e marcaria novo patamar psicológico para o mercado. Dados disponíveis em tempo real no Ethereum.org e no Beaconcha.in.
  • Float de Exchange – Acompanhar se a oferta de ETH nas exchanges cai abaixo de 13 milhões de tokens. Abaixo desse nível, qualquer entrada institucional relevante tem potencial de causar movimentos de preço de dois dígitos. Plataformas como CryptoQuant e Glassnode monitoram esse dado diariamente.
  • Fluxo de ETFs – Verificar se os ETFs spot de Ethereum nos EUA mantêm entradas líquidas positivas por pelo menos 15 dias consecutivos. Esse padrão sustentado seria o sinal mais forte de acumulação institucional formalizada. Dados disponíveis via SoSoValue e relatórios diários da Farside Investors.
  • Fila de Saída de Validadores – Observar o tamanho da fila de saída no protocolo. Se um número relevante de validadores (acima de 10.000) entrar na fila de desbloqueio simultaneamente, isso pode sinalizar pressão vendedora futura. O Validator Queue do Beaconcha.in é o dado mais preciso disponível.
  • APY vs. Juros Tradicionais – Monitorar o diferencial entre o APY de staking do ETH (3,5–4,2%) e os juros do Tesouro americano de 10 anos. Se os juros dos EUA caírem abaixo de 3,5%, o staking de ETH se torna competitivo em termos de risco-retorno para gestores institucionais – o que pode acelerar as entradas.

Cenário otimista: A taxa de staking avança para 33–35%, o float de exchange cai abaixo de 13 milhões, os ETFs registram entradas consistentes por 30 dias e o JPMorgan expande seu fundo tokenizado no Ethereum – o ETH testa US$ 4.000 (aproximadamente R$ 24.000) no segundo semestre de 2026.

Cenário base: A taxa de staking se estabiliza entre 31% e 33%, as entradas de ETFs se mantêm positivas mas irregulares, e o ETH consolida entre US$ 2.800 e US$ 3.500 (aproximadamente R$ 16.800 a R$ 21.000) ao longo de 2026, com volatilidade moderada.

Publicidade


Cenário bearish: Uma onda de saídas de validadores – motivada por queda de preço ou mudança regulatória – pressiona o float de exchange para cima, os ETFs registram resgates líquidos e o ETH recua para a faixa de US$ 1.800 a US$ 2.200 (aproximadamente R$ 10.800 a R$ 13.200). O invalidador do cenário bearish é simples: se o percentual de staking não ceder abaixo de 28%, o mecanismo estrutural de supply squeeze permanece intacto mesmo em correções de preço. Como sempre, o volume será o árbitro final.

Como isso afeta o investidor brasileiro?

Efeito BRL: Com o ETH sendo negociado ao redor de US$ 3.000 (aproximadamente R$ 18.000 na cotação de R$ 6,00 por dólar), um portfólio de 1 ETH em staking gerando 4% de APY produz aproximadamente 0,04 ETH por ano – ou cerca de R$ 720 em tokens adicionais ao preço atual. Se o ETH se valorizar para US$ 4.000 (aprox. R$ 24.000) até o final de 2026, esse mesmo retorno sobe para R$ 960 em rendimento, além da valorização do capital principal de R$ 6.000. O efeito cambial também importa: a desvalorização do real frente ao dólar amplifica todos os ganhos para o investidor brasileiro que mantém ETH como reserva de valor.

Acesso prático: Para o investidor brasileiro que quer exposição direta ao ETH com possibilidade de staking, plataformas como Mercado Bitcoin, Foxbit e Binance Brasil permitem compra direta do token. O staking nativo exige mínimo de 32 ETH (aproximadamente R$ 576.000), mas protocolos de liquid staking – como o Lido e o Rocket Pool – permitem participação a partir de qualquer valor, com liquidez diária. Para acesso regulado via B3, os ETFs brasileiros HASH11 e ETHE11 oferecem exposição indireta ao Ethereum sem necessidade de custódia direta. Vale também acompanhar o desenvolvimento do tema de liquid staking em outras redes, como analisamos ao cobrir o lançamento do sPOL pela Polygon Labs, que ilustra como essa dinâmica de staking com liquidez está se espalhando pelo ecossistema cripto.

Publicidade


Obrigações fiscais: O investidor brasileiro que faz staking de ETH está sujeito à Lei 14.754/2023 e à Instrução Normativa 1.888 da Receita Federal. Os rendimentos obtidos via staking são tributáveis como ganho de capital no momento da venda dos tokens de recompensa. Alienações mensais acima de R$ 35.000 estão sujeitas ao recolhimento via DARF até o último dia útil do mês seguinte, com alíquota progressiva entre 15% e 22,5%. É obrigatório o uso do programa GCAP da Receita para apuração dos ganhos. Fortemente recomendado contratar contador especializado em ativos digitais – a complexidade do tratamento fiscal do staking, especialmente com liquid staking tokens, ainda gera divergências de interpretação. Em todos os casos, contraindicamos alavancagem sobre posições em ETH e recomendamos a estratégia de DCA (aportes regulares) para diluir o risco de entrada em ativo de alta volatilidade.

Riscos e o que observar

  • Concentração de Validadores – A BitMine controlando 11% de todo o ETH em staking é um risco sistêmico real. Em teoria, uma entidade com participação suficientemente grande poderia exercer influência desproporcional sobre a ordenação de transações ou criar pontos únicos de falha. Se a concentração de um único staker ultrapassar 15%, o debate sobre centralização pode ganhar força regulatória. Gatilho a monitorar: verificar mensalmente a distribuição de stake por entidade no painel do Rated Network ou do Beaconcha.in.
  • Saída em Manada de Validadores – Uma queda abrupta de preço do ETH abaixo de níveis de custo de capital para grandes stakers poderia desencadear onda de desbloqueios. A fila de saída do Ethereum tem limitadores de taxa (churn limit), mas uma pressão sustentada de saídas aumentaria o float de exchange e pressionaria o preço para baixo em espiral. O que observar: fila de saída de validadores no Validator Queue – alerta se ultrapassar 5.000 validadores por dia de forma sustentada por mais de uma semana.
  • Risco Regulatório de Staking nos EUA – A SEC americana ainda não definiu de forma definitiva o enquadramento jurídico do staking como serviço. Uma eventual decisão desfavorável – classificando recompensas de staking como valores mobiliários – poderia forçar produtos como o Grayscale Ethereum Staking ETF a suspender operações, gerando resgate em massa. Gatilho a monitorar: acompanhar publicações oficiais da SEC em sec.gov e decisões sobre pedidos de ETF com staking nos próximos 90 dias.
  • Vulnerabilidade de Smart Contract em Liquid Staking – Protocolos de liquid staking como o Lido concentram volumes bilionários em contratos inteligentes. Um exploit de segurança nesses contratos poderia liberar grande volume de ETH no mercado de forma abrupta, além de destruir confiança no ecossistema de staking. O que observar: auditorias regulares nos relatórios de segurança do Lido e alertas de exploits em plataformas como Rekt News e DeFiLlama.
  • Macro Global e Liquidez em Dólar – Um aperto monetário mais agressivo do Federal Reserve ou uma crise de liquidez global poderia forçar gestores institucionais a liquidar posições em criptoativos para cobrir margens ou resgates. Nesse cenário, nem mesmo o supply squeeze estrutural do ETH seria suficiente para evitar correções relevantes. Gatilho a monitorar: decisões do FOMC e dados de inflação americana mensais – qualquer surpresa hawkish acima de 0,4% no CPI mensal deve ser tratada como alerta para redução de risco.

O cenário é binário

O cenário é binário: se a taxa de staking do Ethereum continuar avançando em direção a 33–35% nas próximas semanas, o float de exchange se mantiver abaixo de 15 milhões de ETH, as entradas nos ETFs spot americanos persistirem de forma consistente por pelo menos 30 dias consecutivos e a validação institucional – com o JPMorgan expandindo operações tokenizadas no mainnet e o Grayscale Staking ETF consolidando volumes relevantes – se aprofundar, então o mecanismo de supply squeeze estrutural terá combustível suficiente para pressionar o ETH em direção à faixa de US$ 3.800 a US$ 4.500 (aproximadamente R$ 22.800 a R$ 27.000) até o final de 2026, com potencial de revisão de máximas históricas no cenário mais otimista; caso contrário, se uma onda de desbloqueios de validadores elevar o float de exchange acima de 18 milhões de ETH, os ETFs registrarem saídas líquidas consecutivas por mais de duas semanas, e um ambiente macro adverso – com juros americanos subindo ou crise de liquidez global – forçar liquidações institucionais, o aperto de oferta se desfaz rapidamente e o ETH pode recuar para a faixa de US$ 1.800 a US$ 2.200 (aproximadamente R$ 10.800 a R$ 13.200) antes de qualquer recuperação estrutural, invalidando a tese de supply squeeze até que uma nova rodada de acumulação se consolide.

Siga o CriptoFacil no
Google News CriptoFacil

O post Ethereum atinge novo recorde em staking e reforça aperto de oferta apareceu primeiro em CriptoFacil.

hacker-criptomoedas-1493x840-1

Hacks de abril superam US$ 600 milhões e mostram novo foco de risco além do código

Hacker Criptomoedas

Siga o CriptoFacil no
Google News CriptoFacil

Abril de 2026 encerrou com um saldo devastador que nenhum modelo de risco convencional havia precificado com precisão: segundo análise da plataforma de dados DeFiLlama, o setor de criptoativos acumulou mais de US$ 605 milhões (aproximadamente R$ 3,51 bilhões na cotação de R$ 5,80 por dólar) em perdas por exploits em menos de vinte dias corridos, com dois ataques de magnitude singular – o exploit ao protocolo Drift Protocol na rede Solana, que drenrou aproximadamente US$ 285 milhões (R$ 1,65 bilhão) em 1º de abril e foi atribuído ao Grupo Lazarus, a unidade de ciberguerra patrocinada pelo Estado norte-coreano, seguido em apenas dezoito dias pelo hack à Kelp DAO, que extraiu US$ 292 milhões (R$ 1,69 bilhão) em tokens rsETH através de uma falha de ponto único na infraestrutura de verificadores da LayerZero – e o pano de fundo dessa sequência revelou algo estruturalmente mais perturbador do que qualquer vulnerabilidade de contrato inteligente isolada: o vetor de ataque predominante em abril não estava no código, estava na governança, na infraestrutura de terceiros e na cadeia de suprimentos de software que sustenta toda a camada de aplicação do DeFi moderno.

A pergunta que domina as mesas de operação é clara: abril de 2026 representa um pico estatístico de perdas dentro de uma trajetória de maturação do setor, ou marca uma inflexão estrutural em que o risco operacional e de infraestrutura superou definitivamente o risco de código como principal ameaça ao patrimônio investido em protocolos descentralizados?

Publicidade


Contexto do mercado

Para calibrar a magnitude do que aconteceu em abril, é necessário posicionar os números no tempo. Em agosto de 2021, o hack ao Poly Network – então o maior exploit da história do DeFi, com US$ 600 milhões drenados através das redes Ethereum, Binance Smart Chain e Polygon – representou um evento isolado que chocou o mercado mas não impediu a continuidade do ciclo de valorização. Em 2021, o setor acumulou US$ 156 milhões em perdas por hacks apenas nos primeiros cinco meses, número que já superava tudo que havia sido perdido em 2020 (US$ 129 milhões), ao mesmo tempo em que os protocolos travavam US$ 80 bilhões em valor total bloqueado (TVL). A lógica implícita era clara: crescimento de TVL e volume de perdas por exploits crescem proporcionalmente, e o setor aprenderia a mitigar esse risco com auditorias mais rigorosas e práticas de código mais maduras.

Abril de 2026 quebrou essa lógica de forma cirúrgica. Os dois maiores ataques do mês não envolveram bugs clássicos de reentrância, manipulação de oracle ou lógica de liquidação mal calibrada – envolveram a exploração de escolhas de configuração operacional (Kelp DAO / LayerZero com setup 1-de-1 DVN), a infiltração de infraestrutura de implantação de software (Vercel, com roubo de chaves de API, tokens NPM, tokens GitHub e código-fonte), e um ataque de negação de serviço distribuída (DDoS) de precisão cirúrgica que forçou o failover para nós comprometidos. Como analisamos anteriormente no CriptoFácil ao cobrir o exploit da Kelp DAO e a atribuição ao Lazarus, a falha que custou US$ 292 milhões não estava no contrato inteligente – estava na decisão de configuração de infraestrutura cross-chain que criou um ponto único de falha.

A sequência cronológica de abril é a seguinte: em 1º de abril, o Drift Protocol na Solana perde US$ 285 milhões (R$ 1,65 bilhão) para atacantes identificados como membros do Grupo Lazarus; em 19 de abril, a Kelp DAO sofre o maior exploit individual do ano até aquele momento, com US$ 292 milhões (R$ 1,69 bilhão) extraídos via falha na infraestrutura da LayerZero; no mesmo dia 19 de abril, a plataforma de hospedagem e implantação Vercel sofre uma violação de infraestrutura executada pelo grupo ShinyHunters, com exposição de chaves de API, tokens de autenticação e código-fonte de desenvolvedores de projetos cripto, com o atacante exigindo US$ 2 milhões (R$ 11,6 milhões) de resgate no fórum BreachForums. Três vetores diferentes, três incidentes em dezoito dias, mais de US$ 600 milhões (R$ 3,48 bilhões) em perdas combinadas.

Em termos simples, imagine

Imagine que você é cliente de uma cooperativa financeira – digamos, a Sicredi – e confia que seu dinheiro está seguro porque o cofre-forte da agência é inviolável, blindado, auditado anualmente por empresas especializadas. Mas em abril, os criminosos não tentaram arrombar o cofre: eles subornaram o engenheiro que fez a manutenção do sistema elétrico da agência para instalar um backdoor durante a revisão semestral, clonaram as credenciais do sistema de monitoramento remoto que a cooperativa usava para gerenciar todas as suas agências simultaneamente, e paralisaram temporariamente as câmeras de segurança com um ataque de jamming de rádio enquanto esvaziavam os terminais de autoatendimento. O cofre nunca foi tocado. O código do sistema de segurança nunca foi quebrado. E mesmo assim o dinheiro sumiu.

É exatamente aqui que a analogia entrega seu insight mais útil – e também onde ela começa a falhar. No sistema financeiro tradicional, existem camadas de seguro, resseguro, fundos garantidores como o FGC e mecanismos de recuperação regulados pelo Banco Central do Brasil que cobrem perdas originadas por falhas operacionais. No DeFi, não existe equivalente funcional: quando a configuração de um verificador cria um ponto único de falha e um atacante estatal com recursos ilimitados explora essa janela, a perda é final, imediata e não coberta por nenhum seguro depositário obrigatório. A diferença não está no tamanho do cofre – está na ausência de rede de proteção para o que está fora dele.

O que os dados revelam?

A decomposição dos incidentes de abril por vetor de ataque revela um padrão que a indústria de segurança em cripto ainda está processando. A seguir, os principais eventos e suas implicações técnicas:

Publicidade


  • Drift Protocol (Solana) – US$ 285 milhões (R$ 1,65 bilhão): O ataque de 1º de abril foi atribuído ao Grupo Lazarus da Coreia do Norte, seguindo o padrão identificado pela Chainalysis em ataques anteriores ao ecossistema Solana. O vetor de entrada ainda está sendo apurado em detalhes forenses completos, mas fontes de inteligência de segurança apontam para comprometimento de infraestrutura operacional, não para vulnerabilidade de contrato inteligente. A magnitude supera os US$ 230 milhões perdidos no hack ao WazirX em 2024, também atribuído ao Lazarus.
  • Kelp DAO / LayerZero – US$ 292 milhões (R$ 1,69 bilhão): Como analisamos anteriormente no CriptoFácil ao cobrir o impacto sistêmico do exploit no ecossistema DeFi, a extração de 116.500 rsETH desencadeou uma retirada de US$ 10 bilhões em TVL de todo o ecossistema DeFi em menos de 48 horas. A LayerZero identificou formalmente a falha: uma configuração de verificador único (1-de-1 DVN – Decentralized Verifier Network) que permitiu ao atacante forjar uma mensagem de liberação de reservas no lado da Ethereum mainnet. Imediatamente após a identificação, a LayerZero suspendeu todos os setups 1-de-1 e iniciou migração acelerada para configurações multi-DVN. O ataque também incorporou um componente de DDoS de precisão que forçou failover para nós comprometidos entre 10h20 e 11h40 do horário do Pacífico.
  • Violação de infraestrutura Vercel – vetor ainda não quantificado financeiramente: O grupo ShinyHunters comprometeu servidores da Vercel – a plataforma usada por uma parcela significativa dos frontends de protocolos DeFi – e extraiu chaves de API, tokens NPM, tokens GitHub e código-fonte de desenvolvedores, postando a exfiltração no BreachForums com demanda de US$ 2 milhões (R$ 11,6 milhões) em resgate. O CEO da Vercel, Guillermo Rauch, comunicou via rede social que projetos centrais como Next.js e Turbopack permaneceram intactos após revisão da cadeia de suprimentos de software, mas desenvolvedores foram orientados a rotacionar imediatamente todas as credenciais expostas. Como analisamos anteriormente no CriptoFácil ao cobrir os riscos de infraestrutura frontend em projetos DeFi e Solana, a dependência de serviços centralizados de implantação cria um vetor de ataque que opera inteiramente fora do perímetro de segurança que as auditorias de smart contracts examinam.

O denominador comum entre os três incidentes é significativo: nenhum deles teria sido detectado ou prevenido por uma auditoria de contrato inteligente padrão. Os vetores de ataque operaram na camada de configuração, na camada de infraestrutura de terceiros e na cadeia de suprimentos de software – três domínios que o ecossistema de segurança cripto ainda trata como responsabilidade secundária em relação à revisão de código.

O que muda na estrutura do mercado?

A resposta imediata da LayerZero – suspensão de configurações 1-de-1 DVN e migração acelerada para setups multi-verificador – sinaliza uma mudança que vai além de um patch técnico pontual. A infraestrutura de mensageria cross-chain é o sistema nervoso do DeFi moderno: protocolos que operam em múltiplas redes dependem de camadas de verificação como a LayerZero para validar a autenticidade de mensagens entre contratos em diferentes blockchains. Quando essa camada é comprometida por uma decisão de configuração operacional, o dano se propaga sistemicamente – que é exatamente o que explica a retirada de US$ 10 bilhões em TVL em menos de 48 horas após o exploit da Kelp DAO.

A consequência estrutural mais relevante é a pressão sobre o modelo de auditoria de segurança do setor. Firmas tradicionais de auditoria de smart contracts como Trail of Bits, OpenZeppelin e Certik focam na análise estática e dinâmica de código Solidity e Rust – um processo que, por definição, não examina as políticas de configuração de DVN, a segurança da pipeline de CI/CD hospedada na Vercel ou a higiene de credenciais de acesso à infraestrutura de implantação. Abril de 2026 demonstrou com dados de US$ 600 milhões (R$ 3,48 bilhões) que essa lacuna não é teórica – é financeiramente material e operacionalmente explorável por atores estatais com recursos e paciência para mapear o ecossistema de dependências de um protocolo antes de atacar.

Publicidade


Para o mercado de valuation de protocolos DeFi, a implicação é direta: o prêmio de risco embutido no desconto de TVL de protocolos que dependem de infraestrutura cross-chain e frontends hospedados em plataformas centralizadas deve subir. Investidores que modelam exposição a protocolos de liquid restaking como a Kelp DAO, ou a qualquer protocolo com ponte cross-chain ativa, precisam adicionar ao modelo o risco operacional e de configuração – não apenas o risco de auditoria de código.

Quais os sinais de mercado que importam agora?

O primeiro sinal a monitorar é a velocidade e completude das migrações de DVN que a LayerZero está conduzindo. A empresa anunciou a suspensão imediata de configurações 1-de-1 e a migração de aplicativos para setups multi-DVN, mas o processo de migração em protocolos com múltiplas integrações cross-chain é complexo e carrega risco próprio de interrupção de serviço. Qualquer atraso significativo nessa migração sinaliza que o risco de ponto único de falha permanece ativo em outros protocolos que ainda não atualizaram suas configurações.

O segundo sinal é o comportamento do TVL agregado do DeFi nas semanas seguintes ao exploit. A retirada de US$ 10 bilhões em menos de 48 horas após o hack da Kelp DAO foi parcialmente uma reação de pânico – saques preventivos de protocolos que não foram diretamente afetados mas que operam na mesma infraestrutura de verificação. Se o TVL não recuperar ao menos 70% da perda em quatro semanas, o sinal é de que a confiança estrutural no segmento de liquid restaking e bridges cross-chain foi afetada de forma persistente, não episódica. Como sempre, o volume será o árbitro final.

Publicidade


O terceiro sinal é a resposta da indústria de seguros descentralizados – protocolos como Nexus Mutual e InsurAce – ao evento. Se os prêmios de seguro para coberturas cross-chain subirem significativamente (estimativas preliminares apontam para reajustes de 40% a 60% nas coberturas de bridge), isso confirma que o mercado de risco precificou a mudança de vetor. Aumentos menores sugerem que o mercado ainda trata abril como outlier estatístico.

O quarto sinal é a evolução da investigação sobre a violação da Vercel: se desenvolvedores que não rotacionaram suas credenciais imediatamente sofrerem explorações derivadas nos próximos 30 a 60 dias, o incidente se transforma de violação de infraestrutura isolada em vetor de ataque de cadeia de suprimentos ativa – uma categoria que historicamente produz ondas secundárias de exploits semanas ou meses após o comprometimento inicial.

Como isso afeta o investidor brasileiro?

Para o investidor brasileiro com exposição a protocolos DeFi – seja diretamente via carteiras self-custodial, seja via produtos estruturados de fundos cripto registrados na CVM – abril de 2026 entrega três lições operacionais que não admitem ambiguidade. Primeira: a segurança de um protocolo não pode ser avaliada apenas pelo status de auditoria de seu contrato inteligente. Você precisa perguntar onde está hospedado o frontend, quais serviços de terceiros ele usa para implantação e monitoramento, e como está configurada a infraestrutura de mensageria cross-chain se o protocolo operar em múltiplas redes. Essas perguntas não aparecem na maioria dos relatórios de due diligence de varejo – e deveriam.

Publicidade


Segunda lição: a correlação de perdas entre o mercado cripto global e o mercado brasileiro é praticamente unitária em eventos de magnitude acima de US$ 200 milhões. Quando US$ 10 bilhões saem do TVL do DeFi em 48 horas após o exploit da Kelp DAO, esse movimento não fica contido no ecossistema internacional – ele pressiona preços de tokens que brasileiros detêm, reduz rendimentos de protocolos de yield que fundos brasileiros alocam como posição de renda, e aumenta o spread de risco em toda a classe de ativos. Não existe isolamento geográfico nesse mercado.

Terceira lição, e a mais imediata: se você ou sua equipe técnica usa a Vercel para qualquer projeto relacionado a cripto – seja um frontend de protocolo, uma ferramenta de análise, um dashboard de portfólio – a rotação imediata de todas as chaves de API, tokens NPM e tokens GitHub é uma ação de segurança que não pode aguardar. O ShinyHunters não é um grupo que exfiltra dados e os mantém inativos – seu histórico inclui monetização rápida de credenciais roubadas, e a janela entre a exfiltração e o uso malicioso pode ser de dias.

Do ponto de vista tributário, é importante que o investidor brasileiro que registrou perdas em protocolos afetados pelos exploits de abril documente esses eventos adequadamente. A Lei 14.754/2023 e a Instrução Normativa 1.888 da Receita Federal regulam o tratamento fiscal de criptoativos, e perdas por exploits ou hacks têm tratamento específico que deve ser registrado no GCAP e declarado via DARF quando aplicável. Movimentações acima de R$ 35.000 mensais devem ser reportadas – e perdas por roubo digital não eliminam automaticamente a obrigação de declaração das posições originais.

Há ainda um paralelo doméstico que merece atenção. Em agosto de 2025, a Sinqia – empresa que opera como conector Pix para bancos brasileiros – sofreu uma violação que resultou em perdas de R$ 670 milhões (equivalente a aproximadamente US$ 120 milhões), com US$ 66 milhões originados de contas do HSBC Brasil. O Banco Central do Brasil recuperou 54% do valor (aproximadamente R$ 362 milhões) e a investigação pela Polícia Federal segue em andamento. O episódio demonstra que o vetor de ataque a infraestrutura de terceiros não é exclusividade do DeFi – é uma ameaça que o sistema financeiro tradicional brasileiro também enfrenta, com a diferença de que o BACEN tem poderes de recuperação e mandatos de segurança que o ecossistema descentralizado não possui.

Riscos e o que observar

  • Risco de migração DVN incompleta: A LayerZero está em processo de migração de todos os aplicativos com configuração 1-de-1 DVN para setups multi-verificador. Protocolos que demoram para concluir essa migração permanecem vulneráveis à mesma classe de ataque que explorou a Kelp DAO. Monitore os comunicados técnicos de qualquer protocolo cross-chain em que você mantenha posição.
  • Risco de exploração secundária via credenciais Vercel: Chaves de API e tokens GitHub exfiltrados na violação da Vercel podem ser usados para comprometer pipelines de implantação de frontends cripto, injetando código malicioso que drena carteiras de usuários na próxima atualização de interface. Esse vetor – conhecido como ataque de cadeia de suprimentos de frontend – foi responsável por perdas significativas no incidente da Ledger Connect Kit em 2023.
  • Risco de contagio de TVL em liquid restaking: O segmento de liquid restaking – que inclui protocolos como Kelp DAO, EtherFi, Renzo e outros – viu saques acelerados após o exploit de abril. Se o TVL agregado do segmento não se recuperar acima de 70% do pico pré-exploit em quatro semanas, o risco de espiral descendente de liquidez é real, especialmente para protocolos com posições alavancadas em rsETH e derivativos correlatos.
  • Risco regulatório derivado de perdas acumuladas: Reguladores globais – incluindo a SEC nos EUA, a ESMA na Europa e o Banco Central do Brasil – monitoram eventos de perdas acumuladas em DeFi como insumo para propostas regulatórias. Um trimestre com mais de US$ 600 milhões em perdas concentradas em abril aumenta a probabilidade de propostas de requisito de auditoria operacional obrigatória para protocolos com TVL acima de determinado limiar – o que afetaria o custo de operação e potencialmente o retorno de yield para investidores.
  • Risco de atribuição geopolítica e resposta de sanção: A atribuição formal do Drift Protocol e Kelp DAO ao Grupo Lazarus norte-coreano pela LayerZero e por firmas de inteligência cripto aumenta a probabilidade de novas sanções do OFAC (Office of Foreign Assets Control) a endereços e protocolos de mixagem usados para lavagem dos fundos roubados. Investidores brasileiros com posições em protocolos de privacidade ou bridges que processarem transações de endereços sancionados enfrentam risco regulatório indireto.

O cenário é binário – ou correção dolorosa e resolvível, ou inflexão estrutural irreversível no perfil de risco do DeFi

Se a LayerZero concluir a migração de todos os aplicativos para configurações multi-DVN nos próximos 60 dias sem incidentes adicionais; se os desenvolvedores afetados pela violação da Vercel rotacionarem suas credenciais antes que o ShinyHunters monetize os tokens exfiltrados; se o TVL agregado do DeFi recuperar ao menos US$ 8 bilhões dos US$ 10 bilhões perdidos nas semanas seguintes ao exploit; e se o Drift Protocol e a Kelp DAO publicarem análises forenses completas que isolem os vetores de ataque com recomendações técnicas replicáveis pelo restante do ecossistema – então abril de 2026 será catalogado como o mês mais caro da história recente do DeFi, mas também como o catalisador que forçou a indústria a amadurecer sua abordagem de segurança para além da auditoria de contrato inteligente. Nesse cenário, o TVL agregado pode retornar acima de US$ 95 bilhões (R$ 551 bilhões) em oito semanas e o prêmio de risco de protocolos cross-chain se normaliza dentro de um trimestre.

Caso contrário – se as migrações de DVN revelarem vulnerabilidades adicionais durante o processo; se credenciais exfiltradas da Vercel forem usadas para comprometer frontends de protocolos de alto TVL nos próximos 30 dias; se o Grupo Lazarus executar um terceiro ataque de magnitude similar antes do encerramento do segundo trimestre de 2026; ou se reguladores globais aproveitarem o momentum político para impor requisitos de auditoria operacional que aumentem o custo de conformidade além da capacidade de protocolos menores – então abril marca a abertura de um novo ciclo de risco estrutural, em que o DeFi enfrenta não apenas o desafio técnico de proteger código, mas o desafio exponencialmente mais complexo de proteger a infraestrutura humana, organizacional e de terceiros que sustenta esse código no mundo real. Nesse cenário, a compressão de TVL pode ser persistente, o custo de capital para novos protocolos sobe materialmente, e o investidor brasileiro precisa recalibrar seu modelo de risco para protocolos descentralizados de forma estrutural – não episódica.

A opinião editorial do CriptoFácil sobre este movimento é direta: o risco operacional e de infraestrutura sempre existiu no DeFi – abril de 2026 simplesmente cobrou a conta em moeda que ninguém pode ignorar. US$ 600 milhões (R$ 3,48 bilhões) em menos de vinte dias, com vetores de ataque que operam inteiramente fora do perímetro de revisão de código, não são um argumento contra o DeFi como paradigma – são um argumento irrefutável contra a ilusão de que auditar o contrato inteligente é suficiente para proteger o protocolo. O setor que não internalizar essa lição em 2026 vai aprendê-la novamente, em 2027, com uma conta ainda maior.

Siga o CriptoFacil no
Google News CriptoFacil

O post Hacks de abril superam US$ 600 milhões e mostram novo foco de risco além do código apareceu primeiro em CriptoFacil.

ploymarket-cresce

Polymarket negocia US$ 400 milhões e valuation de US$ 15 bilhões

polymarket-cresce

Siga o CriptoFacil no
Google News CriptoFacil

A Polymarket – plataforma descentralizada de mercados preditivos construída sobre a rede Polygon, com volume mensal superior a US$ 1 bilhão (aproximadamente R$ 6 bilhões, com o dólar cotado em torno de R$ 6,00) e mais de US$ 3,6 bilhões em volume negociado apenas nos mercados ligados à eleição presidencial americana de 2024 – está em negociações para captar US$ 400 milhões (aproximadamente R$ 2,4 bilhões) em uma nova rodada de financiamento que pode chegar a US$ 1 bilhão (R$ 6 bilhões) com a entrada de investidores estratégicos adicionais além da Intercontinental Exchange (ICE), empresa controladora da Bolsa de Nova York (NYSE), que já comprometeu um total de US$ 2 bilhões (R$ 12 bilhões) na plataforma – incluindo um aporte de US$ 600 milhões (R$ 3,6 bilhões) realizado no mês passado -, com a nova rodada precificando a Polymarket em US$ 15 bilhões (R$ 90 bilhões), uma valorização de 67% sobre o valuation de US$ 9 bilhões (R$ 54 bilhões) estabelecido em outubro de 2025, sinalizando que a transição dos mercados preditivos de experimentos cripto-nativos para instrumentos financeiros mainstream atingiu velocidade de escape.

A pergunta que domina as mesas de operação é clara: o valuation de US$ 15 bilhões da Polymarket reflete utilidade real e vantagem competitiva estrutural, ou é um prêmio inflado pela narrativa institucional do momento, destinado a comprimir quando o ciclo eleitoral – principal motor de volume – der lugar à rotina dos mercados?

Publicidade


O que está por trás dessa movimentação?

Em termos simples, imagine que a B3 – a bolsa de valores brasileira – decidisse comprar uma participação majoritária em um aplicativo de apostas sobre eventos econômicos e políticos do Brasil, onde qualquer pessoa pode negociar contratos sobre quem vai ganhar a eleição presidencial, se o Banco Central vai cortar a Selic na próxima reunião do Copom ou se a Petrobras vai distribuir dividendos acima de determinado valor, e que esse aplicativo resolvesse os contratos automaticamente via código, sem depender de árbitros humanos ou câmaras de compensação tradicionais. Agora imagine que o volume negociado nesse aplicativo cresceu tão rápido que a própria B3, reconhecendo a ameaça competitiva e a oportunidade de distribuição de dados para fundos institucionais, decidiu investir R$ 12 bilhões para se tornar o distribuidor exclusivo dessas informações para gestoras e bancos. Esse é o movimento que a ICE está fazendo com a Polymarket – e a rodada de US$ 400 milhões (R$ 2,4 bilhões) é o próximo capítulo dessa estratégia.

A mecânica financeira por trás da movimentação é sofisticada. A ICE não está apenas apostando no crescimento da Polymarket como plataforma de varejo – ela está construindo uma camada de dados proprietária e exclusiva sobre expectativas de mercado em tempo real, algo que nenhuma bolsa tradicional consegue gerar internamente. Em fevereiro, a ICE lançou a ferramenta Polymarket Signals and Sentiment, integrando dados de mercados preditivos à sua infraestrutura institucional existente; ao se tornar distribuidora exclusiva global dos dados de eventos da Polymarket para mercados de capitais institucionais, a ICE transforma a plataforma em algo semelhante a um terminal Bloomberg de expectativas de mercado – com a diferença de que os preços são formados por capital real em risco, não por surveys ou modelos econométricos.

A rodada atual busca ampliar esse ecossistema com investidores estratégicos adicionais que possam contribuir com distribuição, licenciamento ou acesso regulatório em mercados específicos. Como analisamos anteriormente no CriptoFácil ao discutir as projeções da Bernstein de que o mercado preditivo pode atingir US$ 1 trilhão até 2030, a tese subjacente é que plataformas como a Polymarket não são apenas casas de apostas sofisticadas – são mecanismos de descoberta de preços que competem diretamente com índices de sentimento e pesquisas de expectativas usadas por gestoras de recursos globais.

O que os dados revelam?

  • VALUATION ATUAL – ‘O Salto de 67%’: A rodada de captação precifica a Polymarket em US$ 15 bilhões (R$ 90 bilhões), ante US$ 9 bilhões (R$ 54 bilhões) no acordo de outubro de 2025 – uma valorização de 67% em menos de oito meses, ritmo que supera a valorização do Bitcoin no mesmo período e coloca a plataforma em uma faixa de valor equivalente a instituições financeiras brasileiras de médio porte listadas na B3.
  • RODADA TOTAL – ‘O Bilhão Estratégico’: A captação pode totalizar US$ 1 bilhão (R$ 6 bilhões) com a entrada de investidores estratégicos além da ICE, um número que posiciona a rodada entre as maiores da história de infraestrutura cripto e sinaliza que Wall Street trata mercados preditivos on-chain como categoria de ativo institucional consolidada, não como experimento marginal.
  • COMPROMISSO ICE – ‘Os Dois Bilhões do NYSE’: A Intercontinental Exchange comprometeu um total de US$ 2 bilhões (R$ 12 bilhões) na Polymarket, incluindo a compra de até US$ 40 milhões (R$ 240 milhões) em títulos da plataforma de detentores existentes – estrutura que cria liquidez para os primeiros investidores e sinaliza que a ICE está disposta a pagar prêmio por participações secundárias, o que raramente ocorre em estágios iniciais de risco.
  • CONCORRÊNCIA DIRETA – ‘O Rival Bilionário’: A Kalshi, principal concorrente da Polymarket nos mercados preditivos, captou US$ 1 bilhão (R$ 6 bilhões) para alcançar valuation de US$ 22 bilhões (R$ 132 bilhões) no início de 2025 – um prêmio de 47% sobre o valuation atual da Polymarket, refletindo em parte a vantagem regulatória da Kalshi como entidade registrada na CFTC, mas que está sendo corroída pelos processos criminais movidos pelo Arizona e pela proibição implementada por Nevada.
  • VOLUME OPERACIONAL – ‘O Bilhão Mensal’: A Polymarket superou US$ 1 bilhão (R$ 6 bilhões) em volume mensal no final de 2025, impulsionada não apenas pelos ciclos eleitorais, mas por mercados sobre resultados corporativos, eventos macroeconômicos e geopolítica – diversificação que reduz a dependência de eventos políticos sazonais e fortalece a tese de valuation sustentável.
  • HISTÓRICO DE CAPTAÇÃO – ‘O Salto de Fundo’: Em junho de 2025, o Founders Fund de Peter Thiel liderou uma rodada de US$ 200 milhões (R$ 1,2 bilhão) que avaliou a Polymarket em US$ 1 bilhão (R$ 6 bilhões) – o mesmo valuation que a Kalshi havia alcançado em uma rodada anterior. Menos de doze meses depois, a Polymarket está sendo precificada em 15 vezes esse valor, uma compressão de tempo que reflete tanto a velocidade do capital de risco em cripto quanto a autenticidade do crescimento operacional da plataforma.

Em conjunto, os dados pintam um quadro de uma plataforma que saiu da margem cripto-nativa para o centro da infraestrutura financeira institucional em um período extraordinariamente curto – mas cuja velocidade de valorização exige que o investidor questione se o crescimento de receita e volume sustenta organicamente o múltiplo de US$ 15 bilhões, ou se parte desse prêmio é uma função do exuberante apetite de capital institucional por infraestrutura on-chain em 2025 e 2026, contexto detalhado pelo forte influxo de capital em fundos cripto registrado recentemente.

O valuation de US$ 15 bilhões é fundamento ou narrativa?

Cenário otimista: A Polymarket confirma volume mensal recorrente acima de US$ 1,5 bilhão (R$ 9 bilhões) no segundo trimestre de 2026, incluindo mercados não eleitorais com take rate médio de 2%, gerando receita trimestral superior a US$ 90 milhões (R$ 540 milhões) – suficiente para justificar um múltiplo de receita de 40x sobre o valuation de US$ 15 bilhões (R$ 90 bilhões), compatível com plataformas de infraestrutura financeira de alto crescimento. Nesse cenário, a rodada fecha em US$ 1 bilhão (R$ 6 bilhões) com investidores estratégicos que incluem pelo menos uma instituição financeira regulada americana – Charles Schwab ou Nasdaq figuram como candidatos citados pelo mercado -, a Polymarket obtém aprovação regulatória federal via CFTC para operações em dólar no território americano, e o valuation pode escalar para US$ 25 bilhões (R$ 150 bilhões) em uma eventual rodada pré-IPO até o final de 2026. O gatilho de confirmação é a divulgação do relatório de volume do segundo trimestre acima de US$ 4 bilhões (R$ 24 bilhões) no agregado.

Cenário base: A rodada de US$ 400 milhões (R$ 2,4 bilhões) fecha ao valuation de US$ 15 bilhões (R$ 90 bilhões) com dois ou três investidores estratégicos adicionais à ICE, mas o total não atinge US$ 1 bilhão (R$ 6 bilhões) – ficando entre US$ 600 e 700 milhões (R$ 3,6 a 4,2 bilhões). O volume mensal da Polymarket se estabiliza entre US$ 800 milhões e US$ 1,2 bilhão (R$ 4,8 a 7,2 bilhões) fora de períodos eleitorais, a aprovação regulatória da CFTC avança com condições restritivas que limitam determinados tipos de mercado, e a plataforma opera em crescimento saudável, mas sem o salto de escala necessário para justificar valuation de US$ 20 bilhões (R$ 120 bilhões) ou mais em 2027. A ferramenta Polymarket Signals and Sentiment da ICE ganha tração institucional e se torna a principal fonte de receita recorrente da parceria.

Publicidade


Cenário bearish: O ambiente regulatório nos Estados Unidos deteriora antes da conclusão da rodada – os processos criminais do Arizona contra a Kalshi criam jurisprudência adversa que contamina a percepção de risco sobre todos os mercados preditivos on-chain, outros estados seguem o modelo de Nevada e proíbem operações, e a CFTC endurece os requisitos de registro de forma que exclui a arquitetura descentralizada da Polymarket. Nesse cenário, o volume mensal recua para abaixo de US$ 500 milhões (R$ 3 bilhões), o valuation de US$ 15 bilhões (R$ 90 bilhões) é percebido como prêmio injustificado pelo mercado secundário, e investidores estratégicos postergam a entrada até a definição do quadro legal federal – comprimindo a rodada para menos de US$ 300 milhões (R$ 1,8 bilhão) ao valuation revisado de US$ 10 bilhões (R$ 60 bilhões). O invalidador do bear case é simples: uma decisão favorável do tribunal federal afirmando a jurisdição exclusiva da CFTC sobre mercados preditivos – o que removeria o risco estadual de forma definitiva e desbloquearia o capital estratégico em espera.

O que muda na estrutura do mercado?

Efeito de primeira ordem: A captação de US$ 400 milhões (R$ 2,4 bilhões) ao valuation de US$ 15 bilhões (R$ 90 bilhões) estabelece um novo benchmark de precificação para toda a categoria de infraestrutura de mercados preditivos on-chain. Plataformas menores que operam em nichos específicos – mercados preditivos sobre clima, esportes, mercados financeiros segmentados – passam a ser precificadas com referência ao múltiplo da Polymarket, elevando o custo de entrada para novos competidores e aumentando o prêmio de aquisição que incumbentes como Charles Schwab e Nasdaq precisariam pagar para comprar participações relevantes no setor.

Efeito de segunda ordem: A consolidação da parceria ICE-Polymarket com a ICE como distribuidora exclusiva de dados institucionais cria uma barreira competitiva que vai muito além da plataforma de negociação em si. Qualquer fundo de hedge, banco de investimento ou gestora de ativos que queira integrar dados de mercados preditivos em seus modelos de risco e alocação precisará passar pela infraestrutura da ICE – a mesma que opera a NYSE, com 233 anos de história e relações com todas as instituições financeiras relevantes do planeta. Como analisamos anteriormente no CriptoFácil ao discutir o uso da Polymarket em eventos geopolíticos de alto impacto, a plataforma já demonstrou capacidade de formação de preços em tempo real que supera canais tradicionais de informação – e agora essa vantagem terá distribuição institucional global.

Publicidade


Efeito de terceira ordem: A trajetória da Polymarket – de experimento cripto-nativo lançado em 2020 sobre a rede Polygon a uma entidade avaliada em US$ 15 bilhões (R$ 90 bilhões) com o respaldo da operadora da bolsa mais antiga do mundo – representa uma mudança estrutural no papel da infraestrutura on-chain dentro do sistema financeiro global. O modelo demonstra que contratos inteligentes que resolvem apostas automaticamente, sem câmaras de compensação tradicionais ou árbitros humanos, podem escalar para volumes que atraem capital institucional sério; isso abre caminho para que outras categorias de infraestrutura on-chain – orácula, stablecoins de pagamento, protocolos de empréstimo – sejam avaliadas sob o mesmo framework de utilidade real que hoje justifica o valuation da Polymarket. O ciclo de 2025-2026 pode ser o ponto de inflexão em que o mercado de capitais para para de perguntar ‘isso é cripto?’ e começa a perguntar apenas ‘qual é o volume e qual é o take rate?’

Como isso afeta o investidor brasileiro?

O investidor brasileiro não pode acessar a Polymarket diretamente em condições regulatórias plenamente seguras – a plataforma opera em uma zona cinzenta regulatória nos Estados Unidos e não possui licença junto à CVM ou ao Banco Central do Brasil para captação de recursos de residentes brasileiros. Isso significa que a exposição mais segura ao crescimento do ecossistema de mercados preditivos e da infraestrutura cripto institucional passa por veículos disponíveis no mercado brasileiro.

Para o investidor com R$ 10.000 alocados em HASH11 – o ETF de infraestrutura cripto negociado na B3, com cotação aproximada de R$ 25 por cota -, o noticiário sobre a rodada da Polymarket e o apetite institucional por infraestrutura on-chain tende a pressionar positivamente o Ether (ETH) e tokens ligados à rede Polygon (MATIC/POL), infraestrutura sobre a qual a Polymarket opera. Uma valorização de 15% nesses ativos – compatível com movimentos observados em reação a notícias de adoção institucional de magnitude similar – representaria um ganho de R$ 1.500 nessa posição hipotética. Para quem prefere exposição mais direta ao Bitcoin, o QBTC11 na B3, plataformas como Mercado Bitcoin, Foxbit e Binance Brasil oferecem acesso imediato com liquidação em reais.

Publicidade


Em relação às obrigações fiscais: ganhos com criptoativos no Brasil são regulados pela Lei 14.754/2023 e pela Instrução Normativa 1.888 da Receita Federal. Operações mensais acima de R$ 35.000 em qualquer exchange – nacional ou internacional – estão sujeitas ao recolhimento de imposto via DARF, com alíquota entre 15% e 22,5% dependendo do valor do ganho. Operações em plataformas internacionais não isentam o contribuinte brasileiro da obrigação declaratória – ao contrário, aumentam o risco de inconsistência fiscal.

A recomendação padrão permanece: DCA (aportes periódicos regulares) em ativos de infraestrutura cripto com liquidez comprovada, evitando concentração em ativos de alta volatidade ou plataformas sem regulamentação local clara. Atenção redobrada ao uso de alavancagem: contratos futuros e produtos com margem em plataformas internacionais podem amplificar perdas de forma que elimina rapidamente o capital investido – o mercado de 2022 deixou esse ensinamento caro para muitos investidores brasileiros que ignoraram esse risco.

Quais limiares financeiros importam agora?

  • US$ 15 bilhões (R$ 90 bilhões) – O Piso da Rodada (Polymarket Valuation): O valuation-alvo da captação atual. Se confirmado com fechamento da rodada acima de US$ 400 milhões (R$ 2,4 bilhões), sinaliza que o capital institucional absorveu o prêmio e valida a tese de crescimento; se a rodada fechar abaixo desse valuation, indica resistência do mercado ao múltiplo pedido.
  • US$ 22 bilhões (R$ 132 bilhões) – O Teto da Kalshi (Valuation de Referência Setorial): O valuation atual da concorrente Kalshi. Enquanto a Polymarket permanecer abaixo desse nível, há espaço para rodadas adicionais de valorização caso resolva seus gargalos regulatórios; se superar esse patamar, passa a ser a empresa de mercados preditivos mais valiosa do mundo, com implicações diretas para precificação de toda a categoria.
  • US$ 1 bilhão (R$ 6 bilhões) mensal – O Volume Sustentável (Polymarket Trading Volume): O patamar de volume mensal que a plataforma reportou no final de 2025. A manutenção desse nível fora de períodos eleitorais em 2026 é o principal validador do modelo de negócio; queda consistente abaixo de US$ 600 milhões (R$ 3,6 bilhões) mensais invalidaria o argumento de diversificação de receita.
  • US$ 40 milhões (R$ 240 milhões) – A Liquidez Secundária (ICE Securities Purchase): O valor que a ICE se comprometeu a pagar em ações da Polymarket adquiridas de detentores existentes. Esse número define o preço de referência para o mercado secundário de equity da plataforma e serve como âncora para investidores que desejam monitorar a formação de mercado para o papel antes de um eventual IPO.
  • US$ 9 bilhões (R$ 54 bilhões) – O Piso de Outubro (Valuation Anterior): O valuation estabelecido no acordo de outubro de 2025. Uma eventual revisão para baixo da rodada atual em direção a esse nível seria o sinal mais claro de deterioração do apetite institucional e forçaria reavaliação da tese de crescimento acelerado.
  • US$ 2 bilhões (R$ 12 bilhões) – O Compromisso Total da ICE (ICE Investment Commitment): O teto total de investimento comprometido pela Intercontinental Exchange na Polymarket. Se a nova rodada exigir que a ICE supere esse comprometimento para sustentar o valuation, o mercado interpretará como sinal de dificuldade em atrair capital externo independente – cenário bearish para a tese de diversificação de base de investidores.

Riscos e o que observar

«Risco de Fragmentação Regulatória Estadual» – O principal vetor de risco de curto prazo para a Polymarket não vem de reguladores federais, mas da proliferação de regulamentações estaduais conflitantes. Nevada já proibiu a Kalshi de operar dentro de suas fronteiras; Arizona moveu ação criminal contra a mesma plataforma por suposta operação de negócio de apostas sem licença; e o Departamento de Justiça americano, em conjunto com a CFTC, abriu processos contra Illinois, Arizona e Connecticut disputando quem tem direito de regular mercados preditivos. Se esse padrão se consolidar, a Polymarket – que opera em modelo descentralizado e não possui sede regulada nos principais estados – pode se tornar inacessível para usuários americanos sem reformulação estrutural da plataforma. Gatilho a monitorar: publicação de ordem executiva ou lei estadual em qualquer dos cinco maiores estados americanos por população – Califórnia, Texas, Flórida, Nova York ou Pensilvânia – restringindo acesso a plataformas de mercados preditivos não licenciadas localmente.

Publicidade


«Risco de Concentração de Volume Eleitoral» – A narrativa de diversificação de volume da Polymarket – com mercados sobre resultados corporativos, geopolítica e macroeconomia crescendo em participação – ainda carece de confirmação robusta em dados públicos auditáveis fora dos ciclos eleitorais. O volume de US$ 3,6 bilhões registrado nos mercados da eleição americana de 2024 foi excepcional; sem eleições presidenciais de grande porte em 2026, o volume de base precisa se sustentar organicamente. Uma compressão do volume mensal para abaixo de US$ 400 milhões (R$ 2,4 bilhões) no segundo semestre de 2026 exporia a dependência estrutural de eventos catalisadores externos. Gatilho a monitorar: divulgação do relatório de volume do segundo trimestre de 2026 da Polymarket – se o volume trimestral agregado ficar abaixo de US$ 2 bilhões (R$ 12 bilhões), o argumento de base de receita diversificada perde sustentação empírica imediata.

«Risco de Liquidez de Mercado Secundário» – A Polymarket não é uma empresa listada em bolsa; seus títulos não possuem liquidez pública e a valorização de 15x em menos de doze meses cria um perfil de saída extremamente concentrado – investidores das rodadas iniciais dependem de rodadas subsequentes ou de um IPO para realizar ganhos. Se o ciclo de apetite institucional por cripto reverter antes de um IPO ou evento de liquidez estruturado, o prêmio de valuation pode evaporar sem que os detentores de equity consigam sair. A compra de US$ 40 milhões (R$ 240 milhões) em ações secundárias pela ICE oferece alguma liquidez, mas é insuficiente para absorver o interesse de saída de todos os investidores das rodadas anteriores. Gatilho a monitorar: qualquer declaração pública do CEO Shayne Coplan ou dos assessores da ICE sobre cronograma de IPO – ausência de guidance de IPO até o final do terceiro trimestre de 2026 é sinal de alerta para investidores de equity em rodadas privadas.

«Risco de Concorrência Institucional Direta» – A entrada de Charles Schwab e Nasdaq no espaço de mercados preditivos, ainda que em estágio inicial, representa uma ameaça existencial de médio prazo para a Polymarket caso essas instituições decidam construir ou adquirir plataformas concorrentes com vantagem regulatória integrada. O modelo descentralizado da Polymarket é sua principal vantagem competitiva – mas também é seu maior obstáculo regulatório; uma plataforma centralizada construída por uma instituição com licença CFTC existente poderia atrair volume institucional que a Polymarket não consegue acessar legalmente no mercado americano. Gatilho a monitorar: anúncio formal de plataforma de mercados preditivos por Charles Schwab ou Nasdaq com registro CFTC associado – esse evento sinalizaria compressão competitiva direta no segmento de maior valor da Polymarket.

«Risco de Implosão Estilo FTX por Concentração Regulatória» – O chairman da CFTC, Michael Selig, alertou explicitamente que empurrar mercados preditivos para fora do território regulado americano pode causar ‘implosões estilo FTX’, argumentando que as plataformas precisam registrar-se nos Estados Unidos e operar sob regras com proteções a investidores e clientes. Esse risco não é hipotético – a Polymarket foi fundada e opera em um modelo que até recentemente bloqueava usuários americanos, e a pressão regulatória pode forçar uma reestruturação operacional custosa que afeta volume e receita no curto prazo. Gatilho a monitorar: qualquer ação formal da CFTC – não apenas declarações públicas, mas publicação de Notice of Proposed Rulemaking no Federal Register – especificamente direcionada a plataformas de mercados preditivos descentralizados operando fora da jurisdição americana.

O que esperar nas próximas semanas

O catalisador mais importante a monitorar nas próximas semanas é o desfecho das audiências da CFTC sobre regulação de mercados preditivos, previstas para maio de 2026, que determinarão se o quadro legal federal cria um ambiente favorável à operação da Polymarket nos Estados Unidos ou ergue barreiras adicionais que complicam a captação de investidores estratégicos americanos. Paralelamente, a divulgação do relatório de volume do segundo trimestre da Polymarket – esperado para o final de junho de 2026 – será o teste empírico decisivo sobre se o crescimento operacional justifica organicamente o valuation de US$ 15 bilhões (R$ 90 bilhões) ou se a plataforma precisa de um novo catalisador eleitoral para manter seus números.

O cenário é binário: se a CFTC publicar regulamentação favorável aos mercados preditivos on-chain antes do encerramento da rodada – afirmando jurisdição federal exclusiva e criando um caminho de registro compatível com a arquitetura descentralizada da Polymarket -, e o volume mensal da plataforma se confirmar acima de US$ 1 bilhão (R$ 6 bilhões) no relatório do segundo trimestre de 2026, e a rodada fechar com pelo menos dois investidores estratégicos relevantes além da ICE, então o valuation de US$ 15 bilhões (R$ 90 bilhões) se consolida como piso e não como teto, a Polymarket acelera em direção a uma rodada pré-IPO acima de US$ 20 bilhões (R$ 120 bilhões) até o final de 2026 e a categoria de infraestrutura on-chain ganha o reconhecimento definitivo de classe de ativo institucional no mercado americano; caso contrário, se as audiências da CFTC resultarem em requisitos de registro incompatíveis com o modelo descentralizado, o volume do segundo trimestre recuar abaixo de US$ 600 milhões (R$ 3,6 bilhões) mensais e os investidores estratégicos adicionais não materializarem sua entrada até junho, a rodada encolhe para abaixo de US$ 300 milhões (R$ 1,8 bilhão) ao valuation revisado de US$ 10 bilhões (R$ 60 bilhões), e o exuberante otimismo institucional de 2025 cede lugar a uma reavaliação dolorosa – mas não fatal – da categoria. Até lá, paciência é o único ativo que não desvaloriza.

Siga o CriptoFacil no
Google News CriptoFacil

O post Polymarket negocia US$ 400 milhões e valuation de US$ 15 bilhões apareceu primeiro em CriptoFacil.

prnews-4a87a4ad63

Bitcoin testa US$ 80 mil com forte entrada em ETFs; pré-venda do Bitcoin Hyper se aproxima de US$ 35 milhões

Siga o CriptoFacil no
Google News CriptoFacil

O Bitcoin superou mais um pico de volatilidade do fim de semana e volta a testar níveis que podem abrir caminho para novas máximas em vários meses. As entradas nos ETFs spot continuam sendo um sinal claro do apetite institucional, com US$ 663,91 milhões em compras líquidas registrados apenas na sexta-feira e o total de AUM dos produtos agora em US$ 101,45 bilhões.

A combinação do BTC entre entrada constante de capital e redução da oferta vendedora levou analistas a discutir abertamente um avanço de curto prazo acima de US$ 80.000 até o fim desta semana.

Publicidade


Enquanto o mercado mais amplo acompanha o próximo movimento do Bitcoin, uma história paralela se desenrola no nicho de pré-vendas, onde Bitcoin Hyper (HYPER) arrecadou quase US$ 32,5 milhões por meio de sua campanha de venda de tokens em andamento.

Com a marca de US$ 35 milhões a apenas US$ 2,5 milhões de distância, grandes baleias aportando ainda mais recursos e o lançamento da cadeia Bitcoin Layer 2 do projeto previsto para o terceiro trimestre, o impulso do Bitcoin Hyper está ganhando força — indicando grande potencial de alta depois que o HYPER começar a ser listado nas principais exchanges.

Traders de Bitcoin apostam forte em rompimento dos US$ 80.000 à medida que entradas em ETFs aceleram

A demanda institucional por BTC não deu sinais de enfraquecimento, mesmo em meio ao recente ruído geopolítico e às oscilações de preço de curto prazo. Os ETFs spot de Bitcoin dos EUA registraram entradas semanais consistentes ao longo de abril, ajudando a levar o preço do ativo principal a até US$ 78.333 após testes no fim de março em mínimas de US$ 65.000. Paredes de venda reduzidas entre os níveis atuais e US$ 80.000, combinadas com o aumento da acumulação por baleias, criaram o cenário que muitos especialistas vinham esperando.

🚀 Buscando a próxima moeda 100x?
Confira nossas sugestões de Pre-Sales para investir agora

O trader conhecido Crypto Kaleo (727.500 seguidores no X) resumiu a visão predominante em uma publicação popular na noite de ontem, afirmando que a queda do fim de semana foi uma armadilha para baixistas, que a recuperação já está em andamento e que um “full send” rumo a US$ 80.000 ou mais pode ganhar força nos próximos dias. A avaliação de Kaleo está alinhada ao sentimento mais amplo de que qualquer sustentação acima de US$ 75.000 exporia rapidamente a falta de oferta vendedora acima do preço do BTC e aceleraria o movimento de alta.

Com o Bitcoin voltando a mostrar resiliência e o capital retornando, a atenção se volta rapidamente para projetos de infraestrutura que podem se beneficiar diretamente de maior atividade on-chain e do renovado interesse do varejo — como o Bitcoin Hyper (HYPER).

Pré-venda do Bitcoin Hyper Layer 2 avança para US$ 35 milhões enquanto o Bitcoin mira novas máximas locais

Espera-se que o Bitcoin Hyper se torne a solução Layer 2 verdadeira mais rápida projetada especificamente para ampliar as capacidades do Bitcoin. O novo L2 resolverá as limitações históricas da camada base, de confirmações lentas e taxas elevadas, ao executar na SVM (Solana Virtual Machine), enquanto ancora a liquidação final e a segurança no próprio Bitcoin.

Publicidade


A ponte canônica descentralizada da rede bloqueia BTC nativo na Layer 1 original do Bitcoin e emite tokens wrapped equivalentes na nova Layer 2, permitindo finalidade quase instantânea, transferências de baixo custo, staking, protocolos DeFi, lançamentos de meme coins e funcionalidade completa de dApps sem comprometer o modelo central de segurança do Bitcoin.

O token HYPER deve servir como o ativo padrão de gas, governança e utilidade da rede. Os detentores podem fazer staking de seus HYPER para recompensas de 39% APY, acessar recursos premium do ecossistema, participar de votações de governança e obter descontos em taxas quando a mainnet entrar em operação.

O preço de pré-venda do HYPER já subiu do nível inicial de US$ 0,0115 para os atuais US$ 0,0136788, enquanto o total arrecadado avança em direção à marca de US$ 35 milhões — e o staking já está disponível para participantes que desejam bloquear seus tokens imediatamente.

Publicidade


Como o aumento da demanda por transações na cadeia base do Bitcoin historicamente se desloca para soluções Layer 2 que oferecem velocidade e eficiência de custos, a arquitetura do novo L2 o torna o destino ideal para esse tráfego quando a mainnet for lançada no próximo trimestre.

Garanta seus tokens HYPER antes que o preço da pré-venda suba novamente

Primeiro, acesse o site oficial da pré-venda do Bitcoin Hyper para começar — depois conecte uma carteira cripto compatível, como Best Wallet ou MetaMask. A partir daí, basta escolher a quantidade de HYPER que deseja comprar, pagar com ETH, USDT, BNB, USDC ou SOL (ou simplesmente usar um cartão bancário para a entrada mais rápida) e concluir a compra em segundos.

A interface de investimento do site também permitirá comprar e fazer staking em uma única transação, para que as recompensas de 39% APY comecem a acumular imediatamente.

Publicidade


O HYPER também pode ser comprado diretamente pela Best Wallet (na aba “Upcoming Tokens”), e o aplicativo da carteira está disponível para download gratuito na Apple App Store e no Google Play.

Para as atualizações mais recentes e acesso direto à comunidade, siga o Bitcoin Hyper no X e entre no grupo do projeto no Telegram.

Visite o Bitcoin Hyper.

Publicidade


Aviso: Este artigo tem funcionalidade exclusivamente informativa, e não constitui aconselhamento de investimento ou oferta para investir. O CriptoFácil não é responsável por qualquer conteúdo, produtos ou serviços mencionados neste artigo.

Siga o CriptoFacil no
Google News CriptoFacil

O post Bitcoin testa US$ 80 mil com forte entrada em ETFs; pré-venda do Bitcoin Hyper se aproxima de US$ 35 milhões apareceu primeiro em CriptoFacil.

baleia-cripto-1493x840-1

Baleia move US$ 225 milhões em cripto e reacende debate sobre pressão de venda

Baleia Cripto

Siga o CriptoFacil no
Google News CriptoFacil

A carteira identificada como 0xeCE7 depositou US$ 225 milhões (aproximadamente R$ 1,35 bilhão ao câmbio atual de R$ 6,00) em USDC distribuídos entre Binance, Bybit e Deribit ao longo de dez horas, e em seguida retirou 32.007 ETH – equivalentes a US$ 77,52 milhões (cerca de R$ 465 milhões) – diretamente da Binance, conforme rastreado e divulgado pela plataforma de análise on-chain Lookonchain. O episódio coincide com o ressurgimento de uma carteira de Bitcoin dormida há mais de 14 anos, que movimentou aproximadamente US$ 469,8 milhões (cerca de R$ 2,82 bilhões) em BTC, reacendendo o debate sobre o que grandes detentores históricos pretendem fazer com posições que outrora valiam centavos.

A pergunta que domina as mesas de operação é clara: a movimentação de US$ 225 milhões em stablecoins seguida de compra de ETH representa acumulação estratégica de um player sofisticado ou o prelúdio de uma liquidação que testará a capacidade de absorção do mercado?

Publicidade


O que explica essa movimentação?

Em termos simples, imagine o CEAGESP na madrugada de uma quinta-feira: um comprador atacadista chega com dinheiro vivo em três caixas diferentes, distribui o capital entre câmaras frigoríficas distintas – cada uma com um perfil de produto – e sai carregando uma carga de alta-perecibilidade que precisa ser precificada antes do amanhecer. A sequência importa tanto quanto o volume: quem deposita stablecoin em múltiplas corretoras antes de retirar o ativo está operando com intenção de execução controlada, não com a pressa de quem vende no pânico.

No caso de 0xeCE7, o roteiro on-chain foi preciso: US$ 225 milhões em USDC foram fragmentados entre Binance (spot e derivativos), Bybit (derivativos) e Deribit (plataforma especializada em opções). A presença do Deribit no circuito é o detalhe que mais interessa: diferentemente de uma exchange spot convencional, o Deribit é o principal mercado global de opções sobre criptoativos, o que sugere que parte do capital pode estar sendo usado como colateral para estruturas de hedge – proteção contra queda do preço do ETH adquirido – ou para montar posições direcionais via calls e puts.

Como analisamos anteriormente no CriptoFácil ao cobrir o movimento de uma baleia que transferiu US$ 120 milhões em XRP para a Coinbase, o padrão de distribuição de capital entre múltiplas plataformas antes de uma operação relevante é a assinatura típica de entidades que operam com mesas de trading próprias, que executam ordens de forma fracionada para minimizar impacto de mercado. A hipótese de venda imediata, portanto, é menos provável do que a hipótese de reposicionamento estruturado com uso de derivativos.

O que os dados on-chain revelam?

  • DEPÓSITO STABLECOIN – ‘O Cofre de Pólvora’: US$ 225 milhões em USDC (aprox. R$ 1,35 bilhão), fonte Lookonchain. Esse volume em stablecoin depositado em exchanges é, tecnicamente, poder de fogo líquido – capital pronto para ser alocado sem necessidade de conversão adicional. A distribuição entre três plataformas distintas sugere que a baleia opera com fragmentação deliberada, possivelmente para acessar liquidez em diferentes books de ordens e mercados de derivativos simultaneamente.
  • RETIRADA DE ETH – ‘O Carregamento’: 32.007 ETH equivalentes a US$ 77,52 milhões (aprox. R$ 465 milhões), retirados da Binance, fonte Lookonchain. O movimento de retirada de um ativo da exchange para custódia própria geralmente sinaliza intenção de manutenção – quem quer vender, mantém na exchange; quem quer segurar, saca. Isso enfraquece a tese de pressão vendedora imediata sobre o ETH, embora não a elimine completamente.
  • JANELA TEMPORAL – ‘A Operação Noturna’: dez horas de execução contínua entre depósitos de USDC e retirada de ETH, fonte Lookonchain. Uma janela de dez horas é compatível com execução via TWAP (Time-Weighted Average Price), estratégia que fraciona ordens grandes ao longo do tempo para evitar mover o preço do ativo de forma desfavorável – o equivalente cripto de um caminhoneiro que abastece um posto de gasolina às 3h da manhã para não travar o trânsito.
  • CARTEIRA BITCOIN DORMIDA – ‘O Fantasma de 2011’: US$ 469,8 milhões em BTC (aprox. R$ 2,82 bilhões) movimentados por uma carteira inativa desde 15 de janeiro de 2011, após acumular BTC entre 13 e 15 de janeiro de 2011 a cerca de US$ 0,393 por unidade, fonte Lookonchain e dados públicos de blockchain. O ganho potencial dessa posição supera 30.168.093% – um retorno que torna qualquer produto de renda variável brasileiro irrelevante como comparação. A transferência-teste de US$ 218 antes do movimento principal é comportamento clássico de quem verifica a integridade das chaves privadas após anos de inatividade.
  • 80.000 BTC ADORMECIDOS – ‘Os Vizinhos Acordando’: dois endereços distintos moveram 80.000 BTC (aprox. US$ 9,49 bilhões ou R$ 56,9 bilhões) após ficarem dormentes desde abril de 2011, menos de um mês antes do presente episódio, segundo dados rastreados on-chain. O diretor da Coinbase, Conor Grogan, levantou a hipótese de que esses endereços possam estar ligados a moedas obtidas em um hack histórico – o que adicionaria uma camada de risco regulatório a eventuais tentativas de liquidação.
  • CONCENTRAÇÃO DE BALEIAS – ‘O Encolhimento do Cardume’: a Santiment registrou leve redução no número de carteiras com mais de 1.000 BTC simultaneamente a uma retração modesta no preço do Bitcoin. Esse dado é relevante porque demonstra que parte das baleias ativas está redistribuindo posições – não necessariamente vendendo, mas realocando entre carteiras ou para exchanges, o que por si só cria sinal de alerta para o mercado de curto prazo.

Em conjunto, os dados revelam um ambiente de alta atividade entre grandes detentores, com dois vetores simultâneos e potencialmente contraditórios: de um lado, 0xeCE7 comprando ETH de forma estruturada com stablecoins – sinal construtivo; de outro, carteiras históricas de Bitcoin despertando após mais de uma década, criando incerteza sobre o destino final desses volumes e sobre se o mercado tem profundidade para absorvê-los sem volatilidade severa.

A movimentação representa pressão vendedora real ou simples reposicionamento de custódia?

Efeito de primeira ordem: a injeção de US$ 225 milhões em USDC em exchanges simultaneamente aumenta a liquidez disponível para compra – stablecoin em exchange é demanda potencial, não oferta. A retirada subsequente de 32.007 ETH da Binance reduz o float disponível na plataforma, diminuindo a pressão vendedora imediata sobre o Ethereum. O efeito mecânico líquido é, portanto, ligeiramente favorável ao preço do ETH no curto prazo.

Efeito de segunda ordem: o mercado de criptoativos, como uma roda de samba onde todo mundo conhece todo mundo, não processa movimentos de baleia de forma isolada – ele os contextualiza. A coincidência temporal com o despertar da carteira Bitcoin de 2011 e a reativação dos 80.000 BTC dormidos desde abril de 2011 cria uma narrativa de “velhos players se movendo”, que historicamente precede períodos de maior volatilidade. Traders de varejo e algoritmos de sentimento lerão essa combinação como sinal de cautela, independentemente da intenção real dos envolvidos.

Publicidade


Efeito de terceira ordem: a ativação de múltiplas carteiras históricas em janela curta de tempo coloca em debate a questão da oferta latente do mercado – o conceito de “moedas adormecidas” que nunca foram contabilizadas como supply circulante efetivo. Se uma fração relevante desses volumes migrar para exchanges nos próximos meses, o equilíbrio oferta-demanda que sustentou o Bitcoin acima de US$ 100.000 pode ser testado de forma mais severa do que qualquer ciclo anterior.

A opinião editorial do CriptoFácil sobre este movimento é direta: 0xeCE7 não está vendendo ETH – está comprando de forma sofisticada, usando derivativos no Deribit como mecanismo de proteção. O risco real não está nessa transação, mas nas carteiras Bitcoin de 2011 que acordaram sem aviso e cujo comportamento futuro é genuinamente imprevisível.

Três cenários para as próximas sessões

Cenário otimista – ‘O Cardume Comprador’: se a retirada dos 32.007 ETH por 0xeCE7 for confirmada como acumulação de longo prazo – sem retorno do volume para exchanges nas próximas 72 horas – e as carteiras Bitcoin dormidas optarem por manter os ativos em autocustódia em vez de depositar em plataformas de negociação, o mercado lerá o conjunto como demanda institucional robusta. Nesse cenário, o ETH pode testar a resistência de US$ 2.500 (aprox. R$ 15.000) e o Bitcoin consolidar acima de US$ 120.000 (aprox. R$ 720.000), com suporte renovado pela percepção de que até os holders mais antigos estão mantendo posição.

Publicidade


Cenário base – ‘A Rotação Controlada’: a leitura mais provável é que 0xeCE7 está executando uma estratégia de carry estruturado – compra de ETH spot hedgeada com puts no Deribit – enquanto as carteiras Bitcoin históricas realizam movimentos de custódia e diversificação parcial, não liquidação total. Nesse cenário, ETH oscila entre US$ 2.200 e US$ 2.500 (R$ 13.200 a R$ 15.000) e o Bitcoin mantém o suporte em torno de US$ 110.000 (aprox. R$ 660.000), com volatilidade moderada mas sem ruptura de tendência.

Cenário bearish – ‘O Dilúvio de 2011’: se as carteiras Bitcoin adormecidas desde 2011 – incluindo os endereços que moveram 80.000 BTC – iniciarem depósitos relevantes em exchanges nas próximas 48 a 72 horas, o mercado enfrentará um teste real de profundidade de liquidez. Nesse cenário, o BTC pode recuar para a zona de suporte de US$ 95.000 a US$ 98.000 (aprox. R$ 570.000 a R$ 588.000) – o que analistas chamam de ‘O Fosso dos Compradores de Janeiro’ – e o ETH pode testar o suporte de US$ 1.900 (aprox. R$ 11.400). O invalidador do bear case é simples: se os endereços históricos não depositarem em exchanges nos próximos cinco dias úteis, a hipótese de pressão vendedora estrutural perde sustentação empírica e o mercado retoma a tendência altista.

Como isso afeta o investidor brasileiro?

Vamos fazer a matemática em reais, porque é o que importa para o investidor brasileiro. Com o Bitcoin a US$ 118.561 e o dólar a R$ 6,00, cada BTC equivale a R$ 711.366. Uma movimentação que empurre o Bitcoin de volta ao suporte de US$ 110.000 representa uma perda de US$ 8.561 por unidade – ou R$ 51.366 por BTC. Para quem tem frações, cada 0,1 BTC sofreria uma desvalorização de R$ 5.136. Não é catástrofe, mas é o tipo de movimento que testa a convicção de quem entrou no topo recente.

Publicidade


Para o investidor que opera via plataformas brasileiras como Mercado Bitcoin e Foxbit, ou acessa o mercado internacional pela Binance Brasil, a recomendação é clara: não tome decisões baseadas em movimentos de baleia isolados sem confirmar o padrão nos dias seguintes. Quem possui exposição via ETFs da B3 – como QETH11 para Ethereum ou QBTC11 para Bitcoin – tem a vantagem de operar dentro de um arcabouço regulatório brasileiro, sem a exposição direta à volatilidade dos books internacionais.

Em termos tributários, a Lei 14.754/2023 e a Instrução Normativa 1.888 da Receita Federal estabelecem que ganhos com criptoativos acima de R$ 35.000 mensais estão sujeitos a alíquotas entre 15% e 22,5%. Um eventual rally de ETH para US$ 2.500 pode transformar posições modestas em eventos tributáveis – planeje a saída com a mesma atenção que planeja a entrada.

A estratégia mais adequada para o momento é DCA (Dollar-Cost Averaging): aportes regulares em reais, independentemente do preço corrente, diluem o risco de timing em um mercado onde baleias com bilhões de dólares podem mudar a direção do vento em dez horas. Nunca utilize alavancagem durante períodos de alta atividade de grandes carteiras – o risco de liquidação forçada em movimentos rápidos supera qualquer potencial de ganho amplificado.

Publicidade


Quais os sinais on-chain que importam agora?

  • US$ 2.500 (aprox. R$ 15.000) – ‘O Teto de Curto Prazo do ETH’: resistência técnica imediata para o Ethereum após a compra de 0xeCE7. Se o ETH fechar dois dias consecutivos acima desse nível, o mercado lerá a compra da baleia como confirmação de demanda institucional. Monitore pelo painel de fluxos da CryptoQuant.
  • Endereço 0xeCE7 – ‘O Termômetro da Intenção’: qualquer redeposit de ETH por esse endereço nas próximas 72 horas em qualquer exchange seria o sinal de alerta mais preciso de uma inversão de posição. Rastreie em tempo real pela Lookonchain e Arkham Intelligence.
  • US$ 110.000 (aprox. R$ 660.000) – ‘O Suporte dos Compradores Institucionais’: zona de demanda onde ETFs de Bitcoin nos EUA acumularam compras significativas nas últimas semanas. Uma quebra abaixo desse nível com volume elevado ativaria stops de traders que compraram na fase de consolidação recente. Monitore via CoinGlass para dados de liquidações abertas.
  • Depósitos em exchanges de carteiras de 2011 – ‘O Gatilho Nuclear’: qualquer transferência dos endereços Bitcoin históricos reativados diretamente para wallets de depósito identificadas da Binance, Coinbase ou Kraken representaria o sinal de pressão vendedora mais concreto do ciclo atual. Rastreie pela Arkham Intelligence e alertas do Whalealert.io.
  • 1.000 BTC – ‘O Cardume Santiment’: o indicador de contagem de carteiras com mais de 1.000 BTC monitorado pela Santiment já registrou leve queda. Uma queda adicional superior a 2% nesse indicador em 24 horas sugeriria redistribuição acelerada entre grandes detentores – sinal amarelo para posições de médio prazo.

Riscos e o que observar

Risco de Liquidação por Cascata: se o mercado interpretar os movimentos das carteiras históricas de Bitcoin como preparação para venda e o BTC recuar abruptamente abaixo de US$ 105.000 (aprox. R$ 630.000), posições alavancadas abertas durante o rally acima de US$ 100.000 serão liquidadas de forma encadeada, amplificando a queda além do que o fluxo real de venda justificaria – o equivalente a uma debandada no corredor de uma festa onde a maioria sai por medo do barulho, não do perigo real.
Gatilho a monitorar: queda do BTC abaixo de US$ 108.000 com volume de liquidações acima de US$ 500 milhões em 1 hora, conforme dados do CoinGlass.

Risco de Identificação Forçada – O Caso Hack: a hipótese levantada pelo diretor da Coinbase, Conor Grogan, de que os 80.000 BTC movidos desde abril de 2011 possam estar ligados a moedas de um hack histórico cria um risco regulatório específico: se autoridades identificarem e bloquearem esses endereços em exchanges, a liquidez dessas plataformas pode ser temporariamente restrita, gerando spread anormal e volatilidade nos books.
Gatilho a monitorar: qualquer comunicado oficial de exchange declarando bloqueio preventivo de endereços específicos de 2011, via canais oficiais da Binance ou Coinbase.

Risco de Hedge Gamma no Deribit: a presença do Deribit no circuito de 0xeCE7 sugere uso de opções. Posições grandes em opções de ETH criam obrigações de hedge dinâmico para os market makers da plataforma – quando o preço do ETH se move, esses players precisam comprar ou vender o ativo subjacente para manter neutralidade de delta, o que pode amplificar movimentos de preço em ambas as direções de forma não intuitiva para quem opera apenas no spot.
Gatilho a monitorar: open interest em puts de ETH com strike abaixo de US$ 2.000 ultrapassando US$ 500 milhões no Deribit, dado acompanhado pelo CoinGlass.

Risco de Contágio Narrativo: em um mercado onde algoritmos de sentimento rastreiam menções a “baleia dormida” e “pressão vendedora” no Twitter/X, a simples cobertura jornalística extensiva desses movimentos pode gerar reação de venda preventiva de investidores de varejo, mesmo que os grandes detentores não tenham intenção de liquidar – uma profecia autorrealizável conduzida por manchetes, não por dados.
Gatilho a monitorar: índice de sentimento do Santiment caindo abaixo de 0,3 em conjunto com aumento de mais de 30% nas menções negativas sobre “whale sell” nas últimas 24 horas.

O cenário das próximas 72 horas

O cenário é binário: se 0xeCE7 mantiver os 32.007 ETH em autocustódia sem redeposit em exchange, se as carteiras Bitcoin adormecidas desde 2011 – incluindo o endereço que moveu US$ 469,8 milhões – não apresentarem transferências para wallets de depósito identificadas nos próximos cinco dias, e se o ETH sustentar fechamentos diários acima de US$ 2.300 (aprox. R$ 13.800), o mercado absorverá esses eventos como ruído de reposicionamento e o caminho para o teste de US$ 2.500 (aprox. R$ 15.000) no ETH e US$ 125.000 (aprox. R$ 750.000) no BTC permanece tecnicamente aberto, com o comportamento de 0xeCE7 sendo relido retrospectivamente como acumulação institucional confirmada – caso contrário, se qualquer um dos endereços históricos depositar volume relevante em exchange nas próximas 48 horas, se o BTC romper abaixo de US$ 108.000 (aprox. R$ 648.000) com volume de liquidações acima de US$ 500 milhões em uma única hora, ou se o open interest em puts de ETH no Deribit disparar acima de US$ 500 milhões, a narrativa de pressão vendedora estrutural ganhará tração suficiente para forçar uma correção para a zona de US$ 95.000 a US$ 98.000 (aprox. R$ 570.000 a R$ 588.000) no Bitcoin e US$ 1.900 (aprox. R$ 11.400) no ETH, testando a convicção de todos que compraram na fase de euforia acima de US$ 100.000.

Siga o CriptoFacil no
Google News CriptoFacil

O post Baleia move US$ 225 milhões em cripto e reacende debate sobre pressão de venda apareceu primeiro em CriptoFacil.

image3-12

Por Que Apenas 0,03% do XRP É Vulnerável a Ataques Quânticos Enquanto 35% do Bitcoin Está em Risco

Siga o CriptoFacil no
Google News CriptoFacil

Uma análise recente da CoinDesk gerou discussões em todo o espaço cripto. Especialistas estimam que apenas 0,03% do fornecimento total de XRP é vulnerável a ataques quânticos, comparado a impressionantes 35% do Bitcoin. À primeira vista, isso parece uma boa notícia para os detentores de XRP. Mas a realidade é mais complexa.

Estar menos exposto não é o mesmo que estar seguro. Tanto o Bitcoin quanto o XRP dependem de premissas criptográficas que os computadores quânticos eventualmente quebrarão. Suas carteiras expõem chaves públicas on-chain, criando um risco de colheita-agora-descriptografia-depois. Nenhum dos projetos foi construído desde o início para a era quântica.

Publicidade


É aí que o BMIC ($BMIC) entra em cena. O BMIC é a primeira pilha completa de finanças resistente a computação quântica, apresentando uma carteira, sistema de staking e camada de pagamento com zero exposição de chave pública. A pré-venda está ativa agora, com mais de $510.000 arrecadados e o preço atual em $0,0521787. Para quem busca a melhor criptomoeda resistente a computação quântica para comprar, o BMIC oferece algo que nem o Bitcoin nem o XRP podem igualar.

O Que o Relatório da CoinDesk Realmente Significa

A análise da CoinDesk mostra uma distinção importante, mas frequentemente negligenciada. O modelo UTXO do Bitcoin significa que qualquer endereço que já tenha recebido fundos e depois gastado deles expõe sua chave pública.

Estima-se que 35% de todo o fornecimento de Bitcoin esteja em tais endereços, tornando-os vulneráveis a ataques quânticos. O XRP, com seu modelo de conta e abordagem diferente de assinatura de transações, tem apenas cerca de 0,03% de seu fornecimento em um estado similarmente exposto.

Fonte: X/@CoinDesk

Essa diferença é grande. O design do XRP oferece melhor privacidade padrão para chaves públicas. Mas “melhor” não significa “imune”. O valor de 0,03% ainda representa milhões de dólares em risco. Mais importante ainda, qualquer transação de XRP que exponha uma chave pública cria uma vulnerabilidade permanente. E à medida que os computadores quânticos melhoram, mesmo as contas que nunca expuseram suas chaves poderiam se tornar rastreáveis ou atacáveis através de outros vetores.

Especialistas concordam que nem o Bitcoin nem o XRP possuem um caminho de atualização integrado para criptografia pós-quântica sem reformulações massivas e disruptivas. Migrar centenas de bilhões em valor para novos endereços seguros contra computação quântica exigiria uma coordenação que a natureza descentralizada dessas redes torna quase impossível. A conclusão é clara: estar menos exposto não é uma solução. É apenas um problema um pouco menor.

BMIC – A Única Carteira Construída para Zero Exposição de Chave Pública

A plataforma BMIC nunca expõe chaves públicas on-chain em primeiro lugar. Em vez do modelo tradicional de carteira onde as chaves são visíveis para qualquer um que olhe, o BMIC usa contas inteligentes ERC-4337, assinaturas criptográficas pós-quânticas híbridas e roteamento L2 privado. O resultado é uma carteira onde a principal superfície de ataque que os computadores quânticos mirariam simplesmente não existe.

Publicidade


O BMIC foi construído desde o primeiro dia para um mundo quântico. Ele usa algoritmos criptográficos pós-quânticos aprovados pelo NIST para armazenamento de chaves e transações. O modelo de assinatura híbrida permite que o sistema evolua automaticamente à medida que os padrões são atualizados, o que significa que os usuários nunca precisam migrar ou atualizar manualmente sua segurança.

Além da carteira, o BMIC oferece staking resistente a computação quântica, onde os usuários ganham rendimento sem nunca expor suas chaves. Um sistema de pagamento e cartão de crédito resistente a computação quântica usa autenticação pós-quântica para prevenir fraudes e clonagem. A IA monitora constantemente a atividade, detecta ameaças e otimiza o desempenho para que o sistema melhore com o tempo.

O próprio token tem utilidade real. Ele é necessário para acessar recursos avançados da carteira e APIs empresariais. As instituições podem fazer staking de BMIC para ajudar a proteger a rede e ganhar recompensas. Um modelo de queima-para-computação permite que os tokens sejam convertidos em créditos para cargas de trabalho quânticas, reduzindo o fornecimento a cada uso. Uma porcentagem fixa da receita da empresa financia recompras e queimas de tokens, criando pressão deflacionária ao longo do tempo.

Publicidade


O preço inicial foi de $0,048485. O preço atual é de $0,0521787, ainda próximo ao fundo da faixa. A fase final da pré-venda atingirá $0,058182, e espera-se que o preço de lançamento exceda esse nível. Com mais de $510.000 arrecadados, o momentum está crescendo. A equipe ficou com apenas 3% do fornecimento, o que basicamente significa forte alinhamento com os detentores de longo prazo.

Visite a Pré-Venda do $BMIC Hoje

Por Que o BMIC É a Melhor Criptomoeda para Comprar Agora

Bitcoin e XRP não são resistentes a computação quântica. Eles estão simplesmente esperando por um problema que não podem resolver facilmente. O BMIC é o único projeto que oferece verdadeira proteção de exposição zero, utilidade real em staking e pagamentos, e um modelo de token projetado para capturar valor à medida que o ecossistema cresce.

Publicidade


Para investidores procurando a melhor criptomoeda para comprar em 2026, o BMIC representa uma oportunidade rara. Ele resolve um problema que todo detentor eventualmente enfrentará, e o faz desde a base. A janela de pré-venda aos preços atuais não ficará aberta para sempre.

A cada fase, o preço sobe. O momento de entrar é agora, antes que o próximo aumento bloqueie um ponto de entrada mais alto. Esta é a melhor criptomoeda resistente a computação quântica para comprar, e a janela está se fechando.

Conheça o futuro da Web3 resistente a computação quântica com BMIC:

Publicidade


Pré-venda: https://bmic.ai/
Social: https://x.com/BMIC_ai
Telegram: https://t.me/+6d1dX_uwKKdhZDFk

Aviso: Este artigo tem funcionalidade exclusivamente informativa, e não constitui aconselhamento de investimento ou oferta para investir. O CriptoFácil não é responsável por qualquer conteúdo, produtos ou serviços mencionados neste artigo.

Siga o CriptoFacil no
Google News CriptoFacil

O post Por Que Apenas 0,03% do XRP É Vulnerável a Ataques Quânticos Enquanto 35% do Bitcoin Está em Risco apareceu primeiro em CriptoFacil.

image3-11

Por que BMIC é a melhor criptomoeda resistente a quântica para comprar em 2026

Siga o CriptoFacil no
Google News CriptoFacil

Existe um debate em andamento sobre o risco quântico, e The Wolf Of All Streets postou uma longa thread no X analisando a questão. A discussão se divide em duas direções. Alguns dizem que é uma operação psicológica impulsionada pelo Ethereum visando o Bitcoin. Outros acreditam que o Ethereum está simplesmente mais à frente em preparação.

De qualquer forma, o fato de que esse argumento existe mostra que a preparação quântica está se tornando um diferencial real. E enquanto as duas maiores blockchains argumentam, BMIC ($BMIC) já construiu a solução real. O projeto arrecadou mais de $500.000 em sua pré-venda, com tokens atualmente a $0,0521787.

Publicidade


The Wolf Of All Streets sobre o debate quântico

The Wolf Of All Streets apresentou as duas visões concorrentes. De um lado, alguns argumentam que esta é uma operação psicológica impulsionada pelo Ethereum que promove uma narrativa destacando a falta de urgência do Bitcoin. Por outro lado, há uma visão de que o Ethereum está simplesmente mais à frente em sua preparação, e o mercado eventualmente atribuirá um prêmio por essa prontidão.

Fonte: X/@scottmelker

Então ele faz a pergunta-chave: o mercado realmente precifica isso? Agora, não parece que sim. O Ethereum, apesar de ter um impulso mais visível em direção à prontidão pós-quântica, ainda negocia perto de mínimas de vários anos em relação ao Bitcoin. A conversa em torno do ETH começou a incluir quântica, mas está ao lado de preocupações sobre receita, captura de valor L2 e mudanças de narrativas. Nada é claramente refletido no preço. O Bitcoin também não mostra sinais de que o risco quântico esteja sendo precificado.

Esta não é apenas uma questão nativa de cripto. É institucional. Ativos tokenizados como títulos do tesouro, crédito privado e imóveis dependem de que a criptografia funcione por 10, 20, até 30 anos. Se houver uma chance credível de que isso não aconteça, esse capital não aparece. The Wolf sugere que, à medida que essa data se aproxima, a quântica pode se tornar o tópico mais importante em cripto. Se o Ethereum cruzar a linha de chegada antes do Bitcoin, comandaria um prêmio significativo. Mas nenhum dos dois cruzou ainda.

Como BMIC protege você quando outros ainda estão falando

BMIC é a primeira stack completa de finanças quântico-segura. Combina uma carteira, um sistema de staking e uma camada de pagamento, todos protegidos por criptografia pós-quântica e contas inteligentes que ocultam assinaturas. Nenhuma outra plataforma oferece todos os três.

Veja como a carteira protege você. Carteiras tradicionais expõem sua chave pública on-chain a cada transação. Um computador quântico futuro pode capturar essa exposição e eventualmente quebrar sua chave privada. BMIC nunca expõe sua chave pública. Usa contas inteligentes ERC-4337, assinaturas híbridas pós-quânticas e roteamento L2 privado para manter suas chaves invisíveis. Isso remove o maior vetor de ataque que os computadores quânticos terão como alvo.

O sistema de staking funciona da mesma forma. Você ganha rendimento sem nunca expor suas chaves on-chain. A camada de pagamento usa autenticação PQC, então gastar cripto não vaza dados de chave. IA monitora atividade em busca de ameaças e se adapta à medida que os padrões criptográficos evoluem. BMIC não está adaptando código antigo com remendos. Foi construído do zero para a era quântica.

Publicidade


O preço inicial na pré-venda da BMIC foi de $0,048485 por token. O preço atual é $0,0521787. A fase final da pré-venda termina em $0,058182. O preço de lançamento público será definido acima dessa camada final, o que significa que todos que entram durante a pré-venda conseguem um desconto. A Fase 1 do roadmap já inclui uma listagem confirmada em uma exchange top 10. Uma vez que essa listagem aconteça, a janela para tokens abaixo de $0,06 será fechada.

Mais de $500.000 foram arrecadados com quase nenhum marketing. Quando o mercado mais amplo despertar para o risco quântico, a demanda acelerará. O token tem uma oferta fixa de 1,5 bilhão de tokens, um modelo deflacionário de queima para computação, e utilidade real em serviços de carteira, APIs empresariais e acesso a computação quântica.

Por que BMIC é a melhor criptomoeda resistente a quântica para comprar em 2026

O debate entre Bitcoin e Ethereum é interessante, mas perde o ponto. Nenhuma das duas chains resolveu completamente o risco quântico. O Ethereum pode estar mais à frente no planejamento, mas planejamento não é proteção. O Bitcoin mal começou a conversa. Enquanto isso, ativos tokenizados que precisam durar 10, 20 ou 30 anos não podem se dar ao luxo de esperar.

Publicidade


The Wolf Of All Streets fez uma observação crítica. Se houver até mesmo uma chance credível de que a criptografia subjacente falhe, o capital institucional não aparece. Títulos do tesouro, crédito privado, imóveis em blockchain; tudo depende de segurança a longo prazo. Avanços quânticos estão chegando, e cripto terá que se adaptar. Este é um desenvolvimento inevitável do mundo real.

Então, qual é a melhor cripto para comprar em 2026? Bem, a resposta não é uma chain que ainda está argumentando sobre quem é menos vulnerável. A resposta é um projeto que já resolveu o problema. BMIC oferece arquitetura de ocultação de assinatura, assinaturas PQC híbridas e uma stack quântico-segura completa que funciona hoje. Nenhuma exposição de chave pública. Nenhum risco de colheita-agora-decifra-depois. Nenhuma espera por atualizações futuras.

Isso torna BMIC a melhor criptomoeda resistente a quântica para comprar agora. O preço de pré-venda é $0,0521787. O preço de listagem será maior. A janela para entrada antecipada está aberta, mas não ficará aberta para sempre. Enquanto Bitcoin e Ethereum debatem, BMIC já está construindo o futuro.

Publicidade


Conheça o futuro da Web3 quântico-segura com BMIC:

Pré-venda: https://bmic.ai/
Social: https://x.com/BMIC_ai
Telegram: https://t.me/+6d1dX_uwKKdhZDFk

Aviso: Este artigo tem funcionalidade exclusivamente informativa, e não constitui aconselhamento de investimento ou oferta para investir. O CriptoFácil não é responsável por qualquer conteúdo, produtos ou serviços mencionados neste artigo.

Siga o CriptoFacil no
Google News CriptoFacil

O post Por que BMIC é a melhor criptomoeda resistente a quântica para comprar em 2026 apareceu primeiro em CriptoFacil.