bitcoin-ethereum-mercado-cripto-etf-1260x840-1

Cripto ETFs em 2026: tendências que podem redefinir fluxos institucionais

Cripto ETFs em 2026: tendências que podem redefinir fluxos institucionais

Siga o CriptoFacil no
Google News CriptoFacil

Os ETFs de Bitcoin à vista nos Estados Unidos encerraram o primeiro trimestre de 2026 com US$ 128 bilhões (aproximadamente R$ 768 bilhões na cotação atual) em ativos sob gestão, registrando US$ 18,7 bilhões (cerca de R$ 112 bilhões) em entradas líquidas apenas naquele período – números que transformaram esses produtos nos ETFs de lançamento mais bem-sucedidos da história financeira americana em apenas dois anos de existência. A BlackRock, com seu fundo IBIT, domina o campo com US$ 55 bilhões (aproximadamente R$ 330 bilhões) em AUM e 45% de participação de mercado, tendo capturado 78% de todas as entradas durante uma sequência de seis pregões consecutivos no início de março. Paralelamente, Morgan Stanley, Bank of America e JPMorgan expandiram o acesso ao varejo e ao crédito lastreado em cripto, enquanto os ETFs de Ether acumularam US$ 18,7 bilhões (cerca de R$ 112 bilhões) em ativos – e a participação institucional no total de ativos dos ETFs de Bitcoin saltou de 24% para 38% em apenas quatro trimestres.

A pergunta que domina as mesas de operação é clara: os ETFs cripto de 2026 já atingiram maturidade estrutural ou estamos apenas no início de uma reconfiguração ainda mais profunda dos fluxos institucionais globais – e o que isso significa para os preços de BTC e ETH nos próximos doze meses?

Publicidade


O que está por trás dessa movimentação

A trajetória que desemboca neste momento começa em 10 de janeiro de 2024, quando a SEC (Securities and Exchange Commission) aprovou simultaneamente onze ETFs de Bitcoin à vista – encerrando uma batalha regulatória de mais de uma década e abrindo, pela primeira vez, um canal regulado para que instituições acessassem BTC sem precisar custodiar o ativo diretamente. O produto foi imediatamente absorvido por registered investment advisors, family offices, fundos de pensão e endowments universitários que, até então, precisavam navegar por estruturas de trusts de alto custo ou futuros com roll yield negativo.

O que se seguiu foi uma cascata de adoção que os próprios gestores não antecipavam com precisão. Os ETFs de Bitcoin à vista acumularam mais de US$ 65 bilhões (aproximadamente R$ 390 bilhões) em entradas líquidas nos primeiros dois anos, superando o ritmo de adoção dos ETFs de ouro lançados em 2004 em praticamente todas as métricas relevantes. Em meados de 2024, os ETFs de Ether à vista foram aprovados e lançados, ampliando o framework regulatório para o segundo maior ativo do mercado cripto. Em outubro de 2025, os primeiros ETFs de Solana estrearam nos EUA, acumulando US$ 792 milhões (cerca de R$ 4,7 bilhões) em entradas desde o lançamento – sinal de que a infraestrutura de custódia e compliance havia amadurecido o suficiente para absorver ativos de segunda camada.

Como analisamos anteriormente no CriptoFácil sobre os fluxos recentes em ETFs de Bitcoin e o papel do Morgan Stanley, a dinâmica de entradas e saídas nesses fundos já revelava sinais de que o comportamento institucional estava se tornando mais sofisticado – alternando entre acumulação estratégica e realização tática em ciclos cada vez mais curtos. O que os dados de 2026 confirmam é que essa sofisticação não é ruído: é a nova normalidade de um mercado onde o Bitcoin deixou de ser experimento e passou a ser linha de item em alocações formais de portfólio.

A expansão de acesso por parte dos grandes bancos foi o catalisador que consolidou essa transição. O Morgan Stanley estendeu seus produtos ETF de BTC a toda a sua rede de assessores financeiros, recomendando alocações de 2% a 4% do portfólio e emitindo mais de US$ 100 milhões (cerca de R$ 600 milhões) em notas vinculadas a ETFs. O Bank of America passou a recomendar formalmente 4% de alocação em BTC. O JPMorgan começou a aceitar cotas de ETFs de Bitcoin à vista como colateral em operações de crédito. Até a Vanguard – historicamente avessa a cripto – abriu o acesso a ETFs de BTC para sua base de clientes. Como analisamos anteriormente no CriptoFácil sobre o lançamento do ETF de Bitcoin do Morgan Stanley como sinal institucional, esse movimento dos grandes bancos não é cosmético: representa a integração definitiva do Bitcoin na arquitetura de distribuição do sistema financeiro tradicional americano.

Em termos simples, imagine

Em termos simples, imagine o que aconteceria com o mercado de fundos imobiliários da B3 se, de repente, o Itaú, o Bradesco, o BTG Pactual e o XP passassem a oferecer simultaneamente, em suas plataformas de varejo e wealth management, cotas de FIIs com recomendação formal de alocação de 2% a 4% para todos os clientes – e o Tesouro Direto começasse a aceitar essas cotas como garantia para operações de crédito.

O resultado seria previsível: uma torrente de capital de investidores que antes nunca tinham tocado em fundos imobiliários entraria no mercado por pura conveniência de distribuição, os preços das cotas subiriam pelo aumento estrutural de demanda, e a volatilidade de curto prazo seria amplificada por resgates mecânicos sempre que o mercado corrigisse. Isso é exatamente o que os ETFs de Bitcoin estão fazendo com o mercado cripto global: criando um canal de demanda estrutural e permanente que não existia há dois anos, com todos os benefícios de liquidez e todos os riscos de concentração que essa integração implica.

Publicidade


A analogia se estende ao próximo passo: o potencial de integração dos ETFs de BTC ao sistema de previdência complementar americano – os planos 401(k) – é equivalente a imaginar o INSS brasileiro autorizando que uma fração dos recursos do FGTS fosse alocada em FIIs de alta liquidez. O efeito não seria imediato, mas seria permanente e composto – e é exatamente essa perspectiva que move as projeções mais otimistas para 2026 e 2027.

Quais são os dados e fundamentos destacados?

  • AUM TOTAL DOS ETFs BTC À VISTA – ‘O Cofre Trilionário’: US$ 128 bilhões (aproximadamente R$ 768 bilhões) em ativos sob gestão ao final do primeiro trimestre de 2026, com US$ 18,7 bilhões (cerca de R$ 112 bilhões) em entradas líquidas apenas naquele trimestre – ritmo que supera o desempenho trimestral de qualquer ETF de commodities em sua fase de crescimento acelerado.
  • IBIT – BLACKROCK – ‘O Leviatã dos Fluxos’: US$ 55 bilhões (aproximadamente R$ 330 bilhões) em AUM, representando 45% do mercado total de ETFs de BTC à vista nos EUA e capturando 78% de todas as entradas durante uma sequência de seis pregões em março de 2026 – concentração que levanta questionamentos sobre o risco sistêmico de um emissor dominante.
  • PARTICIPAÇÃO INSTITUCIONAL – ‘A Virada da Mesa’: 38% do total de ativos nos ETFs de BTC à vista era detido por instituições ao final do quarto trimestre de 2025, ante 24% um ano antes – crescimento de 14 pontos percentuais em quatro trimestres, liderado por RIAs, family offices, fundos de pensão e endowments universitários.
  • ETFs DE ETHER À VISTA – ‘O Segundo Ato’: US$ 18,7 bilhões (cerca de R$ 112 bilhões) em ativos sob gestão no início de 2026, após registrar US$ 68,6 milhões (aproximadamente R$ 411 milhões) em saídas semanais na primeira semana cheia do ano – reflexo de cautela institucional diante de incerteza macroeconômica, não abandono estrutural.
  • ETFs DE SOLANA – ‘O Novato com Apetite’: US$ 792 milhões (cerca de R$ 4,7 bilhões) em entradas acumuladas desde o lançamento em outubro de 2025, confirmando que o apetite institucional por exposição cripto via wrapper regulado se estende além de BTC e ETH.
  • POTENCIAL 401(k) – ‘A Comporta Represada’: o sistema americano de previdência complementar movimenta US$ 22 trilhões (aproximadamente R$ 132 trilhões) em ativos; uma alocação de apenas 1% nesse universo representaria entre US$ 90 bilhões e US$ 130 bilhões (entre R$ 540 bilhões e R$ 780 bilhões) em demanda estrutural de longo prazo – o maior catalisador individual ainda não precificado pelo mercado.
  • ETH STAKING ETF – ‘O Produto Diferenciado’: a BlackRock estreou o ETHB, seu ETF de Ether com staking incorporado, na Nasdaq em março de 2026 – produto que combina exposição ao preço do ETH com rendimento de staking, criando uma categoria inteiramente nova de instrumento cripto para carteiras institucionais.

Em conjunto, os dados pintam um quadro de transição irreversível: os ETFs cripto deixaram de ser instrumentos de nicho especulativo e passaram a compor o arsenal padrão de gestores de ativos, assessores financeiros e tesoureiros institucionais. O crescimento da participação institucional de 24% para 38% em um único ano é o indicador mais eloquente dessa transformação – e a trajetória aponta para ultrapassar 50% se a integração com planos 401(k) se materializar ainda em 2026.

O que muda na estrutura do mercado?

O efeito de primeira ordem é a compressão estrutural da oferta disponível de Bitcoin no mercado à vista. Cada dólar que entra em um ETF de BTC à vista precisa ser lastreado por Bitcoin real em custódia – e com US$ 128 bilhões (aproximadamente R$ 768 bilhões) já imobilizados nesses veículos, uma fatia crescente do supply circulante efetivo está sendo removida do mercado de negociação. Esse fenômeno, combinado com o halving de abril de 2024 que cortou a emissão de novos BTC pela metade, cria uma assimetria de oferta e demanda que tende a se intensificar conforme os fluxos institucionais continuam.

Publicidade


O efeito de segunda ordem é a reconfiguração da competição entre emissores e a guerra de taxas que ela engendra. Com a BlackRock capturando 45% do mercado via IBIT, gestoras como Fidelity, Invesco, VanEck e agora o próprio Morgan Stanley precisam competir por diferenciação – seja via taxa de administração mais baixa, seja via produtos com características adicionais como staking (caso do ETHB) ou exposição a múltiplos ativos. Essa pressão competitiva é benéfica para o investidor final, mas cria um risco de consolidação: se dois ou três emissores dominarem o mercado, resgates simultâneos em momentos de estresse podem amplificar volatilidade de forma sistêmica. Como analisamos anteriormente no CriptoFácil sobre a expansão dos produtos ETF da BlackRock e a dinâmica de precificação, a concentração em um único emissor já é monitorada como fator de risco estrutural por analistas do setor.

O efeito de terceira ordem é a potencial integração do Bitcoin à infraestrutura de previdência complementar americana – e suas implicações para a correlação do ativo com ciclos econômicos tradicionais. Se os planos 401(k) passarem a incluir ETFs de BTC como opção padronizada de investimento, o Bitcoin deixará de ser precificado apenas por fluxos especulativos e passará a absorver aportes mensais automáticos de dezenas de milhões de trabalhadores americanos. Esse perfil de demanda – contínuo, de longo prazo, insensível a volatilidade de curto prazo – é estruturalmente diferente de tudo que já existiu no mercado cripto e tem o potencial de reduzir, paradoxalmente, a volatilidade histórica do ativo ao longo de ciclos de quatro a oito anos.

O que esperar dos fluxos institucionais no segundo semestre de 2026?

  • Cenário otimista: A SEC implementa padrões genéricos de listagem que aceleram a aprovação de novos ETFs cripto, os planos 401(k) começam a incorporar ETFs de BTC como opção padrão em pelo menos 10% dos planos participantes até o final de 2026, e o ETHB da BlackRock catalisa entradas de US$ 5 bilhões (cerca de R$ 30 bilhões) nos ETFs de Ether. Nesse cenário, o Bitcoin testa US$ 150.000 (aproximadamente R$ 900.000) no segundo semestre, o ETH retorna à faixa de US$ 5.000 (cerca de R$ 30.000), e o AUM total dos ETFs de BTC à vista supera US$ 200 bilhões (R$ 1,2 trilhão).
  • Cenário base: Os fluxos institucionais continuam positivos mas desaceleram para a faixa de US$ 10 a 15 bilhões (entre R$ 60 bilhões e R$ 90 bilhões) por trimestre, a integração com 401(k) avança em fase piloto sem impacto imediato de escala, e o ETHB captura demanda incremental sem redirecionar capital do IBIT. Bitcoin oscila entre US$ 90.000 e US$ 120.000 (entre R$ 540.000 e R$ 720.000), o ETH entre US$ 2.800 e US$ 4.000 (entre R$ 16.800 e R$ 24.000), e o AUM total dos ETFs de BTC termina 2026 entre US$ 150 bilhões e US$ 180 bilhões (R$ 900 bilhões a R$ 1,08 trilhão).
  • Cenário bearish: Uma deterioração macroeconômica severa – recessão nos EUA, aperto monetário inesperado ou evento de crédito sistêmico – força resgates mecânicos coordenados nos ETFs, com saídas semanais superiores a US$ 1 bilhão (R$ 6 bilhões) por três semanas consecutivas. A concentração no IBIT amplifica o movimento vendedor, o Bitcoin recua para a faixa de US$ 65.000 (cerca de R$ 390.000), e o ETH testa US$ 1.800 (aproximadamente R$ 10.800). O AUM total dos ETFs de BTC cai para abaixo de US$ 90 bilhões (R$ 540 bilhões).

O invalidador do bear case é preciso: se os fluxos semanais nos ETFs de Bitcoin à vista se mantiverem positivos ou neutros mesmo diante de correções de preço superiores a 20%, isso confirmará que a base institucional atual tem horizonte de investimento suficientemente longo para absorver volatilidade sem resgates em pânico – e o cenário bearish profundo perde sustentação analítica.

Publicidade


Como isso afeta o investidor brasileiro?

Efeito BRL: Com o dólar na faixa de R$ 6,00, um Bitcoin cotado a US$ 100.000 equivale a aproximadamente R$ 600.000. Uma valorização de 20% em dólar – para US$ 120.000 – elevaria o preço em reais para cerca de R$ 720.000, um ganho de R$ 120.000 por unidade. O inverso também é verdadeiro: uma queda de 20% para US$ 80.000 reduziria o valor para R$ 480.000 – mas se o dólar simultaneamente subir para R$ 6,50 em um cenário de aversão a risco global, o preço em reais cairia menos do que a queda em dólar sugere, funcionando como um amortecedor cambial parcial. Essa dinâmica de dupla exposição – ao ativo cripto e ao câmbio USD/BRL – é um dos principais diferenciais do investidor brasileiro em relação ao seu par americano.

Para acessar a tendência estrutural dos ETFs cripto diretamente pela B3, você tem à disposição produtos como o HASH11 (ETF de índice cripto da Hashdex) e o QBTC11 (fundo de Bitcoin da QR Asset), ambos negociados em reais e sujeitos à regulamentação da CVM. Para exposição direta em BTC e ETH, plataformas como Mercado Bitcoin, Foxbit e Binance Brasil oferecem custódia regulamentada com liquidez adequada para o investidor de varejo.

Em termos tributários, a Lei 14.754/2023 e a Instrução Normativa 1.888 definem o enquadramento fiscal para criptoativos no Brasil. Lucros em vendas mensais superiores a R$ 35.000 estão sujeitos à alíquota de 15% a 22,5%, conforme o valor do ganho. Operações abaixo desse limite mensal são isentas, o que torna a estratégia de DCA (Dollar-Cost Averaging) – aportes regulares e fracionados – não apenas prudente do ponto de vista de risco, mas potencialmente eficiente do ponto de vista tributário para investidores com capital menor. Evite alavancagem: o perfil de volatilidade dos ativos cripto, mesmo em um cenário de institucionalização crescente, permanece incompatível com posições alavancadas para a grande maioria dos investidores de varejo.

Publicidade


Quais limiares financeiros importam agora?

  • US$ 150 bilhões em AUM total (R$ 900 bilhões) – ‘O Marco da Legitimidade’: ultrapassar esse patamar de ativos totais nos ETFs de BTC à vista seria o equivalente a igualar a metade do AUM total dos ETFs de ouro globais – sinalizando que o Bitcoin consolidou seu status como reserva de valor de referência no sistema financeiro regulado.
  • US$ 100.000 em BTC (R$ 600.000) – ‘O Piso da Consolidação’: manter-se acima desse nível em ciclos de correção de mercado indicaria que a base de demanda institucional está absorvendo pressão vendedora – comportamento estruturalmente diferente dos ciclos anteriores ao lançamento dos ETFs.
  • US$ 130.000 em BTC (R$ 780.000) – ‘O Teto da Normalização’: romper e consolidar acima desse nível abriria caminho para o cenário otimista, sinalizando que os fluxos dos 401(k) ou uma expansão acelerada da base institucional estão precificando demanda futura de forma antecipada.
  • US$ 25 bilhões em AUM nos ETFs de ETH (R$ 150 bilhões) – ‘A Comporta da Retomada’: esse nível marcaria a recuperação dos ETFs de Ether após a cautela do início de 2026 e sinalizaria que o produto ETHB da BlackRock e o staking integrado estão criando demanda incremental real, não apenas redirecionando capital do IBIT.
  • 1% de penetração nos 401(k) (US$ 220 bilhões / R$ 1,32 trilhão) – ‘O Alçapão Institucional’: esse seria o threshold que separaria o atual ciclo de adoção de um salto de escala sem precedentes – o equivalente a dobrar o AUM total atual dos ETFs de BTC em uma única onda de demanda estrutural de longo prazo.

Riscos e o que observar

«Risco de Concentração em Emissor»: com a BlackRock controlando 45% do mercado via IBIT e capturando 78% dos fluxos em momentos de acumulação acelerada, um evento de reputação, regulatório ou operacional envolvendo especificamente a BlackRock ou o IBIT poderia desencadear resgates em escala sem precedentes no mercado cripto. A concentração em um único veículo cria um ponto único de falha sistêmica que não existia antes do lançamento dos ETFs.
Gatilho a monitorar: saídas líquidas do IBIT superiores a US$ 500 milhões (cerca de R$ 3 bilhões) em dois pregões consecutivos sem correlação com movimento de mercado amplo.

«Risco de Reflexividade Mecânica»: analistas da 21Shares alertam que o verdadeiro indicador de saúde não é o AUM total, mas sim a sustentabilidade das entradas líquidas ao longo do tempo. Em cenários de queda de preço, os mecanismos de resgate dos ETFs funcionam de forma mecânica – investidores vendem cotas, o emissor precisa vender BTC para honrar os resgates, o que pressiona o preço para baixo, gerando mais resgates num ciclo reflexivo. Esse risco é amplificado quanto maior a concentração institucional no produto.
Gatilho a monitorar: três semanas consecutivas de saídas líquidas nos ETFs de BTC à vista totalizando mais de US$ 3 bilhões (aproximadamente R$ 18 bilhões) enquanto o preço do BTC recua mais de 15%.

«Risco Regulatório de Segunda Geração»: a aprovação dos padrões genéricos de listagem pela SEC pode ser mais lenta do que o mercado precifica – ou conter restrições que impeçam a listagem de ETFs de ativos menores como Solana, Avalanche ou tokens de protocolos DeFi. Uma reviravolta regulatória que limite o escopo de aprovações futuras poderia conter o momentum de expansão da categoria.
Gatilho a monitorar: declarações formais da SEC rejeitando ou condicionando severamente os pedidos de registro do Morgan Stanley para ETFs de Solana, Bitcoin e Ethereum.

«Risco de Canibalismo entre Produtos»: o lançamento do ETHB (ETF de ETH com staking da BlackRock) pode redirecionar capital que anteriormente iria para ETFs de ETH sem staking – sem necessariamente gerar demanda nova líquida pelo ativo. Se o crescimento do ETHB vier às custas de saídas dos ETFs de Ether existentes, o efeito líquido sobre o preço do ETH seria neutro ou negativo no curto prazo.
Gatilho a monitorar: AUM do ETHB crescendo mais de US$ 2 bilhões (R$ 12 bilhões) em 30 dias enquanto ETFs de ETH sem staking registram saídas proporcionais no mesmo período.

O cenário é binário: se os fluxos institucionais nos ETFs de Bitcoin à vista mantiverem ritmo superior a US$ 10 bilhões (cerca de R$ 60 bilhões) por trimestre ao longo de 2026, a integração com planos 401(k) avançar mesmo que em fase piloto, e o ETHB provar que staking em wrapper regulado cria demanda incremental real para o ETH, o mercado terá diante de si o maior ciclo de demanda estrutural de sua história – com Bitcoin testando US$ 150.000 (aproximadamente R$ 900.000) e Ethereum reconquistando US$ 5.000 (cerca de R$ 30.000) antes do final do ano; caso contrário, se os resgates mecânicos acelerarem diante de deterioração macro, a concentração no IBIT transformar-se em vetor de amplificação da queda, e a integração com previdência for adiada para além de 2027, o suporte de US$ 65.000 (aproximadamente R$ 390.000) no Bitcoin passará a ser o único amortecedor relevante antes de um recuo que testará a convicção de toda a nova base institucional construída nos últimos dois anos. Até lá, paciência é o único ativo que não desvaloriza.

Siga o CriptoFacil no
Google News CriptoFacil

O post Cripto ETFs em 2026: tendências que podem redefinir fluxos institucionais apareceu primeiro em CriptoFacil.
td-strategy-1260x840-1

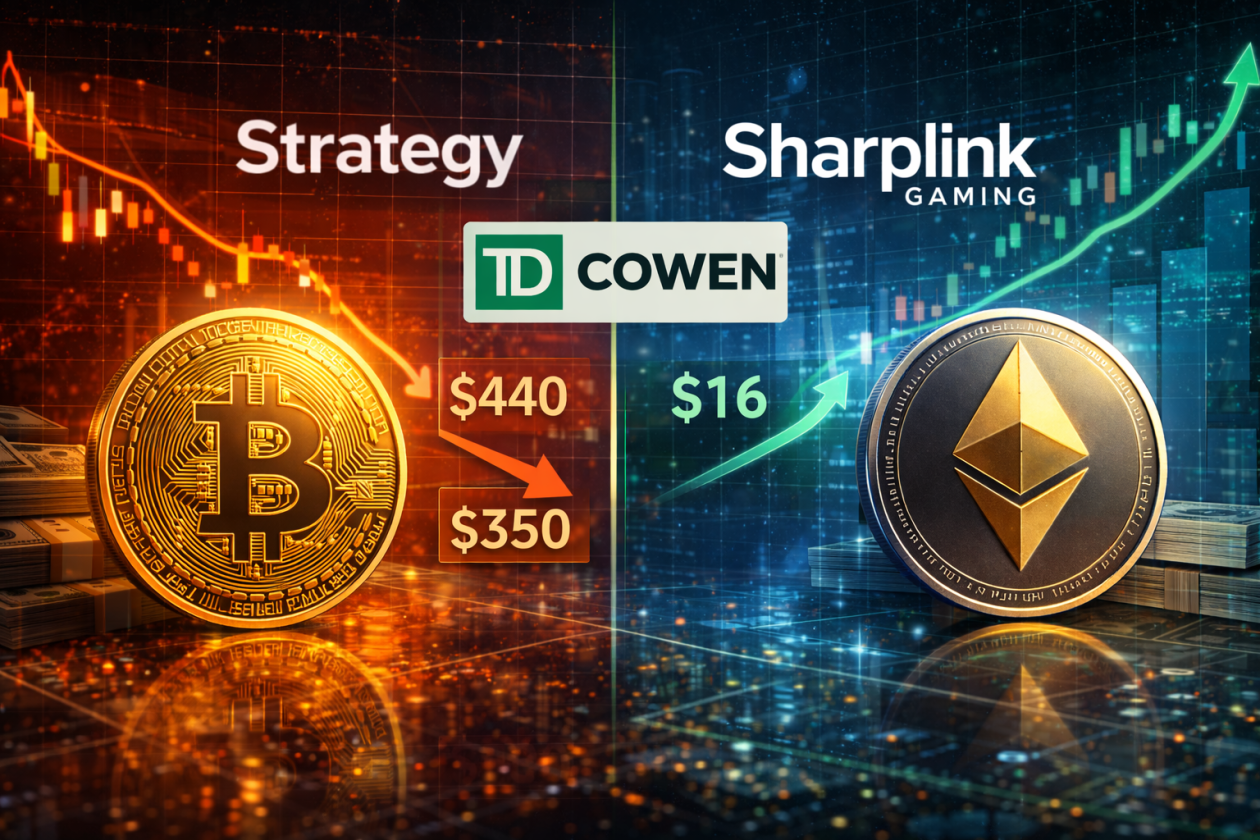
TD corta preço-alvo da Strategy e recomenda empresa com tesouraria em Ethereum

TD corta preço-alvo da Strategy e recomenda empresa com tesouraria em Ethereum

Siga o CriptoFacil no
Google News CriptoFacil

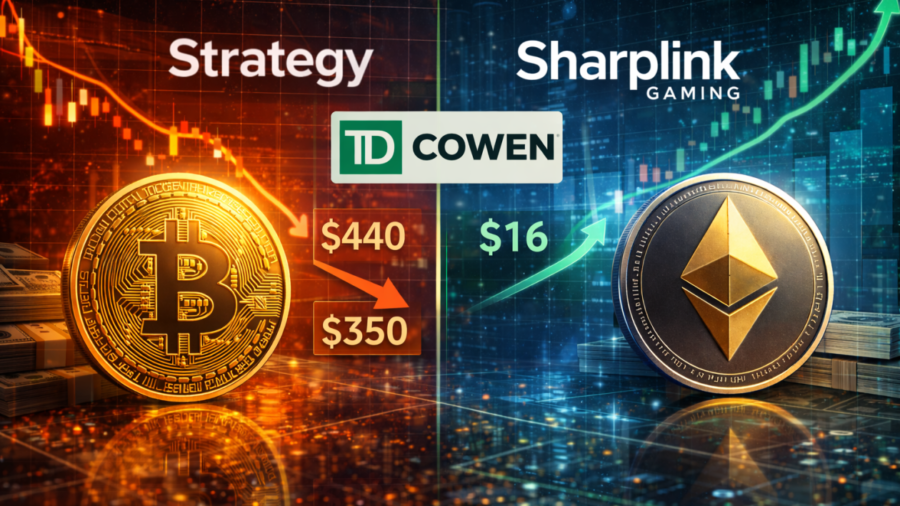
O banco de investimentos TD Cowen iniciou cobertura da Sharplink Gaming com recomendação de compra (buy) e preço-alvo de US$ 16 (aproximadamente R$ 93 na cotação atual), ao mesmo tempo em que reduziu pela segunda vez no ano o preço-alvo da Strategy – maior detentora corporativa de Bitcoin do mundo, com mais de US$ 55 bilhões (cerca de R$ 319 bilhões) em BTC em tesouraria – de US$ 440 para US$ 350 (aproximadamente R$ 2.030), mantendo contudo a recomendação de compra para as ações MSTR. O analista Lance Vitanza, sênior do TD Cowen, fundamentou o corte no preço-alvo da Strategy em um múltiplo menor sobre o ganho projetado em Bitcoin e em expectativas revisadas para baixo nos preços futuros do BTC – enquanto para a Sharplink, cujas ações negociavam a US$ 6,42 (cerca de R$ 37) no after-hours após uma queda de 62% nos últimos seis meses, os analistas enxergam um modelo de receita via staking capaz de cobrir custos operacionais mesmo em cenário de Ethereum deprimido.

A pergunta que domina as mesas de operação é clara: esse movimento duplo do TD Cowen – cortar o alvo de uma gigante do Bitcoin e simultaneamente recomendar uma empresa de staking em Ethereum – sinaliza uma preferência estrutural da análise institucional por ETH sobre BTC, ou é apenas um reposicionamento tático num momento de volatilidade macroeconômica?

Publicidade


O que está por trás dessa movimentação?

A decisão do TD Cowen não surgiu no vácuo – ela é o resultado de pelo menos três revisões consecutivas de preço-alvo para a Strategy em menos de seis meses. No início de 2026, Lance Vitanza havia elevado o alvo para US$ 640 (aproximadamente R$ 3.710) citando os efeitos do halving do Bitcoin. Em seguida, o banco cortou para US$ 550 (cerca de R$ 3.190), depois para US$ 440 (cerca de R$ 2.550) e agora para US$ 350 (cerca de R$ 2.030) – uma trajetória de queda de 45% no preço-alvo em questão de meses que contrasta com a manutenção da recomendação de compra. O raciocínio do banco é que o múltiplo aplicado sobre o KPI central da Strategy – o “BTC $ gain”, ou seja, o valor em dólares adicionado às suas reservas de Bitcoin via novas aquisições – precisa ser comprimido porque as expectativas de preço futuro do BTC foram revisadas para baixo.

Esse contexto de revisão é relevante porque a Strategy anunciou simultaneamente um plano ambicioso de emissão de US$ 44 bilhões (aproximadamente R$ 255 bilhões) em ações e instrumentos de dívida: US$ 21 bilhões (cerca de R$ 122 bilhões) em ações ordinárias MSTR, outros US$ 21 bilhões (cerca de R$ 122 bilhões) em ações preferenciais de taxa variável STRC, e US$ 2,1 bilhões (cerca de R$ 12,2 bilhões) em ações preferenciais conversíveis STRK. Em outros termos, a empresa está construindo uma máquina de captação massiva num momento em que o próprio banco que a recomenda projeta preços futuros de BTC mais baixos do que antes – uma tensão que o mercado já registrou na cotação das ações, que negociavam a cerca de US$ 129 (R$ 748) na quinta-feira. Como analisamos anteriormente no CriptoFácil sobre os prejuízos não realizados da Strategy no primeiro trimestre de 2026, a exposição concentrada em Bitcoin deixa a empresa altamente vulnerável a ciclos de desvalorização – e o corte do TD Cowen é, em parte, um reconhecimento institucional dessa fragilidade estrutural.

Do outro lado da balança, a Sharplink representa uma tese diferente: não é uma empresa que simplesmente compra e segura Ethereum, mas uma operação que gera receita a partir do staking – o processo pelo qual entidades que participam da validação de transações na rede Ethereum recebem recompensas em ETH. A receita de staking da companhia saltou 50% no trimestre, de US$ 10,3 milhões para US$ 15,3 milhões (de cerca de R$ 59,7 milhões para R$ 88,7 milhões), e a empresa gerou 14.500 ETH avaliados em US$ 9,4 milhões (cerca de R$ 54,5 milhões) diretamente via staking – sem precisar alocar novo capital. O presidente do conselho da Sharplink é Joe Lubin, cofundador do Ethereum e CEO da Consensys, que descreveu a empresa como “posicionada para servir de ponte entre os mercados públicos tradicionais e o Ethereum”.

A recomendação do TD Cowen para a Sharplink também se apoia numa tese competitiva: os ETFs de Ethereum com staking que estrearam nos EUA cobram taxas e enfrentam restrições de liquidez que limitam seu rendimento efetivo. Os analistas do banco argumentam que a Sharplink conseguirá gerar um rendimento superior – o que, num ambiente em que relatórios recentes apontam 60% de chance de o Ethereum cair abaixo de US$ 1.500, torna a capacidade de cobrir custos operacionais via staking um diferencial de sobrevivência concreto, não apenas retórica de marketing.

Em termos simples, imagine

Pense no modelo da Strategy como o de um grande frigorífico que compra boi gordo no atacado no CEASA de Barretos, apostando que o preço da arroba vai subir. Quanto mais capital levanta, mais boi compra. O negócio funciona perfeitamente enquanto o preço da arroba sobe – mas se o mercado empacar ou cair, o frigorífico carrega toneladas de carne estocada que não rende nada além da valorização do próprio ativo. O banco financiador olha para o estoque, vê o preço da arroba projetado mais baixo e reduz o valor que aceita dar como garantia – que é exatamente o que o TD Cowen fez ao cortar o preço-alvo do MSTR.

Agora imagine um produtor de leite no interior de Minas Gerais. Ele não apenas estoca gado – ele ordena as vacas todos os dias e vende o leite para a cooperativa, cobrindo as despesas do sítio independentemente do preço do boi no mercado. Se o preço do gado cair, ele não quebra imediatamente porque a operação diária gera caixa. Esse é o modelo da Sharplink: o Ethereum pode cair, mas o staking continua gerando novos ETH todo dia, pagando as contas da operação. A analogia captura a diferença essencial entre uma empresa que é pura aposta direcional no preço de um ativo e uma empresa que gera rendimento contínuo sobre ele.

Publicidade


Para o investidor brasileiro que acompanha esses movimentos pela B3 ou por plataformas como a Mercado Bitcoin, a distinção importa porque ela define o perfil de risco de cada proxy cripto. Uma empresa que apenas acumula Ethereum é parecida com QETH11 alavancado – sobe mais que o ETH em bull markets, mas cai mais em bear markets. Uma empresa que gera staking yield é mais parecida com um FII de renda – a cota pode oscilar, mas os “dividendos” chegam todo mês, e isso muda completamente o cálculo de risco-retorno.

Quais são os dados e fundamentos destacados?

  • PREÇO-ALVO SHARPLINK – SHARPLINK/Sem ticker listado no Brasil‘A Aposta de 149% de Upside’: O TD Cowen fixou o preço-alvo em US$ 16 (aproximadamente R$ 93) contra uma cotação de US$ 6,42 (cerca de R$ 37) no after-hours – implicando upside potencial de 149% a partir dos níveis atuais, mesmo após queda de 62% nos últimos seis meses.
  • RECEITA DE STAKING – SHARPLINK‘O Motor que Não Para’: A receita de staking saltou 50% no trimestre, de US$ 10,3 milhões (cerca de R$ 59,7 milhões) para US$ 15,3 milhões (cerca de R$ 88,7 milhões), com a geração de 14.500 ETH avaliados em US$ 9,4 milhões (cerca de R$ 54,5 milhões) diretamente via validação – crescimento orgânico sem necessidade de novo capital alocado.
  • PREJUÍZO ANUAL – SHARPLINK‘A Sombra no Balanço’: A empresa reportou prejuízo anual de US$ 734 milhões (aproximadamente R$ 4,26 bilhões), inteiramente explicado pela desvalorização contábil das reservas de Ethereum no segundo semestre – não por destruição de valor operacional, o que diferencia o impacto na tese de investimento.
  • CORTE DE PREÇO-ALVO – STRATEGY/MSTR‘A Terceira Queda em Série’: O alvo do MSTR foi cortado de US$ 440 para US$ 350 (de cerca de R$ 2.550 para R$ 2.030), terceiro corte consecutivo do TD Cowen – que havia iniciado o ano com alvo de US$ 640 (cerca de R$ 3.710). A ação negociava a US$ 129 (cerca de R$ 748), implicando upside de 171% mesmo após os cortes.
  • TESOURARIA BTC – STRATEGY/MSTR‘O Cofre de US$ 55 Bilhões’: A Strategy detém mais de US$ 55 bilhões (aproximadamente R$ 319 bilhões) em Bitcoin, consolidando a posição como a maior tesouraria corporativa de BTC do mundo – base sobre a qual todo o programa de emissão de US$ 44 bilhões (cerca de R$ 255 bilhões) em equity foi estruturado.
  • PROGRAMA DE EMISSÃO – STRATEGY/MSTR/STRC/STRK‘A Máquina de Captação’: A Strategy tem capacidade aprovada de emitir US$ 44,1 bilhões (cerca de R$ 256 bilhões) em instrumentos: US$ 21 bilhões (R$ 122 bilhões) em MSTR, US$ 21 bilhões (R$ 122 bilhões) em STRC e US$ 2,1 bilhões (R$ 12,2 bilhões) em STRK – programa que pressiona o BTC $ gain KPI e explica parte do ajuste de múltiplo do TD.

A leitura integrada desses dados revela uma bifurcação estratégica clara no universo das proxies cripto listadas: de um lado, modelos de acumulação pura que dependem integralmente da apreciação do ativo subjacente para justificar prêmios sobre NAV – e que, quando os preços projetados caem, sofrem compressão múltipla mesmo com a tese de longo prazo intacta; do outro, modelos de geração de rendimento que criam um piso de receita operacional independente da oscilação de preço. O TD Cowen, ao mover capital de análise de uma categoria para a outra no mesmo comunicado, está essencialmente codificando essa preferência em linguagem de banco de investimento.

O que muda na estrutura do mercado?

O efeito de primeira ordem é de precificação imediata: o corte de alvo do MSTR de US$ 440 para US$ 350 (de cerca de R$ 2.550 para R$ 2.030) reposiciona o upside implícito da ação e pode pressionar investidores institucionais que usavam o alvo do TD Cowen como referência de valuation a revisar suas próprias posições. Com a ação negociando a US$ 129 (cerca de R$ 748), o upside de 171% permanece expressivo – mas a direção dos cortes consecutivos é um sinal de que o banco está recalculando o múltiplo adequado para uma empresa que planeja emitir US$ 44 bilhões (cerca de R$ 255 bilhões) em novo equity num ambiente de BTC potencialmente mais fraco.

Publicidade


O efeito de segunda ordem é competitivo e setorial: a inauguração de cobertura com buy para a Sharplink sinaliza que o mercado institucional começa a construir um framework analítico para empresas de staking como categoria própria – distinta tanto dos ETFs de Ethereum quanto das tesourarias passivas de BTC. Como analisamos no CriptoFácil sobre a Bitmine e sua tesouraria de 4,8 milhões de ETH listada na NYSE, o mercado americano está progressivamente diferenciando entre “comprar e segurar cripto” e “operar cripto como infraestrutura geradora de caixa” – e essa distinção começa a se refletir em múltiplos e cobertura de analistas de sell-side.

O efeito de terceira ordem é o mais estrutural: se o staking yield de Ethereum se consolidar como métrica de avaliação de empresas listadas – análogo ao FFO de um FII ou ao EBITDA de uma utility – o mercado de capitais terá criado um mecanismo para precificar exposição a Ethereum que vai além da simples apreciação de preço. Isso potencialmente amplia a base de investidores que podem alocar em Ethereum de forma regulada e com métricas financeiras reconhecíveis, atraindo capital que hoje não entra em cripto por falta de referências de valuation familiares. O impacto de longo prazo seria uma demanda institucional mais estável e menos correlacionada com ciclos especulativos – precisamente o tipo de demanda que sustenta ativos em mercados maduros.

Como isso afeta o investidor brasileiro?

Efeito BRL: O investidor brasileiro que detém Ethereum diretamente precisa considerar dois vetores simultâneos: a oscilação do preço do ETH em dólares e a variação do câmbio USD/BRL. Com o dólar oscilando na faixa de R$ 5,70 a R$ 5,90, um ETH cotado a US$ 2.000 vale entre R$ 11.400 e R$ 11.800 – diferença de R$ 400 por token apenas pelo câmbio. Se você tem 10 ETH e o Ethereum subir 15% em dólares mas o real se valorizar 5%, o ganho líquido em reais é de cerca de 9,25% – não os 15% nominais em dólar. Isso significa que a tese de staking da Sharplink, traduzida para o contexto brasileiro, é ainda mais relevante: um yield de 4% a 5% ao ano em ETH funciona como um hedge parcial contra a depreciação cambial do portfólio.

Publicidade


Do ponto de vista do acesso prático, o investidor brasileiro não consegue comprar ações da Sharplink diretamente em plataformas como Mercado Bitcoin ou Foxbit – seria necessário conta em corretora internacional como Avenue ou Inter Global. Para exposição a Ethereum via mercado brasileiro, a alternativa mais direta é o QETH11 na B3, que oferece exposição ao preço do ETH sem staking. Quem quer replicar algo próximo à tese de staking da Sharplink pode considerar ETH em custódia própria com validação delegada via protocolos de liquid staking – mas isso exige conhecimento técnico e sai do escopo de produtos regulados disponíveis no Brasil hoje.

Na frente tributária, vale lembrar que pela Lei 14.754/2023 e pela IN 1.888, ganhos com criptoativos no Brasil são tributados entre 15% e 22,5% dependendo do valor do ganho, com obrigação de recolhimento via DARF até o último dia útil do mês seguinte à realização do lucro. Transações abaixo de R$ 35.000 mensais em vendas de criptoativos são isentas – mas rendimentos de staking recebidos diretamente têm tratamento fiscal ainda em discussão perante a Receita Federal. Sempre consulte um contador especializado antes de qualquer movimentação relevante. E como regra geral: o estilo dollar-cost averaging (DCA) – aportes regulares independentemente do preço – é preferível a entradas grandes e únicas, especialmente em ativos com volatilidade como o ETH.

Quais limiares financeiros importam agora?

  • US$ 6,42 (cerca de R$ 37) – Sharplink – ‘O Piso do After-Hours’: Nível atual de negociação no after-hours; se as ações romperem esse suporte e caírem abaixo de US$ 5 (cerca de R$ 29), o desconto sobre NAV se aprofunda e a tese de upside de 149% do TD Cowen começa a ser questionada pelo mercado antes mesmo de qualquer publicação de resultado.
  • US$ 16 (cerca de R$ 93) – Sharplink – ‘O Alvo do TD’: Preço-alvo estabelecido pelo TD Cowen; atingi-lo exigiria que o ETH se mantivesse em patamares que preservem o valor das reservas e que a receita de staking continue crescendo acima de 30% ao trimestre – dois pressupostos que o próprio banco reconhece como condicionais.
  • US$ 350 (cerca de R$ 2.030) – Strategy/MSTR – ‘O Novo Teto Revisado’: Novo preço-alvo do TD Cowen para o MSTR, que implica upside de 171% sobre os US$ 129 (cerca de R$ 748) atuais; porém, dada a trajetória de três cortes consecutivos, o mercado deve monitorar se o banco mantém esse nível ou inicia novo ciclo de revisão caso o BTC não retome patamar acima de US$ 90.000 (cerca de R$ 522.000) no segundo semestre.
  • US$ 2.500 (cerca de R$ 14.500) – Preço do ETH – ‘O Threshold de Break-Even Operacional’: Nível acima do qual a Sharplink reporta que as operações de staking cobrem 120% dos custos operacionais (OPEX); abaixo desse nível, a margem de segurança operacional encolhe e o prejuízo contábil por desvalorização das reservas de ETH volta a pressionar o balanço.
  • US$ 44 bilhões (cerca de R$ 255 bilhões) – Strategy – ‘A Munição de Emissão’: Capacidade total de emissão de equity da Strategy; o ritmo de utilização desse programa será determinante para calcular a diluição futura do MSTR e o prêmio sustentável sobre NAV – qualquer aceleração nas emissões sem alta correspondente do BTC comprimirá o múltiplo e pode forçar novo corte de alvo pelo TD Cowen.

Riscos e o que observar

«Risco de Concentração em ETH Estagnado»: A Sharplink reportou prejuízo anual de US$ 734 milhões (cerca de R$ 4,26 bilhões) provocado inteiramente pela queda no valor de suas reservas de Ethereum – não por deterioração operacional. Se o ETH permanecer abaixo de US$ 2.000 (cerca de R$ 11.600) por dois ou mais trimestres consecutivos, os prejuízos contábeis continuarão obscurecendo os ganhos operacionais de staking, dificultando a narrativa de valorização que sustenta o preço-alvo de US$ 16 (cerca de R$ 93). Gatilho a monitorar: preço do ETH no fechamento do segundo trimestre e a evolução do prejuízo contábil no resultado de maio – se o prejuízo contábil superar três vezes a receita de staking, a tese do TD Cowen começa a perder sustentação junto ao mercado.

Publicidade


«Risco de Diluição Excessiva na Strategy»: O programa de emissão de US$ 44 bilhões (cerca de R$ 255 bilhões) em equity da Strategy pressupõe que cada novo dólar captado será investido em BTC a preços que gerem retorno superior ao custo de captação. Se o Bitcoin não performar acima das projeções revisadas pelo TD Cowen e a empresa acelerar emissões de MSTR, STRC e STRK para financiar compras a preços elevados, o prêmio sobre NAV pode se comprimir rapidamente em direção a 1x ou abaixo – destruindo o principal argumento para deter ações da Strategy em vez de simplesmente comprar BTC diretamente. Gatilho a monitorar: ritmo mensal de emissões nos programas ATM do MSTR e STRC nas próximas 12 semanas; qualquer aceleração acima de US$ 2 bilhões (cerca de R$ 11,6 bilhões) em emissões mensais sem correspondente alta do BTC é sinal de alerta.

«Risco Regulatório sobre Staking Institucional»: A Securities and Exchange Commission (SEC) ainda não definiu com clareza o enquadramento regulatório do staking institucional por empresas listadas – e qualquer guidance restritivo pode limitar a capacidade da Sharplink de operar seus programas de staking nos EUA ou obrigar a empresa a usar estruturas mais caras e menos eficientes. O lançamento de ETFs de Ethereum com staking nos EUA representa tanto uma validação do modelo quanto um sinal de que reguladores estão monitorando o setor de perto. Gatilho a monitorar: qualquer comunicado formal da SEC sobre tratamento de staking yield por empresas registradas – especialmente após a reunião do conselho de diretores em junho de 2026.

«Risco de Rotação Institucional Reversa»: A tese do TD Cowen assume que gestores institucionais preferirão a Sharplink aos ETFs de Ethereum com staking devido ao yield superior. Mas se os grandes gestores de ativos – BlackRock, Fidelity, Franklin Templeton – melhorarem seus modelos de staking e reduzirem as taxas cobradas nos ETFs, a vantagem competitiva da Sharplink se estreita e a tese de outperformance estrutural precisa ser revisada. Gatilho a monitorar: redução de taxas de administração em ETFs de Ethereum com staking abaixo de 0,25% ao ano – nível que começaria a aproximar o yield dos ETFs do que a Sharplink gera diretamente.

O cenário final

O cenário é binário: se o Ethereum se estabilizar acima de US$ 2.500 (cerca de R$ 14.500) nos próximos dois trimestres e a receita de staking da Sharplink continuar crescendo acima de 30% ao trimestre – mantendo a trajetória do salto de US$ 10,3 milhões para US$ 15,3 milhões (de cerca de R$ 59,7 milhões para R$ 88,7 milhões) – as ações da empresa têm trajetória plausível em direção ao alvo de US$ 16 (cerca de R$ 93) do TD Cowen, o modelo de staking institucional se consolida como categoria de investimento distinta e legítima na B3 e em Wall Street, e o movimento duplo do banco passa a ser lido como o ponto de inflexão em que o mercado começou a diferenciar proxies cripto geradoras de caixa de simples veículos de exposição direcional; caso contrário, se o ETH romper abaixo de US$ 1.500 (cerca de R$ 8.700) – como estimam relatórios recentes com 60% de probabilidade – o prejuízo contábil da Sharplink voltará a dominar as manchetes, o preço-alvo de US$ 16 (cerca de R$ 93) se tornará inatingível num horizonte razoável, e a Strategy continuará sofrendo novos cortes de alvo enquanto seu programa de emissão de US$ 44 bilhões (cerca de R$ 255 bilhões) cria pressão de diluição que o BTC precisará superar com valorização expressiva para não corroer o prêmio sobre NAV que mantém a tese de compra do MSTR viva. Até lá, paciência é o único ativo que não desvaloriza.

Siga o CriptoFacil no
Google News CriptoFacil

O post TD corta preço-alvo da Strategy e recomenda empresa com tesouraria em Ethereum apareceu primeiro em CriptoFacil.

xrp-ripple-1260x840-1

XRP recua enquanto Ripple lança novo sistema de gestão de tesouraria

xrp ripple

Siga o CriptoFacil no
Google News CriptoFacil

XRP recuou 3,45% nas últimas 24 horas para US$ 1,33 (aproximadamente R$ 7,98 na cotação atual de R$ 5,99 por dólar), desempenho abaixo da média do mercado amplo, enquanto a Ripple anunciou o lançamento do Ripple Treasury, o primeiro sistema de gestão de tesouraria corporativa (Treasury Management System, ou TMS) a integrar ativos digitais nativos – incluindo XRP e a stablecoin RLUSD – diretamente nos fluxos de trabalho de CFOs de grandes corporações, mirando um mercado endereçável de US$ 13 trilhões (R$ 77,87 trilhões) em tesourarias corporativas globais.

A pergunta que domina as mesas de operação é clara: o lançamento do Ripple Treasury representa uma virada estrutural na demanda pelo XRP – retirando o token da circulação especulativa e colocando-o dentro de balanços de Fortune 500 -, ou estamos diante de um produto de infraestrutura sofisticado que beneficia a Ripple como empresa sem necessariamente criar pressão de compra sustentada no token?

Publicidade


O que está por trás dessa movimentação?

A Ripple passou a última década construindo corredores de pagamento internacionais em cima do XRP Ledger (XRPL), mas a escala dessas parcerias com bancos e operadoras de remessa cresceu mais devagar do que o mercado esperava. O lançamento do Ripple Treasury representa uma mudança de vetor estratégico: em vez de convencer bancos a usar XRP para liquidar transferências, a empresa agora mira o CFO de uma multinacional que precisa gerenciar liquidez em múltiplas moedas e jurisdições em tempo real.

A lógica é que o mercado de tesouraria corporativa global movimenta US$ 12,5 trilhões por ano – e, se apenas 1% desse volume migrar para trilhos do XRPL, isso representa US$ 130 bilhões em demanda de liquidação anual. A Ripple já tem a plataforma embarcada com clientes como American Airlines, Louis Vuitton, Volvo e Subway – nomes com operações de tesouraria substanciais e fluxos cambiais diários relevantes.

Como analisamos anteriormente no CriptoFácil sobre a Ripple e sua aproximação com redes de transferência global, a integração do XRP com infraestrutura financeira estabelecida cria fluxos de demanda que, em tese, independem do sentimento especulativo de curto prazo. O Ripple Treasury vai um passo além: em vez de usar o XRP apenas como ativo de ponte em transferências, ele o posiciona como componente de liquidez dentro do balanço patrimonial de corporações.

O contexto regulatório também importa. Como o CriptoFácil discutiu ao analisar as perspectivas institucionais abertas pelo CLARITY Act para o XRP, o avanço legislativo nos Estados Unidos remove uma barreira crítica para que tesoureiros corporativos possam alocar ativos digitais sem risco jurídico para seus conselhos. O Ripple Treasury chega num momento em que 72% dos líderes financeiros globais – segundo levantamento da própria Ripple com mais de 1.000 executivos – acreditam que precisam oferecer uma solução em ativos digitais para continuar competitivos.

Em termos simples, imagine

Imagine que você é o CFO de uma grande multinacional brasileira com operações em 15 países – pense numa empresa do porte de uma Embraer ou WEG. Hoje, você usa sistemas separados para ver seu saldo em reais na conta do Itaú, seus euros num banco europeu, e se tivesse bitcoins ou stablecoins, precisaria abrir uma plataforma completamente diferente para acompanhá-los. Cada transferência internacional passa por correspondente bancário, demora dias, e custa uma fatia considerável em spread e tarifa – o equivalente corporativo de fazer um TED entre bancos diferentes antes do Pix existir.

O Ripple Treasury é o Pix corporativo para tesoureiros globais: um único painel onde o CFO vê reais, dólares, euros, XRP e RLUSD lado a lado, em tempo real, e pode liquidar uma transferência entre filiais usando o XRPL como trilho – sem correspondente, sem D+2, sem spread oculto. A diferença crucial em relação ao Pix é que o sistema usa XRP como o ativo de liquidação no momento do trânsito – o que significa que, para cada transação processada, há um momento em que o token precisa estar disponível.

Publicidade


A implicação para o mercado é direta: se tesoureiros corporativos precisam manter reservas de XRP como parte do stack de liquidez – da mesma forma que empresas mantêm reservas em moeda estrangeira na B3 -, o token sai do ciclo puramente especulativo e entra num ciclo de demanda estrutural. O punchline é esse: a diferença entre infraestrutura e demanda de token depende inteiramente de quanto XRP precisa existir no balanço da empresa para o sistema funcionar.

Quais são os dados e fundamentos destacados?

  • “O Recuo de Preço”XRP cedeu 3,45% nas últimas 24 horas, negociando a US$ 1,33 (R$ 7,98), num movimento de realização que os analistas atribuem a pressão vendedora persistente e rejeição numa resistência técnica relevante – mesmo com o anúncio do Ripple Treasury no mesmo período, o que indica desconexão imediata entre fundamento e preço.
  • “O Mercado de US$ 13 Trilhões” – O mercado global de tesouraria corporativa movimenta US$ 13 trilhões (R$ 77,87 trilhões) anuais. O sistema atual já processa US$ 12,5 trilhões em fluxos por ano. Se 1% desse volume migrar para trilhos do XRPL, representa US$ 130 bilhões (R$ 778,7 bilhões) em nova demanda de liquidação anual – um número que colocaria o XRP como ativo de infraestrutura sistêmica, não apenas especulativo.
  • “A Pesquisa de Mercado” – Levantamento da Ripple com mais de 1.000 líderes financeiros globais revelou que 72% acreditam ser necessário oferecer uma solução em ativos digitais para manter competitividade. Este dado valida a demanda pelo produto, mas não confirma que empresas usarão XRP como ativo de liquidação – poderiam optar por stablecoins puras, como a própria RLUSD.
  • “Os Clientes Âncora” – O Ripple Treasury já opera com American Airlines, Louis Vuitton, Volvo e Subway – empresas Fortune 500 e globais com operações de tesouraria de múltiplas dezenas de bilhões de dólares. A presença desses nomes confere credibilidade operacional, mas a ausência de dados públicos sobre volume processado em XRP impede validação independente.
  • “Os Alvos dos Analistas” – O Standard Chartered mantém alvo de US$ 2,80 (R$ 16,77) para o XRP até o final de 2025, enquanto a CoinCodex projeta US$ 2,14 (R$ 12,82) e a FXEmpire vê potencial para US$ 5,00 (R$ 29,95) até 2027 caso a adoção de tesouraria se acelere. A dispersão das projeções – fator de 2,3x entre o mais conservador e o mais otimista – reflete exatamente a incerteza sobre se o produto gera demanda real pelo token.
  • “A Integração Nativa” – O Ripple Treasury é o primeiro TMS a embutir capacidades on-chain diretamente no workflow de tesouraria, permitindo que CFOs visualizem XRP e RLUSD ao lado de saldos em fiat em tempo real. Isso remove o atrito histórico de gerenciar ativos digitais em sistemas separados – uma barreira que travou adoção institucional anterior.

Coletivamente, os dados apontam para um produto bem posicionado num mercado enorme, com clientes âncora credíveis e validação de demanda latente. Mas o gap entre a lógica do produto e a demanda pelo token permanece a variável não resolvida: o Ripple Treasury pode processar trilhões usando majoritariamente RLUSD e fiat – com o XRP como ativo de ponte apenas em casos específicos. Esse é o risco fundamental que o recuo de preço desta sessão pode estar precificando.

O que muda na estrutura do mercado?

O efeito de primeira ordem é direto: o lançamento do Ripple Treasury cria uma narrativa de demanda estrutural para o XRP que não existia antes. Quando corporações de grande porte como American Airlines ou Volvo integram XRP como componente de liquidez em seus sistemas de tesouraria, o token é retirado do ciclo de negociação especulativa e alocado em reservas operacionais. Tokens alocados em balanços corporativos não voltam ao mercado com a mesma velocidade que fichas nas mãos de traders de varejo – isso comprime oferta circulante efetiva.

Publicidade


O efeito de segunda ordem envolve o posicionamento competitivo da Ripple frente às alternativas. A SWIFT, que processa mais de US$ 150 trilhões por ano e conecta mais de 11.500 instituições em 200 países, está desenvolvendo sua própria infraestrutura blockchain. Se o Ripple Treasury ganhar mercado antes que a SWIFT consolide seu produto digital, a Ripple terá vantagem de primeiro movimento num segmento onde trocar de sistema é extremamente custoso para CFOs. Mas o inverso também é verdadeiro: a SWIFT já tem os relacionamentos bancários – a barreira de entrada para o Ripple é conquistar confiança institucional sem o histórico regulatório consolidado que seus concorrentes tradicionais carregam.

O efeito de terceira ordem é sobre percepção narrativa. O mercado de criptoativos precifica, com frequência, a expectativa antes do fato. O XRP já antecipou parte da narrativa de adoção institucional em ciclos anteriores – e o recuo de 3,45% nesta sessão, exatamente no dia do anúncio do produto, sugere que ou a notícia estava precificada ou o mercado está esperando dados concretos de volume antes de validar a tese.

A opinião editorial do CriptoFácil sobre este movimento é direta: o Ripple Treasury é o produto mais consequente que a Ripple lançou para o mercado corporativo – não pela inovação técnica em si, mas porque endereça pela primeira vez a camada de decisão que realmente importa para demanda estrutural de token: o CFO que precisa manter XRP no balanço, não o trader que o compra por especulação. O recuo de preço desta sessão é ruído; o dado que importa é o volume processado em XRP – e não em RLUSD – nos próximos seis meses.

Publicidade


Quais níveis técnicos importam agora?

Com XRP negociando a US$ 1,33 (R$ 7,98) após rejeição numa resistência relevante, a estrutura técnica do ativo traça um mapa claro de onde o smart money está posicionado. Como analisamos no CriptoFácil em análise técnica recente do XRP sobre a faixa de resistência e suporte do token, os grandes detentores históricos mantêm posições em zonas de suporte bem definidas abaixo do preço atual.

  • “O Piso de Concreto” – US$ 1,27 a US$ 1,28 (R$ 7,61 a R$ 7,67). Esta é a zona onde compradores estruturais historicamente absorveram pressão vendedora. Rompimento com volume abaixo de US$ 1,27 invalidaria o cenário de suporte técnico de curto prazo e abriria caminho para teste em US$ 1,15 (R$ 6,89). A condição de confirmação do piso é fechamento diário acima de US$ 1,28 com volume decrescente na perna de baixa.
  • “O Teto de Vidro” – US$ 1,38 a US$ 1,43 (R$ 8,27 a R$ 8,57). Esta é a zona de resistência imediata onde vendedores reagiram nas últimas sessões. Fechamento diário acima de US$ 1,43 com volume expressivo mudaria a estrutura de curto prazo de lateral/baixista para recuperação técnica. Sem esse fechamento, a faixa continua funcionando como teto de alívio para posições vendidas.
  • “O Ímã de Liquidez” – US$ 1,65 a US$ 1,70 (R$ 9,89 a R$ 10,18). Este é o alvo de médio prazo caso o Ripple Treasury comece a gerar dados concretos de adoção. A confluência técnica nessa faixa – gap de preço de sessões anteriores e volume histórico acumulado – cria um polo de atração que só seria ativado com fechamento acima do teto de vidro e catalisador fundamentalista mensurável.
  • “A Zona de Decisão” – US$ 1,50 a US$ 1,55 (R$ 8,99 a R$ 9,29). Nível intermediário crítico que funcionaria como primeiro teste de credibilidade da recuperação. Passagem por essa zona com volume crescente sinalizaria que o mercado está absorvendo a narrativa do Ripple Treasury como fundamento, não apenas como notícia de curto prazo.

Como sempre, o volume será o árbitro final. A condição específica que confirmaria a tese bullish é: volume diário acima de US$ 2,5 bilhões em XRP com fechamento acima de US$ 1,43 (R$ 8,57) – sinal de que o capital institucional está entrando, não apenas saindo. Abaixo de US$ 1,5 bilhão de volume com fechamentos abaixo de US$ 1,33, o token continua em modo de distribuição.

Como isso afeta o investidor brasileiro?

Para você, investidor brasileiro, o movimento desta sessão e o lançamento do Ripple Treasury têm implicações práticas em três camadas distintas que merecem atenção separada.

Publicidade


Efeito BRL: O XRP está cotado a US$ 1,33 com o dólar a R$ 5,99, resultando em aproximadamente R$ 7,98 por token. A dupla exposição – variação do XRP em dólares mais variação cambial – amplifica tanto ganhos quanto perdas. Se o XRP subir 20% para US$ 1,60 e o real se valorizar 3% contra o dólar (dólar cai para R$ 5,81), o retorno em reais seria de aproximadamente 16%, não 20%. O inverso também é válido: se o real depreciar durante uma eventual queda do XRP, a perda em reais supera a perda em dólares. Com o câmbio brasileiro sensível ao cenário fiscal doméstico, este é um risco adicional que o investidor americano não carrega.

Acesso prático: O XRP está disponível para negociação em plataformas brasileiras regulamentadas como Mercado Bitcoin, Foxbit e Binance Brasil – você pode comprar frações do token a partir de valores acessíveis. É importante destacar que o Ripple Treasury é um produto corporativo B2B – não há como o investidor de varejo acessar a plataforma de gestão de tesouraria diretamente. O benefício para o investidor de varejo é indireto: se a adoção corporativa gerar demanda real pelo token, o preço sobe e você se beneficia pelas plataformas de negociação convencionais.

Obrigações fiscais: Ganhos com XRP no Brasil são tributados como ganho de capital conforme a Lei 14.754/2023 e a Instrução Normativa 1.888. Vendas mensais acima de R$ 35.000 estão sujeitas à tributação com alíquotas progressivas – 15% até R$ 5 milhões de ganho, chegando a 22,5% acima de R$ 30 milhões. O pagamento via DARF deve ser feito até o último dia útil do mês seguinte ao da operação. Operações abaixo de R$ 35.000 mensais são isentas, mas precisam ser declaradas no IRPF anual. Recomenda-se fortemente consultar um contador especializado em criptoativos – a legislação brasileira sobre o tema evoluiu significativamente e erros de declaração geram multas retroativas.

Em termos de posicionamento prático: dado o cenário de incerteza sobre se a demanda do Ripple Treasury se traduzirá em pressão compradora real no token, a estratégia de aportes regulares (Dollar Cost Averaging) é mais adequada do que entradas concentradas neste momento. Alavancagem neste contexto não é estratégia – é roleta.

Riscos e o que observar

  • “O Risco da Demanda que Não Chega” – O Ripple Treasury pode processar volumes expressivos em RLUSD e moedas fiat, usando XRP apenas como ativo de ponte em transações específicas – ou sequer usando XRP de forma mandatória. Se as corporações adotarem o sistema mas escolherem RLUSD como reserva principal, a demanda pelo token especificamente não cresce. O sinal de ativação: ausência de dados públicos de volume em XRP nos relatórios trimestrais da Ripple após seis meses de operação.
  • “O Arrasto do Bitcoin” – O XRP mantém correlação elevada com o Bitcoin em períodos de estresse de mercado. Uma correção do BTC para abaixo de US$ 90.000, por exemplo, tenderia a arrastar o XRP independentemente dos fundamentos do Ripple Treasury. O gatilho seria: fechamento semanal do BTC abaixo de US$ 92.000 com volume acima da média – sinal de que a pressão macro prevalece sobre narrativas específicas de projeto.
  • “A Concorrência da SWIFT” – A SWIFT está construindo infraestrutura blockchain própria e já tem relacionamentos com todas as 11.500+ instituições financeiras que a Ripple tenta alcançar. Se a SWIFT lançar um produto de tesouraria digital antes que o Ripple Treasury consolide participação de mercado, a vantagem competitiva da Ripple no segmento corporativo se reduz substancialmente. O sinal é: anúncio de programa piloto de TMS pela SWIFT com parceiros bancários de Tier 1 nos próximos 12 meses.
  • “O Risco Regulatório Residual” – Mesmo com o avanço do CLARITY Act nos EUA, a classificação legal do XRP em outras jurisdições – especialmente União Europeia e mercados emergentes – ainda é ambígua. Se a integração do XRP em balanços corporativos atrair escrutínio regulatório adicional, conselhos de administração conservadores podem bloquear adoção por precaução legal. O gatilho seria: ação regulatória contra tesourarias corporativas que usam XRP em qualquer jurisdição relevante.
  • “A Pressão do Escrow” – A Ripple detém volumes significativos de XRP em escrow, liberando periodicamente lotes no mercado. Aumentos no ritmo de liberação de escrow comprimem preço ao adicionar oferta circulante. O sinal de ativação: relatórios mensais de escrow da Ripple mostrando aceleração nas liberações não recompradas.
  • “A Armadilha da Narrativa Antecipada” – O mercado de criptoativos é conhecido por precificar narrativas antes dos fundamentos. O XRP pode ter subido em antecipação ao lançamento do Ripple Treasury e agora estar em fase de realização – o clássico padrão buy the rumor, sell the news. O sinal é: queda sustentada abaixo de US$ 1,27 (R$ 7,61) mesmo na ausência de notícias negativas, indicando que a narrativa não gerou demanda nova suficiente para absorver realizações.

O gatilho mais importante a monitorar nos próximos 30 a 90 dias é simples e mensurável: dados de volume transacionado em XRP – não em RLUSD – através do Ripple Treasury. Se a Ripple começar a divulgar métricas de adoção com denominação em XRP, a tese de demanda estrutural ganha evidência concreta. Se os relatórios chegarem denominados apenas em dólares ou RLUSD, o risco de desconexão entre produto e token se materializa.

O cenário é binário

O cenário é binário: se o Ripple Treasury demonstrar nos próximos trimestres adoção corporativa com volume crescente denominado em XRP, os clientes âncora – American Airlines, Volvo, Louis Vuitton – começarem a relatar liquidações em XRPL e o CLARITY Act avançar no Senado americano, o XRP tem caminho técnico e fundamentalista para testar US$ 2,14 a US$ 2,80 (R$ 12,82 a R$ 16,77) até o final de 2025, com o suporte de US$ 1,27 (R$ 7,61) funcionando como piso de ciclo – ou, caso a adoção permaneça como narrativa sem dados de volume em XRP, a SWIFT consolide sua própria infraestrutura digital antes da Ripple e o Bitcoin entre em fase de correção macro, a pressão vendedora estrutural prevalece e o token retesta o suporte de US$ 1,15 (R$ 6,89) com risco de extensão para US$ 0,95 (R$ 5,69). Até lá, paciência é o único ativo que não desvaloriza.

Siga o CriptoFacil no
Google News CriptoFacil

O post XRP recua enquanto Ripple lança novo sistema de gestão de tesouraria apareceu primeiro em CriptoFacil.

ethereum-bitcoin-btc-eth-open-interest-1260x840-1

Open interest de Bitcoin e Ethereum dispara e sinaliza retorno do apetite por risco

Open interest de Bitcoin e Ethereum

Siga o CriptoFacil no
Google News CriptoFacil

O open interest em contratos futuros perpétuos de Bitcoin (BTC) e Ethereum (ETH) disparou mais de US$ 2,1 bilhões (aproximadamente R$ 12,6 bilhões) e US$ 2,2 bilhões (aproximadamente R$ 13,2 bilhões), respectivamente, em apenas 24 horas – elevando os níveis de exposição alavancada às maiores marcas em duas semanas para o ETH e em mais de dois meses para o BTC, segundo dados da CryptoQuant e da CoinGlass. O mecanismo é direto: mais contratos abertos em futuros significa mais alavancagem no sistema, mais potencial de volatilidade em ambas as direções e, crucialmente, mais capital apostando em uma direção específica – no caso atual, comprado. O catalisador imediato foi um acordo de cessar-fogo condicional entre EUA e Irã, que aliviou a pressão macroeconômica sobre ativos de risco e abriu espaço para traders reposicionarem posições longas que haviam sido desmontadas nas semanas anteriores de incerteza geopolítica.

A pergunta que domina as mesas de operação é clara: o salto do open interest representa convicção real de um rali sustentado ou estamos diante de uma armadilha de alavancagem que pode ser desfeita com a mesma velocidade com que foi construída?

Publicidade


O que explica essa movimentação?

Em termos simples, imagine o mercado de futuros cripto como a fila de apostas em uma corrida de cavalos no Jockey Club do Rio, na véspera de um grande páreo. Durante semanas, as arquibancadas estiveram quase vazias – poucos queriam arriscar dinheiro numa corrida cujo resultado parecia imprevisível demais, com notícias ruins chegando de todos os lados. Aí, de repente, corre o boato de que o favorito voltou a treinar bem e as condições da pista melhoraram: em minutos, a fila dobra de tamanho, o volume de apostas explode e o dinheiro começa a fluir para o lado comprado com urgência, porque quem hesitar perde o preço de entrada.

No mercado de cripto, esse “boato que muda tudo” foi o cessar-fogo EUA-Irã. O open interest – que mede o total de contratos futuros em aberto que ainda não foram liquidados – disparou porque traders passaram a abrir novas posições longas de forma coordenada, apostando que a melhora do ambiente macro se traduziria em preços mais altos para BTC e ETH. Como analisamos anteriormente no CriptoFácil ao discutir o comportamento dos derivativos em janelas de alta convicção, o nível de open interest é um dos indicadores mais confiáveis para medir o grau de convicção por trás de um movimento de preço – quando ele sobe junto com o preço, a leitura é de demanda genuína; quando diverge, é sinal de alerta.

Em vocabulário técnico: a CryptoQuant confirmou que o open interest denominado em moeda (coin-denominated OI) também aumentou significativamente para ambos os ativos, o que descarta liquidações de shorts como motor principal do movimento. Isso significa que traders estão abrindo posições longas líquidas novas – não apenas cobrindo apostas baixistas existentes. A distinção é crítica: liquidações de shorts inflam preços de forma artificial e temporária, enquanto novas posições longas indicam convicção direcional real com capital fresco entrando no sistema.

O que os dados revelam?

  • OPEN INTEREST BTC – ‘O Termômetro em Ebulição’: O open interest em futuros perpétuos de Bitcoin atingiu seu nível mais alto em mais de dois meses, após saltar US$ 2,1 bilhões (aprox. R$ 12,6 bilhões) em 24 horas, com o total consolidado chegando a aproximadamente US$ 51,4 bilhões (aprox. R$ 308,5 bilhões), segundo dados da CoinGlass. Esse volume de contratos abertos coloca o BTC em território de alavancagem elevada – o tipo de configuração que amplifica movimentos em ambas as direções. Com o Bitcoin negociado a US$ 72.103 (aprox. R$ 432.600) na quinta-feira, o ativo acumula alta de mais de 7% na semana e tocou o preço mais alto em cerca de três semanas durante a sessão. O crescimento do OI denominado em coin confirma que não se trata de short squeeze isolado, mas de posicionamento comprado líquido.
  • OPEN INTEREST ETH – ‘O Ressurgimento Atrasado’: O Ethereum registrou o maior salto proporcional de curto prazo, com US$ 2,2 bilhões (aprox. R$ 13,2 bilhões) adicionados ao open interest em 24 horas – levando o indicador ao nível mais alto em cerca de três semanas. O ETH é negociado a US$ 2.216 (aprox. R$ 13.296), com alta de mais de 7% na semana. O interesse renovado em Ethereum ganha relevância adicional pelo contexto de lançamento do ETF de ETH com staking da BlackRock, que registrou US$ 15,5 milhões (aprox. R$ 93 milhões) em volume no primeiro dia de negociação – sinal de que o capital institucional começa a se reposicionar no segundo maior ativo do mercado.
  • LIQUIDAÇÕES DE SHORTS – ‘A Faxina Forçada’: Cerca de US$ 182 milhões (aprox. R$ 1,09 bilhão) em posições vendidas foram liquidadas nas últimas 24 horas, segundo dados da CoinGlass. Embora expressivo, esse número é secundário na narrativa atual – a CryptoQuant foi explícita ao afirmar que o aumento do OI denominado em coin “descarta liquidações de shorts como driver primário”, confirmando que novas posições longas são o motor real. As liquidações de shorts funcionaram como acelerador do movimento, mas não como causa.
  • COINBASE PREMIUM INDEX – ‘O Sinal de Wall Street’: O Coinbase Premium Index – que mede a diferença de preço entre a Coinbase e a Binance para BTC e ETH – virou positivo para ambos os ativos simultaneamente. Isso significa que investidores americanos estão pagando um prêmio para comprar os dois ativos na exchange doméstica dos EUA, sinal clássico de reengajamento da demanda institucional e de varejo norte-americano. Segundo a CryptoQuant, “a virada simultânea para positivo em BTC e ETH sugere reengajamento amplo da demanda americana” – e, se o cessar-fogo se mantiver sem escalada nas próximas duas semanas, o prêmio pode sustentar território positivo e reforçar a trajetória de alta.
  • DISTÂNCIA DOS TOPOS HISTÓRICOS – ‘O Teto de Vidro’: Apesar da recuperação, ambos os ativos permanecem muito distantes de seus máximos históricos. O Bitcoin negocia 43% abaixo do topo de US$ 126.080 (aprox. R$ 756.500), enquanto o Ethereum caiu 55% de seu all-time high de US$ 4.946 (aprox. R$ 29.676) registrado em agosto. Esses números contextualizam o rali atual como recuperação dentro de um ciclo ainda deficitário, não como ruptura para novos recordes.

Em síntese, o conjunto de dados aponta para uma reversão de posicionamento macro genuína – capital fresco comprando BTC e ETH via futuros, demanda americana reativada via Coinbase, e pressão vendedora alavancada sendo eliminada do sistema. A questão agora é se esse posicionamento tem fôlego estrutural ou vai evaporar na primeira notícia negativa sobre o cessar-fogo.

O aumento do open interest sinaliza rali sustentado ou armadilha de alavancagem?

Cenário otimista: Se o cessar-fogo EUA-Irã se consolidar sem escalada nas próximas duas semanas e o Coinbase Premium Index permanecer positivo, o fluxo comprador americano deve sustentar o BTC acima de US$ 72.000 (aprox. R$ 432.000) e abrir caminho para teste da resistência em US$ 75.000 (aprox. R$ 450.000) nas próximas 10 a 14 sessões. Para o ETH, o suporte de US$ 2.200 (aprox. R$ 13.200) funcionando como novo piso e o crescimento do open interest institucional podem projetar um movimento até US$ 2.600 (aprox. R$ 15.600) no mesmo horizonte temporal.

Cenário base: O rali desacelera após o impulso inicial de reposicionamento macro, com o BTC oscilando entre US$ 69.000 (aprox. R$ 414.000) e US$ 73.000 (aprox. R$ 438.000) enquanto o mercado aguarda confirmação adicional da estabilização geopolítica. O ETH mantém o intervalo de US$ 2.100 (aprox. R$ 12.600) a US$ 2.400 (aprox. R$ 14.400). O open interest se estabiliza sem nova escalada, sinalizando consolidação em vez de capitulação.

Publicidade


Cenário bearish: Uma ruptura do cessar-fogo, dado de inflação americana acima do esperado ou liquidação em cascata de posições longas alavancadas pode derrubar o BTC abaixo de US$ 68.000 (aprox. R$ 408.000), com suporte técnico mais sólido apenas na zona de US$ 65.000 (aprox. R$ 390.000). O ETH, mais sensível ao risco em cenários de saída de capital alavancado, poderia recuar até US$ 1.900 (aprox. R$ 11.400) antes de encontrar demanda estrutural suficiente para estabilizar.

O invalidador do bear case é simples: o cessar-fogo precisa durar pelo menos duas semanas sem escalada e o Coinbase Premium Index precisa permanecer positivo para ambos os ativos simultaneamente.

O que muda na estrutura do mercado?

Efeito de primeira ordem: O salto de mais de US$ 4,3 bilhões (aprox. R$ 25,8 bilhões) combinados no open interest de BTC e ETH em 24 horas redefine o regime de liquidez do mercado de derivativos – mais contratos abertos significa mais capital exposto a movimentos bruscos de preço, o que eleva estruturalmente a volatilidade implícita. Como analisamos no CriptoFácil ao discutir bilhões em opções cripto e a volatilidade em BTC e ETH, o aumento do open interest em futuros e opções cria um ambiente onde dealers e formadores de mercado precisam ajustar hedges com mais frequência, amplificando movimentos de preço que de outra forma seriam contidos.

Publicidade


Efeito de segunda ordem: A reativação da demanda americana medida pelo Coinbase Premium Index positivo para ambos os ativos sugere que capital institucional e de varejo dos EUA – que havia saído ou reduzido posições durante as semanas de incerteza macro – está retornando de forma coordenada. Esse tipo de fluxo tende a ser mais persistente do que o capital especulativo de curto prazo, porque reflete decisões de alocação estratégica, não apenas operações táticas de momentum. A movimentação de cerca de US$ 3 bilhões em volume de compra na Binance logo após o anúncio do cessar-fogo ilustra a escala do reposicionamento em curso – capital que estava na margem esperando um gatilho macro voltou a entrar com convicção.

Efeito de terceira ordem: Se o open interest de BTC se sustentar acima de US$ 51 bilhões (aprox. R$ 306 bilhões) por mais de 48 a 72 horas, o mercado começa a criar uma base de suporte estrutural em torno dos níveis atuais de preço – o que torna mais difícil para vendedores empurrar os preços para baixo sem encontrar resistência de posições compradas alavancadas que precisariam de uma margem muito maior para serem desfazidas. O risco oposto é que esse mesmo volume de alavancagem, se o mercado virar, se torne combustível para uma correção acelerada – o mecanismo de liquidação em cascata que transforma um recuo de 5% em uma queda de 12% ou mais em questão de horas.

Como isso afeta o investidor brasileiro?

Para o investidor brasileiro, o movimento tem uma camada adicional de amplificação que não aparece nas manchetes internacionais: a variação cambial. Com o dólar oscilando em torno de R$ 6,00, cada 1% de valorização do Bitcoin em dólares equivale a aproximadamente R$ 4.326 de variação no preço do ativo em reais – o que significa que quem comprou BTC a US$ 67.000 (aprox. R$ 402.000) há uma semana já acumula um ganho nominal em reais superior ao ganho em dólares caso o câmbio tenha se movido favoravelmente no período. Essa assimetria funciona nas duas direções: uma eventual desvalorização do real amplifica os ganhos em cripto para quem mantém os ativos, mas também amplifica as perdas caso o mercado reverta.

Publicidade


Para exposição direta, as plataformas Mercado Bitcoin, Foxbit e Binance Brasil oferecem acesso imediato a BTC e ETH com liquidez adequada para o varejo. Quem prefere exposição indireta via B3 pode acompanhar o HASH11 – ETF de índice cripto que tem BTC como maior componente – e o QBTC11, fundo de Bitcoin listado na bolsa, ambos denominados em reais e negociáveis via home broker convencional sem necessidade de custódia própria em exchange.

No campo tributário, a regra é clara: lucros obtidos com cripto acima de R$ 35.000 mensais estão sujeitos ao recolhimento via DARF, conforme a Instrução Normativa 1.888 da Receita Federal e as disposições da Lei 14.754/2023. Operações abaixo desse limite em exchanges brasileiras são isentas, mas a obrigação de declaração na DIRPF permanece para quem detém saldo superior a R$ 5.000. A estratégia recomendada para quem não opera ativamente é o DCA (aporte periódico em valor fixo), que diluí o risco de entrada em momentos de open interest elevado e alavancagem excessiva no mercado.

Um alerta explícito: o ambiente atual de open interest elevado é o menos adequado para alavancagem via futuros perpétuos para o investidor de varejo. Com US$ 51 bilhões (aprox. R$ 306 bilhões) em contratos abertos em BTC, o mercado está comprimido – uma reversão brusca pode gerar liquidações em cascata que eliminam posições alavancadas em minutos. Quem não tem experiência com gestão de margem em tempo real deve se manter no mercado spot.

Publicidade


Quais níveis técnicos importam agora?

  • US$ 72.000 (aprox. R$ 432.000) – ‘O Piso Psicológico Ativado’: Este nível funcionou como resistência por semanas e agora foi testado como suporte pela primeira vez desde o rali do cessar-fogo. Um fechamento diário acima daqui por duas sessões consecutivas confirma a inversão de estrutura e sinaliza que o open interest elevado está sendo sustentado por demanda real, não por momentum inercial.
  • US$ 75.000 (aprox. R$ 450.000) para BTC – ‘O Gatilho da Fase 2’: Este é o nível onde a maioria dos stops de vendedores descobertos está concentrada, segundo estimativas baseadas em dados de open interest por faixa de preço da CoinGlass. Uma ruptura acima dessa marca com volume elevado poderia acelerar o rali de forma não-linear, forçando cobertura de shorts residuais e atraindo fluxo de momentum.
  • US$ 2.200 (aprox. R$ 13.200) para ETH – ‘A Linha de Defesa do Ethereum’: Com o open interest do ETH no maior nível em três semanas, este suporte é crítico. Uma perda dessa faixa em fechamento diário, especialmente se acompanhada de queda no OI, sinaliza desmontagem de posições longas e pode acelerar retorno à zona de US$ 2.000 (aprox. R$ 12.000).
  • US$ 68.000 (aprox. R$ 408.000) para BTC – ‘O Ponto de Capitulação Alavancada’: Abaixo desse nível, a estrutura de open interest atual começa a se desmontar de forma acelerada, com liquidações forçadas de posições longas que foram abertas no rali pós-cessar-fogo. É o nível-gatilho para o cenário bearish – uma perda aqui em fechamento semanal invalida a tese de recuperação macro.

Riscos e o que observar

«Risco de Liquidação em Cascata»: Com US$ 51,4 bilhões (aprox. R$ 308,5 bilhões) em open interest de BTC e volumes similares em ETH, o mercado está estruturalmente exposto a uma cadeia de liquidações forçadas caso o preço recue abruptamente. O mecanismo é simples: posições longas alavancadas têm níveis de liquidação automática pré-definidos – se o preço cair o suficiente para atingir esses níveis em volume, as exchanges fecham as posições compulsoriamente, o que adiciona pressão vendedora, derruba o preço mais ainda e aciona a próxima camada de liquidações. Gatilho a monitorar: volume de liquidações longas acima de US$ 150 milhões em uma janela de quatro horas na Binance e OKX, monitorável em tempo real via CoinGlass.

«Risco Geopolítico de Ruptura»: O cessar-fogo entre EUA e Irã é descrito como “condicional” – o próprio adjetivo sinaliza fragilidade. Qualquer declaração oficial de escalada, retomada de hostilidades ou violação dos termos do acordo pode reverter o sentimento de risco em minutos, como já ocorreu em eventos similares no passado. O mercado de cripto é particularmente sensível a esses gatilhos porque opera 24 horas e não tem circuit breakers como os mercados de ações tradicionais. Gatilho a monitorar: qualquer comunicado oficial de governo americano ou iraniano sobre o status do cessar-fogo nas próximas 72 horas, especialmente durante janelas de baixa liquidez (madrugada no horário de Brasília).

«Risco Macro Americano»: O Coinbase Premium Index positivo reflete demanda americana reengajada – mas essa demanda é condicionada a um ambiente macro favorável. Um dado de inflação (CPI) acima do esperado nos EUA, uma declaração hawkish do Federal Reserve ou um choque no mercado de trabalho americano pode reverter rapidamente o sentimento de risco e drenar a demanda americana de ativos especulativos como cripto. Gatilho a monitorar: CPI americano na próxima divulgação e qualquer declaração de membros do FOMC sobre a trajetória de juros – disponíveis em tempo real via Bloomberg e Fed Wire.

«Risco de Sobre-alavancagem Sistêmica»: A CryptoQuant confirmou que traders estão “abrindo novas posições longas líquidas” – o que é positivo em termos de convicção, mas também significa que o sistema está mais alavancado hoje do que estava há 48 horas. Se o funding rate dos futuros perpétuos subir acima de 0,05% por oito horas (o equivalente a mais de 54% ao ano em custo de carregamento), traders racionais começarão a fechar posições para evitar o custo, criando pressão vendedora orgânica mesmo sem catalisador externo negativo. Gatilho a monitorar: funding rate dos futuros perpétuos de BTC e ETH na Binance e Bybit, monitorável via Coinglass e CryptoQuant.

O que esperar nas próximas sessões

O catalisador primário a monitorar nas próximas 48 a 72 horas é a manutenção do cessar-fogo EUA-Irã sem qualquer declaração de escalada – esse é o único vetor que pode sustentar o Coinbase Premium Index positivo e manter o fluxo comprador americano ativo. Em paralelo, a leitura do próximo dado de inflação americana funcionará como teste de estresse para a narrativa de melhora macro: um CPI acima do esperado pode desfazer rapidamente o reposicionamento pós-cessar-fogo, enquanto um dado em linha ou abaixo do consenso reforçaria o cenário de continuidade do rali.

O cenário é binário: se o Bitcoin sustentar fechamentos diários acima de US$ 72.000 (aprox. R$ 432.000) nas próximas sessões, o Coinbase Premium Index permanecer positivo para BTC e ETH simultaneamente e o cessar-fogo segurar sem escalada, o mercado consolidará a zona de US$ 72.000US$ 73.000 (aprox. R$ 432.000R$ 438.000) como suporte e o caminho para US$ 75.000 (aprox. R$ 450.000) se abrirá com estrutura de open interest suficiente para sustentá-lo; caso contrário, se o cessar-fogo rachar, o funding rate dos perpétuos disparar acima de 0,05% ou o volume de liquidações longas superar US$ 150 milhões (aprox. R$ 900 milhões) em uma única janela de quatro horas, os mais de US$ 4 bilhões (aprox. R$ 24 bilhões) em open interest acumulado nas últimas 24 horas se tornarão pressão vendedora concentrada, o suporte de US$ 70.000 (aprox. R$ 420.000) cederá, e o Bitcoin poderá recuar até a zona de US$ 65.000 (aprox. R$ 390.000) antes de encontrar demanda estrutural suficiente para estabilizar. Até lá, paciência é o único ativo que não desvaloriza.

Siga o CriptoFacil no
Google News CriptoFacil

O post Open interest de Bitcoin e Ethereum dispara e sinaliza retorno do apetite por risco apareceu primeiro em CriptoFacil.

ethereum-mercado-1-1260x840-1

Ethereum puxa queda das principais criptomoedas: o que está por trás

Ethereum

Siga o CriptoFacil no
Google News CriptoFacil

O Ethereum (ETH) registrou a maior queda entre as principais criptomoedas nesta quinta-feira, recuando 2,02% para US$ 2.165 (aproximadamente R$ 13.000), arrastando consigo um mercado já fragilizado por meses de underperformance em relação ao Bitcoin. O movimento ocorre em um contexto de persistente aversão ao risco no mercado global, com o ETH testando faixas de preço que revisitam os níveis de pressão observados desde o início de 2026 – quando recessão temida nos Estados Unidos e vendas de ETH pelo cofundador Vitalik Buterin empurraram o ativo para a zona de US$ 2.000. O Bitcoin (BTC) cedeu 0,77% para US$ 70.821 (aproximadamente R$ 424.900), enquanto Solana (SOL) perdeu 1,63% a US$ 81,88 (R$ 491) e o XRP recuou 1,63% para US$ 1,33 (R$ 7,98).

A pergunta que domina as mesas de operação é clara: estamos diante de uma rotação estrutural de capital – em que o Bitcoin consolida dominância e as altcoins sangram de forma ordenada até encontrar novos patamares de acumulação – ou este é o início de uma liquidação sistêmica que pode levar o ETH para abaixo de US$ 2.000 (R$ 12.000) e reabrir o debate sobre os alvos técnicos de US$ 1.760 e US$ 1.400 citados por analistas nos últimos meses, destruindo bilhões em valor de mercado e testando a resiliência de todo o ecossistema DeFi construído sobre a rede Ethereum?

Publicidade


O que está por trás dessa movimentação?

Em termos simples, imagine o Ceagesp em um dia de superprodução de frutas: quando a oferta de commodities cresce mais rápido do que a demanda, os preços caem de forma desproporcional nos itens mais sofisticados e menos essenciais, enquanto o arroz e o feijão – os itens básicos – seguram melhor o valor. No mercado cripto, o Bitcoin é o arroz; o Ethereum e as altcoins são os itens diferenciados, mais sujeitos à volatilidade quando o ambiente macro aperta. Em momentos de fuga do risco, o capital não abandona o cripto de forma uniforme – ele se concentra no ativo percebido como mais seguro, e hoje esse ativo é o BTC.

A cadeia causal do movimento atual pode ser descrita assim: incerteza macro global persistente → apetite por risco se contrai → capital institucional e de varejo migra para BTC como reserva de valor dentro do cripto → dominância do BTC sobe → altcoins perdem liquidez relativa → ETH, com beta mais alto e narrativa de atualização ainda em curso, amplifica a queda. Como analisamos anteriormente no CriptoFácil ao cobrir o relatório da Glassnode sobre mudança estrutural no mercado de altcoins, movimentos de dominância do BTC acima de determinados limiares historicamente precedem períodos de rotação forçada, em que altcoins de primeira linha como ETH funcionam como fonte de liquidez para reposicionamentos – e não como destino de capital novo.

O agravante específico do ETH neste ciclo é a combinação de pressão técnica nos níveis de resistência com um calendário de upgrades que, embora robusto no longo prazo, ainda não produziu catalisadores de curto prazo suficientes para reverter a narrativa de underperformance em relação ao BTC que marca 2025 e o início de 2026.

O que os dados revelam?

  • VARIAÇÃO INTRADIÁRIA DO ETH – ‘O Líder da Debandada’: O ETH registrou queda de 2,02% nesta sessão, a maior entre as principais criptomoedas, com o preço chegando a US$ 2.165 (R$ 13.000). Esse movimento confirma que o ETH está funcionando como o ativo de maior beta negativo no ciclo atual – ou seja, amplifica as quedas do mercado com maior intensidade do que seus pares. A queda acontece enquanto o token sequer conseguiu romper com convicção a resistência de US$ 2.230, que analistas técnicos identificavam como o gatilho para uma possível reversão.
  • DESEMPENHO DO BTC VS. ALTCOINS – ‘A Fuga para o Centro’: O Bitcoin recuou apenas 0,77%, menos da metade da queda do ETH, enquanto praticamente todas as altcoins de grande capitalização registraram perdas superiores. Dogecoin (DOGE) cedeu 1,93%, Cardano (ADA) perdeu 0,78%, e até o Avalanche (AVAX) – que negocia a apenas US$ 9,10 (R$ 54,60) – caiu 0,55%. O único ativo no verde entre os líderes foi o Tronix (TRX), com alta marginal de 0,17% – uma exceção que confirma a regra de fuga generalizada.
  • HISTÓRICO DE SUPORTE EM US$ 2.000 – ‘O Piso Psicológico’: Desde o início de 2026, o ETH testou e defendeu a zona de US$ 2.000 em múltiplas ocasiões – em 9 de fevereiro, o ativo tocou US$ 2.028 antes de recuperar; em 2 de abril, estava a US$ 2.063; em 7 de abril, a US$ 2.079. A repetição desse padrão indica que há demanda estrutural nessa região, possivelmente vinculada a exploradores que converteram US$ 250 milhões em ETH para proteger posições, conforme relatado por analistas de mercado. Manter-se acima desse nível é condição necessária – mas não suficiente – para qualquer narrativa de recuperação.
  • AÇÕES DE EMPRESAS RELACIONADAS AO CRIPTO – ‘O Termômetro Institucional’: A Coinbase Global cedeu 2,89% para US$ 170,04, e a Strategy Inc. (ex-MicroStrategy) recuou 1,12% para US$ 126,86 – sinal de que o mercado institucional também sente o peso da correção. Por outro lado, a Riot Platforms subiu 2,86%, sugerindo que mineradores de BTC encontram algum refúgio em dias em que o Bitcoin resiste melhor. Esse split entre empresas focadas em BTC versus plataformas multiativo reflete exatamente a dinâmica de dominância em curso.
  • ETFs DE CRIPTO E FUNDOS TEMÁTICOS – ‘O Medidor de Sentimento’: O Bitwise Crypto Industry Innovators ETF (BITQ) subiu 0,12%, enquanto o Amplify Blockchain Technology ETF (BLOK) recuou 0,50%. A leve alta do BITQ – focado em empresas de cripto puro – sugere que há demanda residual por exposição ao setor, mas o recuo do BLOK indica que o mercado ainda não encontrou consenso sobre a direção de curto prazo.
  • PROJEÇÕES DE ANALISTAS E CASAS DE ANÁLISE – ‘O Horizonte Contestado’: O Standard Chartered revisou suas projeções em fevereiro de 2026, prevendo ETH a US$ 7.500 (R$ 45.000) até o fim de 2026 e US$ 15.000 (R$ 90.000) em 2027. A Bitcoin Suisse projeta entre US$ 7.000 e US$ 9.000 (R$ 42.000 a R$ 54.000) para o ETH até dezembro. Já o CoinCodex estima US$ 2.453 (R$ 14.700) até o fim de abril e US$ 2.575 (R$ 15.450) até dezembro – consideravelmente mais conservador, mas ainda acima dos preços atuais.

O conjunto dos dados aponta para um mercado em compasso de espera conflitivo: o ETH possui suporte histórico robusto na faixa de US$ 2.000, projeções institucionais de longo prazo extremamente otimistas, mas carece de catalisador técnico imediato para reverter a narrativa de queda. O diferencial de desempenho em relação ao BTC – que cai menos da metade – é o sinal estrutural mais relevante desta sessão: não é uma queda de mercado genérica, é uma rotação com endereço certo.

O que muda na estrutura do mercado?

A queda desta sessão, liderada pelo ETH com mais que o dobro da intensidade do BTC, tem um impacto estrutural que vai além dos preços: ela amplia a dominância do Bitcoin no mercado total de criptomoedas. Quando o BTC cai 0,77% e o ETH cai 2,02%, a participação relativa do Bitcoin no market cap global sobe – e esse movimento, se sustentado por dias ou semanas, alimenta uma narrativa de “o dinheiro está indo para o BTC, não para o cripto em geral”. Isso desencoraja novas entradas em altcoins e pode criar um ciclo autorreferente de saída de capital do ETH e das demais.

A opinião editorial do CriptoFácil sobre este movimento é direta: a queda de hoje não é um colapso – é uma consolidação comprimida em um ativo que passou 2025 inteiro underperformando seu principal concorrente. O ETH ainda negocia acima de US$ 2.000, o suporte psicológico mais monitorado de 2026, e o diferencial em relação às projeções de casas como Standard Chartered e Bitcoin Suisse é tão grande que qualquer investidor com horizonte de 12 a 24 meses pode interpretar a fraqueza atual como ruído, não como sinal de reversão de tendência estrutural.

Publicidade


No ecossistema DeFi, a queda do ETH tem efeitos imediatos sobre protocolos de empréstimo – como Aave e Compound – onde o ETH é a principal colateral. Quando o preço cai, usuários alavancados precisam depositar mais colateral ou têm posições liquidadas, o que gera pressão vendedora adicional em cascata. Esse mecanismo de auto-amplificação é o principal risco técnico de curto prazo para o ETH em dias de queda: a liquidação de posições alavancadas em DeFi gera vendas que derrubam o preço, que geram novas liquidações, e assim por diante.

Como analisamos anteriormente no CriptoFácil ao cobrir a acumulação de baleias e os dados on-chain do ETH, o padrão histórico mostra que as maiores ondas de acumulação institucional do Ethereum ocorreram precisamente nos períodos de maior fraqueza de preço – o que sugere que a estrutura de demanda de longo prazo permanece intacta, mesmo quando a tela mostra vermelho.

Quais níveis técnicos importam agora?

  • US$ 2.000 (aprox. R$ 12.000) – ‘O Piso de Concreto’: Este é o nível mais monitorado do ETH em 2026. O ativo testou e defendeu essa zona em fevereiro, início de abril e em múltiplas janelas de pressão macro ao longo do primeiro trimestre. Uma perda desse patamar com fechamento diário abaixo – especialmente com volume acima da média dos últimos 20 dias – seria o sinal técnico mais negativo possível no curto prazo, abrindo espaço para aceleração da queda.
  • US$ 2.165 (aprox. R$ 12.990) – ‘O Teto de Vidro Imediato’: O preço atual de negociação funciona como resistência intradiária. Recuperações que não consigam fechar um dia acima desse nível com volume confirmam que os vendedores seguem no controle da sessão. A ausência de catalisador externo – anúncio de atualização de protocolo, dado macro favorável nos EUA, ou fluxo institucional relevante – torna difícil uma reversão puramente técnica nesta faixa.
  • US$ 2.230 (aprox. R$ 13.380) – ‘O Ímã de Liquidez’: Analistas identificaram essa zona como a resistência técnica chave que precisa ser rompida para validar qualquer cenário de recuperação de médio prazo. Em 26 de março, o ETH negociava a US$ 2.119 com RSI neutro em 49,89 e tinha exatamente US$ 2.230 como alvo de breakout. O retorno a essa região, combinado com dois fechamentos diários acima dela e volume crescente, seria o primeiro sinal concreto de reversão.
  • US$ 1.760 (aprox. R$ 10.560) – ‘O Alçapão’: O Standard Chartered, ao revisar suas projeções em fevereiro de 2026, identificou US$ 1.760 como o primeiro alvo técnico de baixa em caso de perda de US$ 2.000. Abaixo de US$ 1.760, os próximos suportes mapeados pelos modelos bearish são US$ 1.400 (R$ 8.400) e, em seguida, US$ 1.000 (R$ 6.000) – um cenário que implicaria destruição de mais de 50% do valor atual e reabriria debates sobre a tese de investimento de longo prazo no ETH.
  • US$ 2.453 (aprox. R$ 14.720) – ‘O Destino do Otimismo’: O CoinCodex projeta esse nível como alvo para o fim de abril de 2026, e a Cryptopolitan estima uma média de US$ 2.429 (R$ 14.574) para o mesmo período. Atingir essa faixa exigiria uma recuperação de aproximadamente 13% a partir dos níveis atuais, combinada com fechamento sustentado acima de US$ 2.230. É o nível que separaria o cenário de “consolidação saudável” do cenário de “rally de recuperação”.

Como sempre, o volume será o árbitro final.

Publicidade


Como isso afeta o investidor brasileiro?

Efeito BRL: O dólar negociado acima de R$ 6,00 amplifica o impacto da queda do ETH para o investidor brasileiro de forma assimétrica. Se o ETH caiu 2,02% em dólares – de aproximadamente US$ 2.209 para US$ 2.165 – em reais a queda nominal depende do câmbio do dia. Com USD/BRL em torno de R$ 6,00, o ativo passou de aproximadamente R$ 13.254 para R$ 12.990, uma perda de cerca de R$ 264 por ETH. Para quem comprou o ativo em períodos de dólar a R$ 5,20 – como no início de 2025 – o custo médio em reais é estruturalmente diferente, o que pode significar que a queda em dólares seja parcialmente compensada pela valorização da moeda americana na carteira expressa em BRL. Mas o inverso também é válido: uma apreciação do real combinada com queda do ETH em dólares seria o cenário de maior destruição de valor para o investidor brasileiro.

Acesso às plataformas: Investidores brasileiros podem acessar ETH diretamente pelo Mercado Bitcoin, Foxbit e pela Binance Brasil, todas reguladas e com pares em BRL. Para quem prefere exposição via mercado tradicional, os ETFs da B3 oferecem alternativas: o ETHE11 e o QETH11 permitem exposição ao Ethereum sem necessidade de custódia própria, enquanto o HASH11 oferece exposição diversificada ao setor cripto – uma alternativa relevante para quem quer reduzir o risco idiossincrático do ETH sem sair do mercado.

Nota tributária: A comercialização de ETH no Brasil está sujeita às regras da Instrução Normativa 1.888 da Receita Federal e, para ativos mantidos em exchanges no exterior, à Lei 14.754/2023. Operações que superem R$ 35.000 em vendas dentro de um único mês estão sujeitas ao pagamento de imposto de renda sobre o ganho de capital, com alíquotas progressivas de 15% a 22,5% dependendo do montante do lucro. O recolhimento deve ser feito via DARF até o último dia útil do mês seguinte à operação, e o controle dos custos médios e ganhos deve ser feito pelo programa GCAP disponibilizado pela Receita Federal. Recomendamos fortemente a consulta a um contador especializado em criptoativos antes de realizar qualquer movimentação relevante – a legislação é recente e interpretações equivocadas podem gerar passivos tributários significativos.

Publicidade


Estratégia recomendada: Para o investidor brasileiro com horizonte de médio a longo prazo, o momento atual não justifica decisões de venda precipitadas – tampouco aportes alavancados. A estratégia de DCA (aporte periódico em valor fixo em reais, independente do preço) continua sendo a abordagem mais adequada para quem acredita na tese de longo prazo do Ethereum, especialmente em janelas de preço abaixo de US$ 2.200. O uso de alavancagem em qualquer derivativo de ETH neste ambiente de alta volatilidade e incerteza macro está expressamente contraindicado.

Os três cenários para o ETH nos próximos meses

Cenário otimista: O ETH sustenta o suporte de US$ 2.000 (R$ 12.000) sem fechamento diário abaixo desse nível, recupera a resistência de US$ 2.230 (R$ 13.380) com volume crescente nas próximas duas a três semanas, e catalisadores positivos emergem – seja uma melhora nos dados macro americanos, um anúncio de atualização de protocolo relevante na rede Ethereum, ou retomada de fluxos institucionais. Nesse cenário, o ETH avança para a faixa de US$ 2.453 a US$ 2.656 (R$ 14.700 a R$ 15.936) até o fim de abril, com potencial extensão até US$ 3.000 a US$ 4.000 (R$ 18.000 a R$ 24.000) até o final de 2026 – bem abaixo dos alvos mais otimistas de casas como Standard Chartered e Bitcoin Suisse, mas já representaria uma valorização expressiva para quem acumulou nos níveis atuais.

Cenário base: O ETH oscila entre US$ 2.000 e US$ 2.300 (R$ 12.000 a R$ 13.800) nas próximas seis a oito semanas, em um movimento de consolidação lateral sem direção definida. O BTC mantém dominância elevada, as altcoins seguem sob pressão moderada, e o ETH fecha 2026 na faixa de US$ 2.575 a US$ 2.800 (R$ 15.450 a R$ 16.800) – em linha com as projeções mais conservadoras do CoinCodex. Esse é o cenário mais provável dado o contexto atual: ausência de catalisador de curto prazo e estrutura técnica sem rompimento decisivo em nenhuma direção.

Publicidade


Cenário bearish: O ETH perde US$ 2.000 com fechamento diário e volume acima da média, provocando um gatilho de liquidações em cascata em protocolos DeFi. O preço recua para a zona de US$ 1.760 (R$ 10.560) – o primeiro alvo técnico identificado pelo Standard Chartered – com risco de extensão para US$ 1.400 (R$ 8.400) caso o ambiente macro se deteriore com dados de inflação americana acima do esperado ou escalada de tensões geopolíticas. Como analisamos anteriormente no CriptoFácil ao cobrir os modelos técnicos de probabilidade de queda do ETH, a perda do suporte de US$ 2.000 historicamente acelera movimentos vendedores de forma não-linear – o que torna esse nível o mais crítico a monitorar nas próximas sessões.

Riscos e o que observar

  • ‘A Cascata DeFi’: O principal risco de curto prazo do ETH não é o preço em si, mas o mecanismo de liquidação automática de posições alavancadas em protocolos como Aave, Compound e MakerDAO, onde o ETH é a principal colateral. Uma queda abaixo de US$ 2.000 com velocidade pode acionar ordens de liquidação programáticas que pressionam o preço ainda mais para baixo, criando um espiral de auto-amplificação. O que observar: o volume de liquidações nos principais protocolos DeFi via plataformas como DeFiLlama e as taxas de colateralização das posições de maior volume em Aave – qualquer deterioração rápida abaixo de 130% de colateralização é sinal de alerta.
  • ‘O Fantasma de Vitalik’: As vendas de ETH pelo cofundador Vitalik Buterin contribuíram para a queda de início de 2026 e representam um risco de sentimento persistente: qualquer nova transação significativa identificada on-chain em carteiras associadas à Ethereum Foundation pode renovar narrativas de “insiders vendendo” e acelerar saídas de varejo. O que observar: movimentos de carteiras da Ethereum Foundation monitoradas via Arkham Intelligence e Etherscan – qualquer conversão acima de 1.000 ETH em stablecoins por endereços conhecidos merece atenção imediata.
  • ‘O Macro Americano’: O principal driver exógeno do mercado cripto continua sendo a política monetária do Federal Reserve e os dados de inflação americana. Leituras de CPI acima do esperado renovam o cenário de “juros altos por mais tempo”, que comprime o apetite global por ativos de risco – e o cripto é o primeiro a sentir. O que observar: as próximas divulgações do CPI americano e as declarações do presidente do Fed Jerome Powell; qualquer sinalização de novas altas de juros seria o catalisador macro mais negativo possível para o ETH no curto prazo.
  • ‘A Dominância do Rei’: A dominância do Bitcoin acima de 55% historicamente é associada a períodos de sofrimento prolongado para altcoins, incluindo o ETH. O movimento atual – BTC caindo metade do ETH – sugere que a dominância pode estar em expansão. O que observar: o índice de dominância do BTC no CoinMarketCap; se cruzar e sustentar acima de 57%, o cenário de rotação prolongada de capital para fora do ETH se torna o cenário-base e não o pessimista.
  • ‘O Câmbio Silencioso’: Para o investidor brasileiro, o risco cambial é frequentemente subvalorizado. Uma apreciação do real combinada com queda do ETH em dólares cria um duplo impacto negativo na carteira expressa em BRL – é como dirigir na Rodovia dos Imigrantes com neblina fechada: você não vê o risco até que ele já esteja impactando sua posição. O que observar: a taxa USD/BRL nos próximos dias; qualquer apreciação do real acima de R$ 5,80 por dólar amplificará as perdas em BRL mesmo que o ETH se estabilize em dólar.

O cenário é binário

O cenário é binário: se o ETH sustentar o suporte crítico de US$ 2.000 (aproximadamente R$ 12.000) sem fechamento diário abaixo desse nível, romper com volume a resistência de US$ 2.230 (R$ 13.380) nas próximas duas a três semanas, e catalisadores como melhora do ambiente macro americano ou acumulação institucional renovada emergirem, a estrutura técnica e fundamentalista aponta para US$ 2.453 a US$ 2.656 (aproximadamente R$ 14.700 a R$ 15.936) como alvo de curto prazo, com potencial de extensão para US$ 3.000 a US$ 7.500 (R$ 18.000 a R$ 45.000) até o final de 2026, conforme projeções do Standard Chartered e da Bitcoin Suisse – cenário que transformaria a fraqueza atual em uma das melhores janelas de acumulação do ciclo; caso o ETH perca US$ 2.000 com volume e fechamento confirmado, as liquidações em DeFi se intensifiquem, e o ambiente macro se deteriore com inflação americana acima do esperado, o próximo suporte relevante está em US$ 1.760 (aproximadamente R$ 10.560), com risco de extensão para US$ 1.400 (R$ 8.400) – e uma ruptura abaixo desse patamar reabriria o debate sobre US$ 1.000 (R$ 6.000) que nenhum holder de ETH quer ver. Até lá, paciência é o único ativo que não desvaloriza.

Siga o CriptoFacil no
Google News CriptoFacil

O post Ethereum puxa queda das principais criptomoedas: o que está por trás apareceu primeiro em CriptoFacil.

prnews-f228339983

LiquidChain se aproxima de US$ 1 milhão na pré-venda com proposta de Layer 3 para Bitcoin, Ethereum e Solana

Siga o CriptoFacil no
Google News CriptoFacil

Quinta-feira, 09 de abril de 2026 – LiquidChain ($LIQUID), uma blockchain Layer 3 inovadora atualmente em desenvolvimento, está ganhando força à medida que se aproxima da marca de US$ 1 milhão em sua pré-venda. O projeto está construindo a primeira camada de execução unificada projetada para conectar o enorme capital do Bitcoin, o profundo ecossistema DeFi do Ethereum e o desempenho de alta velocidade da Solana em um único ambiente integrado.

O objetivo é resolver um dos maiores desafios do setor cripto: a liquidez fragmentada entre as principais blockchains. Em vez de forçar os usuários a escolher entre redes ou depender de bridges lentas e arriscadas, a LiquidChain cria uma camada de coordenação que permite que a liquidez de BTC, ETH e SOL flua livremente para aplicações rápidas e de baixo custo.

Publicidade


À medida que a pré-venda acelera em direção a US$ 1 milhão, os primeiros participantes estão se posicionando para o que muitos veem como a próxima grande aposta de infraestrutura na era multichain.

Os tokens LIQUID estão atualmente cotados a US$ 0,0447, com o próximo aumento de preço previsto para ocorrer em questão de horas.

LiquidChain e a visão de uma Layer 3 unificada

A LiquidChain não é outra Layer 2 nem uma bridge simples. Ela opera como a primeira rede Layer 3 acima de Bitcoin, Ethereum e Solana, servindo como uma camada unificada de liquidez e execução. Usuários e desenvolvedores têm acesso direto aos pontos fortes dos três ecossistemas sem sair do ambiente da LiquidChain.

🚀 Buscando a próxima moeda 100x?
Confira nossas sugestões de Pre-Sales para investir agora

O Bitcoin traz capital profundo e segurança, o Ethereum entrega protocolos DeFi sofisticados e maturidade em contratos inteligentes, enquanto a Solana contribui com velocidades de transação extremamente rápidas e baixas taxas. A LiquidChain combina essas vantagens em um único ambiente verificável, permitindo DeFi cross-chain, pagamentos e aplicações de alto throughput sem fricção.

A arquitetura evita, em muitos casos, os tradicionais tokens wrapped e minimiza a dependência de intermediários centralizados. As transações são processadas com eficiência na Layer 3, com a finalidade ancorada de volta nas cadeias subjacentes quando necessário. Esse design permite que a liquidez de BTC, ETH e SOL interaja de forma nativa, abrindo novas possibilidades para traders, desenvolvedores e usuários comuns.

Essa abordagem unificada oferece benefícios significativos tanto para usuários quanto para desenvolvedores. Ao eliminar a necessidade de bridges complicadas e ativos wrapped em muitos cenários, a LiquidChain reduz custos de transação, slippage e riscos de segurança associados a movimentações cross-chain.

Publicidade


Os traders podem executar estratégias complexas com uma liquidez combinada mais profunda, enquanto os desenvolvedores ganham acesso a um ambiente componível que aproveita as reservas de capital incomparáveis do Bitcoin, os contratos inteligentes testados em batalha do Ethereum e a finalidade em menos de um segundo da Solana, tudo isso sem sacrificar a descentralização ou a experiência do usuário.

Por que uma Layer 3 importa mais do que nunca

No atual cenário multichain, a liquidez fragmentada continua sendo uma das maiores barreiras para a adoção em massa. Com o Bitcoin detendo a maior parte do valor de mercado do setor cripto, o Ethereum impulsionando o maior TVL de DeFi e a Solana liderando em aplicações de alto throughput, os usuários são constantemente forçados a navegar entre ecossistemas.

A LiquidChain ataca diretamente esse ponto de dor ao criar uma única camada de coordenação que agrega liquidez e poder de execução das três redes, tornando-se altamente relevante à medida que participantes institucionais e de varejo exigem cada vez mais interoperabilidade sem fricção em um mercado em amadurecimento.

Publicidade


Esse modelo unificado é particularmente poderoso para DeFi, onde eficiência de capital e velocidade são críticas. Os desenvolvedores podem criar aplicações que aproveitam a segurança do Bitcoin para liquidações de alto valor, o rico conjunto de ferramentas do Ethereum para estratégias complexas e o desempenho da Solana para trading de alta frequência ou games, tudo em uma única cadeia.

A LiquidChain também viabiliza empréstimos, tomada de empréstimos, trading de perpétuos e yield farming nativos cross-chain que extraem liquidez simultaneamente dos pools de Bitcoin, Ethereum e Solana. Isso cria mercados mais profundos, com spreads mais apertados e maior eficiência de capital em comparação com soluções Layer 2 isoladas.

Usuários avançados podem criar estratégias sofisticadas – como derivativos de ETH lastreados em BTC ou posições alavancadas com a velocidade da Solana – dentro de um único ambiente verificável, desbloqueando novos níveis de componibilidade que antes eram difíceis ou caros de alcançar.

Publicidade


O projeto enfatiza princípios de segurança verificável e descentralização, garantindo que a Layer 3 reforce, em vez de comprometer, os pontos fortes de suas redes subjacentes.

O papel do token $LIQUID

No centro do ecossistema da LiquidChain está o token nativo $LIQUID. Ele alimenta as taxas de gas para transações na Layer 3, permite staking para segurança da rede e recompensas, e facilita a participação na governança à medida que a plataforma amadurece.

Os detentores podem fazer staking de $LIQUID para obter recompensas atrativas de APY enquanto contribuem para a estabilidade da rede. O site informa que o ROI esperado atual sobre os tokens em staking é de 1665%. Isso incentiva os primeiros detentores a manter seus tokens em vez de vendê-los assim que a pré-venda terminar, melhorando a provisão de liquidez e apoiando o crescimento do ecossistema unificado.

Publicidade


A LiquidChain conta com uma oferta total fixa de 11,800,000,100 tokens $LIQUID, sem possibilidade de emissão adicional após o lançamento. A alocação foi cuidadosamente desenhada para a sustentabilidade de longo prazo: 35% são dedicados ao desenvolvimento contínuo e ao crescimento do ecossistema, enquanto 32.5% apoiam a LiquidLabs em iniciativas globais de marketing, mídia e construção de comunidade em regiões Tier 1. Essa estrutura garante inovação contínua e ampla visibilidade à medida que a rede Layer 3 se expande.

Outras alocações incluem 15% para a tesouraria AquaVault voltada a parcerias estratégicas e ativações de comunidade, 10% reservados para recompensas de staking e incentivos aos usuários, e 7.5% destinados a listagens em exchanges e crescimento do ecossistema. Esses tokenomics transparentes oferecem uma base sólida que alinha incentivos entre a equipe, os stakers e a comunidade em geral, impulsionando a adoção da Layer 3 unificada.

Com a pré-venda agora se aproximando de US$ 1 milhão, o $LIQUID está disponível a um preço inicial com desconto. Assim que o token for lançado nas principais exchanges, a demanda poderá aumentar significativamente à medida que a Layer 3 entrar em operação e atrair desenvolvedores e liquidez.

Como participar da pré-venda da LiquidChain

Participar da pré-venda é simples. Visite o site oficial da LiquidChain para comprar $LIQUID usando SOL, ETH, USDT ou outras criptomoedas e métodos de pagamento compatíveis.

O projeto recomenda o uso de carteiras seguras durante o processo de transação. Os primeiros compradores também ganham acesso a oportunidades de staking que oferecem recompensas substanciais nas fases iniciais.

A segurança segue como prioridade máxima para a equipe da LiquidChain. O projeto passou por rigorosas auditorias de contratos inteligentes, incluindo uma análise abrangente da SpyWolf que confirmou a ausência de lógica maliciosa, de capacidades ocultas de mintagem e de vulnerabilidades de alta severidade no contrato principal do token.

Faça parte da comunidade LiquidChain no Telegram e no X (Twitter) para acompanhar as últimas atualizações, anúncios de desenvolvedores e notícias do ecossistema.

Visite a LiquidChain.

Aviso: Este artigo tem funcionalidade exclusivamente informativa, e não constitui aconselhamento de investimento ou oferta para investir. O CriptoFácil não é responsável por qualquer conteúdo, produtos ou serviços mencionados neste artigo.

Siga o CriptoFacil no
Google News CriptoFacil

O post LiquidChain se aproxima de US$ 1 milhão na pré-venda com proposta de Layer 3 para Bitcoin, Ethereum e Solana apareceu primeiro em CriptoFacil.

mineracao-bitcoin-1260x840-1

Minerador solo fatura US$ 225 mil em bloco de Bitcoin: hash rate e dificuldade explicados

Mineração Bitcoin

Siga o CriptoFacil no
Google News CriptoFacil

Um minerador individual de Bitcoin (BTC) faturou US$ 225 mil (aproximadamente R$ 1,35 milhão na cotação atual) na última quinta-feira ao resolver sozinho um bloco da rede – embolsando a recompensa de 3,125 BTC sem dividir um centavo com nenhum pool de mineração. O feito foi o 313º bloco solo registrado pelo serviço CKPool desde sua criação e veio apenas uma semana após outro minerador individual ter conquistado US$ 210 mil (cerca de R$ 1,26 milhão) pelo mesmo método, sinalizando que essa raridade estatística começa a aparecer em cadência perturbadoramente regular.

O detalhe que torna o caso extraordinário não é o valor – é o poder computacional envolvido. O minerador operava com apenas 70 terahashes por segundo (TH/s), representando 0,00000667% de todo o hash rate da rede Bitcoin. Em termos de probabilidade, o desenvolvedor pseudônimo Dr-ck, responsável pelo CKPool, publicou em sua conta no X que “um minerador desse tamanho tem apenas 1 chance em ~100.000 de resolver um bloco por dia, ou uma vez a cada 300 anos”.

Publicidade


A pergunta que domina as mesas de operação é clara: o que esse evento revela sobre a dinâmica de hash rate e dificuldade do Bitcoin – e o que isso significa para quem mina ou investe em BTC a partir do Brasil?

Por que dois jackpots em uma semana chamam atenção

Vitórias solo no Bitcoin não são novidade, mas sua frequência recente é. Em outubro de 2025, um minerador com apenas 6 TH/s – comparável a um dispositivo doméstico como o Canaan Avalon Nano 3S, vendido por cerca de US$ 299 – resolveu o bloco 924.569 e embolsou 3,146 BTC, equivalente a US$ 266 mil (cerca de R$ 1,6 milhão). As odds? Uma em 180 milhões de blocos, ou estatisticamente uma vez a cada 3.550 anos. Em abril de 2026, o bloco 943.411 foi resolvido com 230 TH/s – mais de três vezes o poder do minerador desta semana – encerrando um jejum de 33 dias e rendendo US$ 210 mil.

O pano de fundo macroeconômico para esses eventos é relevante. O hash rate total da rede Bitcoin cresceu quase 15% nas últimas 24 horas antes do evento desta semana, segundo dados do BitInfoCharts – o que, paradoxalmente, torna as vitórias solo ainda mais improváveis e, portanto, mais dramáticas quando ocorrem. Mais poder computacional competindo significa que cada TH/s individual pesa proporcionalmente menos, ampliando o fosso entre o minerador doméstico e os gigantes industriais.

Esse contexto de acumulação institucional e crescimento de hash rate está diretamente ligado à corrida corporativa por Bitcoin. Como analisamos anteriormente no CriptoFácil sobre a Metaplanet e sua posição de 5.075 BTC como terceira maior tesouraria corporativa do mundo, o capital institucional não apenas compra BTC no mercado secundário – ele também pressiona o hash rate ao financiar operações de mineração em escala industrial, tornando o ambiente competitivo cada vez mais hostil para o minerador individual.

Em termos simples, imagine a Mega-Sena com bilhete de R$ 3

Para entender o que acontece na mineração de Bitcoin, pense na Mega-Sena. Cada participante compra bilhetes – quanto mais bilhetes, maior a chance de ganhar. Na mineração, o equivalente ao bilhete é o hash rate: a quantidade de tentativas por segundo que seu equipamento faz para adivinhar o número correto (o chamado hash) que resolve o bloco. Um grande pool de mineração como a Foundry USA ou a MARA Holdings – que opera com impressionantes 59,4 exahashes por segundo (EH/s) – compra bilhões de bilhetes por segundo. O minerador desta semana comprou apenas 70 trilhões de bilhetes por segundo. Parece muito, mas é uma gota no oceano dos quase 1.050 EH/s que compõem o hash rate total da rede.

A dificuldade é o mecanismo que o Bitcoin usa para garantir que um bloco seja encontrado a cada aproximadamente 10 minutos, independentemente de quantos mineradores estejam na rede. Se o hash rate sobe, a dificuldade sobe junto – o número a ser adivinhado fica mais difícil. Se mineradores saem da rede, a dificuldade cai. É como se a Mega-Sena aumentasse automaticamente a quantidade de dezenas sorteadas toda vez que mais pessoas comprassem bilhetes, mantendo constante o ritmo de um ganhador por rodada. Esse ajuste ocorre a cada 2.016 blocos, aproximadamente a cada duas semanas.

Publicidade


O minerador desta semana ganhou com um bilhete de R$ 3 numa loteria onde os concorrentes gastam R$ 3 milhões. A matemática não favorece – mas a matemática também não proíbe.

O que os dados revelam?

Os números por trás desse evento constroem um retrato preciso da economia da mineração de Bitcoin em 2026:

  • HASH RATE DO MINERADOR – ‘O David contra Golias’: O minerador operava com 70 TH/s, representando 0,00000667% do hash rate total da rede. Para referência, uma única máquina Bitmain Antminer S21 Pro entrega cerca de 234 TH/s – ou seja, este minerador usava menos de um terço da potência de um único ASIC de última geração.
  • RECOMPENSA ATUAL – ‘O Prêmio Pós-Halving’: Após o halving de abril de 2024, a recompensa por bloco caiu para 3,125 BTC. A isso se somam as taxas de transação inclusas no bloco, elevando o total para algo próximo de 3,13 a 3,15 BTC dependendo da congestão da mempool no momento da solução. Ao preço atual de aproximadamente US$ 72 mil por BTC, a recompensa bruta fica entre US$ 225 mil e US$ 228 mil (cerca de R$ 1,35 milhão a R$ 1,37 milhão).
  • FREQUÊNCIA HISTÓRICA – ‘O Almanaque do CKPool’: Desde 2013, o CKPool acumulou 313 blocos solo – uma média de menos de 25 por ano. Porém, a cadência recente sugere aceleração: dois blocos em sete dias em abril de 2026, além de múltiplos casos documentados ao longo de 2025, incluindo o bloco 907.283 em outubro, avaliado em cerca de R$ 2 milhões segundo o Cointelegraph.
  • TAXA DO CKPOOL – ‘O Pedágio da Sorte’: O serviço cobra uma taxa de 2% sobre a recompensa. No caso desta semana, isso equivale a aproximadamente US$ 4.500 (cerca de R$ 27 mil) – um preço modesto pelo acesso à infraestrutura que conecta o minerador à rede e valida sua participação solo sem impor divisão de recompensa com outros participantes.
  • CRESCIMENTO DO HASH RATE – ‘A Pressão Constante’: O hash rate da rede cresceu quase 15% em 24 horas antes do evento, segundo o BitInfoCharts. Esse salto pontual provavelmente reflete a reconexão de grandes fazendas de mineração após manutenção ou reajuste de custos energéticos – um fenômeno comum que distorce as estatísticas diárias mas não altera a tendência secular de alta do hash rate global.

O que muda na estrutura do mercado?

Eventos de mineração solo têm impacto limitado sobre o preço do Bitcoin no curto prazo – 3,125 BTC adicionados à circulação não movem um mercado de US$ 1,4 trilhão. O impacto real é narrativo e estrutural. Cada vitória solo reacende o debate sobre a descentralização da mineração – um dos pilares filosóficos que diferenciam o Bitcoin de sistemas financeiros tradicionais. Quando apenas pools industriais encontrassem blocos, o argumento de que a mineração está se oligopolizando ganharia força; quando um minerador com 70 TH/s vence, esse argumento perde tração.

Publicidade


Do ponto de vista econômico, a questão mais relevante é a rentabilidade marginal da mineração em um ambiente pós-halving. Como analisamos no CriptoFácil sobre a dinâmica de oferta do Bitcoin e os alertas de prejuízo para mineradores, a redução de 50% na recompensa por bloco comprime as margens de quem opera com custo energético elevado – e o Brasil, com tarifas de energia elétrica residencial acima de R$ 0,80/kWh em várias regiões, não é necessariamente o ambiente mais favorável para mineração contínua em escala doméstica.

A vitória desta semana também reforça o papel do CKPool como infraestrutura crítica para a descentralização. Criado em 2013 pelo desenvolvedor Con Kolivas, o serviço permite que mineradores individuais participem da competição por blocos sem abrir mão da recompensa integral – preservando o ethos original do Bitcoin de que qualquer participante com poder computacional suficiente pode contribuir e ser recompensado diretamente. Sem esse tipo de infraestrutura, o minerador com 70 TH/s simplesmente não existiria como agente independente na rede.

Como isso afeta o investidor brasileiro?

Para o investidor brasileiro que considera entrar na mineração de Bitcoin, o caso desta semana é simultaneamente inspirador e pedagogicamente honesto. A vitória com 70 TH/s foi real – mas as odds de 1 em 100.000 por dia também são reais. Um equipamento nessa faixa de potência, como um Bitmain Antminer S19j Pro com cerca de 100 TH/s, custa entre R$ 8.000 e R$ 15.000 no mercado brasileiro, dependendo do fornecedor e da taxa de câmbio. O custo de eletricidade para operá-lo continuamente em uma residência paulistana, à tarifa da ENEL de aproximadamente R$ 0,85/kWh, chega a cerca de R$ 2.500 a R$ 3.000 por mês – sem contar refrigeração, manutenção e depreciação do hardware.

Publicidade


A alternativa mais acessível para o investidor brasileiro que quer exposição à mineração sem operar hardware próprio são os ETFs de mineradoras negociados na B3, como o HASH11, ou a compra direta de BTC via exchanges regulamentadas como Mercado Bitcoin e Foxbit. Ambas as opções estão sujeitas à tributação prevista na Lei 14.754/2023 e à declaração via Instrução Normativa 1.888 da Receita Federal – obrigações que se aplicam também aos rendimentos de mineração, classificados como renda variável tributável no Brasil.

Para quem já investe em BTC e acompanha o mercado, o dado mais relevante desta semana não é o prêmio do minerador sortudo: é o crescimento de 15% no hash rate em 24 horas. Hash rate crescente sinaliza confiança dos mineradores institucionais na rentabilidade futura do Bitcoin – e mineradores institucionais, que investem milhões em hardware com amortização de 24 a 36 meses, não entram ou expandem operações sem expectativa de preço sustentado ou crescente. Esse dado funciona como um proxy de sentimento de médio prazo que poucos analistas de varejo monitoram com a devida atenção. A escala institucional fica evidente quando se observa que empresas como a Strategy, que retomou compras de Bitcoin no valor de US$ 330 milhões, operam em uma dimensão que torna os US$ 225 mil do minerador solo um contraste quase poético – mas ambos os movimentos, no fundo, expressam a mesma convicção sobre o valor do ativo.

Quais métricas e marcos importam agora?

Para quem quer monitorar a saúde da mineração e suas implicações para o preço do Bitcoin, as variáveis abaixo são os instrumentos de navegação mais confiáveis:

Publicidade


  • HASH RATE TOTAL – ‘O Termômetro da Rede’: Atualmente na casa dos 900 a 1.050 EH/s, dependendo da janela de medição. Plataformas como BitInfoCharts e o Mempool Space atualizam esse dado em tempo real. Um hash rate crescente sem queda de preço proporcional comprime margens e força saída de mineradores ineficientes – processo chamado de miner capitulation, historicamente um sinal de fundo de mercado.
  • AJUSTE DE DIFICULDADE – ‘O Metrônomo Bissemanal’: O próximo ajuste de dificuldade ocorrerá em aproximadamente duas semanas. Se o hash rate segurar o nível elevado observado esta semana, a dificuldade subirá proporcionalmente – tornando cada TH/s ainda menos eficiente em termos de probabilidade de bloco. O site Mempool Space exibe a contagem regressiva e a estimativa do próximo ajuste em tempo real.
  • TAXA MÉDIAS DE BLOCO – ‘A Gorjeta do Congestionamento’: As taxas de transação incluídas em cada bloco variam conforme a demanda pela blockspace do Bitcoin. Em períodos de alta atividade on-chain – como durante bull markets ou lançamentos de tokens Ordinals e Runes – as taxas podem representar 30% a 50% da recompensa total de um bloco, tornando a mineração mais lucrativa independentemente do preço do BTC.
  • PRÓXIMO HALVING – ‘O Evento de Abril de 2028’: O quinto halving está estimado para abril de 2028 e reduzirá a recompensa por bloco de 3,125 BTC para 1,5625 BTC. Para o minerador solo, isso significa que o jackpot desta semana valeria a metade em dólares – a menos que o preço do BTC dobre para compensar a redução, o que historicamente tem ocorrido nos ciclos pós-halving, mas sem garantia de timing ou magnitude.
  • CKPOOL SOLO COUNTER – ‘O Placar dos Underdogs’: O contador de blocos solo do CKPool atingiu 313 esta semana. A evolução desse número ao longo dos meses é um indicador indireto da distribuição de pequenos mineradores ainda ativos na rede – um proxy de descentralização que não aparece nos relatórios institucionais mas diz muito sobre a vitalidade do ecossistema base.

Riscos e o que observar

O caso do minerador solo com 70 TH/s é real, documentado e verificável – mas seria irresponsável não contextualizar os riscos que cercam qualquer decisão de mineração individual inspirada por esse tipo de notícia. O primeiro e mais crítico é o risco de custo de oportunidade: o capital investido em hardware e energia para minerar com 70 TH/s ao longo de 300 anos estatisticamente esperados renderia, se aplicado em BTC diretamente, um retorno potencialmente superior com liquidez imediata e sem os custos operacionais de uma operação de mineração.

O segundo risco é regulatório. A Receita Federal brasileira trata rendimentos de mineração como renda tributável, e a falta de clareza sobre como declarar recompensas de bloco – especialmente em operações solo onde o recebimento é pontual e de alto valor – pode gerar autuações. A IN 1.888 obriga a declaração mensal de operações com criptoativos acima de R$ 30 mil, e uma recompensa de R$ 1,35 milhão recebida em um único bloco certamente ultrapassa esse limiar, exigindo orientação contábil especializada.

O terceiro risco é o tecnológico e de mercado: o hardware de mineração deprecia rapidamente. Um equipamento que entrega 70 TH/s hoje pode ser obsoleto em 18 a 24 meses, com modelos de próxima geração oferecendo o dobro ou o triplo da eficiência energética. Comprar hardware no topo de um ciclo de alta, quando a demanda eleva os preços dos ASICs, para minerar durante uma eventual queda de preço do BTC, é um dos cenários de destruição de capital mais comuns no ecossistema de mineração de varejo.

O quarto elemento a monitorar é o próprio comportamento do hash rate. Saltos de 15% em 24 horas, como o observado esta semana, são anômalos e frequentemente seguidos de correção – grandes fazendas reconectando hardware ou mudando de pool. Se esse nível de hash rate se sustentar, o próximo ajuste de dificuldade subirá na mesma proporção, tornando cada TH/s imediatamente menos competitivo e reduzindo a já ínfima probabilidade do minerador solo.

O cenário é binário

O cenário é binário: se o hash rate da rede Bitcoin continuar crescendo em ritmo de dois dígitos enquanto o preço do BTC se mantém acima de US$ 70 mil (cerca de R$ 420 mil), a mineração solo continuará produzindo suas histórias improváveis de jackpot – provando que o protocolo de Satoshi ainda reserva espaço para o participante individual numa rede cada vez mais dominada por gigantes como MARA Holdings (59,4 EH/s) e IREN (50 EH/s), e que a descentralização não é apenas um ideal filosófico mas um fenômeno estatisticamente verificável bloco a bloco; caso contrário, se o próximo ajuste de dificuldade – impulsionado pelo salto de hash rate desta semana – comprimir ainda mais as margens do minerador pequeno, e se o preço do BTC recuar abaixo do custo médio de produção dos pools mais eficientes, veremos uma nova onda de miner capitulation que poderá expulsar os últimos mineradores domésticos da rede e concentrar ainda mais o hash rate nas mãos de poucos operadores industriais – transformando a vitória desta semana não em símbolo de um ecossistema descentralizado e vibrante, mas na última fotografia de uma era que está chegando ao fim. Até lá, paciência é o único ativo que não desvaloriza.

Siga o CriptoFacil no
Google News CriptoFacil

O post Minerador solo fatura US$ 225 mil em bloco de Bitcoin: hash rate e dificuldade explicados apareceu primeiro em CriptoFacil.

ton-blockchain-1260x840-1

TON promete transações em 1 segundo após upgrade anunciado por Pavel Durov

TON promete transações em 1 segundo após upgrade anunciado por Pavel Durov

Siga o CriptoFacil no
Google News CriptoFacil

A blockchain TON (The Open Network) recebeu em 10 de abril seu maior upgrade técnico desde o relançamento da rede, com o fundador e CEO do Telegram, Pavel Durov, anunciando que o tempo de confirmação de transações caiu de aproximadamente 10 segundos para menos de 1 segundo – impulsionado pelo protocolo Catchain 2.0, que elevou a produção de blocos em 6 vezes e a velocidade geral da rede em 10 vezes, gerando um bloco a cada 400 milissegundos; o upgrade é o passo 1 de um plano de 7 etapas batizado internamente de MTONGA (Make TON Great Again), com o passo 2 prometendo uma redução de 6 vezes nas taxas de transação, já consideradas frações de centavo, em uma rede que serve de infraestrutura para o ecossistema de mini-apps do Telegram e sua base de mais de 1 bilhão de usuários.

A pergunta que domina as mesas de operação é clara: este upgrade transforma o TON em infraestrutura de pagamentos de escala global capaz de desafiar Solana, Ethereum e redes de pagamento tradicionais – ou a melhoria técnica é real mas insuficiente para converter a base do Telegram em volume on-chain sustentável, deixando o token TON refém de narrativa sem adoção comprovada sob carga real?

Publicidade


Contexto do mercado

A história do TON começa como um projeto interno do próprio Telegram em 2018, quando a empresa captou US$ 1,7 bilhão (aproximadamente R$ 9,86 bilhões na cotação atual) em uma venda privada de tokens chamados Gram – a maior ICO da história até aquele momento. O projeto foi abortado em maio de 2020 após investigação da SEC americana, mas desenvolvedores independentes continuaram o trabalho, relançando a rede como The Open Network em 2021 e conquistando integração nativa com o Telegram para pagamentos e mini-apps em 2022.

A posição atual do TON no ecossistema é estruturalmente única: nenhuma outra blockchain possui acesso nativo a uma base de 1 bilhão de usuários de uma única plataforma de mensagens. O problema historicamente era que confirmações em torno de 10 segundos tornavam inviáveis casos de uso como pagamentos instantâneos, trading de baixa latência e mini-apps responsivos – exatamente o que o Catchain 2.0 endereça. Como analisamos anteriormente no CriptoFácil sobre a expansão do Telegram Wallet para futuros perpétuos com 150 milhões de usuários, o ecossistema financeiro dentro do Telegram já movimenta volume relevante – e qualquer melhoria de infraestrutura amplifica diretamente essa capacidade.

No cenário competitivo de camada 1, o TON agora compete diretamente com a Solana, cuja finalidade média gira entre 2 e 5 segundos, e supera amplamente o Ethereum, que sob carga pesada pode levar de 1 a 5 minutos para confirmar transações. O timing do upgrade não é acidental: o mercado de altcoins atravessa um ciclo de reposicionamento – como contextualiza a análise do Grayscale sobre pontos de entrada em altcoins -, e projetos com fundamentos técnicos sólidos têm capturado rotação de capital de forma acelerada em 2025 e 2026.

Em termos simples, imagine

Imagine que você mora em São Paulo e precisa transferir dinheiro para um amigo. Antes do Pix, você fazia um TED: preenchia o formulário no banco, esperava a confirmação, e às vezes a transferência só caía no dia seguinte. Tudo funcionava – mas não no ritmo que a vida moderna exige. Agora pense no Pix: o dinheiro chega em segundos, a qualquer hora, sem burocracia. A diferença não é apenas velocidade – é uma mudança de categoria que tornou viável uma série de comportamentos novos, de pagar a conta do restaurante dividindo pelo celular a receber pagamentos de clientes no instante em que o produto é entregue.

O que o Catchain 2.0 faz para o TON é exatamente isso: transforma a rede de um sistema parecido com o TED – funcional, mas lento o suficiente para frustrar em situações de tempo real – em algo equivalente ao Pix. Blocos produzidos a cada 400 milissegundos significam que uma transação dentro do Telegram é confirmada antes que você termine de ler a mensagem que a acompanha. Mini-apps que antes precisavam esperar 10 segundos para processar uma ação agora respondem instantaneamente.

Para você como investidor, o que isso implica é direto: a upgrade de infraestrutura remove uma das principais objeções para a adoção em massa do TON como plataforma de pagamentos. Se a base do Telegram começar a usar transações on-chain com a mesma naturalidade com que usa o Pix, a demanda pelo token TON para pagar taxas e fazer staking cresce estruturalmente – mas o risco é que velocidade técnica não é suficiente por si só para gerar adoção se a experiência do usuário final não for simplificada ao mesmo nível.

Publicidade


Quais são os dados e fundamentos destacados?

  • ‘A Velocidade Histórica’ – Antes do upgrade, o tempo médio de confirmação no TON era de aproximadamente 10 segundos. Com o Catchain 2.0, esse número caiu para menos de 1 segundo em mainnet, com blocos sendo produzidos a cada ~400 milissegundos. A redução de 10x elimina o principal gargalo técnico que impedia casos de uso como pagamentos instantâneos e trading dentro do Telegram.
  • ‘O Motor por Trás’ – O upgrade é alimentado pelo protocolo Catchain 2.0, que otimiza a comunicação entre nós validadores e a sincronização de estado da rede em modelo Proof-of-Stake. Diferente de redes Proof-of-Work, a arquitetura do TON permite ajustes de consenso sem comprometer a descentralização – o que torna a melhoria estruturalmente sustentável.
  • ‘A Taxa de Blocos’ – A cadência de produção de blocos aumentou 6 vezes, o que tem implicação direta sobre a economia do validador: mais blocos significam mais recompensas por período, tornando o staking de TON mais atraente. Esse mecanismo cria incentivo econômico para maior participação de validadores, o que fortalece a descentralização e a segurança da rede simultaneamente.
  • ‘O Tamanho do Mercado Endereçável’ – O Telegram declarou ter mais de 1 bilhão de usuários ativos. Mesmo que apenas 1% desse base realize uma transação on-chain por mês, o volume resultante seria da ordem de dezenas de milhões de transações – um nível que pouquíssimas blockchains sustentam. A finalidade sub-segundo é, segundo o próprio TON, um pré-requisito para suportar esse volume.
  • ‘O Roteiro dos 7 Passos’ – O upgrade atual é o passo 1 do MTONGA. O passo 2, já anunciado por Durov, é uma redução de 6 vezes nas taxas de transação, que já são frações de centavo. Sem prazo firme, o anúncio cria um roadmap público que o mercado passará a monitorar como indicador de execução da equipe.
  • ‘O Posicionamento Competitivo’ – Com finalidade sub-segundo, o TON supera a Solana (2-5 segundos) e coloca o projeto em categoria própria entre blockchains de uso geral. O diferencial não é apenas técnico: é a combinação de velocidade com distribuição nativa via Telegram, algo que nenhum concorrente replica hoje.

Em conjunto, esses dados descrevem um projeto que avança em múltiplas frentes simultaneamente: velocidade técnica, economia de validadores, incentivos de staking e roadmap público claro. O risco central, que trataremos adiante, é a distância entre o desempenho em ambiente controlado e a performance sob carga real de bilhões de usuários simultâneos – uma prova que o mercado ainda aguarda.

O que muda na estrutura do mercado?

O efeito de primeira ordem é direto: a finalidade sub-segundo do TON remove a principal objeção técnica que bloqueava o desenvolvimento de aplicações financeiras sérias dentro do Telegram. Pagamentos peer-to-peer, bots de trading e mini-apps de e-commerce que dependem de confirmação instantânea passam de viáveis-no-papel para executáveis na prática. Isso não é melhoria incremental – é mudança de categoria de produto.

O efeito de segunda ordem é sobre o ecossistema de desenvolvedores. Quando uma blockchain entrega performance que compete com infraestrutura Web2, a curva de adoção de desenvolvedores acelera. Projetos que antes optavam por construir fora do TON por limitações de latência passam a ter razão técnica para migrar ou lançar no ecossistema. O precedente histórico é o que aconteceu com a Solana em 2021-2022, quando a combinação de velocidade e taxas baixas atraiu uma onda de projetos que transformou o ecossistema – e o preço do token – em menos de 18 meses.

Publicidade


O efeito de terceira ordem, e o mais relevante para o mercado de capitais, é o posicionamento do TON como infraestrutura candidata para pagamentos corporativos dentro do Telegram. Com mais de 1 bilhão de usuários e uma carteira nativa integrada, o Telegram é o único aplicativo de mensagens do mundo que pode monetizar uma base dessa escala diretamente via blockchain. Se o TON executar os próximos passos do MTONGA com a mesma competência técnica demonstrada agora, o argumento para que empresas usem a plataforma para pagamentos globais se fortalece materialmente.

A opinião editorial do CriptoFácil sobre este movimento é direta: o upgrade do Catchain 2.0 é real, mensurável e tecnicamente relevante. Não é marketing – é entrega. O que o mercado precisa agora não é de mais anúncios, mas de dados de carga em ambiente de produção durante os próximos 90 dias. Se o TON mantiver finalidade sub-segundo sob picos de tráfego orgânico do Telegram, a tese de investimento muda de especulativa para fundamentada. O smart money já está lendo esse movimento como o início de um ciclo de construção que pode levar 12 a 18 meses para precificar completamente.

Quais níveis técnicos importam agora?

  • ‘O Piso de Concreto’ – US$ 2,80 (aproximadamente R$ 16,24 na cotação atual) representa o suporte técnico mais robusto do TON, zona que serviu de base em múltiplas correções ao longo dos últimos seis meses. Uma quebra abaixo deste nível com volume elevado sinalizaria que o upgrade não foi suficiente para sustentar a demanda especulativa atual e abriria caminho para US$ 2,20 (R$ 12,76).
  • ‘A Resistência Imediata’ – US$ 3,50 (aproximadamente R$ 20,30) é o teto que o TON precisa romper com sustentação para confirmar que o catalisador técnico está sendo precificado de forma estrutural, e não apenas como pump de notícia. Fechamentos diários acima desse nível aumentariam o volume de busca e a entrada de capital de varejo.
  • ‘O Teto de Vidro’ – US$ 4,50 (aproximadamente R$ 26,10) representa a máxima histórica recente e o nível psicológico de maior resistência no ciclo atual. Um movimento em direção a esse patamar exigiria não apenas o upgrade técnico, mas validação de adoção real via crescimento de transações on-chain acima de 5 milhões por dia de forma sustentada.
  • ‘O Gatilho On-Chain’ – O crescimento do volume de staking de TON é o indicador mais preciso de convicção de longo prazo. Se o total de TON em staking superar 15% do supply circulante nos 30 dias seguintes ao upgrade, isso sinalizará que os validadores estão respondendo aos maiores incentivos econômicos gerados pelo aumento da frequência de blocos.
  • ‘A Zona de Decisão’ – Entre US$ 3,80 e US$ 4,20 (R$ 22,04 a R$ 24,36) reside a zona onde o mercado decidirá se o TON merece múltiplo de infraestrutura consolidada ou de projeto em fase de validação. Uma consolidação acima de US$ 4,00 (R$ 23,20) por 15 dias consecutivos seria o sinal técnico mais claro de rerating estrutural do ativo.

Como sempre, o volume será o árbitro final – e nas próximas semanas, os olhos do mercado estarão nos dados de transações on-chain do TON mais do que em qualquer indicador de preço isolado.

Publicidade


Como isso afeta o investidor brasileiro?

Efeito BRL: O investidor brasileiro que posiciona em TON carrega dupla exposição: à performance do token em dólar e à variação do câmbio USD/BRL. Com o dólar oscilando na faixa de R$ 5,70 a R$ 5,80 em abril de 2026, uma valorização de 20% do TON em USD combinada com uma apreciação de 5% do real resulta em ganho líquido em BRL de apenas 14% – enquanto o cenário inverso, com real depreciando 10%, pode transformar um ganho de 15% em dólar em menos de 4% em reais. Você precisa modelar as duas variáveis simultaneamente, não apenas o preço do token.

Acesso prático: O token TON está disponível para o investidor brasileiro nas principais exchanges com operação no país, incluindo Binance Brasil e Mercado Bitcoin, com pares em USDT e BRL. O ativo é acessível ao investidor de varejo sem restrições de acreditação, mas a liquidez do par BRL direto é inferior à do par USDT – o que pode resultar em spreads maiores em operações de menor volume. Para posições acima de R$ 50.000, vale comparar a execução entre plataformas antes de fechar a ordem.

Obrigações fiscais: Ganhos com TON seguem o regime estabelecido pela Lei 14.754/2023 e a Instrução Normativa 1.888 da Receita Federal. Vendas que resultem em lucro acima de R$ 35.000 no mês estão sujeitas às alíquotas progressivas de 15% a 22,5%, com recolhimento via DARF até o último dia útil do mês seguinte. O controle de custo médio deve ser registrado no GCAP para apuração correta. Dado que operações dentro de plataformas como o Telegram Wallet podem gerar eventos tributáveis de forma não intuitiva, recomenda-se consultar um contador especializado em ativos digitais antes de iniciar posições ativas no ecossistema.

Publicidade


Riscos e o que observar

  • ‘O Teste da Carga Real’ – Todo upgrade de blockchain é validado primeiro em ambiente controlado e depois na brutalidade do tráfego orgânico. O TON nunca enfrentou um pico de transações equivalente a 0,1% da base do Telegram simultaneamente – o que representaria dezenas de milhões de transações em minutos. Até que esse teste ocorra de forma não planejada, a afirmação de finalidade sub-segundo permanece teórica sob carga extrema.
  • ‘A Dependência Estrutural do Telegram’ – Embora o TON se declare operacionalmente independente do Telegram, a tese de valor do token é inseparável do crescimento e da saúde regulatória da plataforma. Pavel Durov respondeu a investigações criminais na França em 2024, e qualquer desdobramento regulatório adverso contra o Telegram em jurisdições relevantes impactaria diretamente a narrativa e a adoção do TON.
  • ‘O Risco do Roadmap Incompleto’ – O MTONGA tem 7 passos, e apenas o passo 1 foi entregue. Prazos não foram anunciados para os passos 2 a 7. Projetos que divulgam roadmaps ambiciosos sem cronograma firme frequentemente encontram frustração de mercado quando os passos seguintes demoram mais do que a narrativa inicial sugere – e o token corrige antes que a fundamentação recupere o terreno perdido.
  • ‘A Concorrência que Não Para’Solana, Ethereum com suas soluções de Layer 2 e redes como Sui e Aptos também investem continuamente em performance. A vantagem de velocidade conquistada hoje pode ser equalizada por concorrentes em 12 a 24 meses – e sem o diferencial de velocidade, o TON precisaria sustentar sua tese exclusivamente pela distribuição via Telegram, que é real mas não suficiente isoladamente.
  • ‘A Concentração de Validadores’ – Redes Proof-of-Stake de crescimento acelerado frequentemente enfrentam concentração de poder de validação nos maiores detentores de stake. Se o aumento de recompensas do upgrade beneficiar desproporcionalmente grandes validadores, a rede pode se tornar mais centralizada ao longo do tempo – um risco que reguladores europeus e americanos monitoram com crescente atenção em protocolos de escala.

O gatilho mais importante a monitorar nos próximos 60 dias é o crescimento do volume diário de transações on-chain do TON: se a rede não demonstrar crescimento de pelo menos 30% no número de transações confirmadas por dia em relação à média pré-upgrade, o mercado concluirá que a melhoria técnica não gerou demanda incremental real – e o token corrigirá para refletir essa ausência de adoção.

O cenário é binário: se o TON sustentar finalidade sub-segundo sob carga orgânica crescente do Telegram, o passo 2 do MTONGA for entregue dentro de 90 dias reduzindo taxas em 6 vezes, e o volume diário de transações superar 5 milhões de forma consistente, o token tem fundamento técnico para testar US$ 4,50 (R$ 26,10) e o ecossistema se posiciona como infraestrutura de pagamentos de escala global – ou o upgrade fica restrito ao ambiente de testes controlados, o roadmap atrasa, a adoção não se materializa em métricas on-chain verificáveis, e o TON retrocede para a zona entre US$ 2,50 e US$ 2,80 (R$ 14,50 a R$ 16,24) aguardando o próximo catalisador do ciclo.

Siga o CriptoFacil no
Google News CriptoFacil

O post TON promete transações em 1 segundo após upgrade anunciado por Pavel Durov apareceu primeiro em CriptoFacil.

ethereum-foundation-troca-stablecoin-1260x840-1

Ethereum Foundation converte 5.000 ETH em stablecoins para financiar operações

Ethereum Foundation converte 5.000 ETH em stablecoins para financiar operações

Siga o CriptoFacil no
Google News CriptoFacil

A Ethereum Foundation anunciou nesta quarta-feira, 8 de abril de 2026, a conversão de 5.000 ETH – equivalentes a aproximadamente US$ 11 milhões (cerca de R$ 66 milhões na cotação atual) – em stablecoins por meio da plataforma descentralizada CoWSwap, utilizando o mecanismo de execução gradual TWAP (Time-Weighted Average Price). A operação, realizada a partir da carteira identificada pela Arkham Intelligence como “Ethereum Foundation DeFi Ecosystem”, representa menos de 5% das reservas em ETH da fundação e tem como destino explícito o financiamento de pesquisa, desenvolvimento, programas de grants e outras atividades do ecossistema – não uma saída estratégica do ativo.

A pergunta que domina as mesas de operação é clara: esta conversão é um sinal de pressão vendedora institucional que pode deteriorar o sentimento em torno do ETH – ou é simplesmente gestão de caixa responsável por parte de uma fundação que aprendeu com os erros do passado?

Publicidade


O que está por trás dessa movimentação?

A cadeia causal é direta, mas exige contexto para ser lida corretamente: Ethereum Foundation converte ETH → liquidez em stablecoins entra no caixa operacional → mercado interpreta como pressão vendedora → sentimento pode deteriorar temporariamente → preço do ETH pode sofrer resistência adicional no curto prazo. Esse era o roteiro padrão entre 2022 e 2023, quando a fundação vendia lotes recorrentes de ETH para cobrir despesas operacionais, acumulando críticas severas da comunidade por “minar o próprio ativo que sustenta”.

O que mudou desde então é estrutural. Em meados de 2024, sob a gestão de Aya Miyaguchi como diretora executiva, a Ethereum Foundation anunciou uma reestruturação da tesouraria com foco em diversificação: em vez de vender ETH no mercado à vista, a fundação passou a fazer staking do ativo, gerar rendimento em protocolos DeFi como o Morpho e recorrer a vendas OTC para evitar impacto no livro de ordens público. Como analisamos anteriormente no CriptoFácil ao cobrir o depósito de 45.034 ETH na Beacon Chain pela Ethereum Foundation para completar a meta de 70.000 ETH em staking, a organização está ativamente construindo uma base de receita recorrente via rendimento on-chain – e as vendas passaram a ser exceção, não regra.

Em termos simples, imagine uma fundação universitária brasileira – como a FAPESP ou uma endowment de universidade federal – que historicamente cobria seus custos operacionais vendendo parte do patrimônio em Tesouro Direto a cada mês. Com o tempo, a comunidade científica passou a reclamar que isso corroía o patrimônio principal. A fundação então mudou de estratégia: passou a aplicar parte dos recursos em CDBs de alta liquidez para gerar rendimento mensal, e só converte ativos de reserva em dinheiro quando o orçamento operacional exige. A conversão de hoje é exatamente isso – não uma liquidação patrimonial, mas um saque de caixa planejado e transparente, executado de forma gradual para não impactar o mercado.

A execução via TWAP do CoWSwap é o detalhe técnico mais relevante para entender a escala do impacto. O mecanismo divide a venda em lotes menores – cada transação identificada pela Arkham Intelligence ficou abaixo de US$ 1 milhão – distribuídos ao longo de dias ou semanas. Isso elimina o “efeito iceberg” de uma venda única grande, que costuma ser detectada pelos algoritmos de trading de alta frequência e amplificada negativamente. O último TWAP da fundação, em outubro de 2025, envolveu apenas 1.000 ETH (cerca de US$ 4,5 milhões na época) e não gerou movimentação de preço mensurável.

O que os dados revelam?

  • VOLUME DE CONVERSÃO – ‘A Pressão Controlada’: 5.000 ETH convertidos em stablecoins, equivalentes a US$ 11 milhões (R$ 66 milhões). O lote é cinco vezes maior que o TWAP de outubro de 2025 (1.000 ETH), mas representa menos de 5% das reservas totais em ETH da fundação, estimadas em aproximadamente 102.000 ETH (US$ 224 milhões / R$ 1,3 bilhão). Em termos relativos, é o equivalente a um fundo de pensão brasileiro sacando 5% do saldo para cobrir despesas administrativas do trimestre.
  • CARTEIRA DE ORIGEM – ‘O Cofre DeFi’: As transações partem da carteira 0x9fC3dc011b461664c835F2527fffb1169b3C213e, rotulada pela Arkham Intelligence como “Ethereum Foundation DeFi Ecosystem”. Esta carteira foi capitalizada com 50.000 ETH em janeiro de 2025 – justamente para ser usada em operações de yield farming, liquidez em protocolos descentralizados e, quando necessário, conversões operacionais como a de hoje. Não é a carteira de reserva principal da fundação.
  • FREQUÊNCIA HISTÓRICA – ‘A Mudança de Comportamento’: Antes da reestruturação de 2024, a Ethereum Foundation vendia aproximadamente 700 ETH por mês no mercado à vista – um total de mais de 35.000 ETH (US$ 50 milhões à época) entre 2022 e 2023. Pós-reestruturação, as vendas caíram mais de 90%, sendo substituídas por rendimentos de staking e DeFi estimados em US$ 15 milhões anuais. A venda de hoje é a primeira via TWAP desde outubro de 2025.
  • HISTÓRICO DE OTC – ‘As Vendas Diretas’: Em março de 2026, a fundação vendeu 5.000 ETH diretamente para a BitMine Immersion Technologies em um negócio OTC de US$ 10,2 milhões (R$ 61 milhões) – evitando completamente o mercado público. Em julho de 2025, vendeu 10.000 ETH para a SharpLink Gaming pelo mesmo mecanismo. O uso do TWAP hoje, em vez do OTC, sugere que a fundação está ativamente gerindo o canal de liquidez conforme a disponibilidade de compradores institucionais.
  • META DE STAKING – ‘O Gerador de Renda’: Em paralelo, a Ethereum Foundation confirmou que já fez staking de 47.050 ETH – dois terços da meta anunciada de 70.000 ETH. Esse volume em staking gera rendimento anual estimado em torno de 4% a 5% em ETH, o equivalente a aproximadamente 1.900 a 2.350 ETH por ano (US$ 4,2 a 5,2 milhões / R$ 25 a 31 milhões) sem precisar tocar nas reservas principais.

O conjunto dos dados revela uma organização que não está em dificuldades financeiras, mas gerenciando ativamente um orçamento operacional robusto: os 5.000 ETH convertidos hoje equivalem a menos de seis meses do rendimento projetado pelo staking quando a meta de 70.000 ETH for atingida. A mensagem implícita é que esta venda é, possivelmente, uma das últimas necessárias em escala relevante.

O que muda na estrutura do mercado?

O efeito imediato sobre o preço do ETH deve ser contido. Com cada lote do TWAP abaixo de US$ 1 milhão e o ativo negociado a cerca de US$ 2.200 (R$ 13.200), a venda representa uma fração ínfima do volume diário médio do ETH – que supera US$ 10 bilhões em dias normais. Analistas consultados pelo AMBCrypto classificaram a operação como “gestão de tesouraria prudente” e descartaram risco de pressão vendedora significativa dado o mecanismo gradual e o percentual pequeno da reserva total.

Publicidade


O efeito de segunda ordem mais relevante é narrativo. Cada vez que a Ethereum Foundation realiza uma venda – mesmo que pequena e bem comunicada – o mercado revisita a questão central: a fundação está com o orçamento sob pressão? A resposta dos dados é não. Mas o simples anúncio num momento em que o ETH já acumula queda expressiva em 2026 pode alimentar narrativas de “fundador vendendo”, especialmente em períodos de baixa liquidez. O smart money institucional, familiarizado com a nova estratégia da EF, tende a ignorar o ruído; o varejo internacional, menos.

Para o ecossistema DeFi, a operação via CoWSwap tem um efeito colateral positivo: ao usar um agregador descentralizado com TWAP, a fundação está demonstrando confiança na infraestrutura que ela mesma financia – o que reforça a narrativa de que o Ethereum é “grade” suficiente para gerenciar dezenas de milhões de dólares institucionais on-chain. Como analisamos anteriormente no CriptoFácil ao examinar a estratégia de tesouraria da Uniswap Foundation com US$ 85 milhões projetados em caixa até 2027, as grandes fundações do ecossistema estão convergindo para um modelo de gestão financeira que usa os próprios protocolos que desenvolvem – o que é, por si só, um argumento de produto.

Do ponto de vista da oferta circulante, os 5.000 ETH que saem da carteira DeFi da fundação e se tornam stablecoins representam aumento líquido de supply disponível para venda. Mas como os lotes chegam ao mercado via TWAP ao longo de dias, e não de uma vez, o impacto no livro de ordens é absorvido de forma natural. O CriptoFácil avalia que o risco de pressão vendedora material neste evento específico é baixo – e que o impacto psicológico supera o impacto técnico na equação de curto prazo.

Publicidade


Como isso afeta o investidor brasileiro?

Efeito BRL: O ETH é negociado hoje a aproximadamente US$ 2.200, o que equivale a cerca de R$ 13.200 considerando o dólar comercial na faixa de R$ 6,00. Para o investidor brasileiro, há uma camada adicional de risco e oportunidade: qualquer queda do ETH em dólar é amplificada em reais se o dólar subir simultaneamente – e nos últimos meses, o par USD/BRL tem operado em patamar historicamente elevado. Um ETH que cai 10% em dólares para US$ 1.980 pode representar queda de 10% ou mais em reais dependendo do câmbio, chegando a R$ 11.880 ou menos. Por outro lado, se o ETH se recuperar e o real se apreciar, o ganho em reais pode superar o ganho em dólares. Diversificar entre ETH, BTC e stablecoins dolarizadas é uma estratégia que o próprio comportamento da Ethereum Foundation endossa – ela não concentra 100% do patrimônio em ETH, e você também não precisa.

Acesso prático: O investidor brasileiro pode acessar exposição ao ETH por múltiplos canais. Nas exchanges nacionais, Mercado Bitcoin, Foxbit e Binance Brasil oferecem negociação direta do ativo com liquidez suficiente para ordens de varejo. Para quem prefere manter os investimentos dentro da estrutura regulada da B3, os ETFs ETHE11 e QETH11 oferecem exposição ao ETH via conta na corretora tradicional, sem necessidade de custodiar criptomoedas diretamente – uma opção especialmente relevante para investidores que já operam ações ou fundos e querem exposição cripto com menor fricção operacional.

Nota tributária: A conversão de ETH em stablecoins realizada pela Ethereum Foundation é um evento tributável no modelo americano – e o mesmo princípio se aplica ao investidor brasileiro pessoa física. Pela Lei 14.754/2023 e a Instrução Normativa 1.888 da Receita Federal, qualquer alienação de criptoativo – incluindo a troca de ETH por stablecoin – é um fato gerador de imposto sobre ganho de capital. Operações mensais que superem o limite de R$ 35.000 em vendas estão sujeitas às alíquotas progressivas de 15% a 22,5%, com recolhimento via DARF até o último dia útil do mês seguinte ao da operação, e registro obrigatório no programa GCAP. Operações abaixo desse limite mensal são isentas, mas devem constar na declaração anual. Recomenda-se fortemente a consulta a um contador especializado em ativos digitais para estruturar corretamente o registro e o recolhimento – especialmente em estratégias que envolvem trocas frequentes entre criptoativos.

Publicidade


Os três cenários para o ETH nos próximos meses

Cenário otimista: A Ethereum Foundation conclui o TWAP sem impacto perceptível no preço, completa a meta de staking de 70.000 ETH nas próximas semanas e o upgrade Pectra é entregue no prazo no segundo trimestre de 2026. Nesse contexto, a narrativa dominante passa a ser a de uma fundação financeiramente sustentável e tecnicamente em avanço – o que atrai capital institucional. ETH retoma o nível de US$ 2.800 a US$ 3.000 (R$ 16.800 a R$ 18.000) até o terceiro trimestre de 2026, com o staking da fundação funcionando como sinal de confiança para o mercado.

Cenário base: A venda é absorvida pelo mercado sem volatilidade anormal. O ETH oscila entre US$ 2.000 e US$ 2.400 (R$ 12.000 a R$ 14.400) ao longo do segundo trimestre, com a narrativa da Ethereum Foundation sendo rapidamente substituída por outros catalisadores macro. A fundação usa as stablecoins para financiar grants do ecossistema, projetos no Pectra avançam, e o modelo de tesouraria baseado em staking e DeFi continua gerando rendimento suficiente para reduzir a necessidade de novas conversões no segundo semestre.

Cenário bearish: O anúncio da conversão, mesmo bem comunicado, é lido pelo mercado de varejo como sinal de pressão – especialmente num contexto macro adverso, com dólar forte e aversão a risco global elevada. O ETH rompe o suporte de US$ 2.000 (R$ 12.000) com volume, o sentimento deteriora e a narrativa de “a fundação está vendendo” ganha tração nas redes sociais. A pressão cumulativa empurra o ETH para a faixa de US$ 1.700 a US$ 1.850 (R$ 10.200 a R$ 11.100) antes de encontrar suporte técnico relevante.

Publicidade


Riscos e o que observar

  • ‘O Risco da Narrativa Negativa’: Mesmo com o TWAP minimizando o impacto técnico no livro de ordens, o simples fato de a Ethereum Foundation realizar uma venda pública – anunciada no X – em um momento em que o ETH já acumula desempenho fraco em 2026 pode alimentar pessimismo de curto prazo. O mercado de varejo é sensível a manchetes, não apenas a dados on-chain. O que observar: volume de menções negativas sobre “EF selling” nas redes sociais nas 48h seguintes ao anúncio e comportamento do preço nos lotes iniciais do TWAP – se cada lote for absorvido sem movimentação de preço, o risco narrativo se dissolve.
  • ‘O Risco do Volume Crescente’: Esta venda é de 5.000 ETH – cinco vezes o TWAP de outubro de 2025. Se a fundação retornar ao mercado com lotes crescentes em intervalos curtos, o padrão pode ser reinterpretado como necessidade de caixa, e não como gestão rotineira. O que observar: próximo acesso à carteira “Ethereum Foundation DeFi Ecosystem” monitorada pela Arkham Intelligence. Se um novo TWAP for iniciado antes da conclusão do staking de 70.000 ETH, o sinal muda de tom.
  • ‘O Risco Macro’: O contexto global em abril de 2026 inclui incertezas tarifárias, dólar em patamar elevado frente ao real e volatilidade nos mercados de risco. O ETH não opera em vácuo – uma deterioração macro relevante pode amplificar qualquer pressão vendedora técnica proveniente da operação da fundação. O que observar: correlação ETH/S&P 500 nas próximas semanas e comportamento do índice de volatilidade VIX. Se o VIX superar 25, o impacto da venda pode ser amplificado pelo contexto macro.
  • ‘O Risco da Dependência de Grants’: A destinação explícita das stablecoins para grants do ecossistema é positiva – mas levanta a questão: projetos financiados pela Ethereum Foundation estão cumprindo os marcos que justificam essa alocação? Se o ecossistema perceber que os recursos estão sendo direcionados para projetos de baixo impacto, o argumento de “financiamento saudável do ecossistema” perde força. O que observar: relatório de tesouraria do segundo trimestre de 2026, esperado para julho, que deve detalhar a alocação de grants e os rendimentos acumulados pelo staking.
  • ‘O Risco da Concorrência de Narrativa’: Enquanto a Ethereum Foundation converte ETH em stablecoins, outras fundações de blockchain como a Cardano Foundation, que recentemente rebalanceou sua tesouraria reduzindo ADA e aumentando Bitcoin no caixa, estão adotando estratégias distintas de gestão de reservas. A comparação pode intensificar debates sobre qual modelo de gestão de tesouraria de protocolo é mais sustentável a longo prazo. O que observar: movimentações de tesouraria de fundações concorrentes (Solana Foundation, Cardano Foundation, Polkadot Treasury) no mesmo período – padrões convergentes sugerem necessidade setorial, padrões divergentes sugerem decisão estratégica específica da EF.

O gatilho mais importante a monitorar nos próximos 30 a 90 dias é a conclusão da meta de staking de 70.000 ETH. Se a Ethereum Foundation atingir esse número antes do fim do segundo trimestre e o rendimento gerado começar a aparecer nos relatórios de tesouraria como fonte primária de financiamento operacional, o modelo de sustentabilidade financeira da organização estará provado na prática – e a necessidade de futuras conversões em stablecoins diminuirá estruturalmente. Esse é o dado que separa a narrativa de “fundação vendendo ETH” da narrativa de “fundação financeiramente autossuficiente”.

O que muda – e o que permanece igual

A conversão de 5.000 ETH em stablecoins pela Ethereum Foundation é, em essência, um evento de gestão de caixa executado com transparência acima da média institucional. A fundação anunciou a operação antes de executá-la, escolheu um mecanismo que minimiza o impacto no mercado, e inseriu a movimentação num contexto de estratégia de tesouraria de longo prazo que inclui staking progressivo e geração de rendimento on-chain. Isso é radicalmente diferente das vendas surpresa de 2022 e 2023.

O que não muda é o fato de que o ETH continua sendo o ativo mais relevante do ecossistema de contratos inteligentes, e que a saúde financeira da fundação que o desenvolveu importa diretamente para a confiança do mercado. Qualquer desvio da nova estratégia – mais vendas, lotes maiores, ausência de comunicação – seria um sinal de alarme legítimo. Por ora, os dados não apontam nessa direção.

O cenário é binário: se a Ethereum Foundation concluir o TWAP sem impacto mensurável no preço do ETH, atingir a meta de 70.000 ETH em staking nas próximas semanas e o upgrade Pectra for entregue no prazo com as melhorias prometidas de eficiência de rede, a conversão de hoje ficará registrada como mais um passo na construção de um modelo de tesouraria institucional maduro – e o ETH terá os fundamentos para testar novamente os US$ 2.800 a US$ 3.000 (R$ 16.800 a R$ 18.000) no segundo semestre de 2026; caso o ambiente macro deteriore, o ETH rompa US$ 2.000 (R$ 12.000) com volume antes da conclusão do TWAP, e a fundação retorne ao mercado com uma nova venda antes de completar o staking, o sinal de gestão responsável se transforma em sinal de pressão – e a próxima parada técnica relevante estará na faixa de US$ 1.700 (R$ 10.200). Até lá, paciência é o único ativo que não desvaloriza.

Siga o CriptoFacil no
Google News CriptoFacil

O post Ethereum Foundation converte 5.000 ETH em stablecoins para financiar operações apareceu primeiro em CriptoFacil.

ethereum-mercado-1260x840-1

Ethereum sobe 6% com forte acumulação de baleias: o que mostram os dados on-chain?

Mercado Ethereum

Siga o CriptoFacil no
Google News CriptoFacil

O Ethereum (ETH) é negociado a US$ 2.250 (aproximadamente R$ 13.500) e registra alta superior a 6% nas últimas 24 horas, impulsionado por uma combinação de alívio geopolítico – o acordo de cessar-fogo entre Estados Unidos e Irã – e uma das ondas de acumulação institucional mais agressivas dos últimos meses: baleias com carteiras entre 10.000 e 100.000 ETH adicionaram 230.000 ETH (aproximadamente R$ 3,1 bilhões) em poucos dias, enquanto um único endereço identificado pelo Arkham Intelligence acumulou 50.537 ETH – o equivalente a US$ 162 milhões (aproximadamente R$ 972 milhões) – em apenas 24 horas. A compressão de oferta resultante em exchanges está gerando pressão compradora que, por ora, encontra pouquíssima resistência no livro de ordens.

A pergunta que domina as mesas de operação é clara: essa alta de 6% representa o início de uma recuperação estrutural do Ethereum rumo aos US$ 2.800 a US$ 3.000 (aproximadamente R$ 16.800 a R$ 18.000), ancorada em demanda institucional genuína e fundamentos de rede em expansão – ou é um movimento especulativo de curto prazo, alimentado por notícias macroeconômicas temporárias, que pode reverter tão rapidamente quanto surgiu?

Publicidade


O que está por trás dessa movimentação?

Em termos simples, imagine o Ceagesp – o maior entreposto de abastecimento alimentar da América Latina, em São Paulo. Quando grandes atacadistas começam a retirar toneladas de mercadoria dos galpões e levam para armazéns próprios, o estoque disponível para venda no mercado spot despenca. Com menos produto à disposição, qualquer comprador que aparecer – mesmo com demanda marginal – encontra preços mais elevados porque a concorrência por unidades disponíveis aumenta. Com o Ethereum acontece exatamente isso: cada grande carteira que retira ETH de exchanges centralizadas e move para cold wallets ou contratos de staking está, na prática, retirando liquidez do mercado de venda imediata.

O mecanismo formal é o de compressão de oferta líquida. Quando carteiras do segmento 10.000–100.000 ETH reduzem o float disponível nas principais plataformas, o livro de ordens de venda fica mais raso – cada compra de tamanho relevante desloca o preço de forma desproporcional. Analistas do CryptoQuant e do Arkham Intelligence descrevem o padrão atual como “explosive buying”, com execução sofisticada distribuída por múltiplas exchanges para minimizar o slippage, característica de capital institucional ou de ultra-high-net-worth investors. Como analisamos anteriormente no CriptoFácil ao cobrir a acumulação massiva de ETH pela BitMine antes de sua listagem na NYSE, o padrão de aquisição gradual e diversificada entre plataformas é a assinatura típica de entidades que não podem se dar ao luxo de mover mercado contra si mesmas.

O que os dados on-chain revelam?

  • ACUMULAÇÃO DE BALEIAS (10K–100K ETH) – ‘O Aspirador Silencioso’: Carteiras nessa faixa adicionaram 230.000 ETH (aproximadamente R$ 3,1 bilhões) nos últimos dias, enquanto carteiras de varejo (100–10.000 ETH) mantiveram saldo estável – contraste marcante com o comportamento de janeiro e fevereiro, quando o varejo desfazia posições sistematicamente. A divergência entre baleias acumulando e varejo estável é historicamente um sinal de acumulação de distribuição assimétrica: quem tem informação e capital está comprando; quem está inseguro simplesmente não vende mais.
  • VOLUME DE COMPRA INSTITUCIONAL – ‘O Bilhão Discreto’: O analista Ali Martinez identificou compras superiores a 1,13 milhão de ETH (aproximadamente US$ 4,18 bilhões ou R$ 25 bilhões) nas últimas duas semanas. Uma única carteira recebeu 12.000 ETH (US$ 45,47 milhões, aproximadamente R$ 272 milhões) diretamente da Galaxy Digital e agora detém 112.972 ETH (US$ 426,7 milhões, aproximadamente R$ 2,56 bilhões), tendo adicionado mais de 100.000 ETH em sete dias. Movimentações desta magnitude via transferências diretas de market makers como a Galaxy Digital sugerem OTC deals estruturados, não compras de varejo.
  • SAÍDA DE EXCHANGES – ‘A Maré Vazante’: O volume de negociação do ETH subiu 8%, para US$ 2,6 bilhões (aproximadamente R$ 15,6 bilhões), enquanto os saldos em exchanges continuam recuando. Quando volume sobe e saldo em exchange cai simultaneamente, o padrão indica que as ordens de compra estão sendo executadas e o produto está saindo do mercado secundário – exatamente o oposto do que ocorre em rallies de liquidação de shorts, onde o volume sobe mas o saldo em exchange se mantém ou aumenta.
  • DOMINÂNCIA DO ETH – ‘A Bandeira que Sobe’: A dominância do Ethereum no mercado cripto atingiu 12,03%, revertendo uma tendência de meses de perda de participação relativa para stablecoins e outras camadas de liquidez. Dominância em alta durante rally de preço confirma que o fluxo de capital está direcionado especificamente ao ETH, e não apenas ao mercado cripto como um todo – diferenciando este movimento de uma simples maré que levanta todos os barcos.
  • DADOS DERIVATIVOS – ‘O Termômetro Morno’: O funding rate de contratos perpétuos permanece positivo, mas em nível moderado – sinal de que o mercado está otimista sem o excesso de alavancagem comprada que tipicamente precede liquidações em cascata. A ausência de euforia nos derivativos é, paradoxalmente, um dado positivo: rallies construídos sobre acumulação spot tendem a ser mais duradouros do que aqueles sustentados por alavancagem de futuros.

A síntese desses cinco indicadores aponta para um quadro de demanda estrutural, não especulativa: capital de longo prazo está entrando, as exchanges estão perdendo estoque disponível, e o mercado de derivativos não apresenta os sinais de aquecimento excessivo que costumam antecipar reversões bruscas.

O que muda na estrutura do mercado?

A escala da acumulação – mais de US$ 375 milhões (aproximadamente R$ 2,25 bilhões) em uma única semana, com uma entidade comprando 61.000 ETH (US$ 171 milhões, aproximadamente R$ 1,02 bilhão) – não é apenas um evento de preço. É uma reconfiguração do float disponível. Quando grandes volumes de ETH migram para carteiras de longo prazo, o mercado fica estruturalmente mais sensível a choques de demanda: uma entrada institucional que normalmente moveria o preço 1% passa a mover 3% ou 4% porque há menos profundidade de venda disponível para absorver a ordem.

O efeito colateral dessa compressão se estende ao ecossistema DeFi. O ETH é o principal colateral do sistema financeiro descentralizado – quando sua oferta líquida se contrai e seu preço sobe, o poder de colateralização dos usuários de protocolos como Aave e MakerDAO se expande, permitindo mais crédito DeFi no sistema. Isso cria um loop positivo: alta do ETH → mais capacidade de colateral → mais liquidez DeFi → mais demanda por ETH como ativo de reserva. Adicionalmente, o crescimento da participação do Ethereum na tokenização de ativos do mundo real (RWAs), onde o protocolo já captura 58% do market share, ancora demanda estrutural que independe de sentimento de curto prazo.

A opinião editorial do CriptoFácil sobre este movimento é direta: a acumulação das últimas duas semanas tem escala, sofisticação e diversificação de fontes suficientes para ser tratada como sinal estrutural, e não como ruído especulativo. Isso não elimina riscos de correção no curto prazo – os riscos macro permanecem reais – mas muda o ponto de partida da análise. Como analisamos anteriormente no CriptoFácil ao cobrir a decisão da Ethereum Foundation de fazer stake de 70 mil ETH em contratos de staking no valor de US$ 93 milhões, quando os guardiões institucionais do próprio protocolo começam a imobilizar capital de longo prazo, o sinal de confiança no ativo é difícil de ignorar.

Publicidade


Quais níveis técnicos importam agora?

  • US$ 2.050 (aprox. R$ 12.300) – ‘O Piso de Concreto’: Zona de suporte estrutural onde compradores institucionais intervieram repetidamente nas últimas semanas, transformando uma área de resistência anterior em base de sustentação. Uma perda deste nível com volume elevado invalidaria a tese de acumulação e abriria caminho para teste dos suportes inferiores.
  • US$ 2.250–2.300 (aprox. R$ 13.500–13.800) – ‘O Teto de Vidro’: Nível de resistência imediata onde o ETH opera no momento. O rompimento confirmado – com fechamento diário acima de US$ 2.300 (aproximadamente R$ 13.800) e volume superior à média de 20 dias – abriria a próxima janela técnica de alta. Falso rompimento aqui com reversão rápida seria sinal de alerta.
  • US$ 2.550–2.600 (aprox. R$ 15.300–15.600) – ‘O Ímã de Liquidez’: Região onde se concentram ordens em aberto e onde o ETH negociou por período prolongado antes da correção de início de ano. Em cenário de continuidade do fluxo institucional, esta é a atração natural do preço no horizonte de 4 a 8 semanas – o ponto onde liquidez represada de vendedores acima do preço atual se concentra.
  • US$ 1.850 (aprox. R$ 11.100) – ‘O Alçapão’: Cenário de baixa materializado caso o ETH perca US$ 2.050 com volume e o ambiente macro se deteriore. Abaixo deste nível, a narrativa de acumulação estrutural entra em colapso e o mercado começa a precificar a possibilidade de novos mínimos – zona onde, conforme relatório técnico que identificou 60% de probabilidade de queda do ETH até US$ 1.500, o próximo suporte relevante estaria próximo a US$ 1.500 (aproximadamente R$ 9.000).
  • US$ 2.800–3.000 (aprox. R$ 16.800–18.000) – ‘A Janela Histórica’: Alvo de médio prazo caso os upgrades de escalabilidade previstos para 2026 – o “Strawmap” – acelerem adoção em RWAs e DeFi e o fluxo institucional se mantenha no ritmo atual das últimas duas semanas. Este nível representaria recuperação completa das perdas do primeiro trimestre de 2026 e mudança de regime técnico.

Como sempre, o volume será o árbitro final.

Como isso afeta o investidor brasileiro?

Efeito BRL: O investidor brasileiro carrega uma camada adicional de exposição que o americano não tem: a variação cambial do dólar frente ao real. Com o ETH a US$ 2.250 e o dólar operando próximo a R$ 6,00, o ativo custa aproximadamente R$ 13.500 por unidade. Se o ETH subir 10% em dólares (US$ 2.475) e o real se valorizar 3% no mesmo período (dólar a R$ 5,82), o ganho em reais seria de apenas 6,8% – e não de 10%. O caminho inverso também é real: uma valorização do ETH pode ser parcialmente consumida por apreciação do real, enquanto uma queda do ETH é amplificada se o dólar também recuar. O investidor brasileiro não opera apenas ETH; opera o par ETH/BRL implicitamente.

Acesso às plataformas: Para exposição direta ao ETH, as principais exchanges com operação regulamentada no Brasil são Mercado Bitcoin, Foxbit e Binance Brasil – todas com cadastro em reais, suporte em português e emissão de nota de corretagem em BRL. Para investidores que preferem exposição via mercado de capitais regulado, os ETFs ETHE11 e QETH11, negociados na B3, oferecem exposição ao preço do Ethereum sem necessidade de custodiar cripto diretamente, com a vantagem de estarem sob a estrutura de fundos de investimento regulada pela CVM.

Publicidade


Nota tributária: Ganhos com ETH são tributados como ativos financeiros no Brasil, conforme a IN 1.888/2019 e a Lei 14.754/2023. Vendas mensais de até R$ 35.000 são isentas de IR; acima disso, a alíquota segue tabela progressiva de 15% a 22,5% sobre o ganho líquido. O pagamento é via DARF, com vencimento no último dia útil do mês seguinte à venda, e o controle de custo médio deve ser mantido via GCAP ou planilha própria. Para investidores que operam via ETFs na B3, as regras de tributação de fundos de investimento se aplicam – consulte seu contador para o enquadramento correto.

Estratégia recomendada: Para o investidor de longo prazo, o aporte via DCA (custo médio em dólar) – compras periódicas de valor fixo em reais, independentemente do preço – continua sendo a abordagem que melhor combina com a volatilidade estrutural do ETH e o risco cambial brasileiro. Tentar capturar exatamente o fundo ou o topo de um movimento como este, especialmente com alavancagem, é como dirigir na Rodovia dos Imigrantes com neblina fechada e pneus carecas: o acidente não é inevitável, mas a margem de erro é quase zero e o custo de um deslize é desproporcional ao ganho possível.

Riscos e o que observar

  • ‘O Espelho do Bitcoin’: O ETH mantém correlação elevada com o Bitcoin em janelas de stress macro. Se dados de inflação nos EUA decepcionarem, se o Fed sinalizar manutenção de juros por mais tempo, ou se um evento de risco sistêmico pressionar os mercados globais, o ETH tende a cair junto com BTC independentemente de seus fundamentos específicos. O que observar: correlação ETH/BTC acima de 0,85 em janela de 30 dias como sinal de que o ativo está sendo tratado como proxy de risco, e não como ativo com tese independente.
  • ‘A Cascata DeFi’: Se o ETH recuar abruptamente abaixo de US$ 2.050 (aproximadamente R$ 12.300), posições alavancadas em protocolos como Aave e MakerDAO que usam ETH como colateral podem ser liquidadas automaticamente, gerando vendas forçadas em cascata que amplificam a queda. O risco é auto-reflexivo: quanto mais ETH é depositado como colateral em DeFi durante a alta, maior o potencial de pressão vendedora em uma reversão. O que observar: nível de saúde das posições de colateral no Aave e MakerDAO via DeFiLlama – qualquer aumento expressivo no índice de risco de liquidações é sinal amarelo.
  • ‘A Distribuição Disfarçada’: Há precedente histórico de baleias que acumulam agressivamente antes de um evento positivo (upgrade de protocolo, anúncio institucional) para vender na notícia. A acumulação atual coincide com expectativas pelos upgrades de escalabilidade “Strawmap” de 2026. Se o movimento dos grandes detentores for de curto prazo – posicionamento para vender no anúncio – o que parece acumulação estrutural pode ser distribuição planejada. O que observar: se os saldos das mesmas carteiras identificadas no Arkham Intelligence começarem a declinar antes ou imediatamente após qualquer anúncio de upgrade.
  • ‘O Câmbio Traidor’: Para o investidor brasileiro especificamente, uma apreciação do real frente ao dólar – possível em cenários de queda do risco global ou melhora fiscal doméstica – pode reduzir significativamente o retorno em BRL mesmo com o ETH em alta em dólares. O que observar: comportamento do par USD/BRL; se o real se fortalecer abaixo de R$ 5,70 por dólar, o efeito cambial começa a consumir parcela relevante dos ganhos de ETH denominados em reais.
  • ‘A Inversão das Exchanges’: O dado mais concreto de reversão de tendência seria uma retomada dos saldos de ETH em exchanges – ou seja, o fluxo de saída se invertendo para entrada. Isso indicaria que os acumuladores recentes estão retornando o ativo ao mercado secundário, sinal clássico de distribuição. O que observar: métricas de saldo em exchanges no CryptoQuant; qualquer alta consistente de dois ou mais dias nos saldos agregados de ETH em exchanges centralizadas deve ser tratada como sinal de alerta de curto prazo.

O cenário é binário: se o Ethereum sustentar o suporte de US$ 2.050 (aproximadamente R$ 12.300), romper com volume o teto de US$ 2.300 (aproximadamente R$ 13.800) com pelo menos dois fechamentos diários acima desse nível, e o ritmo de acumulação institucional – mais de US$ 375 milhões por semana – se mantiver nas próximas três a quatro semanas, a estrutura técnica e fundamentalista aponta para US$ 2.550 a US$ 2.800 (aproximadamente R$ 15.300 a R$ 16.800) como alvo de médio prazo, com potencial extensão a US$ 3.000 (aproximadamente R$ 18.000) caso os upgrades de escalabilidade de 2026 acelerem adoção em RWAs e DeFi; caso o ETH perca US$ 2.050 com volume, o macro global deteriore com dados de inflação americana acima do esperado, ou as posições de colateral em DeFi comecem a gerar liquidações em cascata, o próximo suporte relevante está na zona de US$ 1.850 (aproximadamente R$ 11.100) – e uma ruptura abaixo desse patamar reabriria o debate sobre US$ 1.500 (aproximadamente R$ 9.000) que dominou o mercado no início do ano. Até lá, paciência é o único ativo que não desvaloriza.

Publicidade


Siga o CriptoFacil no
Google News CriptoFacil

O post Ethereum sobe 6% com forte acumulação de baleias: o que mostram os dados on-chain? apareceu primeiro em CriptoFacil.