image4-2

BMIC ou PEPETO? Um duelo direto pela melhor pré-venda cripto de 2026: um tem segurança quântica, o outro tem memes

Siga o CriptoFacil no
Google News CriptoFacil

Dezenas de pré-vendas cripto são lançadas todos os meses. Cada uma promete ser a próxima grande oportunidade, mas a maioria perde força em poucas semanas. Neste momento, duas pré-vendas se destacam: PEPETO e BMIC ($BMIC). Uma aposta na cultura de memes com uma narrativa de “deus sapo” e uma exchange descentralizada.

A outra enfrenta a maior ameaça de segurança do mercado cripto: os computadores quânticos. No papel, ambas parecem promissoras. Mas, quando se analisa utilidade real, valor de longo prazo e inovação concreta, há um vencedor claro.

Publicidade


PEPETO vs BMIC – Melhores pré-vendas cripto de 2026

A PEPETO surge como um projeto de meme coin com ambições além do hype tradicional. Construída na rede Ethereum como um token ERC-20, a PEPETO desenvolve sua marca em torno de uma narrativa de “deus sapo”, reunindo seis “documentos sagrados” que prometem dar utilidade duradoura ao token.

O ecossistema inclui a PepetoSwap, uma exchange descentralizada focada em tokens meme com taxas baixas, além de uma ponte cross-chain que permite movimentar liquidez entre diferentes ecossistemas de meme coins. Há também staking, que recompensa os usuários por bloquearem seus tokens.

À primeira vista, a PEPETO oferece mais do que uma meme coin comum. Existe infraestrutura real — uma DEX, uma ponte e oportunidades de rendimento. Para investidores que buscam o próximo token impulsionado por comunidade, a PEPETO atende vários critérios.

A BMIC, no entanto, opera em um nível completamente diferente. Enquanto a PEPETO se apoia na cultura meme, a BMIC se baseia em necessidade. A plataforma é a primeira stack completa de finanças com segurança quântica, reunindo carteira, sistema de staking e camada de pagamentos em um único ecossistema. Cada componente utiliza criptografia pós-quântica e contas inteligentes com ocultação de assinaturas.

Isso significa que a BMIC não expõe chaves públicas on-chain — a principal vulnerabilidade que computadores quânticos irão explorar. Nenhuma outra carteira ou plataforma de staking oferece esse nível de proteção.

Enquanto a PEPETO foca em negociação e movimentação entre tokens meme, a BMIC foca em proteger ativos contra uma ameaça que já existe. Hackers podem coletar dados criptografados hoje e esperar pela evolução da computação quântica para quebrá-los. A BMIC elimina esse risco por completo. Trata-se de uma evolução estrutural na forma como o mercado cripto deve operar.

Publicidade


Ambos os projetos levantaram capital em pré-venda, mas o desempenho da BMIC chama atenção. Mais de US$ 500 mil já foram captados, com um modelo de preços estruturado em 50 fases, começando em US$ 0,048485 por token e avançando gradualmente.

O preço de lançamento será superior ao último nível da pré-venda, oferecendo vantagem para os primeiros compradores. Enquanto a PEPETO depende de ciclos de hype, a BMIC se apoia em segurança de nível institucional e um roadmap voltado ao acesso descentralizado à computação quântica.

Por que a BMIC se destaca acima do universo de memes

A pré-venda da BMIC é apenas parte da proposta. O valor real está no que a plataforma entrega hoje e no que pretende construir.

Publicidade


Primeiro, a BMIC é nativa para a era quântica. A maioria dos projetos passará anos adaptando sistemas antigos após a quebra da criptografia atual. A BMIC foi desenvolvida desde o início com padrões pós-quânticos aprovados pelo NIST, assinaturas híbridas e uma camada de inteligência artificial que atualiza automaticamente a segurança conforme os padrões evoluem. Não é necessário migrar no futuro, pois a proteção já está integrada.

Segundo, a BMIC oferece algo que nenhuma memecoin entrega: utilidade de nível corporativo. O modelo Quantum Security-as-a-Service (QSaaS) permite que bancos, fintechs e empresas de saúde integrem custódia, gestão de chaves e comunicação segura sem reconstruir suas infraestruturas. Isso abre espaço para adoção institucional real, além da especulação de varejo.

Terceiro, a tokenomics apresenta fundamentos sólidos. O fornecimento total é de 1,5 bilhão de tokens, com 750 milhões destinados à pré-venda. A receita gerada por funcionalidades da carteira, APIs empresariais e a futura Quantum Meta-Cloud sustenta recompras e queimas, criando pressão deflacionária baseada no uso real.

Publicidade


O preço da pré-venda da BMIC avança por múltiplas fases, com o último nível fixado em US$ 0,058182. Com US$ 500 mil já arrecadados e pilotos institucionais previstos no roadmap, o projeto começa a atrair atenção de investidores que entendem a direção do mercado cripto. Isso posiciona a BMIC como uma das pré-vendas mais relevantes do ano.

Visite a pré-venda do $BMIC hoje

Memes têm seu espaço, mas segurança vence no longo prazo

A PEPETO traz energia, comunidade e um ecossistema funcional para o universo das meme coins. Para traders que buscam volatilidade e engajamento, é uma proposta interessante. Mas, quando comparada à BMIC, a diferença se torna evidente.

Publicidade


Um projeto se apoia em narrativa e nostalgia. O outro se baseia em criptografia, inteligência artificial e no futuro da segurança no Web3. Um oferece potencial de curto prazo. O outro propõe valor sustentável no longo prazo.

Se a escolha for o melhor cripto para comprar em 2026, tudo depende do que o investidor valoriza. A BMIC se posiciona como base para finanças seguras na era quântica, disponível agora a preços de pré-venda que não devem durar. A cada fase, o valor sobe, e os primeiros participantes garantem posição antes do lançamento público.

Não espere até que a ameaça quântica se torne notícia. A BMIC já está construindo a solução, e o ponto de entrada ainda está nos níveis iniciais.

Conheça o futuro do Web3 com segurança quântica com a BMIC:

Pré-venda: https://bmic.ai/
Social: https://x.com/BMIC_ai
Telegram: https://t.me/+6d1dX_uwKKdhZDFk

Aviso: Este artigo tem funcionalidade exclusivamente informativa, e não constitui aconselhamento de investimento ou oferta para investir. O CriptoFácil não é responsável por qualquer conteúdo, produtos ou serviços mencionados neste artigo.

Siga o CriptoFacil no
Google News CriptoFacil

O post BMIC ou PEPETO? Um duelo direto pela melhor pré-venda cripto de 2026: um tem segurança quântica, o outro tem memes apareceu primeiro em CriptoFacil.

image5

A mais longa consolidação da história do Bitcoin levanta dúvidas entre traders, mas esta pré-venda traz algumas respostas

Siga o CriptoFacil no
Google News CriptoFacil

Peter Schiff não é exatamente conhecido por visões otimistas sobre cripto. Mas, às vezes, até críticos destacam pontos que merecem atenção.

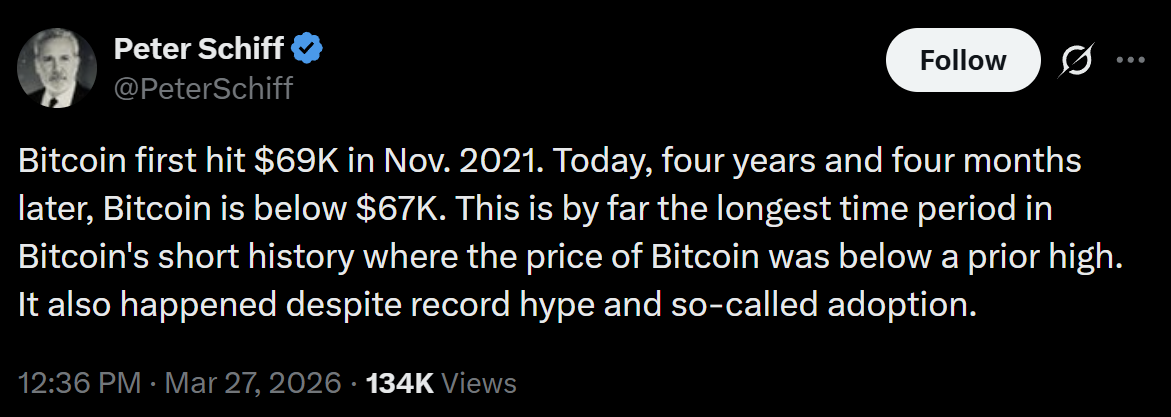
“Bitcoin atingiu US$ 69 mil pela primeira vez em novembro de 2021”, publicou Schiff. “Hoje, quatro anos e quatro meses depois, o Bitcoin está abaixo de US$ 67 mil. Este é, de longe, o período mais longo na curta história do Bitcoin em que o preço ficou abaixo de uma máxima anterior. Isso também aconteceu apesar do hype recorde e da chamada adoção.”

Publicidade


Para ser justo, o Bitcoin acabou rompendo esse nível em 2024, atingindo um novo topo histórico de US$ 126.000 em outubro de 2025. Ainda assim, o ponto de Schiff permanece relevante. O tempo entre o primeiro pico de US$ 69 mil e a quebra definitiva desse nível foi maior do que qualquer período de consolidação na história do Bitcoin. Para um mercado construído sobre a promessa de crescimento exponencial, esse movimento lateral faz as pessoas refletirem.

Alguns traders aguardam o próximo movimento. Outros estão olhando além do Bitcoin, buscando projetos que se preparam para problemas que ainda não chegaram, mas quase certamente chegarão.

Um desses projetos é a BMIC ($BMIC), uma plataforma de carteira resistente à computação quântica que já arrecadou quase US$ 500 mil em sua pré-venda enquanto o mercado mais amplo permanece travado.

Por Que a Lentidão Do Bitcoin Importa

A ação de preço do Bitcoin nos últimos quatro anos reflete a maturidade do mercado.

Fonte: X/@PeterSchiff

Os primeiros anos do cripto foram marcados por altas explosivas e quedas abruptas. Os ciclos eram curtos e intensos. Agora, o Bitcoin permanece em uma faixa de preço por anos. Isso é o que acontece quando uma classe de ativos amadurece. Mas isso também significa que traders em busca de movimentos rápidos precisam procurar oportunidades em outros lugares.

A pergunta passa a ser: de onde virá a próxima onda de crescimento?

Publicidade


Alguns acreditam que virá dos tokens de IA. Outros apontam para ativos do mundo real. Mas um número crescente de investidores está olhando mais adiante: a ameaça quântica.

Os computadores quânticos estão avançando mais rápido do que a maioria imagina. Na próxima década, máquinas com capacidade suficiente poderão quebrar a criptografia que protege carteiras cripto padrão. O risco já não é mais apenas teórico.

Projetos como a BMIC estão se posicionando como resposta.

Publicidade


Como a BMIC Aborda a Segurança De Forma Diferente

A maioria dos projetos cripto foca em uma única solução: carteira, staking ou pagamentos. A BMIC tenta construir os três, envoltos em uma camada de segurança projetada para um mundo com computadores quânticos.

A base da plataforma é uma arquitetura que oculta assinaturas. Em vez de transmitir chaves públicas on-chain, como fazem as carteiras tradicionais, a BMIC utiliza contas inteligentes (ERC-4337) e roteamento privado em camada L2. A chave pública nunca chega à blockchain. Isso significa que não há nada para um computador quântico capturar no futuro.

Isso, por si só, já diferencia a BMIC de MetaMask, Ledger ou qualquer carteira baseada em contas externas. Mas o projeto vai além.

Publicidade


A BMIC é a única plataforma que oferece carteira, staking e pagamentos protegidos com criptografia pós-quântica. Isso significa que armazenamento, rendimento e uso têm o mesmo nível de proteção. Nenhum outro projeto reúne essas três frentes com segurança quântica desde o início.

Cada transação em carteiras tradicionais expõe uma chave pública na blockchain. A BMIC elimina completamente esse vetor de ataque. Assinaturas híbridas PQC e roteamento privado garantem que não haja nada a ser capturado, agora ou no futuro.

À medida que o NIST aprova novos padrões criptográficos, o sistema pode ser atualizado automaticamente. Os usuários não precisam migrar fundos nem baixar novas carteiras. A plataforma cuida disso em segundo plano.

Publicidade


Uma camada de IA opera continuamente, detectando ameaças antes que causem danos, otimizando o desempenho da criptografia pós-quântica e equilibrando cargas entre sistemas clássicos e quânticos. Trata-se de uma segurança ativa e adaptativa.

Acesso em nível corporativo. Bancos, fintechs, empresas de saúde e governos podem integrar-se ao modelo Quantum Security-as-a-Service da BMIC. Eles obtêm custódia, gestão de chaves e comunicações seguras sem reconstruir suas infraestruturas. Isso abre caminho para adoção institucional antes mesmo da chegada dos computadores quânticos.

Staking e pagamentos seguros contra computação quântica. As chaves de staking ficam protegidas dentro de contas inteligentes, evitando exposição durante a geração de rendimento. O sistema de pagamentos usa autenticação PQC, protegendo usuários contra clonagem de cartões e ataques de recuperação de chave.

O roadmap também inclui a Quantum Meta-Cloud, uma rede descentralizada que conecta usuários a recursos de computação quântica sem depender de grandes empresas de tecnologia. Detentores de tokens poderão utilizar BMIC como crédito para executar cargas computacionais.

A Janela Da Pré-Venda

A pré-venda da BMIC já se aproxima de US$ 500 mil, com um fornecimento total de 1,5 bilhão de tokens. Metade desse total está disponível na pré-venda, tornando este o principal evento de distribuição. A equipe detém apenas 3%, bem abaixo da média do mercado.

Os primeiros compradores entraram a US$ 0,048485 por token, com aumentos graduais até US$ 0,058182 nas fases finais. O preço de lançamento público será superior ao último nível da pré-venda, o que indica que os valores mais baixos não durarão.

Um mecanismo deflacionário também está incluído: a receita da empresa financia recompras e queimas regulares, vinculando o valor do token ao uso real da plataforma.

Leia nosso guia sobre como comprar $BMIC na pré-venda.

Olhando Além Do Bitcoin

O ponto levantado por Schiff sobre a longa consolidação do Bitcoin merece atenção. Mas a conclusão não é que o mercado cripto acabou. É que ele está mudando.

Os ganhos fáceis do início já ficaram para trás. O que surge no lugar é infraestrutura — projetos que resolvem problemas reais, e não apenas ativos especulativos. A BMIC se encaixa nesse perfil. Ela está se preparando para uma ameaça que ainda não chegou, mas que todos sabem que virá.

A pré-venda segue aberta, com o próximo aumento de preço se aproximando. Para quem está cansado de ver o Bitcoin andando de lado e busca uma tese de longo prazo, a BMIC apresenta uma proposta diferente.

Conheça o futuro do Web3 resistente à computação quântica com a BMIC:

Pré-venda: https://bmic.ai/
Social: https://x.com/BMIC_ai
Telegram: https://t.me/+6d1dX_uwKKdhZDFk

Aviso: Este artigo tem funcionalidade exclusivamente informativa, e não constitui aconselhamento de investimento ou oferta para investir. O CriptoFácil não é responsável por qualquer conteúdo, produtos ou serviços mencionados neste artigo.

Siga o CriptoFacil no
Google News CriptoFacil

O post A mais longa consolidação da história do Bitcoin levanta dúvidas entre traders, mas esta pré-venda traz algumas respostas apareceu primeiro em CriptoFacil.

cardano-bitcoin-1260x840-1

Cardano Foundation reduz exposição em ADA e aumenta reservas em Bitcoin e caixa

Cardano Foundation reduz exposição em ADA e aumenta reservas em Bitcoin e caixa

Siga o CriptoFacil no
Google News CriptoFacil

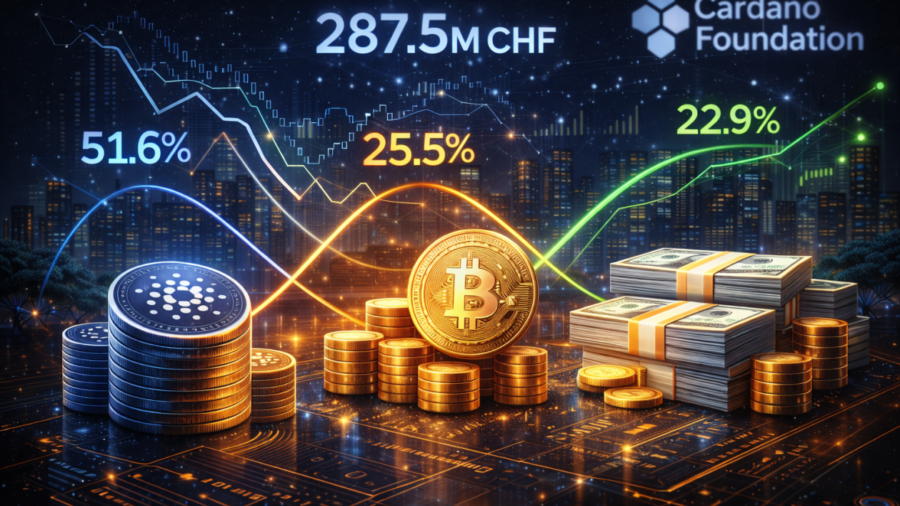
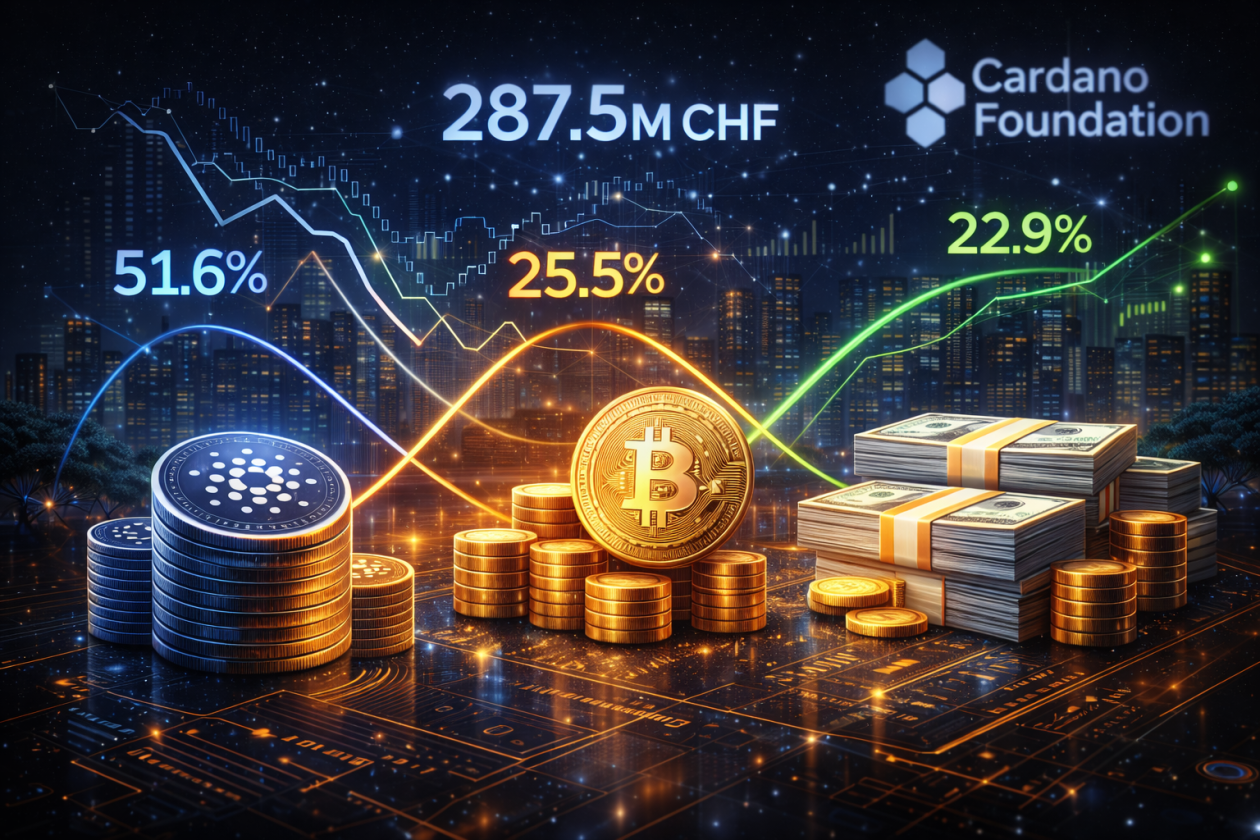
A Cardano Foundation encerrou 2025 com uma composição de reservas radicalmente diferente da que mantinha um ano antes: a participação do ADA no total de ativos despencou de 76,7% para 51,6%, enquanto o Bitcoin saltou de 14,9% para 25,5% e as posições em caixa, equivalentes de caixa e ativos financeiros passaram de 8,3% para 22,9%. O total de ativos da fundação, medido em francos suíços, recuou para 287,5 milhões de CHF – aproximadamente US$ 361 milhões (cerca de R$ 2,1 bilhões na cotação atual) -, uma queda de 45% sobre os US$ 659,1 milhões registrados ao fim de 2024, penalidade direta de um ano difícil para o token nativo de Cardano no mercado global.

A pergunta que domina as mesas de operação é clara: a redução da exposição própria da fundação ao ADA é um sinal de desconfiança institucional no token ou simplesmente gestão prudente de tesouraria em um mercado de altcoins desfavorável?

Publicidade


O que está por trás dessa movimentação?

Em termos simples, imagine uma administradora de condomínio em São Paulo que, por anos, manteve o fundo de reserva quase inteiramente em cotas de um único fundo imobiliário – o do próprio empreendimento que ela gerencia. Quando as cotas despencam e as despesas operacionais continuam chegando todo mês, a administradora se vê forçada a vender cotas no pior momento possível, deprimindo ainda mais o preço. A solução racional é diversificar: parte do fundo em Tesouro Direto, parte em caixa para cobrir emergências, e uma fatia menor no ativo que ela acredita ter valor de longo prazo, mas que é volátil demais para ser a única âncora.

É exatamente esse raciocínio que a Cardano Foundation aplicou à sua tesouraria. Historicamente um dos maiores detentores de longo prazo de ADA, a fundação corria um risco de reflexividade clássico: se precisasse liquidar ADA para pagar despesas operacionais – que totalizaram US$ 29,7 milhões em 2025 -, venderia o ativo em momentos de fraqueza de mercado, agravando a queda do preço e gerando um ciclo pernicioso de confiança deteriorada. Ao aumentar Bitcoin e caixa, a fundação cria um colchão operacional que permite honrar compromissos sem tocar nas reservas de ADA em condições desfavoráveis.

O problema, claro, é que o mercado raramente interpreta movimentos institucionais com essa frieza analítica. Quando a própria fundação de um protocolo reduz sua exposição ao token nativo, o sinal que chega ao mercado pode ser lido como “quem mais conhece o projeto está saindo”. Esse é o dilema de comunicação que a Cardano Foundation terá de administrar ao longo de 2026. Como analisamos anteriormente no CriptoFácil sobre a gestão de tesouraria da Uniswap Foundation e suas decisões estratégicas de alocação de ativos, fundações de protocolos enfrentam o mesmo paradoxo: diversificar é racional, mas sinaliza ao mercado que o nativo não é suficientemente seguro nem para quem o criou.

Quais são os dados e fundamentos destacados?

  • COMPOSIÇÃO DE ADA – ‘O Encolhimento do Núcleo’: A participação de ADA nas reservas caiu de 76,7% para 51,6% em 12 meses. Em volume, os tokens de ADA recuaram de 599 milhões para 561 milhões de unidades – uma redução de 6,3%. Com ADA sendo negociado na faixa de US$ 0,24 a US$ 0,29 (aproximadamente R$ 1,39 a R$ 1,68), o valor de mercado dessa posição foi severamente comprimido mesmo que o número de tokens não tenha caído de forma drástica.
  • POSIÇÃO EM BITCOIN – ‘O Escudo Laranja’: O Bitcoin passou a representar 25,5% das reservas, alta relevante frente aos 14,9% anteriores. Curiosamente, o número absoluto de BTC caiu de 1.054 para 656 unidades, com porções realocadas para estruturas de empréstimos e esquemas de investimento coletivo para estabilidade operacional – o que indica que a fundação não comprou BTC novo em quantidade, mas que a valorização do Bitcoin no período inflou sua participação relativa enquanto o ADA derretia.
  • POSIÇÃO EM CAIXA – ‘O Colchão Operacional’: Equivalentes de caixa e ativos financeiros saltaram de 8,3% para 22,9% do total. Essa posição é a mais direta resposta ao risco de liquidez: com US$ 29,7 milhões gastos em 2025 – dos quais 40,3% em desenvolvimento tecnológico, 39,6% em iniciativas de adoção e 20,1% em governança -, a fundação precisava de reservas em moeda não volátil para honrar compromissos independentemente do ciclo cripto.
  • RENDIMENTO DE STAKING – ‘O Dividendo Ignorado’: Apesar do cenário adverso, a fundação gerou mais de 20 milhões de ADA em recompensas de staking ao longo do ano. Esse fluxo passivo demonstra que a redução na concentração não implica abandono do ecossistema Cardano – a fundação continua participando ativamente da rede como validador, capturando recompensas que parcialmente compensam a diluição de valor.
  • QUEDA DE ATIVOS TOTAIS – ‘O Custo do Mercado Baixista’: A redução de 45% no valor total de ativos – de US$ 659,1 milhões para US$ 361 milhões (de aproximadamente R$ 3,8 bilhões para R$ 2,1 bilhões) – reflete primordialmente a performance do ADA no período, não vendas líquidas em escala. A fundação foi penalizada pelo próprio ativo que protege.

A leitura integrada desses dados revela uma fundação que não capitulou, mas recalibrou. A redução de ADA foi modesta em volume absoluto, o crescimento de Bitcoin foi em grande parte passivo via valorização relativa, e o caixa foi reforçado por necessidade operacional genuína. O que muda, fundamentalmente, é o grau de acoplamento entre o balanço da fundação e a performance futura do ADA – e esse desacoplamento tem consequências que vão além das planilhas internas.

O que muda na estrutura do mercado?

A implicação mais imediata é comportamental: outros grandes detentores institucionais de ADA agora sabem que a própria fundação reduziu sua concentração no token. Em mercados eficientes, esse dado já estaria precificado – mas mercados de altcoins raramente são eficientes, e o efeito de sinalização tende a chegar com atraso e de forma amplificada. Fundos de venture capital expostos ao ecossistema Cardano, pools de liquidez em protocolos DeFi baseados em ADA, e até exchanges que mantêm reservas em ADA para market making terão de reconsiderar sua própria exposição à luz desse precedente.

Há também um efeito sistêmico para a narrativa do Bitcoin como ativo de tesouraria dentro do universo cripto. Quando até fundações de protocolos concorrentes ao Bitcoin escolhem BTC como reserva de valor institucional – em detrimento do próprio token nativo -, isso reforça a tese do Bitcoin como o “franco suíço digital” do ecossistema. Como analisamos anteriormente no CriptoFácil sobre a Metaplanet e sua estratégia de acumulação de Bitcoin como tesouraria corporativa, a tendência de adoção de BTC como reserva institucional é global e atravessa setores – e agora alcança até as fundações dos próprios concorrentes do Bitcoin.

Publicidade


A opinião editorial do CriptoFácil sobre este movimento é direta: a diversificação da Cardano Foundation é racionalmente defensável e operacionalmente necessária, mas contém um conflito de interesse estrutural que não pode ser ignorado. A fundação tem o dever fiduciário de preservar capital para executar sua missão – isso justifica o caixa e o Bitcoin. Mas ela também tem um compromisso implícito com os detentores de ADA de que sua maior âncora institucional acredita no token. Ao reduzir ADA de 76,7% para 51,6%, a fundação enviou um sinal que o mercado pode interpretar como “o insider com mais informação sobre Cardano está saindo pela porta dos fundos”. O timing importa: essa mudança ocorreu durante uma queda de preço do ADA, não durante uma alta – o que torna o argumento de “rebalanceamento neutro” difícil de sustentar perante a comunidade.

A boa notícia é que dados on-chain sugerem que baleias de longo prazo continuam acumulando ADA. Nos seis meses encerrados em março de 2026, endereços classificados como baleias e tubarões adicionaram aproximadamente 819 milhões de ADA – avaliados em cerca de US$ 239 milhões (aproximadamente R$ 1,4 bilhão) – à suas posições, elevando o total controlado por esses endereços a 25,35 bilhões de ADA, ou 68,44% do supply circulante. Esse comportamento sugere que a fundação não é a única voz institucional no ecossistema, e que há capital de longo prazo que discorda, na prática, da leitura pessimista implícita na redução da exposição da fundação.

Quais níveis técnicos importam agora?

Com ADA sendo negociado na faixa de US$ 0,24 a US$ 0,29 e dados de curto prazo mostrando fluxos líquidos de baleias em queda de 90% no início de 2026, os níveis técnicos a monitorar são os seguintes:

Publicidade


  • US$ 0,24 (aproximadamente R$ 1,39) – ‘O Piso de Concreto’: Nível de suporte testado repetidamente e identificado por analistas de dados on-chain como a região onde compradores de longo prazo historicamente absorveram pressão vendedora. Uma quebra com fechamento diário abaixo desse patamar e volume acima de 40% da média de 30 dias configuraria sinal de alerta estrutural para posições compradas.
  • US$ 0,35 (aproximadamente R$ 2,03) – ‘O Teto de Vidro’: Resistência imediata que coincide com a média móvel de 200 dias e com a região onde vendedores residuais de 2024 concentram ordens em aberto. Uma recuperação do ADA exige fechamentos consecutivos acima desse nível – ao menos três velas diárias – com volume sustentado para validar a ruptura.
  • US$ 0,50 (aproximadamente R$ 2,90) – ‘O Ímã de Liquidez’: Nível de liquidez de médio prazo onde grandes posições a descoberto foram abertas durante o ciclo de baixa. Em um cenário de recuperação do mercado de altcoins e catalyst positivo – como avanço no modelo de governança Intersect ou implementação da proposta de Hoskinson de projetos comprarem ADA no mercado aberto -, esse nível funcionaria como alvo de curto prazo para traders posicionados em recuperação.
  • US$ 0,21 (aproximadamente R$ 1,22) – ‘O Alçapão’: Nível de invalidação técnica abaixo do qual o ADA reentraria em território de price discovery baixista, sem suportes históricos relevantes até a faixa de US$ 0,15. Esse nível só deveria ser observado em cenário de deterioração simultânea do mercado cripto geral e nova onda de vendas da fundação.

Como sempre, o volume será o árbitro final. Recuperações do ADA sem expansão de volume acima de 30% sobre a média de 30 dias são sinalização técnica fraca – o preço pode subir, mas a convicção comprada não estará presente para sustentar os ganhos além das resistências imediatas.

Como isso afeta o investidor brasileiro?

Para o investidor brasileiro, a movimentação da Cardano Foundation opera em pelo menos três camadas simultâneas que precisam ser compreendidas separadamente antes de qualquer decisão.

Efeito BRL: O ADA é cotado em dólar, e o investidor brasileiro carrega dois riscos sobrepostos – a performance do ativo em USD e a variação do câmbio USD/BRL. Com o dólar na faixa de R$ 5,80, uma queda adicional de 15% no ADA combinada com uma apreciação de 5% do real resultaria em perda de aproximadamente 19% em reais – significativamente maior do que a perda em dólares. O oposto também é verdadeiro: se o ADA subir 20% e o dólar avançar de R$ 5,80 para R$ 6,10, o ganho em reais chegaria a cerca de 26%, acima do ganho em dólares. Esse efeito BRL é um amplificador bidirecional que poucos investidores iniciantes consideram ao calcular retornos esperados.

Publicidade


Acesso por plataformas: O ADA está disponível para compra direta no Mercado Bitcoin, na Foxbit e na Binance Brasil, todas operando sob regulação da CVM e com pares em BRL. Para exposição indireta ao ecossistema cripto – sem precisar comprar ADA especificamente -, o HASH11 na B3 oferece participação em uma cesta diversificada de ativos digitais, embora sem garantia de representatividade direta do ADA.

Nota tributária: Ganhos com ADA no Brasil são tributáveis conforme a IN 1.888 e a Lei 14.754/2023. Vendas mensais que ultrapassem R$ 35.000 em valor total ficam sujeitas à alíquota de 15% sobre o lucro, com recolhimento via DARF até o último dia útil do mês seguinte à operação. Posições mantidas em exchanges estrangeiras também são tributáveis e devem ser declaradas no IRPF anual.

Estratégia recomendada: Em um ativo com fundamentos em debate e incerteza institucional, o DCA – aporte periódico em valores fixos independentemente do preço – é a única abordagem que elimina o risco de timing sem exigir capacidade de prever o fundo. Evite alavancagem em ADA neste momento: operar com margem em um ativo cujo principal guardião institucional está reduzindo exposição é como tentar atravessar a Rodovia dos Imigrantes com pneu furado na neblina – o caminho pode ser conhecido, mas qualquer erro é amplificado pelas condições do ambiente.

Publicidade


Riscos e o que observar

  • ‘O Efeito Espelho Institucional’: O risco mais imediato é que outros detentores institucionais de ADA – fundos de venture capital, protocolos DeFi com tesouraria em ADA, e pools de liquidez – interpretem o movimento da fundação como validação para reduzir suas próprias exposições. O gatilho a observar é qualquer anúncio de redução de posição por parte de projetos do ecossistema Cardano nas próximas semanas. Se dois ou três projetos relevantes seguirem a mesma direção, a narrativa de venda institucional coordenada se instalará independentemente da realidade.
  • ‘O Duplo Fundo Falso’: A tesouraria da Cardano Foundation agora detém 25,5% em Bitcoin – ativo que, apesar de ser o mais resiliente do ecossistema cripto, não é imune a ciclos de baixa. Se o Bitcoin sofrer uma correção acentuada simultaneamente a uma queda adicional do ADA, a fundação verá seu balanço comprimido por ambos os lados, sem a proteção que imaginava ter diversificado. O gatilho: Bitcoin abaixo de US$ 70.000 combinado com ADA abaixo de US$ 0,21 em janela de 30 dias.
  • ‘O Conflito de Interesse Estrutural’: A fundação é simultaneamente guardiã do ecossistema Cardano e gestora de sua própria solvência – e esses objetivos podem divergir. Se a percepção de mercado for que a fundação prioriza sua própria estabilidade financeira em detrimento de sustentar o preço do ADA, a confiança comunitária pode se deteriorar de forma acelerada. Charles Hoskinson propôs um modelo complementar em que projetos financiados compram ADA no mercado aberto e retornam receitas à tesouraria – se essa proposta não avançar em 2026, o vácuo de demanda institucional por ADA será difícil de preencher.
  • ‘A Governança Sem Ancoragem’: Com a implementação do modelo Intersect e do CIP-1694, o ecossistema Cardano está migrando para governança descentralizada. Mas se a principal instituição central – a fundação – simultaneamente reduz sua exposição ao token de governança, o sinal enviado à comunidade é contraditório: descentralize a governança enquanto a fundação se descentraliza do próprio ativo. O gatilho: baixa participação nas primeiras votações on-chain do modelo Intersect seria evidência de que a comunidade interpretou o movimento como desinvestimento simbólico, não apenas financeiro.

O cenário é binário: ou a diversificação da Cardano Foundation prova ser o movimento correto de gestão institucional – com ADA estabilizando acima do Piso de Concreto em US$ 0,24 (R$ 1,39), Bitcoin sustentando o balanço da fundação em patamares que permitam financiar o roadmap de 2026 sem liquidações forçadas, e a comunidade aceitando o novo modelo de tesouraria como sinal de maturidade institucional -, ou o mercado interpreta a redução de exposição como o insider com mais informação sobre Cardano votando com o balanço, o preço do ADA testa o Alçapão em US$ 0,21 (R$ 1,22), e o capital institucional acelera a rotação para fora do ecossistema em busca de protocolos cujas fundações ainda acreditam, publicamente e no balanço, em seus próprios tokens. Até lá, paciência é o único ativo que não desvaloriza.

Siga o CriptoFacil no
Google News CriptoFacil

O post Cardano Foundation reduz exposição em ADA e aumenta reservas em Bitcoin e caixa apareceu primeiro em CriptoFacil.

eth-foundation-70k-1260x840-1

Ethereum Foundation atinge meta de 70 mil ETH em stake com aporte de US$ 93 mi

Ethereum Foundation atinge meta de 70 mil ETH em stake com aporte de US$ 93 mi

Siga o CriptoFacil no
Google News CriptoFacil

A Ethereum Foundation depositou, em uma única sessão na última quinta-feira, aproximadamente 45.034 ETH – equivalentes a US$ 93 milhões (aproximadamente R$ 465 milhões na cotação atual) – no contrato de depósito da Beacon Chain, completando a meta de 70.000 ETH em staking anunciada em fevereiro de 2026 e elevando a posição total para cerca de US$ 143 milhões (R$ 715 milhões). O movimento segue uma lógica de transmissão direta: EF realiza stake → ETH sai da circulação ativa → oferta disponível para venda diminui → pressão vendedora estrutural reduz – convertendo uma reserva de tesouraria que ficava parada em um ativo produtivo que gera rendimento sem exigir a liquidação de uma única moeda.

A pergunta que domina as mesas de operação é clara: esse movimento representa uma mudança estrutural na dinâmica de oferta do ETH – um sinal de compromisso de longo prazo que reposiciona a Fundação como validadora ativa da rede – ou é essencialmente uma operação de gestão de tesouraria com impacto limitado sobre os preços, dado que 70.000 ETH representam uma fração de cerca de 0,06% do supply circulante de aproximadamente 120 milhões de moedas?

Publicidade


O que está por trás dessa movimentação?

Em termos simples, imagine que a Fundação Getúlio Vargas descobrisse que tem R$ 700 milhões em títulos do Tesouro parados numa conta corrente sem render nada, enquanto suas despesas operacionais anuais giram em torno de R$ 500 milhões. A solução óbvia seria migrar esse capital para o Tesouro Direto ou um fundo de renda fixa – mantendo o patrimônio intacto, gerando juros e reduzindo a necessidade de vender ativos para pagar as contas. É exatamente isso que a Ethereum Foundation fez com seu ETH: em vez de vender moedas no mercado aberto para financiar pesquisa, bolsas e operações, a Fundação trancou esse capital no mecanismo de consenso da rede e passou a receber recompensas de validação em troca.

O mecanismo formal funciona da seguinte forma: os 45.034 ETH depositados na quinta-feira foram enviados em lotes uniformes de 2.047 ETH – cada um valendo aproximadamente US$ 4,2 milhões (R$ 21 milhões) – diretamente do multisig de tesouraria da Fundação para o contrato de depósito da Eth2 Beacon Chain, gerando novos validadores que participam ativamente do processo de attestation e proposta de blocos. Com a taxa de staking atual no intervalo de 2,7% a 3,8% ao ano para stakers institucionais, a posição total de cerca de 69.500 ETH deve gerar entre US$ 3,9 milhões e US$ 5,4 milhões anuais em recompensas – valores modestos diante de um orçamento operacional histórico próximo de US$ 100 milhões, mas que eliminam a necessidade de vender ETH para cobrir ao menos parte das despesas correntes.

É importante lembrar que esse processo foi gradual e deliberado: a Fundação começou com um depósito inicial de 2.016 ETH em 24 de fevereiro, adicionou outros 20.470 ETH na segunda-feira anterior à conclusão e cobriu o saldo remanescente na quinta-feira em um único bloco de operações – uma arquitetura de execução que minimiza o impacto de mercado e sinaliza disciplina operacional. Como analisamos anteriormente no CriptoFácil ao discutir as tensões de mercado que pressionaram o ETH abaixo dos US$ 2.000, a narrativa de supply do Ethereum tem sido um dos poucos fatores estruturais positivos em meio a um ambiente macroeconômico adverso – e esse movimento da Fundação reforça exatamente essa narrativa.

O que os dados revelam?

  • POSIÇÃO TOTAL – ‘O Cofre Selado’: A Ethereum Foundation atingiu 69.500 ETH em staking, avaliados em aproximadamente US$ 143 milhões (R$ 715 milhões) ao preço de US$ 2.059 por ETH. O depósito foi executado via multisig de tesouraria em lotes de 2.047 ETH, com cada lote representando exatamente 64 validators no protocolo de consenso – uma estrutura que demonstra planejamento técnico detalhado e não simplesmente uma transferência apressada de recursos ociosos.
  • PROPORÇÃO DO SUPPLY – ‘O Grão de Areia na Praia’: Os 70.000 ETH bloqueados representam aproximadamente 0,06% do supply circulante total de cerca de 120 milhões de ETH – um número que, isolado, parece irrelevante. No entanto, quando somados aos aproximadamente 30 milhões de ETH já em staking na rede segundo dados do ultrasound.money, o percentual total de supply comprometido com validação supera 25%, criando uma escassez estrutural que se acumula silenciosamente ao longo de ciclos.
  • RENDIMENTO PROJETADO – ‘A Renda Fixa da Blockchain’: Com APY institucional entre 2,7% e 3,8%, a posição de US$ 143 milhões deve gerar entre US$ 3,9 milhões e US$ 5,4 milhões anuais em recompensas de consenso. Com MEV-boost ativado – uma técnica que captura valor adicional da ordenação de transações – os retornos podem superar o teto de 3,8%, potencialmente chegando a 4,5% ou mais em períodos de alta atividade on-chain, como o atual momento de expansão do ecossistema DeFi.
  • ELIMINAÇÃO DE SELL PRESSURE – ‘O Vendedor que Saiu da Mesa’: Historicamente, a Ethereum Foundation vendeu aproximadamente US$ 100 milhões em ETH entre 2022 e 2023 para cobrir despesas operacionais – uma prática que gerava críticas frequentes da comunidade por criar pressão vendedora previsível e recorrente. Ao substituir esse modelo por rendimento de staking, a Fundação remove um vendedor estrutural do mercado e transforma sua tesouraria de passivo reputacional em ativo de governança.
  • TESOURARIA TOTAL – ‘O Balanço Patrimonial’: O portfólio total da Ethereum Foundation rastreado pela Arkham Intelligence soma aproximadamente US$ 270,9 milhões (R$ 1,35 bilhão) distribuídos em 14 endereços, com ETH como holding dominante – cerca de 102.400 ETH avaliados em US$ 210,9 milhões. Posições menores incluem USDC, BNB e uma fração de Bitcoin, demonstrando uma política de diversificação ainda tímida mas presente.
  • CONTEXTO DE REDE – ‘A Onda Deflacionária’: Desde o upgrade Dencun de março de 2024, que reduziu em 90% as taxas de emissão, o supply líquido do ETH tem sido deflacionário em aproximadamente 80% dos dias, segundo dados do ultrasound.money. Com uma taxa de burn anual próxima de US$ 1,5 bilhão e o staking da EF adicionando mais um vetor de remoção de supply, a pressão sobre a oferta circulante se intensifica em múltiplas frentes simultaneamente.

A leitura integrada desses dados aponta para uma convergência de fatores de contração de supply que, embora individualmente modestos, criam um ambiente estruturalmente diferente do que existia em 2023: menos ETH disponível para venda, mais ETH comprometido com segurança de rede, e uma Fundação que passou de vendedora recorrente a validadora ativa. O sinal é qualitativo tanto quanto quantitativo – e no mercado de criptoativos, o componente narrativo frequentemente precede o componente técnico.

O staking da Ethereum Foundation muda estruturalmente a dinâmica de oferta do ETH?

  • Cenário otimista: A conclusão do programa de 70.000 ETH catalisa um efeito de imitação entre outras grandes fundações e DAOs que mantêm tesourarias em ETH ocioso – como a Uniswap Foundation, a ENS DAO e outros protocolos com holdings significativos – criando uma onda de staking institucional que remove entre 500.000 e 1 milhão de ETH adicionais da circulação ativa nos próximos seis meses. Combinado com a atualização Prague/Electra prevista para o terceiro trimestre de 2026, que deve melhorar a eficiência do staking na camada de execução, o ETH pode retomar o nível de US$ 3.000 (aproximadamente R$ 15.000) no segundo semestre de 2026 e testar US$ 3.500 (R$ 17.500) até o final do ano.
  • Cenário base: O staking da EF é absorvido pelo mercado como um sinal positivo de gestão responsável, mas insuficiente por si só para mover os preços de forma autônoma. O ETH consolida entre US$ 1.900 e US$ 2.400 (R$ 9.500 a R$ 12.000) nas próximas oito semanas, com a dinâmica de preços continuando dependente de fatores macro – trajetória do DXY, fluxos de ETFs de Ethereum nos EUA e ambiente de taxa de juros do Federal Reserve. O movimento da EF funciona como um colchão de suporte narrativo que limita quedas abruptas, mas não garante recuperação expressiva no curto prazo.
  • Cenário bearish: O mercado interpreta os 70.000 ETH como insuficientes para impactar materialmente uma oferta circulante de 120 milhões de moedas – o equivalente a 0,06% – e o foco retorna para os riscos macroeconômicos globais: pressões inflacionárias, desaceleração da atividade on-chain e potencial de redução dos rendimentos de staking à medida que mais validators entram na fila de ativação. Nesse cenário, o ETH pode ceder para a faixa de US$ 1.700 a US$ 1.800 (R$ 8.500 a R$ 9.000) caso o suporte de US$ 1.900 (R$ 9.500) seja perdido com fechamento diário confirmado.

O invalidador do bear case é específico e observável: caso a Ethereum Foundation anuncie uma expansão do programa de staking para 100.000 ETH ou além – ou caso outros grandes detentores institucionais de ETH reajam ao movimento com depósitos próprios na Beacon Chain -, a tese de impacto limitado é desmentida por dados on-chain verificáveis e o cenário de recuperação para US$ 3.000 (R$ 15.000) ganha tração imediata.

O que muda na estrutura do mercado?

O impacto mais imediato e mensurável do staking da Ethereum Foundation não está no preço spot – está na narrativa institucional. Quando a principal entidade de pesquisa e desenvolvimento do Ethereum sinaliza que confia suficientemente no protocolo para travar US$ 143 milhões em validadores, essa decisão funciona como um endosso técnico de primeira linha que outros grandes detentores de ETH – family offices, fundos de venture capital com posições herdadas de rodadas de 2020 e 2021, DAOs com tesourarias ociosas – tendem a usar como referência para suas próprias deliberações de alocação.

Publicidade


O segundo efeito, menos discutido, é sobre a governança do protocolo. Validators têm voz ativa em decisões de coordenação da rede – desde upgrades de soft fork até parâmetros de gas e timing de ativações. Com 70.000 ETH em stake, a Ethereum Foundation passa a ter uma presença muito mais robusta no conjunto de validators ativos, o que fortalece sua capacidade de coordenar e sinalizar preferências técnicas sem precisar recorrer exclusivamente à influência reputacional. Esse aspecto é particularmente relevante no contexto da atualização Prague/Electra prevista para o terceiro trimestre de 2026, onde a camada de execução receberá melhorias significativas de eficiência. Como analisamos anteriormente no CriptoFácil ao cobrir o avanço do Aave V4 na mainnet Ethereum, a saúde do ecossistema depende diretamente da capacidade das principais instituições do protocolo de permanecerem comprometidas com a infraestrutura de longo prazo – e o movimento da EF se encaixa exatamente nessa lógica.

O terceiro efeito é sobre a percepção de risco de supply. Durante 2024 e início de 2025, cada relatório de vendas de ETH pela Ethereum Foundation era tratado pelo mercado como um evento negativo previsível – um sinal de que a Fundação precisava de liquidez e que mais vendas poderiam vir. Esse desconto implícito sobre o preço do ETH era real, mesmo que difícil de quantificar. Com a transição para um modelo de rendimento via staking, esse fator de risco é removido da equação: a Fundação não precisa mais ser um vendedor recorrente para honrar suas obrigações operacionais, o que elimina um vetor de pressão negativa que pesava sobre o mercado de forma crônica.

Como isso afeta o investidor brasileiro?

Para o investidor brasileiro, o movimento da Ethereum Foundation cria um contexto de médio prazo que merece análise cuidadosa antes de qualquer decisão de posicionamento – especialmente porque o ETH ainda opera abaixo das máximas históricas e o câmbio USD/BRL introduz uma camada adicional de volatilidade nos retornos em reais.

Publicidade


Efeito BRL: Com o dólar negociado próximo a R$ 5,00, cada ETH a US$ 2.059 equivale a aproximadamente R$ 10.295. Investidores brasileiros que compram ETH em corretoras nacionais estão expostos tanto à variação do preço do ativo em dólares quanto à oscilação do câmbio – um fator que pode amplificar ganhos em períodos de dólar forte mas também intensificar perdas. Um eventual movimento do ETH para US$ 3.000 (R$ 15.000 no câmbio atual) representaria valorização de 45,7% em dólares mas poderia ser diferente em reais dependendo do comportamento do par USD/BRL ao longo do período.

Plataformas de acesso: O ETH pode ser adquirido diretamente em exchanges brasileiras como Mercado Bitcoin, Foxbit e Binance Brasil, com liquidez adequada para operações de varejo e pequeno institucional. Para investidores que preferem exposição regulada via B3, os ETFs ETHE11 e QETH11 oferecem acesso ao Ethereum dentro da estrutura tributária familiar de renda variável – sem necessidade de custódia direta de criptoativos – embora com prêmio ou desconto em relação ao NAV e custos de gestão que devem ser considerados.

Nota tributária: Operações com criptoativos no Brasil são reguladas pela Instrução Normativa 1.888 da Receita Federal e pela Lei 14.754/2023. Ganhos de capital em vendas de até R$ 35.000 mensais são isentos de imposto; acima desse limite, aplicam-se alíquotas progressivas de 15% a 22,5% sobre o lucro. A declaração deve ser feita mensalmente via GCAP (Programa de Apuração dos Ganhos de Capital) nos meses em que houver alienação tributável. Staking de ETH realizado diretamente – recebimento de recompensas de validação – também gera fato gerador de imposto de renda sobre o valor recebido, tratado como rendimento de capital.

Publicidade


Estratégia recomendada: Para a maioria dos investidores de varejo, a abordagem de DCA (Dollar Cost Averaging) – aportes mensais fixos independentemente do preço – continua sendo a estratégia mais adequada para construir posição em ETH sem tentar acertar o timing de mercado. Alavancagem está contraindicada no ambiente atual: a volatilidade do ETH permanece elevada, e movimentos de 20% a 30% contra a posição são rotineiros mesmo em tendências de alta. O movimento da Ethereum Foundation é um sinal de médio prazo, não um gatilho de entrada imediata.

Quais níveis técnicos importam agora?

  • US$ 1.900 (aproximadamente R$ 9.500) – ‘O Piso de Concreto’: Esse nível representa a confluência entre a média móvel de 200 dias e uma zona de suporte estrutural que foi testada três vezes nos últimos dois meses sem ser rompida com fechamento diário confirmado. O staking da EF reforça esse piso narrativamente: se a principal fundação do Ethereum considera o ativo suficientemente barato para travar US$ 143 milhões em validators, a disposição de grandes detentores para vender abaixo de US$ 1.900 tende a ser menor. A perda desse nível com volume acima da média seria o sinal de alerta mais relevante para posições compradas no curto prazo. Como observamos em análise técnica recente, há sinais de alerta que muitos investidores em ETH têm ignorado, tornando esse suporte ainda mais crítico de monitorar.
  • US$ 2.400 (aproximadamente R$ 12.000) – ‘O Teto de Vidro’: A resistência de US$ 2.400 marca a região onde o ETH encontrou vendedores consistentes desde o início de 2026, funcionando como o limite superior do range de consolidação atual. Um rompimento com fechamento semanal acima desse nível, especialmente acompanhado de expansão do open interest em futuros e aumento dos fluxos de entrada nos ETFs de Ethereum nos EUA, seria o sinal técnico mais robusto de que a mudança de regime narrativo promovida pelo staking da EF está se convertendo em demanda real de mercado.
  • US$ 1.700 (aproximadamente R$ 8.500) – ‘O Alçapão’: Abaixo de US$ 1.900, o próximo suporte relevante fica na região de US$ 1.700 – uma zona de demanda acumulada que data do segundo semestre de 2023. A perda desse nível converteria o cenário de consolidação em tendência de baixa estrutural, invalidando parcialmente a narrativa de escassez de supply promovida pelo staking da EF e sinalizando que fatores macro negativos estão superando qualquer efeito positivo da gestão de tesouraria da Fundação. Esse é o nível que diferencia uma correção técnica gerenciável de uma deterioração de mercado mais profunda.

Riscos e o que observar

‘O Retorno do Vendedor’: O risco mais subestimado do programa de staking da EF é o precedente de desfazimento. Validators no Ethereum podem iniciar o processo de unstaking a qualquer momento, embora o protocolo imponha um período de saída graduado para evitar o esvaziamento simultâneo de múltiplos validators. Caso a Ethereum Foundation enfrente uma crise de liquidez operacional – por queda prolongada do preço do ETH que reduza o valor em dólar da tesouraria a ponto de inviabilizar as operações – a Fundação poderia ser forçada a desfazer parte da posição em staking, criando exatamente o tipo de pressão vendedora que o programa foi desenhado para eliminar. O que observar: qualquer transação de saída de validators associados aos endereços da Ethereum Foundation rastreados pela Arkham Intelligence – especialmente se ocorrer em períodos de preço abaixo de US$ 1.800 – seria o sinal de alerta mais preciso para esse risco.

‘A Gota no Oceano’: O risco estrutural de relevância é que 70.000 ETH representam 0,06% de um supply circulante de 120 milhões de moedas – um número que o mercado pode simplesmente decidir ignorar como imaterial para a formação de preço no curto prazo. Se o ETH continuar sendo precificado primariamente por fluxos macro – correlação com o Nasdaq, movimento do DXY, expectativas de juros – então a remoção de 0,06% do supply disponível para venda terá efeito mensurável próximo de zero. Nesse cenário, o valor do movimento é quase exclusivamente narrativo e reputacional, não econômico. O que observar: a evolução do coeficiente de correlação rolling de 30 dias entre ETH e Nasdaq 100 – se permanecer acima de 0,7, o componente macro domina e o efeito de supply da EF é secundário.

Publicidade


‘A Diluição do Yield’: À medida que mais ETH entra em staking na rede – o total já ultrapassa 30 milhões de ETH – a APY dos validators tende a se comprimir progressivamente, pois o mesmo volume de recompensas do protocolo é dividido por um número crescente de validators. Se a taxa de staking da rede continuar subindo e o APY cair abaixo de 2% para stakers institucionais, a atratividade financeira do programa de staking da EF se reduz, e a lógica de substituição das vendas de ETH por rendimento de validação pode não fechar os números operacionais esperados. O que observar: o APY médio de staking rastreado em tempo real pelo beaconcha.in – qualquer queda sustentada abaixo de 2,5% ao longo de 30 dias seria um sinal de compressão significativa que merece reavaliação da tese.

O cenário dos próximos meses

O gatilho principal a ser observado nas próximas oito semanas é a reação de outras grandes tesourarias de protocolos Ethereum ao movimento da EF: se DAOs como Uniswap, ENS ou Compound anunciarem programas similares de staking de parcela de suas reservas, a narrativa de escassez de supply se transforma de evento pontual em tendência setorial – e o mercado precifica tendências de forma muito mais agressiva do que eventos isolados. O relatório de tesouraria do segundo trimestre de 2026 da Ethereum Foundation, esperado para meados de julho, será o próximo ponto de dados concreto para avaliar se o rendimento gerado está de fato reduzindo a dependência de vendas operacionais.

O cenário é binário: se o movimento da EF catalisar uma onda de staking institucional que remove um volume materialmente relevante de ETH da circulação ativa nos próximos três a seis meses, e se o upgrade Prague/Electra for entregue no prazo com as melhorias de eficiência prometidas, a estrutura de supply do Ethereum se torna defensivamente forte o suficiente para sustentar uma recuperação para US$ 3.000 (R$ 15.000) mesmo num ambiente macro moderadamente adverso; caso a narrativa não se propague além da EF e os fatores macro globais continuem dominando a precificação do ETH, o movimento de hoje ficará registrado como um marco importante de governança corporativa cripto, mas insuficiente para alterar a trajetória de preço no curto prazo. Até lá, paciência é o único ativo que não desvaloriza.

Siga o CriptoFacil no
Google News CriptoFacil

O post Ethereum Foundation atinge meta de 70 mil ETH em stake com aporte de US$ 93 mi apareceu primeiro em CriptoFacil.

swift-ripple-xrp-1260x840-1

Ripple conecta XRP diretamente à rede SWIFT para transferências globais

Ripple conecta XRP diretamente à rede SWIFT para transferências globais

Siga o CriptoFacil no
Google News CriptoFacil

A Ripple anunciou a entrada do Ripple Treasury no SWIFT Certified Partner Program, conectando o XRP diretamente à maior rede bancária global – uma infraestrutura que processa mais de US$ 150 trilhões por ano e interliga mais de 11.500 instituições financeiras em 200 países. O movimento é o resultado direto da aquisição de US$ 1 bilhão (aproximadamente R$ 5,8 bilhões na cotação atual) da GTreasury pela Ripple em 2025, que criou uma plataforma unificada capaz de gerir caixa corporativo, criptoativos e pagamentos globais em uma única interface. O XRP é negociado hoje na faixa de US$ 2,20 (aproximadamente R$ 12,76), e esta integração representa o primeiro acesso direto do token ao ecossistema SWIFT Alliance Lite2, incluindo lookups em tempo real de IBAN e ABA.

A pergunta que domina as mesas de operação é clara: esta conexão transforma o XRP em infraestrutura indispensável para o sistema financeiro global, consolidando a tese de que o token é o ativo de liquidez de bridge do século XXI – ou é apenas mais uma camada de acesso periférica que a própria SWIFT, ao construir sua rede blockchain paralela, tornará obsoleta em menos de dois anos?

Publicidade


O que está por trás dessa movimentação?

Para entender a magnitude do anúncio, é preciso recuar para a estratégia que a Ripple vem executando há pelo menos dois anos. Em vez de tentar convencer bancos a adotar o XRP diretamente – uma batalha regulatória e cultural perdida -, a empresa optou por construir infraestrutura de tesouraria corporativa que torna o uso do token uma consequência natural do fluxo de trabalho. A compra da GTreasury foi o pivô: transformou a Ripple de uma empresa de pagamentos cripto em uma plataforma de gestão financeira corporativa completa, com o XRP e a stablecoin RLUSD integrados como opções de liquidação ao lado do sistema bancário tradicional.

A arquitetura técnica revelada agora é mais sofisticada do que o headline sugere. O acesso à SWIFT ocorre por duas vias: diretamente via Alliance Lite2 no Ripple Treasury, e indiretamente através da Thunes – plataforma de pagamentos que conecta o XRP via On-Demand Liquidity aos 11.500 bancos da rede SWIFT sem exigir que as instituições adotem o token diretamente. Além disso, a integração com a Finastra, via Service Bureau, amplia o alcance potencial para toda a base de clientes da rede SWIFT. Como analisamos anteriormente no CriptoFácil sobre o contexto regulatório que favorece a integração institucional do token, o avanço do CLARITY Act nos Estados Unidos abre as comportas para que o XRP seja adotado como ativo de bridge em operações reguladas, exatamente o que esta integração com a SWIFT materializa na prática.

O momento macroeconômico também importa. A pressão sobre o sistema bancário correspondente global – lento, caro e concentrado – nunca foi tão intensa. O Banco Mundial estima que o custo médio de uma remessa internacional ainda supera 6% do valor enviado, e o prazo de liquidação pode chegar a cinco dias úteis em corredores menos líquidos. A proposta do Ripple Treasury é oferecer às tesourarias corporativas uma escolha explícita: usar a trilha SWIFT tradicional ou liquidar em segundos via XRP ou RLUSD – com os dois canais convivendo na mesma plataforma.

Em termos simples, imagine

Pense no sistema SWIFT como o antigo TED bancário brasileiro – aquele que precisava ser enviado antes das 17h para cair no mesmo dia, custava até R$ 20 por operação e, se enviado depois do horário, só chegava no dia seguinte. Funcionava, mas era lento, burocrático e caro. As grandes corporações suportavam porque não havia alternativa – todos os bancos falavam a mesma língua do TED, então a integração era universal, mesmo que a experiência fosse ruim.

O Pix chegou e mudou a equação: instantâneo, 24 horas por dia, sete dias por semana, sem custo para pessoas físicas. Mas imagine que o Pix internacional ainda não existisse – e que uma empresa decidisse criar um sistema que permitisse às corporações escolher, na mesma tela, entre enviar pelo TED internacional (que todos reconhecem) ou pelo novo canal instantâneo com liquidação em segundos. É exatamente isso que o Ripple Treasury faz ao conectar o XRP à rede SWIFT: não destrói o sistema antigo, mas cria a opção de sair dele.

O punchline para o mercado cripto é direto: assim como o Pix não eliminou o TED da noite para o dia, mas o tornou progressivamente irrelevante pela superioridade da experiência, a integração do XRP ao ecossistema SWIFT cria uma pressão silenciosa e contínua sobre a lentidão do sistema bancário correspondente tradicional.

Publicidade


Quais são os dados e fundamentos destacados?

  • ‘O Bilhão Estratégico’ – A aquisição da GTreasury por US$ 1 bilhão (R$ 5,8 bilhões) foi o investimento estrutural que tornou esta integração possível. A GTreasury já atendia CFOs e tesoureiros de grandes corporações globais, fornecendo a Ripple uma base instalada de clientes institucionais que nunca teria sido conquistada vendendo cripto diretamente. O acesso ao Alliance Lite2 e ao SWIFTRef – a base de dados global de identificadores bancários – veio embutido nessa aquisição.
  • ‘Os 11.500 Bancos Conectados’ – A rede SWIFT cobre 11.500 instituições financeiras em mais de 200 países, e a integração via Thunes permite que pagamentos fluam por essa rede sem que os bancos destinatários precisem sequer saber que o XRP foi usado como ativo de bridge. Para aproximadamente 40% dos bancos conectados ao ecossistema Ripple, o On-Demand Liquidity – onde o XRP é obrigatório como ativo de liquidação – já é uma realidade operacional.
  • ‘O Concorrente Interno’ – A SWIFT está construindo simultaneamente sua própria rede blockchain de liquidação em tempo real, projetada para operar 24/7 sem depender de provedores externos como a Ripple. O framework de pagamentos de varejo da SWIFT, com mais de 25 corredores, entra em operação até meados de 2026, cobrindo mercados de remessas críticos como Índia, Paquistão, Bangladesh, China e Tailândia. Isso significa que a janela de oportunidade para a Ripple consolidar sua posição como infraestrutura preferida pode ser mais estreita do que parece.
  • ‘Os 30 Bancos do Framework’ – Dos mais de 50 bancos participantes do novo framework de varejo da SWIFT, ao menos 30 já possuem vínculos com o ecossistema Ripple. Esse dado, divulgado por analistas do setor, sugere que a corrida para definir quem controla os trilhos de liquidação global em tempo real já começou – e a Ripple entrou com vantagem de relacionamento, mesmo que não de tecnologia proprietária.
  • ‘O Dashboard Unificado’ – O Ripple Treasury lançou a primeira tesouraria corporativa totalmente on-chain, permitindo que CFOs gerenciem simultaneamente moeda fiduciária, XRP e RLUSD em um único painel de controle. A integração com SWIFT, EBICS, SFTP e APIs bancárias diretas significa que a plataforma funciona como uma camada de abstração entre o mundo cripto e o mundo bancário tradicional – reduzindo a fricção operacional que até agora foi o principal obstáculo à adoção corporativa.

Em síntese, a Ripple não está substituindo o sistema bancário – está se tornando o middleware que o torna mais eficiente, posicionando o XRP como o combustível invisível de uma infraestrutura que as corporações já conhecem e confiam. A escala desta jogada só será comprovada pelos números de adoção ao longo de 2026.

O que muda na estrutura do mercado?

A mudança estrutural mais significativa não é técnica – é de percepção institucional. O XRP passou anos sendo visto pelo mercado institucional primariamente como um ativo especulativo com um processo judicial pendente contra a SEC. Com a resolução do caso e agora a integração direta com a SWIFT, o token começa a adquirir o perfil de ativo de infraestrutura – uma categoria que os gestores institucionais tratam com lógica de alocação completamente diferente da lógica especulativa. Como analisamos anteriormente no CriptoFácil sobre o desempenho recente da Ripple, o primeiro trimestre de 2025 mostrou receita triplicada coexistindo com queda no preço do XRP, uma dissociação que esta integração com a SWIFT pode começar a corrigir ao reforçar o vínculo entre a utilidade real da rede e a demanda pelo token.

Para os competidores – Stellar, Solana Pay, e as próprias redes de liquidação instantânea de bancos centrais -, o movimento da Ripple eleva o custo de entrada. Chegar à posição de SWIFT Certified Partner exige capital, relacionamentos bancários e auditoria regulatória que a maioria das redes cripto alternativas não possui em escala corporativa. A Ripple construiu um fosso competitivo que não é tecnológico, mas regulatório e relacional.

Publicidade


A opinião editorial do CriptoFácil sobre este movimento é direta: a integração com a SWIFT não é o ponto de chegada da tese do XRP – é o ponto de partida de uma fase em que a utilidade do token será testada pela adoção corporativa real, não por narrativas de mercado. O smart money que acompanha este ativo sabe que a pergunta agora não é mais ‘o XRP vai funcionar com bancos?’ – a pergunta é ‘quantos CFOs vão escolher o canal do XRP quando a alternativa SWIFT estiver disponível na mesma tela?’

Quais níveis técnicos importam agora?

  • ‘O Piso de Concreto’ – Suporte imediato – A zona de suporte entre US$ 1,90 e US$ 2,00 (aproximadamente R$ 11,02 e R$ 11,60) concentra alta densidade de ordens de compra históricas e representa o nível onde compradores institucionais entraram em volume nas últimas correções. Uma quebra sustentada abaixo de US$ 1,90 (R$ 11,02) mudaria o viés técnico de neutro para baixista e sinalizaria que o anúncio da integração já foi precificado sem gerar nova demanda.
  • ‘O Teto de Vidro’ – Resistência primária – A resistência imediata está na faixa de US$ 2,50 a US$ 2,65 (aproximadamente R$ 14,50 a R$ 15,37), região onde o XRP enfrentou vendas consistentes em fevereiro e março de 2025. Um fechamento semanal acima de US$ 2,65 (R$ 15,37) com volume elevado seria o primeiro sinal técnico de que o mercado está reprecificando o ativo com base na nova narrativa de infraestrutura.
  • ‘O Ímã de Liquidez’ – Alvo de médio prazo – Caso o XRP consiga sustentar posição acima da resistência de US$ 2,65 (R$ 15,37), o próximo alvo relevante é a faixa de US$ 3,20 a US$ 3,40 (aproximadamente R$ 18,56 a R$ 19,72), que representa a máxima histórica recente e onde há concentração significativa de liquidez em aberto nos mercados de derivativos. Esta zona seria o teste definitivo de se a narrativa de integração com a SWIFT é capaz de atrair novo capital institucional ou apenas redistribuir o existente.

O volume diário é o árbitro final: qualquer movimento em direção a US$ 3,00 (R$ 17,40) sem expansão expressiva de volume acima da média de 30 dias deve ser tratado com ceticismo, pois indicaria movimentação especulativa de curto prazo, não acumulação estrutural.

Como isso afeta o investidor brasileiro?

Efeito BRL: Para o investidor brasileiro, a integração do XRP com a SWIFT opera em duas camadas cambiais simultâneas. A demanda institucional por XRP como ativo de liquidação global cria pressão compradora denominada em dólar, o que significa que valorizações do token tendem a ser amplificadas em reais quando o dólar está forte – como no cenário atual, com o USD/BRL acima de R$ 5,80. Por outro lado, uma apreciação expressiva do real poderia erodir os ganhos em XRP para quem resgata em moeda nacional, tornando o monitoramento da taxa de câmbio tão importante quanto o preço do token.

Publicidade


Acesso prático: O XRP é amplamente disponível nas principais plataformas brasileiras. Você pode negociar o token no Mercado Bitcoin, na Foxbit e na Binance Brasil, todas com pares diretos em real. Vale destacar que, embora a integração com a SWIFT seja um desenvolvimento positivo para a tese fundamental do ativo, nenhuma dessas plataformas oferece acesso ao Ripple Treasury – este é um produto corporativo B2B destinado a tesoureiros de grandes empresas, não ao varejo. O investidor brasileiro se beneficia indiretamente, via apreciação do XRP no mercado secundário. Como analisamos anteriormente no CriptoFácil, as retiradas expressivas de XRP da Binance observadas recentemente podem estar relacionadas a movimentos estratégicos de acumulação alinhados a desenvolvimentos institucionais como este.

Obrigações fiscais: Todo ganho obtido com XRP no Brasil está sujeito à tributação conforme a Lei 14.754/2023 e a Instrução Normativa 1.888 da Receita Federal. Operações em exchanges nacionais estão isentas abaixo de R$ 35.000 em alienações mensais; acima desse limite, incidem alíquotas progressivas entre 15% e 22,5% sobre o ganho de capital, com recolhimento via DARF até o último dia útil do mês seguinte à realização do ganho. Operações em plataformas estrangeiras – como a Binance internacional – não gozam da isenção mensal e devem ser declaradas mensalmente, independentemente do valor.

Riscos e o que observar

  • ‘O Concorrente de Dentro’ – A SWIFT está construindo sua própria infraestrutura blockchain de liquidação em tempo real, prevista para entrar em operação com 25+ corredores até meados de 2026. Se a rede nativa da SWIFT oferecer velocidade e custo competitivos sem depender do XRP, o papel do token como ativo de bridge indispensável se esvazia progressivamente. Este é o risco existencial de médio prazo da tese – a Ripple pode ter construído a rampa de acesso exata que a SWIFT usará para depois dispensar o pedágio.
  • ‘A Adoção que Não Vem’ – Ter acesso técnico ao ecossistema SWIFT é diferente de gerar volume real de transações liquidadas em XRP. A história da tecnologia financeira está repleta de integrações anunciadas que nunca saíram do papel operacional – CFOs conservadores tendem a usar o canal mais familiar mesmo quando o mais eficiente está disponível na mesma tela. Sem métricas de volume transacionado via XRP no Ripple Treasury, o anúncio permanece como narrativa, não como fundamento.
  • ‘A Regulação Bifurcada’ – O avanço do CLARITY Act nos Estados Unidos é positivo para a tese do XRP, mas mercados-chave como a União Europeia, Reino Unido e partes da Ásia ainda não possuem frameworks claros para o uso de criptoativos como ativos de bridge em transações corporativas. Uma decisão regulatória adversa em qualquer jurisdição relevante pode restringir o uso do On-Demand Liquidity exatamente nos corredores de maior volume potencial.
  • ‘A Concentração de Contraparte’ – Grande parte do acesso à rede SWIFT via Ripple passa pela Thunes e pela Finastra. Uma mudança de estratégia, aquisição ou ruptura contratual com qualquer um desses intermediários poderia interromper a conectividade que o anúncio apresenta como direta. A dependência de terceiros em infraestrutura de pagamentos é sempre um vetor de risco subestimado pelos mercados.
  • ‘O Timing do Escrow’ – A Ripple ainda detém bilhões de XRP em escrow, liberando periodicamente quantidades que criam pressão vendedora estrutural no mercado. Se os lançamentos de escrow coincidirem com períodos de alta entusiasmo pós-anúncio, o impacto de preço pode ser materialmente amortecido – ou mesmo revertido – pela venda de tokens pelo próprio emissor.

O gatilho mais importante a monitorar nos próximos 90 dias é a divulgação de métricas de volume transacionado pela Ripple via Ripple Treasury com acesso SWIFT. Se a empresa apresentar dados concretos de adoção corporativa – número de clientes ativos, volume liquidado em XRP por mês, corredores operacionais – a tese de infraestrutura se consolida com fundamento mensurável. Se o silêncio operacional persistir, o anúncio tende a ser reclassificado pelo mercado como marketing de posicionamento estratégico.

Publicidade


O cenário é binário: se o Ripple Treasury demonstrar adoção corporativa real com volume crescente em XRP e o CLARITY Act avançar no Senado americano, a resistência de US$ 2,65 (R$ 15,37) pode ser superada com consistência e o token encontraria caminho para US$ 3,20 (R$ 18,56); caso contrário, se a integração permanecer como narrativa sem dados de volume e a SWIFT acelerar sua própria infraestrutura blockchain, a pressão vendedora estrutural tende a prevalecer e o suporte de US$ 1,90 (R$ 11,02) será testado. Até lá, paciência é o único ativo que não desvaloriza.

Siga o CriptoFacil no
Google News CriptoFacil

O post Ripple conecta XRP diretamente à rede SWIFT para transferências globais apareceu primeiro em CriptoFacil.

ethereum-rwa-bny-mellon-1260x840-1

Openeden e BNY Mellon lançam produto de crédito tokenizado para RWAs

Openeden e BNY Mellon lançam produto de crédito tokenizado para RWAs

Siga o CriptoFacil no
Google News CriptoFacil

Openeden, plataforma de ativos tokenizados regulada em Bermuda, e BNY Investments – subsidiária do Bank of New York Mellon, custodiante de mais de US$ 59 trilhões (aproximadamente R$ 344 trilhões na cotação atual) e gestor de US$ 2,2 trilhões (R$ 12,8 trilhões) em ativos – lançaram o HYBOND, produto tokenizado que oferece exposição on-chain à estratégia global de bonds corporativos de alto rendimento e curto prazo gerida pela BNY Investments. O lançamento ocorre sobre a rede Ethereum, com expansão planejada para XRP Ledger e BNB Smart Chain, e consolida o mercado global de RWAs tokenizados, que já supera US$ 27 bilhões (R$ 157 bilhões), sendo US$ 12 bilhões (R$ 70 bilhões) concentrados em produtos de dívida do Tesouro americano.

A pergunta que domina as mesas de operação é clara: o HYBOND representa a maturação real da infraestrutura de tokenização institucional – ou é mais um produto de vitrine que ficará restrito a um punhado de clientes qualificados sem escalar para o mercado mais amplo?

Publicidade


Contexto do mercado

O mercado de ativos do mundo real tokenizados cresceu de forma acelerada, mas até aqui concentrou sua tração nos instrumentos mais conservadores do espectro de crédito: títulos do Tesouro americano de curto prazo e fundos de mercado monetário. O HYBOND é o primeiro produto relevante a deslocar o risco para o crédito corporativo de alto rendimento dentro de um formato tokenizado com custodiante institucional de primeira linha – um passo estrutural, não apenas comercial.

Como analisamos anteriormente no CriptoFácil sobre a visão da BlackRock para tokenização e investimentos simples, as maiores gestoras e custodiantes do mundo estão correndo para posicionar sua infraestrutura no centro dessa transição. A BlackRock já tem o fundo tokenizado BUIDL como referência de benchmark nesse espaço; agora a BNY responde com uma estratégia que vai além do equivalente de caixa e adentra o território de crédito privado.

A parceria entre Openeden e BNY não nasceu do zero. Em agosto de 2025, a BNY foi nomeada gestora de investimentos e custodiante primária do fundo $TBILL, produto de T-Bills tokenizados da Openeden lançado em 2023 – o que transformou o relacionamento em infraestrutura operacional antes de torná-lo produto. O HYBOND é a segunda camada dessa arquitetura, adicionando risco e potencial de retorno sobre uma base de confiança institucional já testada. No setor adjacente, movimentos como a parceria entre BitGo e zkSync para depósitos tokenizados institucionais sinalizam que a corrida por infraestrutura de custódia e emissão on-chain está se intensificando em múltiplas frentes simultaneamente.

Em termos simples, imagine

Pense no HYBOND como uma debênture de infraestrutura emitida no B3 – mas com uma diferença fundamental: em vez de você precisar abrir conta em uma corretora, assinar contrato, aguardar liquidação D+2 e receber um certificado que só existe dentro do sistema da depositária, o título existe como um token na blockchain, transferível em minutos, programável, e auditável por qualquer um com acesso a um explorador on-chain.

A gestão dos ativos subjacentes – os bonds corporativos de alto rendimento – continua dentro da estrutura tradicional da BNY Investments, com toda a supervisão regulatória que isso implica. O que muda é a camada de acesso: em vez de um contrato bilateral entre fundo e investidor mediado por documentação física e intermediários, há um token que representa esse direito de participação e pode ser movimentado com a velocidade e programabilidade do Ethereum.

É como se a CVM aprovasse que uma debênture da Petrobras pudesse ser fracionada em tokens e negociada via Pix entre investidores qualificados, com liquidação instantânea e um smart contract que distribui os juros automaticamente na data de pagamento – sem o intermediário da mesa de renda fixa. A eficiência operacional é real; o risco de crédito subjacente permanece o mesmo. Isso é exatamente o que o HYBOND representa: não uma eliminação do risco, mas uma reengenharia da camada de distribuição e acesso.

Publicidade


Quais são os dados e fundamentos destacados?

  • ‘O Peso do Custodiante’ – A BNY (NYSE: BK) encerrou 2025 com US$ 59 trilhões (R$ 344 trilhões) sob custódia e US$ 2,2 trilhões (R$ 12,8 trilhões) sob gestão, tornando-se o maior custodiante do mundo. Nenhum outro produto tokenizado de crédito corporativo contou com respaldo institucional desta escala até o momento.
  • ‘O Tamanho do Tabuleiro’ – O mercado global de RWAs tokenizados supera US$ 27 bilhões (R$ 157 bilhões), com quase metade – US$ 12 bilhões (R$ 70 bilhões) – concentrada em produtos de dívida do Tesouro americano, conforme dados da rwa.xyz. O segmento de crédito corporativo tokenizado ainda é uma fração mínima desse total, o que posiciona o HYBOND como pioneiro em uma categoria praticamente virgem.
  • ‘A Estratégia Subjacente’ – O HYBOND replica a performance da estratégia Global Short-Dated High-Yield Bond da BNY Investments, focada em bonds corporativos de curto prazo e alto rendimento – instrumentos que tipicamente pagam spreads de crédito significativos sobre os títulos soberanos em troca de maior risco de inadimplência do emissor corporativo.
  • ‘O Trilho Tecnológico’ – O produto é emitido inicialmente sobre Ethereum, com suporte planejado para XRP Ledger e BNB Smart Chain. A Openeden opera sob regulação da Digital Asset Business Act de Bermuda através da entidade OpenEden Digital Limited.
  • ‘O Calendário de Acesso’ – O lançamento começou com clientes institucionais selecionados e a expansão para todos os clientes institucionais qualificados está prevista para o final de abril de 2026 – uma janela de rollout controlado que reduz risco operacional mas limita o volume inicial.
  • ‘A Raiz da Parceria’ – O relacionamento entre Openeden e BNY foi formalizado em agosto de 2025 com a nomeação da BNY como gestora e custodiante do $TBILL. O HYBOND é construído sobre essa infraestrutura já operacional, reduzindo o risco de execução em comparação com parcerias estreantes.

O conjunto desses dados aponta para uma estrutura que combina credencial regulatória máxima – a BNY como gestora – com infraestrutura blockchain multi-chain e um segmento de mercado (crédito corporativo tokenizado) que ainda não tem competidor direto consolidado. A janela de primeira-movimentação existe, mas depende de escala de adoção para transformar pioneirismo em vantagem estrutural durável.

O que muda na estrutura do mercado?

O efeito de primeira ordem é imediato: o HYBOND valida que a tokenização de ativos financeiros pode avançar além dos instrumentos mais simples – T-Bills e money market funds – para estratégias de gestão ativa com risco de crédito real. Isso não é trivial. Produtos de renda fixa corporativa têm estruturas mais complexas, covenants, ratings, e exposição a ciclos de crédito. Trazê-los para o on-chain exige que a infraestrutura de custódia, compliance e reporting consiga sustentar essa complexidade – e a BNY fornece exatamente essa credencial.

O efeito de segunda ordem é sobre o posicionamento competitivo. A BlackRock domina o segmento de treasuries tokenizadas com o BUIDL; a Franklin Templeton tem o BENJI também nesse espaço conservador. Nenhuma delas tem, até agora, um produto de crédito corporativo de alto rendimento tokenizado com custodiante de escala global. O HYBOND cria uma categoria nova onde a Openeden e a BNY são os únicos jogadores – ao menos temporariamente.

Publicidade


O smart money já está lendo esse movimento como um sinal de que a fase dois da tokenização institucional começou: sair do equivalente de caixa e entrar no crédito com risco gerenciado. Plataformas como Ondo Finance, Maple Finance e Centrifuge, que já operam em crédito privado tokenizado mas sem a âncora de um custodiante global como a BNY, terão de responder – ou com parcerias equivalentes, ou com diferenciação por nicho de crédito. A pressão sobre o modelo de custódia descentralizada aumenta à medida que o padrão institucional de referência incorpora players como a BNY.

Para as plataformas de distribuição, o impacto é sobre o perfil do produto ofertável. Um gestor de patrimônio que hoje aloca em TBILL tokenizado pode, dentro do mesmo ecossistema Openeden, acessar exposição a bonds corporativos com gestão ativa – sem trocar de infraestrutura. Isso cria stickiness de plataforma e eleva o custo de switching para o investidor institucional, um modelo que beneficia a Openeden no médio prazo de forma desproporcional ao tamanho atual da empresa.

Como isso afeta o investidor brasileiro?

Para você, investidor brasileiro, o HYBOND não é um produto acessível diretamente hoje. O produto é restrito a investidores institucionais qualificados – e a regulação brasileira ainda não criou um caminho claro para que residentes fiscais no Brasil acessem diretamente produtos tokenizados emitidos em jurisdições offshore como Bermuda sem acionar obrigações de compliance complexas.

Publicidade


Efeito BRL: O câmbio importa aqui de duas formas. Primeiro, porque o HYBOND é denominado em dólar – qualquer retorno gerado pela estratégia de bonds corporativos será convertido a BRL na saída, expondo o investidor à variação do par USD/BRL. Com o real negociando em torno de R$ 5,80 por dólar, uma desvalorização do real amplia os retornos em moeda local; uma apreciação os corrói. Segundo, o crescimento do mercado de RWAs tokenizados atrai capital institucional global – incluindo fluxos que competem com emergentes como o Brasil por alocação em renda fixa – o que pode pressionar a taxa de câmbio em cenários de aversão a risco.

No mercado doméstico, a tendência representada pelo HYBOND tem paralelos crescentes. A B3 já conduz iniciativas de tokenização de ativos financeiros; plataformas como Mercado Bitcoin e Foxbit expandem suas ofertas de RWAs tokenizados com ativos locais. O movimento global de institucionalização – ilustrado também pela contratação da KPMG pela Tether para auditoria completa de suas reservas – comprime o prazo em que reguladores brasileiros precisarão definir regras claras para produtos tokenizados de crédito privado. Quem se posicionar agora em infraestrutura e conhecimento de RWAs terá vantagem quando o mercado brasileiro amadurecer.

Do ponto de vista tributário, qualquer investidor brasileiro que acesse produtos equivalentes no exterior – diretamente ou via fundos offshore – está sujeito à Lei 14.754/2023 e à Instrução Normativa 1.888. Rendimentos de ativos financeiros no exterior devem ser declarados à Receita Federal anualmente, com alíquota progressiva de 15% a 22,5% sobre os ganhos. Resgates que gerem lucro acima de R$ 35.000 no mês exigem recolhimento de DARF até o último dia útil do mês seguinte ao da operação. A complexidade aumenta quando o ativo é tokenizado e emitido em múltiplas blockchains – rastreabilidade e comprovação de custo de aquisição tornam-se críticos. Recomenda-se fortemente a consulta a um contador especializado em ativos digitais antes de qualquer alocação.

Publicidade


Riscos e o que observar

  • ‘O Risco de Crédito Corporativo’ – Diferente de T-Bills do Tesouro americano, bonds corporativos de alto rendimento têm risco de inadimplência real. Em cenários de recessão ou aperto de crédito, o spread de high yield pode se abrir violentamente, gerando perdas marcadas a mercado mesmo em estratégias de curto prazo. A tokenização não elimina esse risco – ela apenas muda a camada de distribuição.
  • ‘A Concentração de Custodiante’ – A dependência da BNY como gestor e custodiante cria risco de concentração operacional. Um evento adverso envolvendo a BNY – regulatório, reputacional ou operacional – poderia impactar diretamente a capacidade de resgate e gestão do HYBOND, independentemente da performance dos ativos subjacentes.
  • ‘O Acesso Restrito’ – O produto é limitado a investidores institucionais qualificados. Se essa restrição permanecer rígida, o volume total gerenciável terá um teto natural que pode limitar o impacto de mercado projetado – reduzindo o produto a uma vitrine de capacidade técnica mais do que a uma força de reconfiguração do mercado de crédito tokenizado.
  • ‘O Risco Regulatório Multi-Jurisdicional’ – A Openeden opera sob regulação de Bermuda, mas distribui para investidores em múltiplas jurisdições. Mudanças regulatórias em mercados-chave – particularmente nos EUA, onde a SEC ainda debate o enquadramento de tokens lastreados em ativos – podem exigir reestruturações de produto ou restrições de acesso com pouco aviso prévio.
  • ‘A Liquidez On-Chain’ – A liquidez de um produto tokenizado depende de haver compradores e vendedores no mercado secundário. Para instrumentos institucionais novos em categorias não testadas, o mercado secundário pode ser raso nos primeiros meses – criando potencial de spread de bid-ask elevado e dificuldade de saída em momentos de estresse.

O gatilho mais importante a monitorar nos próximos 60 dias é o volume de ativos sob gestão reportado pelo HYBOND ao fim do rollout completo previsto para abril de 2026: se o produto atingir US$ 100 milhões (R$ 580 milhões) em alocações institucionais dentro do primeiro mês de abertura ampla, a tese de que o crédito corporativo tokenizado tem demanda real se sustenta e pressionará concorrentes a entrar no segmento. Se o volume estagnar abaixo de US$ 20 milhões (R$ 116 milhões), o HYBOND corre o risco de ser lembrado como uma demonstração técnica bem executada mas prematura para a liquidez disponível no mercado institucional on-chain. Até lá, paciência é o único ativo que não desvaloriza.

Siga o CriptoFacil no
Google News CriptoFacil

O post Openeden e BNY Mellon lançam produto de crédito tokenizado para RWAs apareceu primeiro em CriptoFacil.

telegram-wallet-futuros-cripto-1260x840-1

Telegram Wallet integra futuros perpétuos para mais de 150 milhões de usuários

Telegram Wallet integra futuros perpétuos para mais de 150 milhões de usuários

Siga o CriptoFacil no
Google News CriptoFacil

O Telegram Wallet, carteira nativa do aplicativo de mensagens mais popular entre entusiastas de criptomoedas, anunciou a integração com o protocolo Lighter para oferecer trading de futuros perpétuos diretamente dentro do aplicativo – alcançando potencialmente mais de 150 milhões de usuários mensais ativos sem que eles precisem sair da plataforma. O Lighter, que já figurava como o segundo maior exchange descentralizado de perpétuos por volume antes desta integração, oferece alavancagem de até 50x em pares selecionados, operando sobre a infraestrutura da blockchain TON com precificação em tempo real viabilizada pelos feeds de dados da Chainlink. Trata-se do maior lançamento de derivativos descentralizados em termos de base de usuários potencial registrado em 2025.

A pergunta que domina as mesas de operação é clara: uma plataforma de mensagens com 150 milhões de usuários casuais de cripto entregando acesso a contratos perpétuos com alavancagem de 50x é uma revolução na democratização do DeFi – ou uma bomba de liquidações esperando para explodir na mão de investidores despreparados?

Publicidade


Contexto do mercado

O lançamento acontece em meio à ascensão inequívoca dos exchanges descentralizados de perpétuos como categoria dominante do DeFi em 2025. Relatório da HTX Research publicado este ano apontou os DEX perpétuos como o segmento de maior crescimento em volume on-chain, superando inclusive exchanges spot descentralizadas em períodos de alta volatilidade. O Lighter capturou fatia relevante desse crescimento antes mesmo da integração com o Telegram, consolidando-se como referência técnica no setor ao lado de plataformas como a Hyperliquid.

Como analisamos anteriormente no CriptoFácil sobre a entrada institucional na Hyperliquid via CoinShares, a infraestrutura de derivativos descentralizados já atraiu atenção de gestores europeus com mais de US$ 10 bilhões (aproximadamente R$ 58 bilhões) sob gestão – sinal de que o segmento deixou de ser nicho especulativo para se tornar componente reconhecível de portfólios institucionais. A integração do Telegram amplifica essa tendência ao trazer o produto para o varejo global em escala sem precedentes.

O timing é estratégico: a Tether concluiu em março de 2025 o relançamento do USDT na rede Bitcoin via Taproot Assets, após 14 meses e aproximadamente US$ 20 milhões (cerca de R$ 116 milhões) em investimentos de infraestrutura, o que amplia as opções de liquidez cross-chain disponíveis para plataformas como o Lighter. A liquidez do USDT, combinada com os feeds de dados da Chainlink para precificação de ativos além do horário convencional de Wall Street, cria condições técnicas para um ecossistema de perpétuos mais robusto do que qualquer lançamento anterior neste segmento.

Em termos simples, imagine

Pense no Telegram Wallet como o Nubank do cripto: você já usa o aplicativo para outras coisas, e de repente ele te oferece um produto financeiro sofisticado a um toque de distância. Antes, para operar futuros perpétuos descentralizados, você precisava acessar uma plataforma específica, conectar uma carteira externa, entender contratos inteligentes e navegar uma interface técnica – equivalente a precisar de um gerente de banco para acessar o Tesouro Direto nos anos 2000.

Com a integração do Lighter no Telegram Wallet, esse processo colapsa para dentro de um aplicativo que você já tem instalado. Futuros perpétuos são contratos que permitem apostar na alta ou na queda de um ativo sem prazo de vencimento – diferente de opções ou futuros tradicionais da B3, que expiram em datas fixas. A alavancagem de até 50x significa que com R$ 1.000, você pode controlar uma posição de R$ 50.000 – o que multiplica tanto os ganhos quanto as perdas na mesma proporção.

O detalhe técnico que diferencia o Lighter de exchanges centralizadas é a custódia não-custodial: você mantém o controle das suas chaves privadas enquanto opera, algo que exchanges como Binance ou Bybit não oferecem por padrão. É a diferença entre guardar dinheiro num banco e guardar num cofre próprio, mas com acesso à mesa de operações do banco.

Publicidade


Quais são os dados e fundamentos destacados?

  • ‘A Base de Usuários’ – 150 milhões de usuários mensais ativos no Telegram Wallet representam uma audiência que nenhum DEX de perpétuos jamais teve acesso direto. Para contexto: a Hyperliquid, referência atual do segmento, opera com dezenas de milhares de traders ativos diários – uma fração ínfima dessa base potencial.
  • ‘A Infraestrutura de Precificação’ – O Lighter utiliza os feeds de dados da Chainlink para precificação 24/5 de ativos, incluindo ações americanas, com indicadores de volume, bid/ask e staleness. Isso expande o universo negociável para além de BTC e ETH, potencialmente alcançando US$ 80 trilhões em mercados de renda variável americana para produtos DeFi.
  • ‘A Posição Competitiva’ – Antes desta integração, o Lighter já era o segundo maior DEX de perpétuos por volume de negociação, com integrações anteriores com plataformas como BitMEX. A entrada no Telegram não é estreia de um protocolo desconhecido – é escalonamento de produto com histórico comprovado.
  • ‘O Crescimento de Open Interest’ – Conforme reportado pelo CriptoFácil, o open interest da Hyperliquid saltou 25% para US$ 1,74 bilhão (aproximadamente R$ 10,1 bilhões) em período recente – indicativo do apetite crescente por derivativos descentralizados antes mesmo do impulso que a integração Telegram pode gerar no setor.
  • ‘A Alavancagem Disponível’ – Até 50x em pares selecionados, em linha com o que exchanges centralizadas como Binance oferecem em suas categorias de alto risco. Em valores práticos: uma posição de US$ 200 (cerca de R$ 1.160) com 50x de alavancagem controla US$ 10.000 (R$ 58.000) – com liquidação automática se o mercado se mover 2% contra a posição.

O que muda na estrutura do mercado?

A integração do Lighter ao Telegram Wallet representa uma mudança de paradigma na distribuição de produtos derivativos cripto. Até agora, o acesso a perpétuos descentralizados exigia fricção técnica suficiente para funcionar como filtro natural – apenas traders com algum nível de sofisticação chegavam até os DEX de perpétuos. Ao colapsar esse atrito dentro do Telegram, a integração remove esse filtro e expõe um público ordens de grandeza maior a instrumentos de alto risco.

Em termos de estrutura de mercado, isso cria dois efeitos simultâneos: aumento de liquidez e profundidade nos livros de ordem do Lighter, e aumento potencial de episódios de liquidação em cascata durante eventos de volatilidade extrema. Mais participantes com alavancagem elevada significa que movimentos de preço bruscos – como os que marcaram o colapso do LUNA em 2022 ou o flash crash do Bitcoin em agosto de 2024 – podem gerar ondas de liquidação mais volumosas e rápidas do que o mercado viu até agora em plataformas descentralizadas.

A concorrência também muda de configuração. Exchanges centralizadas como Binance e Bybit, que dominaram o mercado de perpétuos por anos, agora enfrentam um competidor com distribuição nativa em 150 milhões de dispositivos. A pressão para reduzir taxas, melhorar interfaces mobile e oferecer custódia não-custodial deve se intensificar ao longo de 2025.

Publicidade


Quais níveis técnicos importam agora?

Para traders que acompanham o mercado de perpétuos descentralizados, os níveis de open interest agregado são o indicador mais relevante para avaliar o impacto da integração. Um salto acima de US$ 3 bilhões (R$ 17,4 bilhões) em open interest combinado entre Lighter e Hyperliquid seria o sinal de que a liquidez do Telegram efetivamente migrou para plataformas on-chain em escala significativa – esse nível ainda não foi atingido pelo segmento como um todo.

Para o Bitcoin, o par mais líquido em qualquer plataforma de perpétuos, a zona entre US$ 95.000 e US$ 98.000 (R$ 551.000 a R$ 568.400) concentra as maiores posições abertas com alavancagem segundo dados recentes de exchanges. Uma ruptura acima de US$ 100.000 (R$ 580.000) alimentada por volume adicional de perpétuos do Telegram poderia acelerar o movimento por efeito de liquidações de posições vendidas – o chamado short squeeze. Por outro lado, qualquer retração para abaixo de US$ 88.000 (R$ 510.400) com volume elevado em perpétuos tende a amplificar a queda via liquidações compulsórias em cadeia.

Para o Ether, o par de maior interesse institucional em plataformas como o Lighter dado o papel do ETH na infraestrutura TON e DeFi, a zona de US$ 3.200 a US$ 3.500 (R$ 18.560 a R$ 20.300) representa resistência técnica relevante – rompimento com volume sustentado de perpétuos seria sinal de acumulação estrutural, não apenas especulativa.

Publicidade


Como isso afeta o investidor brasileiro?

O Telegram já é ferramenta corriqueira na comunidade cripto brasileira – grupos de sinais, canais de análise e comunidades de traders operam majoritariamente na plataforma. A chegada de futuros perpétuos dentro do próprio aplicativo reduz a curva de adoção para o investidor brasileiro que já usa o Telegram diariamente mas ainda não operava derivativos descentralizados por falta de acesso simplificado.

Efeito BRL: A volatilidade adicional que o aumento de participantes em perpétuos pode gerar no mercado cripto global tem efeito direto sobre posições em BRL. O real brasileiro é uma das moedas mais correlacionadas ao apetite a risco global – em episódios de liquidação em cascata cripto, o BRL tende a se depreciar simultaneamente, ampliando perdas para quem opera cripto mas tem obrigações em moeda local. O investidor brasileiro está, portanto, exposto a um risco duplo: variação do ativo cripto e variação cambial.

Acesso prático: A integração está disponível via Telegram Wallet, acessível pelo aplicativo padrão do Telegram sem necessidade de download adicional. Para brasileiros, o acesso é irrestrito tecnicamente – mas é importante verificar eventuais restrições de compliance que o Lighter pode impor a jurisdições específicas à medida que o produto escala. A plataforma opera em modelo não-custodial, o que significa que não há intermediário financeiro brasileiro regulado pela CVM ou Banco Central na cadeia de custódia.

Publicidade


Obrigações fiscais: Operações com futuros perpétuos em plataformas descentralizadas estão sujeitas às regras da Receita Federal brasileira para ganhos de capital em criptoativos – alíquotas de 15% a 22,5% sobre o lucro, com obrigação de declaração mensal via GCAP e informe anual no IRPF. O fato de a plataforma ser descentralizada e não exigir KYC não elimina a obrigação fiscal do contribuinte brasileiro. Vale notar que, conforme reportamos sobre a expansão de produtos derivativos cripto no mercado brasileiro via ETFs da Hashdex, há alternativas regulamentadas e com tratamento fiscal mais claro para quem busca exposição a derivativos dentro do arcabouço local.

Riscos e o que observar

  • ‘O Risco de Liquidação em Massa’ – A combinação de alavancagem de 50x com uma base de usuários inexperiente é historicamente a receita para eventos de liquidação em cascata. Qualquer movimento de preço de 2% contra uma posição maximamente alavancada resulta em liquidação total. Com 150 milhões de usuários potenciais, o volume de posições mal dimensionadas pode ser suficiente para criar pressão vendedora artificial em momentos de estresse.
  • ‘O Risco de Smart Contract’ – Plataformas descentralizadas como o Lighter operam via contratos inteligentes auditados, mas não imunes a exploits. Ao contrário de exchanges centralizadas que oferecem fundos de proteção (como o SAFU da Binance), em plataformas não-custodiais não há seguro de depósito – perdas por vulnerabilidades técnicas são irreversíveis.
  • ‘O Risco Regulatório’ – Reguladores de diversas jurisdições, incluindo o Brasil, intensificaram o escrutínio sobre derivativos cripto oferecidos sem registro local. A CVM já sinalizou interesse em regular plataformas de derivativos cripto acessíveis a brasileiros – uma eventual restrição regulatória poderia forçar o Lighter ou o próprio Telegram a bloquear acesso de usuários brasileiros, como ocorreu com outras plataformas no passado.
  • ‘O Que Observar em Q4 2025’ – A expansão dos feeds de dados da Chainlink para ações americanas no Lighter, prevista para o quarto trimestre, pode ser o catalisador para o próximo ciclo de crescimento da plataforma – ou o evento que atrai atenção regulatória internacional de forma definitiva. Acompanhe o open interest agregado em DEX perpétuos como termômetro do impacto real da integração.

O Telegram Wallet com futuros perpétuos é, simultaneamente, a maior democratização de acesso a derivativos descentralizados da história e o maior teste de maturidade que o segmento DeFi já enfrentou. A infraestrutura técnica do Lighter é sólida, a liquidez da TON é crescente e o apetite do varejo global por instrumentos de alto retorno – e alto risco – é comprovado. O que ainda não foi testado é o que acontece quando 150 milhões de usuários casuais encontram alavancagem de 50x durante uma correção de mercado de 20%. Até que esse teste chegue e o mercado precifique o resultado, paciência é o único ativo que não desvaloriza.

Siga o CriptoFacil no
Google News CriptoFacil

O post Telegram Wallet integra futuros perpétuos para mais de 150 milhões de usuários apareceu primeiro em CriptoFacil.

bitcoin-estados-unidos-petroleo-ira-1260x840-1

Bitcoin e altcoins reagem após queda do petróleo; derivativos indicam baixa convicção

Bitcoin e altcoins reagem após queda do petróleo; derivativos indicam baixa convicção

Siga o CriptoFacil no
Google News CriptoFacil

O Bitcoin (BTC) é negociado a US$ 68.500 (aproximadamente R$ 397.300), acumulando alta de 3,1% nas últimas 24 horas, após declarações do presidente norte-americano Donald Trump de que o conflito com o Irã chegaria ao fim em “duas a três semanas” – o suficiente para empurrar o petróleo brevemente abaixo dos US$ 100 por barril e reacender o apetite por risco nos mercados globais. A cadeia de transmissão é direta: Trump sinaliza resolução do conflito → petróleo recua → pressão sobre o DXY alivia → apetite por ativos de risco retorna → Bitcoin e altcoins registram alta coordenada. O Ethereum (ETH) voltou à faixa de US$ 2.130 (aproximadamente R$ 12.350) após tocar brevemente abaixo de US$ 2.000 (aprox. R$ 11.600) na semana passada, enquanto o Algorand (ALGO) disparou 22% em 24 horas, liderando o movimento entre os ativos de menor capitalização.

A pergunta que domina as mesas de operação é clara: esse rali representa o início de uma reversão estrutural da tendência de baixa que persiste desde outubro – ou é apenas um solavanco técnico alimentado por cobertura de posições vendidas e demanda spot pontual, sem o respaldo de alavancagem institucional que caracteriza movimentos duradouros?

Publicidade


O que explica essa movimentação?

Em termos simples, imagine o mercado de petróleo como a Ceagesp num dia de greve de caminhoneiros: quando o abastecimento ameaça travar, os preços de tudo sobem – não só dos alimentos, mas de qualquer ativo cujo custo de produção e transporte depende do combustível. O fechamento do Estreito de Ormuz em março foi exatamente isso: um bloqueio de abastecimento que forçou o barril a superar US$ 100 e jogou os mercados de risco no modo defensivo. Quando Trump sinalizou resolução do conflito, foi como anunciar que os caminhões voltariam a rodar – os preços recuaram, a tensão aliviou e os compradores voltaram às prateleiras dos ativos de risco.

O mecanismo explícito é o seguinte: Estreito de Ormuz bloqueado → petróleo acima de US$ 100 → inflação de energia projeta alta de juros → DXY se valoriza → apetite por risco colapsa → Bitcoin cai de US$ 74.000 para US$ 66.016. O movimento inverso – anúncio de resolução diplomática → petróleo recua → pressão do DXY alivia → fluxo volta para ativos de risco → BTC sobe 3,1% – é tecnicamente simétrimo, mas a simetria esconde uma assimetria fundamental: o mercado de derivativos não acompanhou a alta com a mesma intensidade, o que levanta dúvidas sobre a sustentabilidade do movimento.

Como analisamos anteriormente no CriptoFácil ao discutir a correlação entre petróleo e Bitcoin durante as liquidações de março, essa dinâmica geopolítica tem efeito direto e mensurável sobre os preços dos ativos digitais, com o BTC se comportando como ativo de beta elevado em relação ao ciclo de commodities energéticas – e não como reserva de valor desacoplada.

O que os dados revelam?

Os dados desta quarta-feira constroem um quadro ambíguo: a alta de preço é real, mas os indicadores de derivativos sugerem que ela ainda não conquistou a confiança dos grandes operadores. Veja os principais pontos:

  • OPEN INTEREST – ‘O Termômetro Morno’: O interesse aberto em contratos futuros de Bitcoin não apresentou expansão significativa durante a alta de 3,1%, o que indica que o rali foi conduzido majoritariamente por demanda spot e fechamento de posições vendidas – não pela abertura de novas posições compradas alavancadas. Em mercados com convicção real, o open interest sobe junto com o preço; aqui, a dissociação entre as duas métricas é o sinal de alerta mais claro do dia.
  • COBERTURA DE SHORTS – ‘O Combustível Temporário’: A alta acelerada de ativos como o ALGO (+22% em 24 horas) é consistente com um evento clássico de short squeeze – posições vendidas excessivamente acumuladas em ativos oversold são forçadas a cobrir quando o preço sobe, amplificando o movimento artificialmente. Esse tipo de combustível é por natureza finito: uma vez que os shorts cobertos se esgotam, a pressão compradora desaparece e o preço pode reverter rapidamente.
  • ZONA DE GAMMA NEGATIVO – ‘O Alçapão Invisível’: A estrutura de opções abaixo de US$ 68.000 (aprox. R$ 394.400) permanece em zona de gamma negativo – um território onde os market makers são forçados a vender quando o preço cai, potencialmente acelerando qualquer correção. O fato de o Bitcoin estar negociando tão próximo dessa fronteira aumenta o risco de um sell-off auto-reforçado caso o preço retorne abaixo desse nível com volume.
  • CONSOLIDAÇÃO PRÉVIA – ‘A Caixa de Contenção’: Desde o início de fevereiro, o Bitcoin oscila entre US$ 62.500 (aprox. R$ 362.500) e US$ 75.000 (aprox. R$ 435.000), sem conseguir romper definitivamente nenhum dos extremos. Essa consolidação de dois meses em plena tendência de baixa – que persiste desde outubro – é lida por analistas técnicos como bear flag, com potencial de rompimento para baixo caso a pressão macroeconômica volte a se intensificar.
  • ALTCOINS OVERSOLD – ‘O Elástico Esticado’: A performance do ALGO, que subiu 22% em 24 horas após período de forte queda, é um fenômeno típico de recuperação de território oversold – não necessariamente sinal de força estrutural. Altcoins com beta elevado em relação ao BTC tendem a exagerar tanto as quedas quanto as recuperações, e o movimento de hoje se encaixa nesse padrão histórico sem exigir uma narrativa mais elaborada.
  • ETF INFLOWS vs. MERCADO – ‘A Contradição Institucional’: Na semana anterior à queda de março, os ETFs spot de Bitcoin nos EUA registraram US$ 683 milhões em entradas líquidas – mas isso não impediu a queda de quase 12% do BTC diante do choque do petróleo. Isso demonstra que o fluxo institucional via ETFs, embora relevante, não é suficiente para neutralizar uma pressão macro de primeira grandeza como o fechamento do Estreito de Ormuz.

Em conjunto, os dados pintam um mercado que subiu por razões técnicas – alívio de pressão vendedora, cobertura de shorts, retorno pontual do apetite por risco – e não por uma mudança estrutural na tese de investimento. A ausência de expansão do open interest é o elemento que diferencia esse rali de um movimento com convicção real.

Bitcoin sustenta a alta ou o rali de hoje é apenas um alívio técnico de curto prazo?

  • Cenário otimista: Trump confirma cessar-fogo formal com o Irã antes do prazo de 6 de abril, o petróleo recua para a faixa de US$ 85–90 por barril, e o Bitcoin rompe US$ 70.000 (aprox. R$ 406.000) com expansão do open interest acima de 15%. Nesse contexto, a zona de gamma negativo seria superada, revertendo a dinâmica de opções a favor dos compradores. Horizonte de duas a três semanas para teste de US$ 74.000 (aprox. R$ 429.200), com possibilidade de extensão até US$ 78.000 (aprox. R$ 452.400) no melhor caso.
  • Cenário base: As negociações diplomáticas continuam sem resolução definitiva, o petróleo oscila entre US$ 95 e US$ 105 por barril, e o Bitcoin permanece dentro do range de consolidação entre US$ 62.500 (aprox. R$ 362.500) e US$ 70.000 (aprox. R$ 406.000) pelas próximas três a quatro semanas. Volatilidade elevada, ralis pontuais seguidos de correções – sem tendência clara até que o cenário geopolítico se resolva em alguma direção.
  • Cenário bearish: O prazo de 6 de abril passa sem resolução, o Estreito de Ormuz permanece ameaçado, Goldman Sachs eleva sua projeção para o Brent a US$ 115–120 por barril, e o Bitcoin perde o suporte de US$ 62.500 (aprox. R$ 362.500). Nesse contexto, o padrão de bear flag identificado no gráfico diário seria ativado, com alvo técnico abaixo de US$ 55.000 (aprox. R$ 319.000) em quatro a seis semanas – e potencial de extensão para US$ 45.000 (aprox. R$ 261.000) em cenário de choque energético prolongado.

O invalidador do bear case é simples: um acordo formal de cessar-fogo anunciado antes de 6 de abril, com reabertura do Estreito de Ormuz confirmada, seria suficiente para reposicionar o mercado e invalidar a tese de rompimento para baixo.

Publicidade


O que muda na estrutura do mercado?

O episódio desta semana expõe uma tensão estrutural que o mercado cripto ainda não resolveu: o Bitcoin continua se comportando como ativo de beta elevado em relação ao ciclo de commodities energéticas, e não como reserva de valor desacoplada – a tese do “ouro digital” segue sob pressão diante de cada novo choque geopolítico. Como analisamos anteriormente no CriptoFácil ao discutir o alerta do CEO da BlackRock sobre o petróleo a US$ 150 e seus efeitos sobre ativos de risco, a correlação entre energia e cripto tem se tornado mais estreita – não mais frouxa – à medida que os ETFs institucionais integram o BTC aos portfólios tradicionais de risco.

Isso tem uma implicação estrutural relevante: a chegada dos ETFs spot de Bitcoin nos EUA, celebrada como marco de maturidade institucional, também aumentou a correlação do BTC com o comportamento dos gestores de portfólio tradicionais – que vendem ativos de risco quando o petróleo sobe e o DXY se fortalece, independentemente dos fundamentos intrínsecos do ativo cripto.

No nível dos derivativos, a baixa convicção registrada hoje sugere que os grandes operadores ainda não se posicionaram para uma recuperação sustentada. Hedge funds passaram seis semanas em modo de capitulação, segundo dados de traders do Goldman Sachs, e o retorno desse capital exige sinais macro mais claros do que uma declaração presidencial sobre prazos de negociação. A primeira decisão do Fed sobre juros, esperada para julho de 2026 pelo CME FedWatch, será o próximo catalisador estrutural relevante – até lá, o mercado opera em modo reativo.

Publicidade


Como isso afeta o investidor brasileiro?

Para o investidor brasileiro, a análise desta quarta-feira exige atenção a uma camada adicional de risco que os dados globais não capturam diretamente: o efeito do câmbio sobre os retornos em reais.

Efeito BRL: O Bitcoin sobe 3,1% em dólares – mas o retorno efetivo em reais depende do comportamento do dólar frente ao real. Com o USD/BRL na faixa de R$ 5,80, um BTC a US$ 68.500 equivale a aproximadamente R$ 397.300. Se o cenário geopolítico deteriorar e o dólar se valorizar para R$ 6,20 – o que é historicamente provável em cenários de stress global – o Bitcoin poderia recuar para US$ 62.500 em dólares mas ainda custar R$ 387.500 em reais, comprimindo perdas nominais para o investidor local. O inverso também vale: numa resolução diplomática rápida, o dólar pode recuar para R$ 5,50, o que ampliaria os ganhos em dólares mas os reduziria parcialmente em reais.

Investidores que operam via plataformas brasileiras como Mercado Bitcoin e Foxbit têm exposição direta a essa dinâmica cambial. Aqueles que preferem estruturas reguladas podem considerar os ETFs de criptomoedas listados na B3: o HASH11 oferece exposição diversificada ao mercado cripto em reais, enquanto o QBTC11 replica especificamente o Bitcoin – ambos eliminam o risco de custódia própria e são negociados dentro do ambiente regulatório brasileiro.

Publicidade


Nota tributária: Ganhos com criptomoedas estão sujeitos à tributação conforme a Instrução Normativa 1.888 da Receita Federal e, para investidores com posições relevantes no exterior ou via fundos, à Lei 14.754/2023. Operações acima de R$ 35.000 mensais estão sujeitas ao DARF com alíquotas de 15% a 22,5% sobre o ganho de capital. O momento de volatilidade atual – com ralis e correções frequentes – aumenta o risco de eventos tributáveis não planejados para quem opera ativamente.

Estratégia recomendada: O cenário de baixa convicção nos derivativos não é momento para alavancagem. A estratégia de DCA (aportes periódicos em valores fixos) permanece a abordagem mais adequada para o investidor de varejo brasileiro que acredita na tese de longo prazo – ela dilui o risco de entrada em momento de alta artificial e não exige precisão de timing que nem os traders profissionais estão conseguindo neste ambiente.

Quais níveis técnicos importam agora?

  • US$ 68.000 (aprox. R$ 394.400) – ‘O Piso de Gelo’: Este nível marca a fronteira da zona de gamma negativo identificada nas opções em aberto. Enquanto o Bitcoin permanecer acima dele, os market makers mantêm postura neutra – mas uma queda abaixo desse patamar com volume pode desencadear vendas forçadas em cascata, acelerando a correção de forma desproporcional ao gatilho inicial. É o nível mais crítico a ser monitorado nas próximas 24 horas.
  • US$ 62.500 (aprox. R$ 362.500) – ‘A Trincheira Final’: Limite inferior do range de consolidação que vigorou desde o início de fevereiro. Uma perda desse suporte com fechamento diário confirmado ativaria o padrão de bear flag no gráfico diário, com alvo técnico projetado abaixo de US$ 55.000 (aprox. R$ 319.000). Analistas institucionais como os de ZX Squared Capital identificam esse nível como ponto de decisão para o ciclo de médio prazo.
  • US$ 70.000 (aprox. R$ 406.000) – ‘O Teto de Vidro’: Resistência imediata e teste de convicção do rali atual. Um rompimento acima desse nível com expansão simultânea do open interest sinalizaria que o movimento saiu do território de short squeeze e ganhou adesão de novos compradores – mudando qualitativamente a natureza da alta. Sem essa confirmação, cada toque nesse teto aumenta o risco de reversão.

Riscos e o que observar

‘O Corredor de Ormuz’: O risco geopolítico central permanece ativo. Se as negociações entre os EUA e o Irã colapsarem antes do prazo de 6 de abril – ou se qualquer incidente naval no Estreito of Ormuz reacender os temores de bloqueio – o petróleo pode retornar acima de US$ 105 por barril rapidamente. Como analisamos anteriormente no CriptoFácil ao cobrir o recuo do Bitcoin para US$ 65.000 com tensões no Irã e liquidações em cascata, o mercado cripto demonstrou que não tem buffer suficiente para absorver choques energéticos repetidos sem ceder suportes relevantes. Um novo fechamento do Estreito empurraria o BTC de volta ao teste de US$ 62.500 (aprox. R$ 362.500) em questão de dias.

Publicidade


‘O Fantasma do Fed’: Com o CME FedWatch precificando o primeiro corte de juros apenas para julho de 2026, qualquer dado de inflação acima do esperado nas próximas semanas – especialmente se alimentado por uma segunda onda de alta do petróleo – pode empurrar essa expectativa para setembro ou além. A postergação do ciclo de afrouxamento retira um dos principais argumentos macro para a valorização do Bitcoin no segundo semestre, e o mercado tem reagido com vendas preventivas a esse tipo de revisão.

‘A Armadilha dos Shorts Cobertos’: O risco menos discutido é o mais técnico: se parte substancial da alta de hoje foi gerada por cobertura de posições vendidas – como os dados de open interest sugerem – o mercado pode ficar sem o combustível comprador antes de atingir a resistência de US$ 70.000 (aprox. R$ 406.000). Um rali que esgota seus compradores antes da resistência é classicamente seguido de reversão agressiva, especialmente em ambientes de baixa liquidez como o período noturno asiático.

O gatilho principal a ser observado nas próximas 72 horas é o posicionamento diplomático dos EUA e do Irã em relação ao prazo de 6 de abril, combinado ao comportamento do open interest de Bitcoin na abertura dos mercados asiáticos de quinta-feira. O cenário é binário: se o Bitcoin romper US$ 70.000 (aprox. R$ 406.000) com expansão de open interest e o petróleo se estabilizar abaixo de US$ 95 por barril, a estrutura técnica de curto prazo se inverte e o caminho para US$ 74.000 (aprox. R$ 429.200) se reabre nas próximas duas a três semanas; caso o nível de US$ 68.000 (aprox. R$ 394.400) seja perdido com fechamento diário confirmado, a zona de gamma negativo assume o controle e o risco de aceleração para US$ 62.500 (aprox. R$ 362.500) – com possível extensão para US$ 55.000 (aprox. R$ 319.000) – se torna o cenário predominante. Até lá, paciência é o único ativo que não desvaloriza.

Siga o CriptoFacil no
Google News CriptoFacil

O post Bitcoin e altcoins reagem após queda do petróleo; derivativos indicam baixa convicção apareceu primeiro em CriptoFacil.

metaplanet-bitcoin-1260x840-1

Metaplanet compra 5.075 BTC no 1º trimestre e se torna a 3ª maior tesouraria corporativa de Bitcoin

Metaplanet compra 5.075 BTC no 1º trimestre e se torna a 3ª maior tesouraria corporativa de Bitcoin

Siga o CriptoFacil no
Google News CriptoFacil

A Metaplanet, empresa listada na Bolsa de Valores de Tóquio e uma das principais apostas corporativas asiáticas no Bitcoin, anunciou na quarta-feira a aquisição de 5.075 BTC ao longo do primeiro trimestre de 2026, por aproximadamente US$ 405 milhões (cerca de R$ 2,3 bilhões na cotação atual), a um preço médio de US$ 79.900 por unidade (aproximadamente R$ 453 mil). Com a compra, a empresa eleva seu estoque total para 40.177 BTC – adquiridos por volta de US$ 4,18 bilhões (aproximadamente R$ 23,7 bilhões) a um custo médio de US$ 104.106 por moeda – e assume a terceira posição global entre tesourarias corporativas de Bitcoin, superando a MARA Holdings, que recentemente vendeu cerca de 15.000 BTC para recomprar dívida conversível com desconto, reduzindo seu estoque a aproximadamente 38.700 BTC. A Metaplanet agora fica atrás apenas da Strategy, detentora de mais de 762.099 BTC, e da Twenty One Capital, com 43.514 BTC.

A pergunta que domina as mesas de operação é clara: a ascensão da Metaplanet ao pódio global reflete uma nova fase estrutural de adoção institucional asiática – ou é, em parte, um efeito colateral da retirada da MARA, tornando o ranking mais frágil do que aparenta?

Publicidade


O que explica essa movimentação?

Em termos simples, imagine um atacadista da CEASA que, enquanto um concorrente liquida seu estoque para pagar dívidas e liberar caixa, aproveita para comprar lotes maiores e assumir o terceiro lugar no mercado – não apenas porque cresceu, mas também porque o rival encolheu. É exatamente isso que ocorre com a Metaplanet neste trimestre: a empresa combinou acumulação própria disciplinada com o recuo involuntário da MARA para saltar no ranking sem precisar dobrar seu ritmo de compras.

O mecanismo por trás da acumulação é modelado diretamente na estratégia da Strategy – emitir dívida a baixo custo, converter em Bitcoin, e reportar o crescimento de BTC por ação diluída como métrica de desempenho, chamada internamente de “BTC yield”. No caso da Metaplanet, os títulos são denominados em ienes, aproveitando as taxas de juros historicamente baixas do Japão e a depreciação crônica do iene como argumento comercial para investidores locais. Como analisamos anteriormente no CriptoFácil sobre o surto corporativo de tesourarias em Bitcoin, esse modelo de alavancagem estruturada está se espalhando para além dos Estados Unidos, e a Metaplanet é seu representante mais avançado na Ásia.

Quais são os dados e fundamentos destacados?

  • Compras no Q1 2026: 5.075 BTC por US$ 405 milhões (≈ R$ 2,3 bilhões) – ‘O Trimestre do Salto’O preço médio de aquisição no trimestre foi de aproximadamente US$ 79.900 por BTC (cerca de R$ 453 mil), consideravelmente abaixo do custo médio histórico da carteira. Isso indica que a Metaplanet aproveitou a correção de preços no início de 2026 para comprar com desconto em relação ao seu próprio custo-base acumulado.
  • Reserva total: 40.177 BTC adquiridos por US$ 4,18 bilhões (≈ R$ 23,7 bilhões) – ‘O Cofre de Tóquio’O custo médio histórico de US$ 104.106 por BTC (aproximadamente R$ 590 mil) contrasta com o valor de mercado de cerca de US$ 66.400 por moeda registrado em 2 de abril de 2026, resultando em uma perda não realizada de aproximadamente 36% sobre o custo total. Esse diferencial é o principal fator de risco que analistas monitoram no modelo da empresa.
  • BTC Yield de 2,8% no acumulado de 2026 – ‘A Régua Japonesa’O “BTC yield” é uma métrica proprietária – não representa juros nem rendimento de staking, mas sim o crescimento das reservas de Bitcoin por ação diluída. Tanto a Strategy quanto a Metaplanet usam esse indicador para demonstrar que novas emissões de ações ou dívida estão sendo convertidas em BTC a uma taxa que dilui menos do que acumula, preservando o valor por ação em termos de Bitcoin.
  • Ranking global: 3ª posição, atrás de Strategy (762.099 BTC) e Twenty One Capital (43.514 BTC) – ‘O Pódio Asiático’A ascensão ao terceiro lugar é parcialmente tributária à venda de 15.000 BTC pela MARA Holdings em março de 2026 por US$ 1,1 bilhão (cerca de R$ 6,2 bilhões), realizada para recomprar dívida conversível com desconto e aliviar o balanço. A distância para a segunda colocada, Twenty One Capital, é de apenas 3.337 BTC – uma margem que pode se inverter rapidamente dependendo do ritmo de emissões de cada empresa.
  • Meta ambiciosa: 100.000 BTC até o fim de 2026 e 210.000 BTC até o fim de 2027 – ‘O Plano dos 555 Milhões’O “555 Million Plan” da Metaplanet exige a captação de aproximadamente US$ 10 bilhões (cerca de R$ 56,7 bilhões) adicionais apenas para atingir 210.000 BTC – o equivalente a 1% de todo o Bitcoin que jamais existirá. Essa ambição coloca a empresa em rota de colisão com a própria liquidez do mercado japonês de bonds corporativos.

O conjunto dos dados revela uma empresa que executa com disciplina operacional – comprando mais BTC por ação a cada trimestre – mas que carrega um custo-base médio significativamente acima do preço de mercado atual. Como analisamos anteriormente no CriptoFácil ao cobrir as compras da Strategy, esse descasamento entre custo histórico e preço spot é uma característica estrutural do modelo de tesouraria agressivo, não necessariamente um sinal de alarme imediato – mas cria sensibilidade extrema a movimentos de queda prolongados no preço do Bitcoin.

O que muda na estrutura do mercado?

A consolidação da Metaplanet como terceira maior tesouraria corporativa global tem um efeito simbólico que transcende o ranking: sinaliza que o modelo de acumulação institucional de Bitcoin se internacionalizou de forma definitiva, deixando de ser um fenômeno predominantemente norte-americano. A empresa japonesa representa a primeira âncora estrutural asiática na narrativa de tesouraria corporativa em BTC – e seu sucesso em captar capital via bonds denominados em ienes demonstra que a arbitragem entre taxas de juros locais e a apreciação esperada do Bitcoin não é exclusividade das finanças americanas.

Do ponto de vista da oferta de mercado, 40.177 BTC retirados de circulação por uma única empresa representam liquidez permanentemente comprimida. Somados ao estoque da Strategy (762.099 BTC) e da Twenty One Capital (43.514 BTC), as três primeiras posições do ranking já concentram mais de 845.000 BTC – aproximadamente 4% de todo o Bitcoin em circulação – em tesourarias corporativas com horizonte de longo prazo declarado. Esse acúmulo estrutural reduz a oferta disponível para negociação em exchanges e tende a amplificar a volatilidade em eventos de alta demanda. Como vimos com o caso da American Bitcoin, esse modelo de acumulação corporativa está se multiplicando, com novas empresas ingressando no ranking a cada trimestre.

A movimentação da MARA em sentido contrário – vendendo 15.000 BTC para gerenciar dívida – introduz uma camada importante de complexidade na narrativa. O modelo de tesouraria em Bitcoin financiada por dívida converte bem em mercados altistas, mas pressiona o balanço em correções prolongadas. A venda da MARA não é necessariamente uma crise – é gestão de passivo – mas demonstra que nem todas as tesourarias corporativas têm a mesma resiliência estrutural, e que o ranking pode mudar rapidamente dependendo das condições de refinanciamento disponíveis para cada empresa.

Publicidade


O efeito narrativo mais relevante, no entanto, é o que a presença da Metaplanet no pódio global significa para outros tesoureiros corporativos asiáticos. Empresas na Coreia do Sul, Singapura e Hong Kong observam o modelo japonês com atenção crescente. Se a Metaplanet demonstrar capacidade de continuar emitindo bonds em escala e convertendo em BTC sem deterioração do balanço, há um efeito de demonstração potencialmente poderoso para a próxima onda de adoção institucional asiática.

Como isso afeta o investidor brasileiro?

Para o investidor brasileiro, a movimentação da Metaplanet tem implicações práticas que vão além do noticiário corporativo japonês. O primeiro efeito relevante é o chamado Efeito BRL: como o Bitcoin é precificado em dólares e o real tende a se depreciar em períodos de aversão ao risco global, qualquer valorização do BTC em USD é amplificada em reais – e qualquer queda também. Com o dólar operando acima de R$ 5,65, um Bitcoin a US$ 80.000 equivale a aproximadamente R$ 452.000, tornando a exposição ao BTC um hedge cambial implícito além do próprio ativo.

Investidores que preferem exposição regulada podem acessar Bitcoin via ETFs na B3, como o HASH11 e o QBTC11, que oferecem liquidez em reais sem a necessidade de custódia direta. Para quem opera diretamente em exchanges como Mercado Bitcoin ou Foxbit, a estratégia mais adequada ao contexto atual continua sendo o DCA (Dollar-Cost Averaging) – aportes regulares de valor fixo em reais, independente do preço, que diluem o custo médio ao longo do tempo e reduzem a exposição ao timing incorreto de entrada.

Publicidade


No campo tributário, é imprescindível lembrar que ganhos com criptomoedas são tributáveis no Brasil. A Lei 14.754/2023 regulamentou a tributação de ativos no exterior, e a Instrução Normativa 1.888 da Receita Federal exige a declaração de operações acima de R$ 30.000 mensais em exchanges. Manter registros de todas as operações é obrigação – não sugestão. Por fim, uma advertência direta: o modelo da Metaplanet usa alavancagem via emissão de dívida para comprar BTC. Para o investidor pessoa física brasileiro, replicar qualquer versão desse comportamento – usar crédito, margem ou empréstimo para comprar Bitcoin – significa assumir um risco de liquidação que pode ser devastador em quedas de 30% a 50%, frequentes no ciclo cripto.

Quais limiares financeiros importam agora?

  • 43.514 BTC – ‘A Barreira da Twenty One Capital’A distância de apenas 3.337 BTC entre a Metaplanet e a segunda colocada, Twenty One Capital, é a fronteira mais imediata a observar. Se a Metaplanet mantiver o ritmo trimestral de aproximadamente 5.000 BTC, poderia ultrapassar a Twenty One Capital ainda no segundo trimestre de 2026 – o que representaria uma reconfiguração significativa do ranking e da narrativa de dominância americana no segmento.
  • 100.000 BTC – ‘O Marco do Plano 555’Atingir 100.000 BTC até o fim de 2026 exigiria que a Metaplanet adquirisse aproximadamente 60.000 BTC adicionais em três trimestres – um ritmo de cerca de 20.000 BTC por trimestre, quatro vezes superior ao Q1 2026. Esse nível funcionaria como prova de que o modelo de captação via bonds japoneses é escalável na magnitude necessária, e seria um gatilho de cobertura massiva pela mídia financeira global.
  • US$ 104.106 por BTC (≈ R$ 590 mil) – ‘O Ponto de Equilíbrio’Esse é o custo médio histórico de aquisição da carteira inteira da Metaplanet. Enquanto o Bitcoin operar abaixo desse nível – como ocorre hoje, com BTC em torno de US$ 66.400 (cerca de R$ 376 mil) – a empresa carrega uma perda não realizada que pressiona seu balanço contábil e a capacidade de emitir nova dívida em condições favoráveis. A recuperação do Bitcoin a esse patamar seria o gatilho para uma reavaliação positiva do modelo pela comunidade financeira tradicional japonesa.

Riscos e o que observar

Risco de Custo de Dívida: O modelo da Metaplanet depende criticamente da manutenção de taxas de juros baixas no Japão para que a emissão de bonds continue sendo economicamente viável. Qualquer sinalização do Banco do Japão de normalização mais agressiva da política monetária – algo que o mercado monitora com atenção crescente desde 2025 – elevaria o custo do passivo e comprimiria a margem de arbitragem que torna o modelo atraente. Uma alta de juros no Japão combinada com queda no preço do Bitcoin criaria pressão simultânea sobre ativos e passivos.

Risco de Concentração no Ranking: A ascensão ao terceiro lugar foi facilitada em parte pela venda forçada da MARA. Se outras empresas do ranking passarem por dificuldades de refinanciamento e derem liquidez às suas reservas, o reposicionamento do ranking pode gerar volatilidade adicional no preço do Bitcoin – especialmente se vendas de grande escala coincidirem com períodos de baixa liquidez no mercado spot. A dependência do ranking em relação a decisões de passivo de terceiros torna a posição da Metaplanet parcialmente sujeita a eventos fora de seu controle direto.

Publicidade


O gatilho a observar nas próximas semanas é o relatório de resultados da Strategy previsto para 28 de abril de 2026, que trará atualizações sobre o ritmo de compras do maior detentor corporativo global. O cenário é binário: se a Strategy mantiver ritmo agressivo de acumulação e a Metaplanet confirmar emissão de novos bonds no Q2, o mercado interpretará o movimento como demanda institucional coordenada e estrutural, sustentando o piso de preço do Bitcoin; caso contrário, uma pausa simultânea dos dois maiores acumuladores corporativos poderia remover um dos pilares narrativos que sustentam a atual estrutura de demanda institucional. Até lá, paciência é o único ativo que não desvaloriza.

Siga o CriptoFacil no
Google News CriptoFacil

O post Metaplanet compra 5.075 BTC no 1º trimestre e se torna a 3ª maior tesouraria corporativa de Bitcoin apareceu primeiro em CriptoFacil.

bitgo-mint-stablecoin-1260x840-1

BitGo lança plataforma institucional de mint e resgate de stablecoins

BitGo lança plataforma institucional de mint e resgate de stablecoins

Siga o CriptoFacil no
Google News CriptoFacil

BitGo, uma das principais firmas de infraestrutura cripto do mundo, lançou nesta quinta-feira o BitGo Mint, plataforma que permite a clientes institucionais emitir, resgatar e gerenciar stablecoins e outros ativos digitais dentro de um único fluxo operacional – começando com suporte ao USD1, stablecoin apoiada pelo grupo World Liberty Financial de Donald Trump, e ao SoFiUSD, emitido pelo banco SoFi, instituição regulada pelo OCC e coberta pelo FDIC. O movimento posiciona a BitGo diretamente no centro de uma disputa bilionária pela infraestrutura de emissão de stablecoins que já movimenta mais de US$ 230 bilhões (aproximadamente R$ 1,34 trilhão na cotação atual) globalmente.

A pergunta que domina as mesas de operação é clara: o BitGo Mint representa uma consolidação real de infraestrutura que pode democratizar a emissão institucional de stablecoins – ou é mais uma camada de serviços que apenas concentra poder nas mãos de um custodiante já dominante, elevando as barreiras de entrada para novos emissores?

Publicidade


Contexto do mercado

O mercado global de stablecoins vive um momento de expansão acelerada e corrida por posicionamento. PayPal já opera o PYUSD, o Barclays investiu na infraestrutura Ubyx e a Western Union protocolou marca registrada para seu próprio stablecoin – sinais de que gigantes tradicionais de pagamentos enxergam nesses tokens atrelados ao dólar uma janela estratégica que não pode ficar em aberto. Como analisamos anteriormente no CriptoFácil sobre a dominância das stablecoins no volume spot global, que já responde por 83% das transações registradas pela Kaiko, a liquidez dessas moedas não é mais um fenômeno periférico – é a espinha dorsal do mercado cripto moderno.

Nesse contexto, a infraestrutura de mint e resgate – o mecanismo pelo qual novas unidades de uma stablecoin são criadas ou destruídas em resposta a depósitos e saques em fiat – passou a ser um ativo estratégico tão valioso quanto a própria custódia. Até agora, esse processo era fragmentado: os emissores precisavam costurar soluções de custódia, liquidez e compliance em sistemas diferentes, criando fricção operacional que eleva custos e riscos de erro. A proposta da BitGo é unificar tudo isso numa única plataforma regulada.

A movimentação também responde a uma pressão regulatória crescente. Como analisamos anteriormente no CriptoFácil sobre a posição do Federal Reserve em favor de supervisão rigorosa sobre stablecoins para evitar crises financeiras sistêmicas, reguladores americanos estão exigindo cada vez mais que a infraestrutura por trás dessas moedas seja auditável, segregada e controlada por entidades licenciadas – exatamente o nicho que a BitGo Trust Company ocupa há mais de uma década.

Em termos simples, imagine

Imagine que você é dono de uma fintech brasileira e quer emitir um token atrelado ao real para que seus clientes façam transferências instantâneas. Hoje, para isso, você precisaria contratar separadamente: um banco para guardar o dinheiro das reservas, uma empresa de tecnologia para construir os contratos inteligentes que criam e destroem os tokens, e uma plataforma de compliance para monitorar cada transação. É como se, no Brasil, para oferecer uma conta digital, você precisasse contratar o Pix, a B3 e a custódia do Tesouro Direto em três balcões diferentes, com três contratos e três equipes de suporte.

O que o BitGo Mint faz é equivalente a um sistema onde o cliente deposita reais em uma conta unificada, e a plataforma automaticamente emite os tokens correspondentes na blockchain escolhida, mantém as reservas segregadas, e executa o resgate quando o cliente quer converter de volta para fiat – tudo dentro do mesmo painel que ele já usa para custódia. É a lógica do Pix aplicada à emissão institucional: menos intermediários, menos fricção, mais rastreabilidade.

A diferença crítica – e aqui está o ponto que importa para entender o poder desta plataforma – é que a BitGo não apenas processa a transação, mas também controla as carteiras autorizadas para receber os tokens recém-emitidos (as chamadas whitelisted wallets). Isso significa que a governança sobre quem pode receber stablecoins recém-mintadas fica centralizada no custodiante, criando um ponto de controle regulatório que agrada aos bancos centrais, mas concentra poder operacional de forma inédita.

Publicidade


Quais são os dados e fundamentos destacados?

Os principais números e fatos estruturais que definem o alcance desta plataforma:

  • ‘O Mercado-Alvo’ – A BitGo mira explicitamente em “market makers, provedores de liquidez, bancos, exchanges, gestoras de ativos e fintechs”, conforme declaração oficial. Esse espectro cobre praticamente toda a cadeia institucional do mercado cripto.
  • ‘A Dupla de Estreia’ – O lançamento começa com suporte a dois stablecoins: o USD1 (World Liberty Financial) e o SoFiUSD (SoFi Bank), sendo que a BitGo já fornecia infraestrutura para ambos antes da formalização do produto.
  • ‘O Cofre Regulado’ – A BitGo Trust Company opera como custodiante institucional das reservas, mantendo lastro 1:1 entre fiat depositado e tokens emitidos, em conformidade com exigências do OCC.
  • ‘A IPO Sob Pressão’ – As ações da BitGo foram precificadas a US$ 18 (aproximadamente R$ 104,50 na cotação atual) em seu IPO na NYSE em janeiro de 2026, mas fecharam a última quarta-feira a US$ 8,39 (aproximadamente R$ 48,70), acumulando queda superior a 50% – o que torna o sucesso comercial desta plataforma uma necessidade estratégica, não apenas uma aposta de crescimento.
  • ‘O Selo Militar’ – Analistas do banco Mizuho descreveram recentemente a BitGo como um “custodiante de nível militar”, destacando seu histórico de segurança e foco institucional como diferenciais competitivos num mercado de custódia cada vez mais disputado.
  • ‘O Fluxo Técnico’ – Para emitir stablecoins pela plataforma, clientes depositam fiat em uma Go Account, especificam tipo, quantidade e blockchain desejada, e recebem os tokens na carteira autorizada cadastrada. O resgate inverte o processo.

Em síntese, esses dados revelam uma empresa que combina credenciais regulatórias sólidas com urgência comercial real: a BitGo precisa transformar sua reputação de “custodiante de nível militar” em receita recorrente, e o BitGo Mint é a aposta mais clara nessa direção.

O que muda na estrutura do mercado?

O lançamento do BitGo Mint altera o equilíbrio de forças no mercado de infraestrutura de stablecoins de uma forma que vai além da competição direta com Circle e Tether. Enquanto esses emissores são donos de suas próprias moedas (USDC e USDT, respectivamente), a BitGo posiciona-se como infraestrutura neutra – uma espécie de “AWS das stablecoins” – capaz de servir qualquer emissor que precise de custódia regulada e fluxo operacional unificado. Isso cria um vetor de crescimento completamente diferente: quanto mais emissores surgem, mais a BitGo ganha, independentemente de qual stablecoin vence a disputa de mercado.

Publicidade


Para os competidores diretos na custódia institucional – Anchorage Digital, Coinbase Custody e Fireblocks – o movimento representa uma expansão de território. A BitGo não está apenas guardando ativos: está controlando o processo de criação e destruição dos tokens, o que é significativamente mais lucrativo e estrategicamente mais valioso. O smart money institucional que acompanha esse mercado já sinalizou onde vê valor: Tether, como analisamos anteriormente no CriptoFácil sobre a decisão da Tether de contratar a KPMG para sua primeira auditoria completa, está correndo para elevar sua credibilidade institucional justamente porque sabe que emissores corporativos preferirão plataformas com infraestrutura auditável e segregada.

O precedente mais importante estabelecido aqui é a integração entre custódia e emissão dentro de uma entidade regulada única. Se esse modelo for adotado amplamente, o futuro do mercado de stablecoins corporativas não será de centenas de emissores independentes, mas de poucos custodiantes licenciados que controlam a infraestrutura de mint de dezenas de stablecoins diferentes – uma consolidação que favorece os grandes players regulados e dificulta a entrada de novos competidores.

Como isso afeta o investidor brasileiro?

Você, investidor brasileiro, pode estar se perguntando por que o lançamento de uma plataforma voltada para bancos e market makers americanos deveria estar no seu radar. A resposta está na cadeia de consequências: quanto mais eficiente e barata for a infraestrutura de emissão de stablecoins globalmente, mais liquidez entra no mercado, mais tight ficam os spreads nas exchanges brasileiras, e mais competitivas ficam as taxas de conversão entre BRL e ativos digitais.

Publicidade


Efeito BRL: A expansão da oferta institucional de stablecoins lastreadas em dólar tende a fortalecer o ecossistema de liquidez em USD no mercado cripto global, o que indiretamente beneficia o investidor brasileiro que usa stablecoins como proteção cambial. Com o real operando em patamares historicamente fracos e a cotação acima de R$ 5,80 por dólar, qualquer ampliação de acesso a ativos dolarizados via stablecoins representa uma ferramenta adicional de hedge para o investidor doméstico – ainda que o acesso direto ao BitGo Mint seja exclusivamente institucional.

Acesso prático: Investidores pessoa física no Brasil não terão acesso direto à plataforma da BitGo, que é voltada exclusivamente para instituições. Contudo, as stablecoins suportadas – como USD1 e SoFiUSD – podem eventualmente chegar às exchanges brasileiras como Mercado Bitcoin, Foxbit e Binance Brasil, onde o investidor de varejo opera. Por ora, o impacto direto é indireto: mais liquidez institucional significa mercados mais eficientes para todos.

Obrigações fiscais: Para quem já opera stablecoins no Brasil, as regras são claras e precisam ser seguidas. Pela Lei 14.754/2023 e pela Instrução Normativa 1.888 da Receita Federal, qualquer ganho de capital obtido com criptoativos – incluindo stablecoins – está sujeito à tributação. Operações mensais abaixo de R$ 35.000 em vendas são isentas; acima disso, incidem alíquotas progressivas de 15% a 22,5% sobre o lucro, recolhidas via DARF até o último dia útil do mês seguinte. A gestão desses registros exige atenção redobrada, e a recomendação é sempre consultar um contador especializado em ativos digitais.

Publicidade


Riscos e o que observar

O lançamento do BitGo Mint não é isento de riscos estruturais que o investidor informado precisa monitorar:

  • ‘A Concentração Perigosa’ – Centralizar mint, custódia e compliance em uma única entidade cria um ponto único de falha regulatória. Se o OCC ou o FinCEN alterarem as exigências sobre custodiantes que também emitem stablecoins, a BitGo pode ser forçada a separar as funções, desfazendo a proposta de valor central da plataforma.
  • ‘A Pressão do IPO’ – Com as ações da BitGo (NYSE) acumulando queda de mais de 50% desde o IPO de janeiro, a empresa opera sob pressão para demonstrar crescimento de receita rapidamente. Isso pode levar a decisões comerciais que priorizem velocidade de expansão sobre diligência operacional.
  • ‘O Risco Trump’ – O USD1, uma das stablecoins-âncora do lançamento, é diretamente associado à World Liberty Financial e ao ex-presidente Donald Trump. Qualquer desenvolvimento político ou legal adverso envolvendo esse grupo pode contaminar a percepção do BitGo Mint como infraestrutura neutra.
  • ‘A Concorrência Integrada’Coinbase, com sua Base blockchain e custódia própria, e Fireblocks, com sua rede de liquidez institucional, têm capacidade de lançar produtos similares em prazo curto, potencialmente erodindo a vantagem de primeiro movimento da BitGo.

O gatilho mais importante a monitorar nos próximos meses é o crescimento da lista de emissores suportados pelo BitGo Mint: se nos próximos 90 dias a plataforma anunciar ao menos três novos parceiros de emissão além de USD1 e SoFiUSD, o modelo de “AWS das stablecoins” terá validação real de mercado e pressionará os concorrentes a reagir. Se a lista estagnar em dois emissores, o lançamento corre o risco de ser lembrado como uma jogada de relações públicas pré-anunciada para sustentar o preço das ações no período pós-IPO. Até lá, paciência é o único ativo que não desvaloriza.

Siga o CriptoFacil no
Google News CriptoFacil

O post BitGo lança plataforma institucional de mint e resgate de stablecoins apareceu primeiro em CriptoFacil.