prnews-4a68cb6f11

Mercado cripto sobe 4,2% após cessar-fogo temporário; Bitcoin Hyper ganha destaque

Siga o CriptoFacil no
Google News CriptoFacil

A capitalização global do mercado de criptomoedas saltou 4,2% durante a noite, retomando a marca de US$ 2,44 trilhões após um avanço geopolítico significativo. O presidente dos EUA, Donald Trump, anunciou um cessar-fogo temporário de duas semanas com o Irã, condicionado à reabertura do Estreito de Ormuz, em um movimento que desencadeou uma forte alta de alívio em ativos de risco.

O Bitcoin liderou o movimento, disparando 4,9% e atingindo a máxima de três semanas em US$ 72.738, enquanto os preços do petróleo despencaram à medida que as tensões no Oriente Médio finalmente deram sinais de arrefecimento. Com a confiança institucional retornando e os ETFs spot de Bitcoin dos EUA registrando fortes entradas líquidas de US$ 471,3 milhões somente na segunda-feira, o mercado mais amplo está se voltando para projetos de infraestrutura de alta utilidade.

Publicidade


Na linha de frente dessa recuperação está o Bitcoin Hyper (HYPER), uma solução Layer 2 inovadora que já arrecadou mais de US$ 32 milhões em sua pré-venda em andamento. Ao conectar a segurança do Bitcoin ao desempenho de alta velocidade da Solana Virtual Machine (SVM), o Bitcoin Hyper está se posicionando como a camada de escalabilidade crítica para a próxima etapa do ciclo de alta.

Desaceleração geopolítica desencadeia forte reprecificação no mercado cripto

A forte reviravolta do mercado ocorre após semanas de incerteza que mantiveram o Bitcoin abaixo de níveis-chave de resistência. O anúncio do presidente Trump, mediado pelo Paquistão, efetivamente retirou o “prêmio de guerra” do petróleo e redistribuiu liquidez para ações e cripto. O acordo de cessar-fogo não apenas aliviou as preocupações com a inflação, como também abriu caminho para um grande short squeeze, com mais de US$ 400 milhões em liquidações registrados nas últimas 24 horas.

Com o Bitcoin atingindo a máxima de 3 semanas, as principais altcoins registraram ganhos ainda maiores. Ethereum e Cardano subiram 6,9% e 7,1%, respectivamente, enquanto a Zcash registrou crescimento de 22%.

🚀 Buscando a próxima moeda 100x?
Confira nossas sugestões de Pre-Sales para investir agora

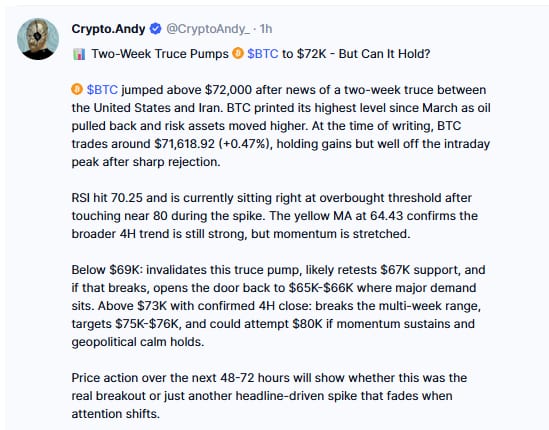
Analistas de destaque agora veem as próximas horas e dias como cruciais para o crescimento do mercado. Crypto.Andy afirmou que, se o Bitcoin conseguir sustentar o nível atual e o cessar-fogo persistir, o próximo movimento pode ser em direção a US$ 80.000, visão compartilhada por outros comentaristas.

https://coinmarketcap.com/community/post/375122747/

Essa alta de alívio geopolítico, combinada com as entradas no ETF de Bitcoin mais fortes em um único dia em mais de um mês (US$ 471,3 milhões em 6 de abril), criou o cenário ideal para apostas em infraestrutura de Bitcoin de alto beta. É por isso que o Bitcoin Hyper está vendo uma alta sem precedentes na atividade de pré-venda.

Publicidade


Bitcoin Hyper: levando a velocidade da Solana para a rede Bitcoin

O principal desafio do Bitcoin sempre foi sua escalabilidade. Embora siga sendo o rei indiscutível da reserva de valor, seus tempos lentos de transação e taxas elevadas limitaram seu uso em DeFi e em pagamentos do dia a dia. Bitcoin Hyper (HYPER) resolve isso ao ser a primeira rede Layer 2 de fato a integrar a Solana Virtual Machine (SVM).

Essa arquitetura única permite ao Bitcoin Hyper processar transações em velocidades quase instantâneas com taxas abaixo de um centavo, tudo isso enquanto permanece protegido pela blockchain original do Bitcoin. Por meio de sua ponte canônica, os usuários podem envolver seus BTC e desbloquear um universo totalmente novo de aplicativos descentralizados, staking e negociação de alta frequência sem nunca perder a segurança subjacente da Layer 1.

O sucesso da pré-venda de US$ 32 milhões do projeto é uma prova da demanda do mercado por uma L2 funcional para o Bitcoin. Com o lançamento da mainnet no horizonte e o interesse institucional em DeFi nativa do Bitcoin em máxima histórica, o token HYPER está entre os lançamentos mais aguardados de 2026.

Publicidade


Como participar da pré-venda do Bitcoin Hyper

Para quem busca se antecipar, participar da pré-venda do Bitcoin Hyper é simples. O projeto está atualmente em seus estágios iniciais de captação, oferecendo aos investidores a oportunidade de adquirir tokens HYPER antes de sua chegada às principais exchanges centralizadas.

Os usuários podem conectar suas carteiras compatíveis (como Best Wallet ou MetaMask) ao site oficial e trocar ETH, BNB ou USDT por HYPER. Para uma experiência mais fluida, o app Best Wallet (disponível na Apple App Store e no Google Play) oferece suporte integrado para tokens de pré-venda, permitindo que os usuários acompanhem seus ativos em tempo real.

Com o atual impulso do mercado e a marca de US$ 32 milhões já superada, espera-se que a atual faixa de preço se esgote rapidamente à medida que traders direcionam os ganhos geopolíticos para a próxima geração de infraestrutura do Bitcoin.

Publicidade


Para as atualizações mais recentes, siga o Bitcoin Hyper no X e entre na comunidade no Telegram.

Visite o Bitcoin Hyper.

Aviso: Este artigo tem funcionalidade exclusivamente informativa, e não constitui aconselhamento de investimento ou oferta para investir. O CriptoFácil não é responsável por qualquer conteúdo, produtos ou serviços mencionados neste artigo.

Siga o CriptoFacil no
Google News CriptoFacil

O post Mercado cripto sobe 4,2% após cessar-fogo temporário; Bitcoin Hyper ganha destaque apareceu primeiro em CriptoFacil.
morgan-stanley-etf-bitcoin-1260x840-1

Morgan Stanley lança ETF de Bitcoin em meio à queda do BTC: sinal institucional ou defesa de mercado?

Morgan Stanley lança ETF de Bitcoin em meio à queda do BTC: sinal institucional ou defesa de mercado?

Siga o CriptoFacil no
Google News CriptoFacil

O Morgan Stanley, banco de investimentos com US$ 6,2 trilhões (aproximadamente R$ 37 trilhões na cotação atual) em ativos sob gestão e uma rede de cerca de 16.000 assessores financeiros, estreou nesta terça-feira, 8 de abril de 2026, seu ETF de Bitcoin à vista na NYSE Arca sob o ticker MSBT – tornando-se o primeiro grande banco de investimentos a lançar diretamente um produto de exposição ao Bitcoin, com taxa de administração anual de 0,14%, a mais baixa entre todos os ETFs de Bitcoin à vista nos Estados Unidos, abaixo do Grayscale Bitcoin Mini Trust (0,15%) e do iShares Bitcoin Trust (IBIT) da BlackRock (0,25%). O lançamento ocorre em meio a uma queda de 23,8% no preço do Bitcoin no primeiro trimestre de 2026, com o ativo sendo negociado na faixa de US$ 78.000 (cerca de R$ 468.000) no momento de estreia – contexto que amplifica, e não diminui, o peso simbólico da movimentação.

A pergunta que domina as mesas de operação é clara: o Morgan Stanley está aproveitando a fraqueza do mercado para capturar ativos a preços deprimidos e consolidar posição de distribuição institucional – ou este lançamento é, acima de tudo, uma jogada defensiva para não perder clientes para concorrentes que já operam no espaço cripto? A resposta importa porque define se este é o início de uma nova onda de acumulação institucional ou apenas mais um produto de prateleira em um mercado lateralizado.

Publicidade


O que está por trás dessa movimentação

A linha do tempo que levou ao MSBT começa em janeiro de 2024, quando a Comissão de Valores Mobiliários dos Estados Unidos (SEC) aprovou os primeiros ETFs de Bitcoin à vista do país, abrindo caminho para gestoras como BlackRock, Fidelity e Invesco capturarem dezenas de bilhões de dólares em ativos sob gestão em poucos meses. Como analisamos anteriormente no CriptoFácil sobre o movimento da BlackRock com o registro de ETF de Bitcoin, a entrada de grandes gestoras de Wall Street nesse segmento seguiu um padrão calculado: primeiro o registro, depois o desenvolvimento de infraestrutura de custódia, e por fim a distribuição ativa para clientes institucionais e de alta renda.

O Morgan Stanley seguiu caminho semelhante, mas com um diferencial estrutural relevante: é um banco, não apenas uma gestora. Em janeiro de 2026, o banco protocolou junto à SEC o registro S-1 para ETFs de Bitcoin e Solana à vista. A Emenda nº 4 ao S-1, depositada em 1º de abril de 2026, especificou a listagem na NYSE Arca, a estratégia passiva de rastreamento via índice de referência e o ticker definitivo MSBT. A estreia em 8 de abril confirmou o calendário – e mais: confirmou que o banco não recuou diante da turbulência de preços do primeiro trimestre.

O contexto de mercado imediatamente anterior ao lançamento também merece atenção. Como analisamos anteriormente no CriptoFácil sobre os fluxos de US$ 471 milhões nos ETFs de Bitcoin, o dia 6 de abril de 2026 registrou a maior entrada líquida nesses produtos desde fevereiro, sinalizando que o smart money não está abandonando a classe de ativos – está reposicionando. Março inteiro somou US$ 1,32 bilhão (cerca de R$ 7,9 bilhões) em entradas líquidas, revertendo quatro meses consecutivos de saídas. O Morgan Stanley lançou o MSBT nesse exato momento de virada de fluxo.

Em termos simples, imagine

Imagine que a B3 decide criar, junto ao Itaú, um fundo de investimento em ouro com a menor taxa de administração do mercado – e distribui esse fundo para todos os clientes do banco, da conta corrente ao private banking, sem que o investidor precise lidar com custódia física ou cofres. O Itaú, com seus milhões de correntistas e seus assessores de investimento espalhados pelo país, passa a ser o principal canal de venda desse produto – derrubando as barreiras de acesso que existiam antes e forçando todos os outros bancos a revisarem suas próprias taxas para não perderem clientes.

É exatamente esse movimento que o Morgan Stanley executa com o MSBT: ao combinar a menor taxa do mercado (0,14% ao ano) com uma rede de 16.000 assessores financeiros capacitados a recomendar o produto para contas institucionais e de varejo qualificado, o banco cria um canal de distribuição que os concorrentes – mesmo os maiores – levaram anos para construir. A diferença é que, no lugar do ouro, está o Bitcoin.

Quais são os dados e fundamentos destacados?

  • «A Taxa Que Muda o Jogo»: com custo anual de 0,14%, o MSBT cobra menos do que todos os ETFs de Bitcoin à vista listados nos EUA. Para um investidor com US$ 100.000 (cerca de R$ 600.000) alocados, a diferença em relação ao IBIT da BlackRock (0,25%) representa aproximadamente US$ 110 por ano – pequena individualmente, mas estruturalmente relevante quando o produto escala para bilhões. Segundo analistas da Bloomberg Intelligence, a perspectiva é de US$ 5 bilhões (cerca de R$ 30 bilhões) em AUM no primeiro ano.
  • «A Rede de Distribuição Como Fosso»: os 16.000 assessores financeiros do Morgan Stanley representam um canal de distribuição que nenhuma gestora de ETFs possui nativamente. Enquanto BlackRock e Fidelity precisam convencer assessores de terceiros a recomendar seus produtos, o Morgan Stanley pode treinar e incentivar sua própria força de vendas – uma vantagem competitiva que o analista da ByteTree descreveu como “dar um passo além” dos asset managers tradicionais.
  • «O Volume do Dia Um»: a Bloomberg Intelligence projeta US$ 30 milhões (cerca de R$ 180 milhões) em volume de negociação no primeiro dia do MSBT – benchmark que, se superado, sinalizará demanda reprimida entre clientes do banco que ainda não tinham acesso facilitado ao Bitcoin via conta de corretora tradicional.
  • «O Fundo de Queda»: o Bitcoin acumulou queda de 23,8% no primeiro trimestre de 2026, chegando à faixa de US$ 78.000 (aproximadamente R$ 468.000). O lançamento do MSBT nesse contexto é deliberado: historicamente, grandes produtos institucionais lançados em momentos de stress de preço capturam mais ativos por dólar investido – e definem o preço médio de entrada de uma base de clientes que, por definição, tem horizonte de longo prazo.
  • «A Reversão dos Fluxos»: março de 2026 registrou US$ 1,32 bilhão em entradas líquidas nos ETFs de Bitcoin americanos após quatro meses no vermelho. A média diária de entrada nos últimos 30 dias foi de US$ 69,59 milhões. O MSBT entra no mercado em um momento em que a estrutura de fluxos já sinalizava recuperação – ampliando a base de potencial demanda disponível.

Em conjunto, esses dados apontam para uma convergência pouco comum: o maior banco de investimentos americano a entrar no mercado de ETFs de cripto faz isso com o produto mais barato disponível, em um momento em que os fluxos já reverteram para o positivo e o preço do ativo subjacente ainda está 24% abaixo das máximas recentes. Isso não é acidente – é posicionamento estratégico de longo prazo.

Publicidade


O que muda na estrutura do mercado?

O efeito de primeira ordem é direto: o MSBT adiciona um novo veículo de exposição ao Bitcoin com a menor taxa do mercado e a maior rede de distribuição bancária já associada a um produto desse tipo nos Estados Unidos. Clientes do Morgan Stanley que antes precisavam abrir contas em corretoras especializadas ou plataformas de cripto para ter exposição ao Bitcoin agora podem fazê-lo dentro de sua conta de brokerage existente – reduzindo o atrito de adoção para um segmento de investidores de alta renda que prioriza conveniência e marca.

O efeito de segunda ordem é competitivo: ao praticar 0,14% de taxa, o Morgan Stanley efetivamente lança uma guerra de preços que força BlackRock (0,25%), Fidelity (0,25%) e outros emissores a reconsiderarem suas estruturas de custo. Como analisamos anteriormente no CriptoFácil sobre o movimento mais amplo de Wall Street em infraestrutura cripto, a tendência de compressão de taxas em ETFs de Bitcoin segue o mesmo padrão observado nos ETFs de S&P 500 nos anos 2010 – onde a corrida para o zero beneficiou o investidor final e consolidou poder nos maiores distribuidores. O banco já sinalizou planos de expandir para custódia, negociação e staking de cripto, o que sugere que o ETF é apenas a ponta de lança de uma estratégia mais ampla.

O efeito de terceira ordem é o mais significativo para o mercado de Bitcoin como um todo: a entrada de um banco – e não apenas de uma gestora – no espaço de ETFs sinaliza que a classe de ativos cruzou um limiar regulatório e reputacional que poucos antecipavam para 2026. O smart money já precificou parte dessa transição, mas a materialização em produto real, com ticker operacional e fluxo de capital mensurável, cria um precedente que outros bancos – JPMorgan, Goldman Sachs, Citigroup – não podem ignorar por muito tempo.

Publicidade


Como isso afeta o investidor brasileiro?

Efeito BRL: para o investidor brasileiro, toda variação no preço do Bitcoin é amplificada – ou atenuada – pelo câmbio. Com o dólar na faixa de R$ 6,00, um Bitcoin cotado a US$ 78.000 vale aproximadamente R$ 468.000. Se o lançamento do MSBT catalisar uma recuperação de 20% no preço do ativo em dólares (levando-o a US$ 93.600), o investidor brasileiro com posição em BTC verá um ganho de aproximadamente R$ 93.600 por unidade – mas se o real se apreciar simultaneamente para R$ 5,70, o ganho líquido em moeda local cai para cerca de R$ 61.000. O risco cambial é uma camada adicional que o investidor americano não possui e que precisa ser incorporada em qualquer análise de retorno esperado.

Acesso prático: o investidor brasileiro não tem acesso direto ao MSBT, mas pode obter exposição equivalente por múltiplos caminhos. Na B3, os ETFs HASH11 (Hashdex) e QBTC11 (QR Asset) oferecem exposição a Bitcoin em reais, com liquidação em D+2 e tributação simplificada. Plataformas como Mercado Bitcoin e Foxbit permitem compra direta de BTC com liquidação em reais. Para quem prefere exposição internacional direta, corretoras globais com acesso a ETFs americanos estão disponíveis – mas exigem declaração de ativos no exterior à Receita Federal e atenção às regras de remessa internacional do Banco Central do Brasil.

Obrigações fiscais: independentemente do veículo escolhido, o investidor brasileiro está sujeito às regras da Lei 14.754/2023 e da Instrução Normativa 1.888 da Receita Federal. Ganhos com cripto no Brasil são tributados como ganho de capital, com alíquota de 15% sobre lucros de até R$ 5 milhões, e escalonamento progressivo acima desse valor. Operações acima de R$ 35.000 por mês devem ser declaradas. ETFs de Bitcoin negociados na B3 seguem o regime de renda variável. A recomendação padrão se mantém: estratégia de aportes regulares (DCA) reduz o risco de entrada em momentos de pico, evite alavancagem, e consulte um contador especializado em criptoativos para estruturar corretamente sua declaração.

Publicidade


Quais limiares financeiros importam agora?

  • US$ 80.000 (R$ 480.000) – «O Teto de Resistência Imediato»: nível que o Bitcoin precisa recuperar e sustentar para confirmar que o momentum de reentrada institucional está se traduzindo em pressão compradora real. Uma rejeição nesse nível nas próximas semanas sinalizaria que o lançamento do MSBT ainda não gerou fluxo suficiente para reverter a tendência de curto prazo.
  • US$ 5 bilhões em AUM (R$ 30 bilhões) – «A Marca D’água do Primeiro Ano»: projeção da Bloomberg Intelligence para o MSBT em 12 meses. Se atingida, representaria o mais rápido crescimento de AUM entre ETFs de Bitcoin à vista e confirmaria que a rede de distribuição do banco funciona como tese de negócio – não apenas como marketing.
  • US$ 69,59 milhões/dia (R$ 417 milhões) – «O Piso dos Fluxos»: média diária atual de entradas líquidas nos ETFs de Bitcoin americanos. Se o MSBT elevar essa média consistentemente acima de US$ 100 milhões/dia (R$ 600 milhões) nas próximas quatro semanas, o mercado terá evidência estrutural – e não apenas simbólica – de que a entrada do banco representa capital novo, e não apenas redistribuição de posições existentes.
  • 0,10% ao ano – «O Alçapão das Taxas»: nível psicológico abaixo do qual a taxa de administração do MSBT (0,14%) poderia ser comprimida em resposta competitiva. Se BlackRock ou Fidelity responderem com cortes para abaixo de 0,14%, começa uma guerra de preços que tornará o custo de acesso ao Bitcoin via ETF virtualmente desprezível para o investidor americano.

Riscos e o que observar

  • «Risco de Fluxo Canibalístico»: parte das entradas no MSBT pode vir de investidores do Morgan Stanley que já detêm IBIT ou outros ETFs de Bitcoin em contas da própria corretora, simplesmente migrando para o produto mais barato. Nesse cenário, o AUM total do mercado não cresce – apenas redistribui, sem impacto real na demanda por Bitcoin.
  • «Risco Regulatório Residual»: apesar da aprovação dos ETFs em 2024, o ambiente regulatório americano para cripto permanece em fluxo. Uma mudança de postura da SEC em relação à custódia, staking ou produtos derivados poderia limitar a expansão dos planos do Morgan Stanley além do ETF à vista.
  • «Risco de Timing de Mercado»: lançamentos de produtos institucionais em momentos de queda de preço podem resultar em alta volatilidade de AUM nas primeiras semanas. Se o Bitcoin cair abaixo de US$ 70.000 (R$ 420.000) antes que o MSBT construa uma base estável de investidores, o produto pode enfrentar saídas precoces de clientes com menor tolerância ao risco – prejudicando a narrativa de longo prazo.
  • «A Armadilha da Expectativa Excessiva»: o mercado já precificou parte do otimismo associado ao lançamento. Se os volumes do primeiro mês ficarem abaixo das projeções de US$ 30 milhões/dia, a decepção pode se transformar em pressão vendedora – um efeito paradoxal em que um evento positivo gera saída de capital de curto prazo.

O gatilho a observar nas próximas quatro semanas é o fluxo diário consolidado dos ETFs de Bitcoin americanos, com atenção específica ao MSBT: se as entradas líquidas do produto superarem US$ 50 milhões/dia (R$ 300 milhões) de forma consistente, teremos evidência de que o Morgan Stanley está de fato capturando capital novo – validando a tese de expansão de mercado. Se os fluxos ficarem abaixo de US$ 20 milhões/dia com saídas compensatórias em IBIT ou produtos concorrentes, o lançamento terá sido relevante simbolicamente, mas modesto em impacto estrutural – e o Bitcoin precisará de outro catalisador para retomar tendência de alta sustentada.

Siga o CriptoFacil no
Google News CriptoFacil

O post Morgan Stanley lança ETF de Bitcoin em meio à queda do BTC: sinal institucional ou defesa de mercado? apareceu primeiro em CriptoFacil.
stride-solana-1260x840-1

Solana lança programa STRIDE para reforçar segurança do ecossistema

Solana lança programa STRIDE para reforçar segurança do ecossistema

Siga o CriptoFacil no
Google News CriptoFacil

A Solana Foundation anunciou nesta segunda-feira, 6 de abril de 2026, o lançamento do STRIDESolana Trust, Resilience and Infrastructure for DeFi Enterprises -, um programa estruturado de monitoramento e avaliação contínua de segurança para todos os protocolos do ecossistema Solana, conduzido pela firma especializada Asymmetric Research; paralelamente, a fundação lançou a Solana Incident Response Network (SIRN), coalizão de cinco empresas de segurança – Asymmetric, OtterSec, Neodyme, Squads e Zeroshadow – para coordenação de crises em tempo real. O anúncio chega poucos dias após o exploit de US$ 285 milhões (aproximadamente R$ 1,65 bilhão na cotação atual) que devastou o Drift Protocol, o maior roubo já registrado em um único protocolo sobre a rede Solana, e ocorre num momento em que o SOL é negociado na faixa de US$ 135 (aproximadamente R$ 783 na cotação atual), acumulando queda de cerca de 18% em 30 dias.

A pergunta que domina as mesas de operação é clara: o STRIDE representa infraestrutura de segurança genuína – capaz de alterar o perfil de risco institucional do SOL e consolidar o ecossistema como destino confiável de capital DeFi – ou é uma resposta de relações públicas a uma crise imediata, que endereça a superfície do problema sem resolver as vulnerabilidades estruturais que tornaram possíveis os ataques que marcaram a trajetória da rede?

Publicidade


Contexto do mercado

A Solana acumula um histórico que combina crescimento explosivo com episódios de instabilidade que repetem o mesmo padrão: a rede escala, o TVL cresce, um exploit ou queda expõe fragilidades sistêmicas, e a fundação responde com ferramentas e promessas de maior resiliência. Entre 2021 e 2022, quatro interrupções graves – causadas por volumes de transações acima da capacidade e condições similares a ataques DDoS – forçaram a primeira rodada de investimentos em segurança. Em outubro de 2022, o exploit de US$ 320 milhões na Mango Markets expôs a vulnerabilidade dos protocolos DeFi na rede. Em 2023 e 2024, a fundação distribuiu ferramentas gratuitas como o monitoramento da Hypernative, os alertas da Range Security e a análise da Sec3 X-Ray – todas respostas pontuais a ameaças que já haviam se materializado.

Como analisamos anteriormente no CriptoFácil sobre a infiltração de hackers norte-coreanos no Drift Protocol por seis meses, o exploit de 1º de abril de 2026 não foi um ataque oportunista – foi o desfecho calculado de uma operação de inteligência conduzida por atores ligados ao Estado norte-coreano (RPDC), confirmada pela Elliptic. Isso muda o quadro de ameaças de forma qualitativa: a Solana não enfrenta apenas script kiddies explorando bugs de smart contracts, mas grupos com recursos de inteligência estatal e paciência para operar por semestres antes de executar o golpe.

Nesse cenário, o TVL da Solana no DeFi, que chegou a superar US$ 8 bilhões no pico do ciclo atual, enfrenta pressão de saída de capital cauteloso – e o anúncio do STRIDE serve tanto como ferramenta técnica quanto como sinal de governança para gestores e alocadores institucionais que precisam justificar exposição ao ecossistema. Vale notar que, como analisamos no contexto do crescimento de stablecoins na rede, a Solana já ultrapassou US$ 1 bilhão em circulação do USDG da Paxos, sinalizando que capital institucional está migrando para a rede – e esse capital exige, precisamente, o tipo de segurança contínua e auditável que o STRIDE se propõe a oferecer. Concorrentes como Ethereum, que conta com décadas de auditorias acumuladas e um ecossistema de segurança mais maduro, e Avalanche, que tem investido em certificações formais de smart contracts, exercem pressão competitiva real sobre a Solana no segmento institucional.

Em termos simples, imagine

Imagine que você é proprietário de um apartamento em um condomínio de alto padrão na Faria Lima. Até hoje, a segurança do prédio funcionava assim: quando alguém arrombava uma porta, o síndico contratava um serralheiro e mandava trocar a fechadura. Cada proprietário pagava sua própria empresa de segurança privada, sem coordenação entre elas, sem protocolo compartilhado de resposta a incidentes, e sem nenhuma avaliação sistemática de quais apartamentos tinham fechaduras fracas ou câmeras mal posicionadas. O resultado previsível era que os ladrões estudavam o prédio por meses, identificavam o apartamento mais vulnerável, e atacavam quando estavam prontos.

O que o STRIDE faz é equivalente a contratar uma empresa de segurança independente que avalia todos os apartamentos do prédio segundo um protocolo de oito pilares – controles de acesso, configurações de cofre, sistemas de câmera, protocolos de emergência -, publica os laudos abertamente para que os condôminos saibam quais unidades passaram ou não na avaliação, e ainda oferece monitoramento 24 horas para os apartamentos com maior valor de recheio. A SIRN é o grupo de resposta rápida que todos os seguranças das diferentes empresas acionam simultaneamente quando o alarme dispara – em vez de cada um tentar resolver sozinho enquanto o ladrão já saiu pela escada.

O que o investidor brasileiro precisa entender com essa analogia é o seguinte: o valor do seu apartamento nesse condomínio – que aqui representa o preço do SOL e dos protocolos DeFi sobre a rede – depende não apenas da qualidade da sua unidade específica, mas da percepção de segurança do prédio inteiro. Um único arrombamento escandaloso derruba o preço de todos os imóveis. O STRIDE é a aposta de que um sistema de segurança coletivo e transparente eleva o valor do metro quadrado de todo o ecossistema – mas essa valorização só se materializa se os laudos forem honestos e os protocolos realmente mudarem seu comportamento a partir deles.

Publicidade


Quais são os dados e fundamentos destacados?

Os elementos estruturais do programa revelam uma arquitetura mais sofisticada do que os comunicados anteriores da fundação – mas também expõem limites que merecem atenção analítica:

  • ‘O Gatilho Imediato’ – O anúncio ocorre cinco dias após o exploit de US$ 285 milhões no Drift Protocol, o maior da história da Solana, atribuído a atores norte-coreanos pela Elliptic. A proximidade temporal transforma o STRIDE numa resposta de crise tanto quanto numa iniciativa estratégica, o que levanta questões legítimas sobre se o escopo teria sido tão amplo sem o catalisador do desastre.
  • ‘A Estrutura de Oito Pilares’ – O STRIDE v0.1 cobre segurança operacional, configurações de multisig, controles de acesso, governança de contratos, exposição a oráculos, gestão de chaves, processos de atualização e vulnerabilidades de governança on-chain. Cada protocolo recebe uma avaliação independente da Asymmetric Research com laudo público – independentemente do tamanho do projeto.
  • ‘A Escada de Benefícios por TVL’ – Protocolos com TVL superior a US$ 10 milhões (aproximadamente R$ 58 milhões) que passarem na avaliação recebem monitoramento de ameaças 24 horas custeado pela fundação; aqueles com mais de US$ 100 milhões (aproximadamente R$ 580 milhões) ganham acesso adicional a ferramentas de verificação formal de smart contracts. A priorização por TVL é racional do ponto de vista de gestão de risco sistêmico, mas cria um segundo tier de protocolos menores que ficam sem o monitoramento contínuo.
  • ‘A Coalizão dos Cinco’ – A SIRN reúne Asymmetric Research, OtterSec, Neodyme, Squads e Zeroshadow como membros fundadores. A presença da Squads – desenvolvedora da infraestrutura de multisig mais usada na Solana – é particularmente relevante: ela tem visibilidade sobre configurações de carteiras de protocolos que nenhuma firma de auditoria externa teria de forma nativa.
  • ‘O Acervo Pré-Existente’ – O STRIDE não parte do zero: a fundação já disponibilizava Hypernative para detecção de ameaças, Riverguard para simulações de ataque, e Auditware Radar para identificação de problemas por modelos. Protocolos como Squads Multisig, Kamino e Jupiter Lend acumulam mais de dez auditorias cada. O programa sistematiza e coordena recursos que até agora operavam de forma fragmentada.
  • ‘A Filiação ao CDA’ – A Solana Foundation aderiu ao Crypto Defenders Alliance, iniciativa cross-industry de prevenção a fraudes. A adesão sugere que a fundação reconhece que a ameaça norte-coreana e outros vetores estatais requerem inteligência compartilhada entre redes, não apenas hardening interno.

Coletivamente, esses dados apontam para uma mudança de paradigma na gestão de risco da Solana: a fundação está tentando migrar de um modelo reativo – auditar após o incidente, disponibilizar ferramentas pontuais – para um modelo de vigilância contínua e coordenada. A eficácia dessa transição depende, de forma crítica, da independência real da Asymmetric Research na elaboração dos laudos públicos e da disposição dos protocolos avaliados de aceitarem recomendações que podem implicar custos operacionais e mudanças de arquitetura.

O que muda na estrutura do mercado?

O efeito de primeira ordem é direto: protocolos DeFi sobre Solana com TVL significativo passam a ter um incentivo financeiro claro para aderir ao STRIDE – o monitoramento 24 horas e as ferramentas de verificação formal têm custo de mercado que pode chegar a centenas de milhares de dólares anuais, e a fundação está absorvendo esse custo. Isso cria uma pressão de seleção positiva: protocolos que se recusam a participar do programa ou que reprovam na avaliação da Asymmetric passam a ser identificados por omissão – os laudos públicos de quem passa na avaliação tornam visível, por contraste, quem não passou ou não se inscreveu.

Publicidade


O efeito de segunda ordem é mais complexo e envolve a dinâmica competitiva entre redes. Se o STRIDE produzir laudos consistentes e o histórico de incidentes na Solana cair de forma mensurável nos próximos 12 a 18 meses, a rede terá construído um diferencial de segurança auditável – um ativo que hoje não existe de forma comparável em nenhuma outra cadeia de alta performance. Isso é diretamente relevante para gestores de fundos institucionais que precisam justificar alocações em DeFi para seus comitês de risco; a existência de um programa estruturado com laudos públicos é exatamente o tipo de evidência que esses comitês exigem. O smart money que monitora fluxos de TVL já está atento: qualquer sinalização de que capitais institucionais estão retornando à Solana pós-STRIDE aparecerá primeiro nos dados on-chain de entradas em protocolos avaliados com selos de aprovação.

A estrutura do mercado de segurança em blockchain também se altera. A SIRN cria um modelo de consórcio que outros ecossistemas – Ethereum, Avalanche, BNB Chain – ainda não replicaram de forma tão estruturada. Firmas como OtterSec e Neodyme, que até agora competiam por contratos de auditoria individuais, passam a colaborar em respostas de crise; esse modelo reduz o tempo de resposta a exploits mas também cria dependências e potenciais conflitos de interesse que precisarão ser gerenciados com transparência. A pergunta que o mercado vai monitorar é se, no próximo exploit de grande escala sobre a Solana, a SIRN consegue coordenar uma resposta em horas – não em dias – e se essa coordenação efetivamente limita o dano.

Quais níveis técnicos importam agora?

  • ‘O Piso de Concreto’ – US$ 118 (aproximadamente R$ 685 na cotação atual). Esse nível corresponde ao suporte testado em março de 2026 e representa a base de onde o SOL rebateu após o exploit do Drift; uma quebra com volume confirmado abaixo desse nível sugere que o impacto negativo do hack supera qualquer efeito positivo do STRIDE no curto prazo.
  • ‘A Resistência Imediata’ – US$ 148 (aproximadamente R$ 859 na cotação atual). Região de confluência entre a média móvel de 50 dias e o topo do canal de baixa formado após o exploit de abril; recuperação sustentada acima desse patamar com volume acima da média de 30 dias seria o primeiro sinal técnico de que o mercado está precificando o STRIDE como catalisador positivo.
  • ‘O Gatilho On-Chain’ – Retorno do TVL do ecossistema Solana acima de US$ 7 bilhões (aproximadamente R$ 40,6 bilhões). Esse nível, que foi testado antes do exploit do Drift, funcionaria como confirmação de que capital DeFi está voltando à rede em resposta à melhora percebida de segurança – mais relevante do que qualquer nível de preço isolado.
  • ‘A Zona de Decisão’ – US$ 165 a US$ 172 (aproximadamente R$ 957 a R$ 998 na cotação atual). Essa faixa marca o topo pré-exploit e representa a região onde vendedores que compraram no pico estarão próximos do breakeven; a capacidade do SOL de superar essa zona com força seria a confirmação de que a narrativa de segurança se converteu em demanda de mercado real, não apenas em alívio técnico de curto prazo.

Como isso afeta o investidor brasileiro?

Efeito BRL: Com o dólar operando na faixa de R$ 5,80, você, investidor brasileiro, precisa considerar dois vetores simultâneos: a performance do SOL em dólares e a variação cambial. Um SOL negociado a US$ 135 representa aproximadamente R$ 783; se o STRIDE efetivamente catalisa uma recuperação do SOL para a faixa de US$ 165 – o topo pré-exploit -, o ganho em reais seria de aproximadamente 22% sobre o preço atual, amplificado ou atenuado pela variação do dólar. Em cenários de aversão a risco global, o real tende a se depreciar enquanto o Bitcoin e Solana também caem – criando uma dupla exposição negativa; em cenários de risk-on, a valorização do SOL tende a ser parcialmente compensada pela apreciação do real. Qualquer alocação em SOL deve ser dimensionada considerando esse duplo vetor de risco.

Publicidade


Acesso prático: O SOL está disponível nas principais exchanges brasileiras com suporte a criptoativos, incluindo Mercado Bitcoin, Foxbit e Binance Brasil. Para interagir diretamente com protocolos DeFi da Solana – incluindo aqueles que serão avaliados pelo STRIDE -, você precisará de uma carteira não-custodial compatível com a rede, sendo a Phantom a mais amplamente utilizada. Protocolos com selos de aprovação do STRIDE ainda não têm interface de consulta pública disponível no lançamento do v0.1, mas a Solana Foundation indicou que os laudos serão publicados em repositórios abertos à medida que as avaliações forem concluídas – acompanhe os canais oficiais da fundação para identificar quais protocolos passaram na avaliação antes de aportar capital em DeFi sobre Solana.

Obrigações fiscais: Ganhos com a valorização do SOL são tributáveis no Brasil conforme a Lei 14.754/2023 e a Instrução Normativa 1.888 da Receita Federal. Vendas em exchanges brasileiras que superem R$ 35.000 no mês estão sujeitas ao pagamento de Imposto de Renda sobre o lucro – com alíquotas entre 15% e 22,5% conforme a faixa -, via DARF com vencimento no último dia útil do mês seguinte à operação. Operações em exchanges internacionais ou em protocolos DeFi diretamente pela carteira Phantom também estão sujeitas à tributação e devem ser declaradas; utilize o programa GCAP da Receita Federal para cálculo de ganhos de capital e considere consultar um contador especializado em ativos digitais para estruturar corretamente o tratamento fiscal de operações em DeFi, especialmente se você recebe rendimentos de protocolos de yield sobre a rede Solana.

Riscos e o que observar

  • ‘O Risco da Captura Reputacional’ – A eficácia do STRIDE depende inteiramente da independência da Asymmetric Research na produção dos laudos. A firma é contratada e financiada pela Solana Foundation – o mesmo ente cujos projetos ela avalia. Se os primeiros laudos aprovarem todos ou quase todos os protocolos que se inscreveram, o mercado rapidamente perderá confiança na objetividade do programa, transformando os selos de aprovação em instrumentos de marketing em vez de sinais de risco genuínos.
  • ‘O Risco da Adesão Seletiva’ – Protocolos com vulnerabilidades conhecidas ou arquiteturas mais arriscadas têm o menor incentivo para se inscrever voluntariamente no STRIDE. Se o programa acabar avaliando apenas os projetos que já investem em segurança – e excluindo por omissão os mais frágeis – o ecossistema continuará com os mesmos pontos cegos que tornaram possível o exploit do Drift. A fundação precisará criar mecanismos de pressão ou incentivo para atrair os protocolos mais reluctantes.
  • ‘O Risco da Ameaça Assimétrica’ – O ataque ao Drift foi conduzido por atores estatais que operaram por seis meses dentro do perímetro sem serem detectados. Nenhum programa de auditoria periódica – por mais robusto que seja – é projetado para detectar um agente interno persistente com recursos de inteligência estatal. O STRIDE endereça vulnerabilidades técnicas de smart contracts com muito mais eficácia do que ameaças de engenharia social e infiltração de pessoal, que foram o vetor primário do exploit norte-coreano.
  • ‘O Risco da Priorização por TVL’ – O acesso à SIRN e ao monitoramento contínuo é priorizado por TVL, o que cria um paradoxo: protocolos menores e menos maduros – que são sistematicamente mais vulneráveis – recebem proteção menor. Um exploit em um protocolo de US$ 5 milhões de TVL que drena fundos de usuários brasileiros não causa dano sistêmico à rede, mas causa dano real e irreversível a quem perdeu capital. A arquitetura do programa protege o sistema, mas não necessariamente o usuário individual.
  • ‘O Risco de Execução do v0.1’ – O STRIDE está em sua versão inicial, com planos declarados de iteração baseada em feedback real. Versões “ponto zero” de programas complexos frequentemente revelam lacunas que só aparecem no encontro com a realidade – um protocolo reprovado que contesta publicamente o laudo, uma crise que a SIRN não consegue coordenar a tempo, ou uma avaliação que passa num protocolo que é explorado meses depois. Qualquer desses cenários corroeria a credibilidade do programa de forma desproporcional ao estágio de maturidade em que ele se encontra.

O gatilho mais importante a monitorar nos próximos 90 dias é a publicação dos primeiros laudos públicos do STRIDE – especificamente, se eles contêm reprovações ou recomendações críticas com prazo de remediação ou se todos os projetos avaliados recebem aprovação incondicional. Se os primeiros dez laudos publicados incluírem pelo menos dois com recomendações críticas ou reprovações parciais, o mercado terá evidência de que o programa tem independência analítica real – e isso seria um sinal positivo estrutural para o perfil de risco do SOL, potencialmente catalisando uma recuperação em direção à zona de US$ 165. Se os laudos chegarem todos com selos verdes e linguagem evasiva sobre vulnerabilidades, o STRIDE será rapidamente reclassificado pelo mercado como exercício de gestão de imagem pós-crise, e o SOL permanecerá pressionado abaixo dos US$ 148, sem o catalisador institucional que o programa prometia entregar. Até lá, paciência é o único ativo que não desvaloriza.

Publicidade


Siga o CriptoFacil no
Google News CriptoFacil

O post Solana lança programa STRIDE para reforçar segurança do ecossistema apareceu primeiro em CriptoFacil.

prnews-f9771d968a

ETFs de Bitcoin recebem US$ 471 milhões e reforçam foco do mercado em infraestrutura cripto

Siga o CriptoFacil no
Google News CriptoFacil

Terça-feira, 7 de abril de 2026 – As entradas institucionais em cripto voltaram a acelerar, com US$ 471 milhões adicionados ontem aos ETFs spot de Bitcoin dos EUA — o desempenho em um único dia mais forte desde 25 de fevereiro. Essa renovada confiança otimista empurrou o Bitcoin novamente em direção à marca de US$ 70.000, enquanto traders antecipam um rompimento impulsionado pela volatilidade na chegada à metade do Q2.

A disparada ocorre apesar dos ventos contrários macroeconômicos em andamento, à medida que o mercado começa a precificar uma perspectiva mais estável para os juros e um possível alívio das tensões geopolíticas no Oriente Médio. Enquanto o Bitcoin domina as manchetes, investidores mais atentos estão realocando capital para projetos de infraestrutura que resolvem os problemas de escalabilidade mais urgentes do setor.

Publicidade


Liderando esse movimento está a LiquidChain (LIQUID), uma solução Layer 3 de alto desempenho que está ganhando espaço rapidamente. Ao oferecer um ambiente de execução dedicado para trading de alta frequência e dApps complexos, a LiquidChain está se posicionando como a camada de escalabilidade de referência para a próxima onda de atividade on-chain.

Bitcoin mira recuperação em meio ao aumento das entradas em ETFs

Após semanas de consolidação entre US$ 65.000 e US$ 68.000, a ação recente do preço do Bitcoin sugere uma mudança definitiva no sentimento. O nível de US$ 70.000, que antes servia como barreira psicológica, passou a atuar como suporte, com o volume de negociação saltando 35% para US$ 52 bilhões nas últimas 24 horas.

Analistas de mercado de destaque agora apontam para um “choque de oferta”, à medida que os ETFs continuam absorvendo moedas mais rápido do que elas podem ser mineradas. Michaël van de Poppe (@CryptoMichNL), fundador da MN Consultancy, observou que o Bitcoin atualmente mostra força, sugerindo que o caminho para novas máximas agora está aberto, à medida que o mercado entra em uma nova fase de expansão.

🚀 Buscando a próxima moeda 100x?
Confira nossas sugestões de Pre-Sales para investir agora

Esse impulso renovado é amplamente atribuído a uma estabilização das condições macro globais e a um “reset” nos indicadores técnicos. Os dados mostram que o piso do Cumulative Value Days Destroyed (CVDD) foi recentemente redefinido, um sinal clássico de que os detentores de longo prazo concluíram sua fase de distribuição e um novo piso de preço foi estabelecido.

Com as Bandas de Bollinger no gráfico diário atualmente em sua configuração mais estreita em anos, os traders se preparam para um movimento fora do padrão, já que compressões de volatilidade semelhantes no passado antecederam ralis de 40% ou mais.

Embora o Bitcoin ofereça a reserva de valor de “ouro digital”, o apetite do mercado mais amplo por utilidade está se voltando para soluções avançadas de escalabilidade. Para investidores que buscam retornos com beta mais alto do que o BTC pode oferecer, protocolos Layer 3 como a LiquidChain estão se tornando um foco principal entre os traders.

Publicidade


LiquidChain: a Layer 3 que está revolucionando a DeFi escalável

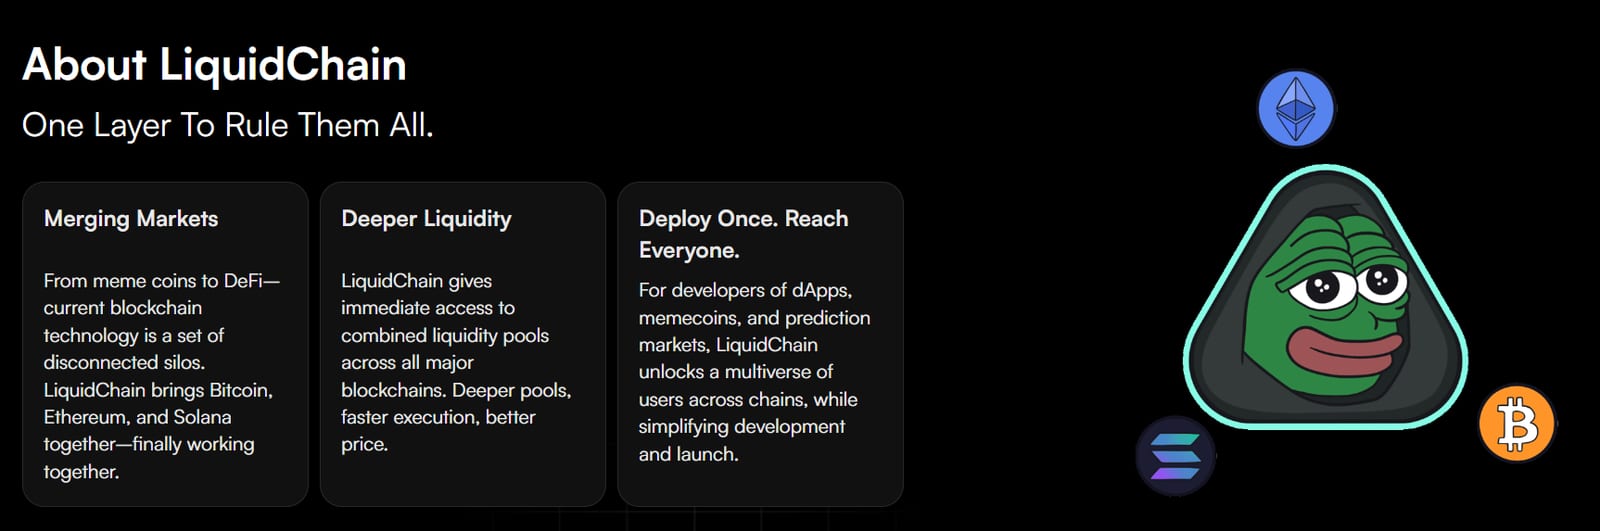
O projeto LiquidChain (LIQUID) está construindo uma rede Layer 3 ultrarrápida projetada para operar sobre as Layer 2 já existentes, oferecendo um ambiente hipereficiente para finanças descentralizadas e games. O objetivo é reunir Bitcoin, Ethereum e Solana na primeira camada de execução unificada do mundo, conectando as três principais blockchains.

Ao utilizar tecnologia avançada de ZK-rollup, a LiquidChain entrega tempos de bloco abaixo de um segundo e taxas de gas próximas de zero, ao mesmo tempo em que mantém a segurança dos ecossistemas subjacentes. A arquitetura do projeto permite que desenvolvedores implementem aplicações de alto throughput que, de outra forma, seriam caras demais ou lentas demais em chains tradicionais.

O resultado são mercados integrados com liquidez mais profunda, velocidades de execução mais rápidas, alta segurança e taxas de gas mais baratas. O token LIQUID impulsiona esse ecossistema, servindo como o principal ativo para taxas de gas, governança da rede e recompensas de staking.

Publicidade


Os primeiros participantes do ecossistema LiquidChain já podem acessar opções de staking, que atualmente oferecem recompensas de até 42% APY. À medida que o lançamento da mainnet se aproxima no fim deste trimestre, a demanda por LIQUID acelerou, com a comunidade do projeto crescendo mais de 50% apenas no último mês.

Com o mercado mais amplo recuperando níveis-chave e o interesse institucional em máxima no ano, a LiquidChain oferece uma forma direta de obter exposição à próxima fronteira da infraestrutura blockchain antes que a adoção em massa leve a atividade da rede a novos patamares.

Como começar com a LiquidChain hoje

Entrar no ecossistema LiquidChain é simples. Usuários e investidores em potencial podem acessar o site oficial da LiquidChain, conectar sua carteira cripto de preferência e explorar a documentação atual para desenvolvedores e as iniciativas da comunidade.

Publicidade


A plataforma oferece suporte a uma ampla variedade de carteiras e permite fazer bridge com facilidade a partir das principais redes Layer 2. Para quem busca a experiência mais fluida, o app Best Wallet — disponível na Apple App Store e no Google Play — oferece suporte integrado para tokens futuros do ecossistema, como LIQUID.

Depois de adquirir seus tokens, você pode participar do staking em estágio inicial para obter o APY de 42% enquanto apoia o crescimento da rede.

Para as atualizações mais recentes e os marcos técnicos, siga a LiquidChain no X e entre no grupo oficial do Telegram.

Publicidade


Visite a LiquidChain.

Aviso: Este artigo tem funcionalidade exclusivamente informativa, e não constitui aconselhamento de investimento ou oferta para investir. O CriptoFácil não é responsável por qualquer conteúdo, produtos ou serviços mencionados neste artigo.

Siga o CriptoFacil no
Google News CriptoFacil

O post ETFs de Bitcoin recebem US$ 471 milhões e reforçam foco do mercado em infraestrutura cripto apareceu primeiro em CriptoFacil.

clarity-act-1260x840-1

CLARITY Act: acordo finalizado pode virar lei ainda este mês

CLARITY Act: acordo finalizado pode virar lei ainda este mês

Siga o CriptoFacil no
Google News CriptoFacil

Negociadores do Congresso dos Estados Unidos finalizaram um acordo sobre o ponto mais espinhoso do CLARITY Act – formalmente o Digital Asset Market Clarity Act (H.R. 3633) – estabelecendo um compromisso que limita o pagamento de rendimentos sobre saldos inativos em stablecoins, mas permite incentivos vinculados à atividade, desbloqueando caminho para que a legislação avance no Senado ainda em março de 2026. O projeto já havia passado pela Câmara dos Representantes em 17 de julho de 2025 com apoio bipartidário expressivo – 294 votos a favor e 134 contra – e a resolução do impasse sobre yields representa o obstáculo final antes de uma votação no Senado, segundo fontes próximas às negociações. A tensão chegou ao ponto em que o presidente Donald Trump criticou publicamente os grandes bancos em 3 de março de 2026, afirmando que a intransigência do setor bancário arriscava empurrar a inovação em cripto para a China.

A pergunta que domina as mesas de operação é clara: o acordo anunciado entre bancos e empresas cripto é sólido o suficiente para virar lei antes do fim do período legislativo – ou as resistências remanescentes da American Bankers Association vão enterrar o projeto por mais um ciclo, adiando a clareza regulatória para 2027?

Publicidade


Contexto do mercado

O CLARITY Act nasceu da falência do modelo de “regulação por enforcement” que marcou os anos anteriores nos EUA: a SEC e a CFTC disputavam jurisdição sobre ativos digitais sem critérios claros, enquanto empresas operavam sob ameaça permanente de processos. O projeto divide formalmente a supervisão entre as duas agências – a SEC cuida de ativos com características de valores mobiliários, e a CFTC assume os ativos com características de commodities – e categoriza os ativos digitais em três tipos distintos. Stablecoins de pagamento como USDC e USDT ficam sob o arcabouço do GENIUS Act, com regras específicas para exchanges que as negociam.

Um dos pontos mais debatidos é a chamada Seção 309, que cria uma isenção para desenvolvedores independentes de blockchain, protegendo-os da obrigação de registrar-se como intermediários financeiros. Essa cláusula é central para o ecossistema DeFi e foi um dos catalisadores para que Coinbase, Circle, Ripple e World Liberty Financial – empresa ligada à família Trump – se tornassem apoiadores ativos do projeto. Como analisamos anteriormente no CriptoFácil sobre o progresso nas negociações entre Coinbase e legisladores sobre o rendimento de stablecoins no Clarity Act, o impasse sobre yields havia travado completamente o calendário legislativo no início de fevereiro, com uma votação no Comitê Bancário do Senado sendo adiada indefinidamente.

O pano de fundo econômico explica a resistência dos bancos: um relatório do Tesouro dos EUA de abril de 2025 estimou que a adoção ampla de stablecoins poderia drenar até US$ 6,6 trilhões (aproximadamente R$ 38,3 trilhões na cotação atual) em depósitos bancários, reduzindo a capacidade de empréstimo do sistema financeiro tradicional. A resposta de empresas como Circle, Ripple e Coinbase foi solicitar licenças de banco fiduciário junto ao OCC (Office of the Comptroller of the Currency) para custodiar reservas de forma independente – movimento que aprofundou a rivalidade com os bancos estabelecidos. Como analisamos anteriormente no CriptoFácil sobre os avanços paralelos no marco regulatório de stablecoins sob o GENIUS Act, a supervisão federal dessas reservas é o núcleo do debate sobre quem controla a infraestrutura monetária digital americana.

O acordo anunciado em 10 de março de 2026 propõe um meio-termo: stablecoins não poderão pagar rendimentos sobre saldos parados, mas plataformas poderão oferecer incentivos atrelados a atividade verificável – uma distinção que separa o produto de um depósito bancário tradicional sem eliminar completamente a competitividade do produto cripto. A American Bankers Association havia rejeitado formalmente uma proposta anterior da Casa Branca em 5 de março, mas as tratativas continuaram sob pressão direta do Executivo.

Em termos simples, imagine

Imagine que o Banco Central decide criar uma regra nova para o Pix: fintechs como Nubank e Inter poderiam oferecer cashback e recompensas por transações feitas via Pix, mas não poderiam pagar juros sobre o saldo parado na conta – isso continuaria sendo prerrogativa exclusiva das contas remuneradas tradicionais, reguladas pela CVM e pelo Banco Central. Os grandes bancos aceitam a concorrência no pagamento, mas não aceitam que as fintechs transformem contas de pagamento em substitutos de investimento. O acordo em torno do CLARITY Act segue exatamente essa lógica.

A disputa não é sobre tecnologia – é sobre onde termina o produto de pagamento e onde começa o produto financeiro. Os bancos americanos temem que stablecoins com yield se tornem o equivalente a uma conta no Tesouro Direto acessível diretamente pelo celular, sem passar por nenhuma instituição financeira tradicional. O compromisso negociado tenta preservar a linha divisória: stablecoin é ferramenta de transação, não veículo de investimento passivo.

Publicidade


Para o investidor brasileiro, a analogia mais próxima é a disputa que ocorreu no Brasil entre bancos tradicionais e fintechs quando o Banco Central regulamentou as contas de pagamento – a diferença é de escala e de consequência global, porque o que os EUA definirem agora vai moldar como stablecoins circulam em todo o mundo, inclusive nos produtos disponíveis nas plataformas brasileiras.

Quais são os dados e fundamentos destacados?

  • ‘O Placar Bipartidário’ – O CLARITY Act passou pela Câmara com 294 votos a favor e 134 contra em 17 de julho de 2025, um dos maiores consensos bipartidários já obtidos em legislação cripto nos EUA. Esse placar sinaliza que a resistência está concentrada no Senado – especificamente no Comitê Bancário – e não reflete oposição generalizada ao projeto.
  • ‘O Buraco de US$ 6,6 Trilhões’ – O Tesouro dos EUA estimou em abril de 2025 que a adoção ampla de stablecoins poderia retirar até US$ 6,6 trilhões (R$ 38,3 trilhões) do sistema bancário tradicional. Esse número é o motor de toda a resistência dos bancos e explica por que a American Bankers Association rejeitou propostas da Casa Branca mesmo sob pressão presidencial direta.
  • ‘O Termômetro Grewal’Paul Grewal, Chief Legal Officer da Coinbase, declarou publicamente que um acordo sobre yields está “muito próximo”, sinalizando que as conversas saíram do estágio de conflito aberto para o de implementação. Grewal é considerado um indicador confiável do estado real das negociações por ter acesso direto às mesas legislativas.
  • ‘A Linha de Isenção DeFi’ – A Seção 309 do projeto isenta desenvolvedores independentes de blockchain da obrigação de registrar-se como intermediários financeiros, protegendo protocolos descentralizados de um risco regulatório que havia migrado centenas de projetos para jurisdições como Dubai, Singapura e Portugal. A permanência dessa cláusula no texto final é uma condição não negociável para empresas como Uniswap Labs e outros atores DeFi.
  • ‘O Ultimato de Giancarlo’ – O ex-presidente da CFTC, Chris Giancarlo, afirmou que bancos precisam de clareza com urgência – citando suas equipes jurídicas: “não conseguem investir bilhões aqui sem certeza regulatória” – e alertou que inovadores cripto construirão em outros países se a lei não avançar: “são tomadores de risco. Vão construir aqui ou no exterior de qualquer jeito.”
  • ‘O Prazo China’ – A pressão do presidente Trump sobre os bancos em 3 de março de 2026, invocando o risco de perda de liderança tecnológica para a China, transformou a disputa legislativa em questão de política externa e segurança econômica nacional – elevando o custo político de bloquear o projeto para além do setor financeiro.
  • ‘O Paralelo MiCA’ – Na Europa, o regulamento MiCA exigiu licenças para provedores de stablecoins até março de 2026, com empresas como Bitpanda e Kraken já conformes. A inação americana cria um campo regulatório assimétrico que favorece a Europa como destino para empresas cripto que buscam segurança jurídica imediata.

Em síntese, esses dados revelam um projeto que tem apoio legislativo real e pressão executiva ativa, mas que enfrenta uma resistência setorial bancária bem organizada e com argumentos economicamente sólidos. O compromisso sobre yields representa uma saída honrosa para ambos os lados – bancos preservam a linha entre pagamento e investimento, empresas cripto ganham o quadro regulatório que permite captação institucional em escala. O que os dados não mostram é se a American Bankers Association vai ratificar o acordo ou continuar pressionando por mais concessões antes da votação.

O que muda na estrutura do mercado?

A aprovação do CLARITY Act no Senado desbloquearia o chamado “status de commodity” para altcoins que não se enquadram como valores mobiliários, transferindo sua supervisão para a CFTC – uma agência historicamente mais favorável à inovação do que a SEC. Isso significa que tokens como XRP, SOL e dezenas de outros ativos hoje em zona cinzenta regulatória teriam um enquadramento legal definitivo, reduzindo o prêmio de risco jurídico que deprime seus preços relativos. Como analisamos anteriormente no CriptoFácil sobre o impacto institucional esperado do Clarity Act no mercado cripto, a redução da incerteza regulatória é o gatilho mais aguardado por gestores institucionais para aumentar exposição a altcoins de forma estrutural.

Publicidade


Os grandes vencedores imediatos são as exchanges americanas – especialmente Coinbase e Kraken – que poderiam oferecer produtos de staking e yield estruturado sem o risco de ação regulatória da SEC. Circle, emissora do USDC, sairia fortalecida pela clareza sobre stablecoins de pagamento, enquanto a Tether – emissora do USDT, com sede nas Ilhas Virgens Britânicas – enfrentaria pressão crescente para adequar-se ao arcabouço americano ou ver sua participação de mercado migrar para alternativas conformes. Os perdedores de curto prazo são os bancos tradicionais, que verão competidores fiduciários emergir via licenças do OCC, mas no longo prazo a clareza pode beneficiar também os bancos ao permitir que entrem no negócio de custódia de ativos digitais com segurança jurídica.

O smart money já está posicionando. Gestoras institucionais americanas e europeias com mandatos cripto vinham reduzindo exposição a altcoins nas últimas semanas de incerteza legislativa, mas os sinais de acordo reativaram fluxos de reentrada – especialmente em ativos com narrativa regulatória direta, como XRP (que ganhou com a perspectiva de classificação como commodity) e em tokens de plataformas DeFi que seriam beneficiados pela Seção 309. O prazo real para o mercado é estreito: se a votação no Senado não ocorrer antes do recesso congressual, o projeto retorna ao calendário de 2027 com toda a incerteza que isso implica para precificação de risco nos portfólios institucionais.

Como isso afeta o investidor brasileiro?

Efeito BRL: Com o dólar cotado em torno de R$ 5,80, qualquer movimento de apetite a risco gerado pela aprovação do CLARITY Act tende a pressionar o câmbio em direção favorável ao real – historicamente, ciclos de expansão do mercado cripto americano coincidem com fluxo de capital para mercados emergentes, o que aprecia moedas como o BRL. No entanto, o efeito é assimétrico: uma aprovação rápida pode gerar um rally de curto prazo em ativos digitais denominados em dólar, aumentando o custo de entrada para investidores brasileiros que precisam converter reais. Para posições já constituídas em BTC, ETH ou stablecoins, a aprovação representa valorização em reais amplificada pelo eventual fortalecimento do ativo em USD.

Publicidade


Acesso prático: Investidores brasileiros podem acessar exposição aos ativos diretamente beneficiados pelo CLARITY ActXRP, SOL, tokens DeFi – via plataformas como Mercado Bitcoin, Foxbit e Binance Brasil, todas com pares em BRL. Para quem prefere exposição indireta via mercado de capitais brasileiro, o ETF HASH11 negociado na B3 oferece exposição diversificada ao setor e tende a reagir positivamente a marcos regulatórios americanos. Ações da Coinbase (COIN) negociadas nos EUA também estão acessíveis via BDR ou conta em corretora internacional – e são um dos ativos mais diretamente beneficiados pela legislação, dado que a empresa foi protagonista nas negociações.

Obrigações fiscais: Ganhos sobre ativos digitais obtidos por investidores brasileiros – independentemente de a regulação ser americana ou não – seguem a Lei 14.754/2023 e a Instrução Normativa 1.888 da Receita Federal. Lucros mensais acima de R$ 35.000 em vendas de criptoativos são tributados via DARF, com alíquotas progressivas de 15% a 22,5% conforme o volume do ganho. Posições mantidas em exchanges estrangeiras devem ser declaradas separadamente no GCAP e na ficha de bens e direitos. A aprovação do CLARITY Act não altera as obrigações fiscais brasileiras, mas pode gerar eventos tributáveis ao valorizar ativos já em carteira – recomenda-se consultar um contador especializado em ativos digitais antes de realizar qualquer ajuste de posição.

Riscos e o que observar

  • ‘O Veto Bancário Tardio’ – A American Bankers Association já rejeitou uma proposta da Casa Branca em 5 de março de 2026, demonstrando disposição para resistir mesmo sob pressão presidencial. Um novo veto ao compromisso atual, ainda que improvável dado o custo político, poderia reabrir negociações e empurrar a votação para depois do recesso.
  • ‘O Risco de Diluição’ – Compromissos legislativos costurados às pressas tendem a produzir textos com ambiguidades que reguladores exploram para ampliar discricionariedade. Se a Seção 309 – a isenção DeFi – for enfraquecida no processo de conciliação entre Câmara e Senado, parte do setor que hoje apoia o projeto pode reverter para oposição, criando novos pontos de atrito.
  • ‘O Calendário Legislativo Implacável’ – O Congresso americano tem janelas limitadas antes de recessos programados e de períodos eleitorais estaduais. Se a votação escorregar para além de abril de 2026, o projeto entra em compasso de espera – e o histórico de legislação cripto americana mostra que projetos que perdem o momentum raramente retornam com o mesmo texto ou o mesmo apoio.
  • ‘O Efeito Tether’ – A Tether, que domina o mercado de stablecoins com mais de 60% de participação global, opera fora da jurisdição americana e não está sujeita ao GENIUS Act ou ao CLARITY Act. Se a legislação favorecer o USDC às custas do USDT, a transição de liquidez pode criar volatilidade temporária nos pares de trading mais usados por investidores brasileiros.
  • ‘O Precedente MiCA’ – A Europa implementou o MiCA com exigências rigorosas para stablecoins, mas a conformidade não eliminou os riscos – apenas os formalizou. Legislações apressadas para cumprir prazos políticos costumam criar brechas que são exploradas nos primeiros meses de implementação, gerando novo ciclo de litígios e ajustes regulatórios.

O gatilho principal a observar nos próximos 30 dias é a posição formal da American Bankers Association sobre o texto de compromisso anunciado em 10 de março: se a associação emitir declaração de suporte – mesmo que condicional – o caminho para uma votação no Comitê Bancário do Senado ainda em março de 2026 estará aberto. Se a ABA rejeitar novamente ou permanecer em silêncio estratégico, o sinal para o mercado será de impasse, e a precificação de ativos com narrativa regulatória direta – XRP, tokens DeFi, ações da Coinbase – deverá refletir esse risco nos dias seguintes. O cenário é binário: o acordo se sustenta e o CLARITY Act vira lei este mês, desbloqueando o maior quadro regulatório para ativos digitais da história americana – ou a resistência bancária prevalece mais uma vez, e o mercado aguarda 2027 com a mesma incerteza estrutural que já custa bilhões em capital alocado fora dos EUA. Até lá, paciência é o único ativo que não desvaloriza.

Publicidade


Siga o CriptoFacil no
Google News CriptoFacil

O post CLARITY Act: acordo finalizado pode virar lei ainda este mês apareceu primeiro em CriptoFacil.

cardone-capital-tokenizacao-1260x840-1

Cardone Capital planeja tokenizar portfólio imobiliário de US$ 5 bilhões

Cardone Capital planeja tokenizar portfólio imobiliário de US$ 5 bilhões

Siga o CriptoFacil no
Google News CriptoFacil

Cardone Capital, gestora imobiliária fundada pelo empreendedor Grant Cardone em 2016, com portfólio avaliado em US$ 5,3 bilhões (aproximadamente R$ 31,8 bilhões na cotação atual) composto por 14.200 apartamentos em 43 propriedades multifamiliares e mais de 46.000 metros quadrados de escritórios comerciais, anunciou em 26 de fevereiro de 2026 que planeja tokenizar a totalidade desse portfólio – tornando-se, se concluir a operação, responsável pela maior tokenização imobiliária de entidade única já registrada. A firma captou mais de US$ 1,9 bilhão (R$ 11,4 bilhões) em equity de quase 20.000 investidores distribuídos em 27 fundos desde sua fundação, sem nenhuma perda de principal reportada – e agora quer usar blockchain para abrir esse histórico a um universo muito maior de investidores globais.

A pergunta que domina as mesas de operação é clara: este anúncio representa a virada definitiva da tokenização de ativos reais para escala institucional, ou é mais uma declaração de intenção que esbarra nos obstáculos regulatórios e de execução que já derrubaram iniciativas menores antes de chegarem ao mercado secundário?

Publicidade


Contexto do mercado

A tokenização de ativos do mundo real – conhecida no mercado pelo acrônimo RWA, de real-world assets – deixou de ser experimento de laboratório em 2024 e migrou para o radar das maiores instituições financeiras do planeta. O mercado de RWAs tokenizados ultrapassou US$ 15 bilhões (R$ 90 bilhões) em valor total bloqueado no início de 2026, puxado principalmente por títulos do Tesouro americano e fundos de crédito privado estruturados sobre blockchain. O imobiliário, no entanto, sempre representou o objetivo mais ambicioso do segmento – e também o mais resistente, pela complexidade jurídica, pela iliquidez histórica e pela fragmentação regulatória entre jurisdições.

Antes do anúncio da Cardone Capital, os maiores marcos no segmento imobiliário tokenizado pertenciam à RedSwan, com um pipeline de US$ 2,2 bilhões (R$ 13,2 bilhões), e à Securitize, com US$ 4 bilhões (R$ 24 bilhões) distribuídos em múltiplos fundos de diferentes gestoras – nenhum deles concentrado em um único portfólio operacional. A RealT, referência em propriedades multifamiliares tokenizadas, acumulou US$ 150 milhões (R$ 900 milhões) em uma década de operação. O que a Cardone Capital propõe supera todos esses benchmarks de uma única vez.

Como analisamos anteriormente no CriptoFácil sobre o movimento institucional em RWAs com o lançamento do HYBOND pela OpenEden e BNY Mellon, custodiantes e gestoras de escala trilionária não estão explorando blockchain como curiosidade tecnológica – estão reconstruindo sua infraestrutura de distribuição sobre ele. A Cardone Capital chega a esse movimento com um diferencial relevante: um portfólio já operacional, com histórico de geração de caixa e base de 20.000 investidores que podem se tornar os primeiros detentores dos tokens.

O histórico recente da firma reforça a seriedade da aposta. Em junho de 2025, a gestora adquiriu 1.000 BTC por aproximadamente US$ 101 milhões (R$ 606 milhões) e lançou o 10X Miami River Bitcoin Fund, combinando um empreendimento de 346 unidades com uma alocação de US$ 15 milhões (R$ 90 milhões) em Bitcoin. Em janeiro de 2026, a firma já sinalizava novas compras de BTC financiadas pelos fluxos de caixa dos imóveis. A tokenização do portfólio completo é a próxima camada dessa estratégia de convergência entre ativos físicos e digitais.

Em termos simples, imagine

Pense nos Fundos de Investimento Imobiliário – os FIIs negociados na B3. Quando você compra uma cota do HGLG11 ou do KNRI11, está adquirindo uma fração de galpões logísticos ou escritórios corporativos e recebendo rendimentos mensais proporcionais ao aluguel gerado por esses imóveis. O problema histórico dos FIIs é que eles operam dentro de um ecossistema fechado: são emitidos por gestoras brasileiras, regulados pela CVM, negociados exclusivamente na B3 em reais e acessíveis principalmente a investidores residentes no Brasil.

Agora imagine que um FII pudesse ser negociado 24 horas por dia, 7 dias por semana, por qualquer investidor no mundo – um brasileiro em São Paulo, um europeu em Lisboa, um investidor asiático em Cingapura – com liquidação instantânea e distribuição automática de rendimentos via contrato inteligente, sem depender de corretora, banco custodian ou horário de pregão. Isso é, em essência, o que a tokenização imobiliária promete: cotas de imóveis reais rodando em blockchain com a agilidade operacional de um token.

Publicidade


É exatamente isso que a Cardone Capital está construindo ao anunciar a tokenização de US$ 5,3 bilhões (R$ 31,8 bilhões) em propriedades – com a ambição adicional de criar uma bolsa secundária própria para esses tokens até meados de 2026, onde rendimentos de aluguel seriam distribuídos on-chain e investidores poderiam entrar e sair de posições sem esperar 5 a 10 anos pelo ciclo tradicional de desinvestimento imobiliário.

Quais são os dados e fundamentos destacados?

  • ‘O Tamanho do Tabuleiro’ – Portfólio avaliado em US$ 5,3 bilhões (aproximadamente R$ 31,8 bilhões), composto por 14.200 unidades residenciais em 43 propriedades multifamiliares e mais de 500.000 pés quadrados (cerca de 46.500 m²) de espaço comercial, distribuídos nos Estados Unidos.
  • ‘O Histórico sem Manchas’ – Desde 2016, a Cardone Capital captou mais de US$ 1,9 bilhão (R$ 11,4 bilhões) em equity de quase 20.000 investidores em 27 fundos, sem nenhuma perda de principal registrada – dado que confere credibilidade incomum à gestora no processo de diligência dos novos investidores tokenizados.
  • ‘O Mapa Regulatório’ – A estrutura prevista usa Regulation D para investidores credenciados nos Estados Unidos e Regulation S para acesso internacional, aplicada sobre um portfólio operacional consolidado em vez de SPVs (sociedades de propósito específico) criadas ativo a ativo – inovação estrutural que pode simplificar o processo para escalar.
  • ‘A Virada Bitcoin’ – Em junho de 2025, a firma comprou 1.000 BTC por US$ 101 milhões (R$ 606 milhões) e lançou o 10X Miami River Bitcoin Fund, sinalizando que a estratégia de convergência imóvel-cripto antecede e fundamenta o movimento de tokenização mais amplo.
  • ‘O Benchmark Superado’ – Se concluída, a operação superaria a RedSwan (US$ 2,2 bilhões / R$ 13,2 bilhões em pipeline) e a Securitize (US$ 4 bilhões / R$ 24 bilhões distribuídos em múltiplos gestores) como maior tokenização imobiliária de entidade única da história.
  • ‘A Bolsa Própria’ – A firma projeta lançar uma plataforma de negociação secundária até meados de 2026, onde os tokens poderiam ser comprados e vendidos com distribuição automática de rendimentos de aluguel – endereçando diretamente o maior gargalo do segmento: a ausência de liquidez após a emissão.

Em conjunto, esses dados revelam que a Cardone Capital não está apenas digitalizando papéis – está tentando resolver simultaneamente os três problemas estruturais que travam a tokenização imobiliária em escala: a fragmentação regulatória (via Reg D + Reg S), a iliquidez no mercado secundário (via bolsa própria) e a desconfiança do investidor (via histórico operacional de quase dez anos sem perdas). O smart money já sabe que o gargalo real não é a tecnologia – é a infraestrutura jurídica e de negociação que orbita o ativo tokenizado.

O que muda na estrutura do mercado?

O efeito de primeira ordem é a redefinição do benchmark de escala para RWAs imobiliários. Até agora, o mercado operava com a premissa implícita de que tokenização imobiliária funcionava bem em unidades individuais ou portfólios de nicho – a RealT com casas unifamiliares, a RedSwan com imóveis comerciais selecionados. Uma operação de US$ 5,3 bilhões (R$ 31,8 bilhões) em portfólio único força todos os concorrentes a revisarem suas teses de viabilidade operacional e a questionarem por que não estruturaram suas próprias emissões em escala comparável.

Publicidade


O efeito de segunda ordem incide diretamente sobre a infraestrutura DeFi. Como analisamos anteriormente no CriptoFácil sobre Wall Street testando DeFi com US$ 330 bilhões em ativos tradicionais, a entrada de ativos reais em blockchain em volume expressivo pressiona protocolos de empréstimo e liquidez a criarem pares e pools compatíveis com esses novos ativos. Tokens de imóvel gerando rendimento de aluguel são colateral atrativo para protocolos de crédito on-chain – o que pode criar uma nova camada de alavancagem institucional sobre imóveis físicos, algo inédito na história dos mercados tradicionais.

O efeito de terceira ordem é geopolítico e cambial: a combinação de Regulation S com uma plataforma de negociação secundária significa que investidores fora dos Estados Unidos – incluindo brasileiros com acesso a contas no exterior – poderiam, em tese, alocar em imóveis americanos fracionados e receber rendimentos em dólares de forma programática, sem passar pelas estruturas tradicionais de fundos offshore ou REITs listados em bolsa americana. Isso amplia a competição com produtos locais como FIIs e CRIs.

Para o ecossistema de tokenização institucional como um todo, o movimento da Cardone Capital funciona como um experimento de estresse público: se a plataforma secundária for lançada até meados de 2026 com liquidez real, ela provará que o modelo escala. Se travar em obstáculos regulatórios ou de adoção, o episódio será estudado como o limite superior do que é possível sem uma regulação específica para tokens imobiliários nos Estados Unidos. O que está em jogo não é apenas o portfólio de Grant Cardone – é a viabilidade do segmento inteiro como classe de ativo independente.

Publicidade


Como isso afeta o investidor brasileiro?

Efeito BRL: Com o dólar negociado em torno de R$ 6,00, qualquer exposição a ativos dolarizados como os tokens da Cardone Capital implica risco cambial bidirecional relevante. Uma depreciação adicional do real amplifica os retornos em BRL; uma valorização da moeda brasileira corrói os ganhos em dólar antes mesmo de considerar o rendimento do ativo em si. Para o investidor brasileiro, a exposição a imóveis americanos tokenizados funciona como uma posição alavancada em câmbio combinada com renda de aluguel – o que exige tamanho de posição calibrado à tolerância ao risco cambial, não apenas à atratividade do imóvel subjacente.

Acesso prático: Nenhuma plataforma brasileira regulada pela CVM oferece acesso direto aos tokens da Cardone Capital neste momento – e provavelmente não oferecerá antes do lançamento da plataforma secundária prevista para meados de 2026. O caminho mais próximo para o investidor brasileiro hoje é a exposição indireta: FIIs com estratégia internacional listados na B3, ETFs de REITs americanos acessíveis via conta em corretora no exterior, ou fundos temáticos de RWA disponíveis em plataformas como Hashdex e QR Asset. Quando – e se – a plataforma de negociação da Cardone Capital for lançada com acesso para não-americanos via Regulation S, exchanges globais com operação no Brasil como Binance Brasil poderão ser intermediários naturais para listagem ou acesso.

Obrigações fiscais: Para o investidor brasileiro que eventualmente acesse tokens imobiliários americanos diretamente, o enquadramento fiscal é claro. A Lei 14.754/2023 e a Instrução Normativa 1.888 da Receita Federal estabelecem que rendimentos e ganhos de capital obtidos em ativos no exterior – incluindo tokens classificados como valores mobiliários ou instrumentos de investimento – estão sujeitos a alíquotas progressivas de 15% a 22,5%, com obrigação de recolhimento via DARF e registro no programa GCAP. Alienações mensais acima de R$ 35.000 disparam a obrigação de apuração no mês do resgate. Rendimentos periódicos (equivalentes a distribuições de aluguel) precisam ser declarados na ficha de rendimentos do exterior na declaração anual do IRPF. Dado que tokens imobiliários americanos são uma estrutura nova sem precedente regulatório claro no Brasil, recomenda-se consultar um contador especializado em ativos digitais internacionais antes de qualquer alocação.

Publicidade


Quais os sinais on-chain que importam agora?

  • ‘O Piso de Concreto’ – Volume de emissão tokenizada acima de US$ 500 milhões (R$ 3 bilhões) nos primeiros 90 dias de operação da plataforma: se esse patamar for atingido, confirma que há demanda real de investidores credenciados e internacionais pelo produto, validando a tese de que o portfólio da Cardone Capital tem liquidez suficiente para sustentar um mercado secundário funcional.
  • ‘O Teto de Vidro’ – Aprovação regulatória da bolsa secundária pela SEC: enquanto a plataforma de negociação não obtiver clareza regulatória sobre se os tokens são valores mobiliários ou outra categoria de ativo, o teto de crescimento do produto é o universo de investidores que aceitam participar sem mercado secundário – essencialmente o mesmo público dos fundos tradicionais da gestora.
  • ‘A Zona de Interesse’ – Acompanhar o endereço de custódia dos 1.000 BTC adquiridos em junho de 2025: qualquer movimentação relevante nesses bitcoins – para novas compras, colateralização ou distribuição – sinalizará se a estratégia de convergência imóvel-BTC está se aprofundando ou sendo revisada à luz das condições de mercado.
  • ‘O Alçapão’ – Nível de adoção da plataforma NODE40, citada como infraestrutura de compliance para a tokenização, em contratos com outras gestoras imobiliárias: se a plataforma desenvolvida pelo irmão de Grant Cardone, Gary Cardone, ganhar tração com terceiros, a Cardone Capital passa de participante do mercado a infraestrutura do mercado – o que altera completamente o modelo de negócio e o potencial de valorização do ecossistema.

Riscos e o que observar

  • ‘O Labirinto Regulatório’ – O uso combinado de Regulation D e Regulation S em um portfólio operacional de US$ 5,3 bilhões (R$ 31,8 bilhões) é estruturalmente inovador, mas também representa território não mapeado para a SEC. Qualquer interpretação regulatória desfavorável – classificando os tokens como valores mobiliários não registrados ou exigindo estrutura diferente – pode paralisar emissões ou obrigar reestruturação custosa antes do lançamento público.
  • ‘O Conflito de Interesse Embutido’ – A infraestrutura de tokenização está parcialmente ancorada na plataforma NODE40, controlada por Gary Cardone, irmão do fundador. Essa relação cria um potencial conflito de interesse que investidores institucionais e auditores independentes vão escrutinar com rigor – e que pode atrasar parcerias estratégicas com custodiantes ou exchanges globais que exijam separação clara entre emissor e infraestrutura.
  • ‘A Armadilha da Liquidez Prometida’ – Lançar uma bolsa secundária para tokens imobiliários é tecnicamente viável mas economicamente complexo: sem formadores de mercado comprometidos e volume mínimo de negociação, o mercado secundário pode nascer morto, com spreads bid-ask tão amplos que neutralizam a vantagem de liquidez em relação aos fundos tradicionais. O histórico de plataformas similares que prometeram liquidez e entregaram mercados rasos é longo.
  • ‘A Correlação Bitcoin’ – Com 1.000 BTC (aproximadamente US$ 101 milhões / R$ 606 milhões no momento da compra) no balanço e planos de novas aquisições financiadas por fluxos de caixa imobiliários, a Cardone Capital introduz correlação com o preço do Bitcoin em um produto que deveria ter como benchmark o mercado imobiliário americano. Em momentos de estresse cripto, essa correlação pode assustar investidores conservadores que buscam exatamente a descorrelação que imóveis historicamente oferecem.
  • ‘O Risco de Execução em Escala’ – Tokenizar um portfólio de US$ 5,3 bilhões (R$ 31,8 bilhões) com 14.200 unidades em 43 propriedades requer padronização jurídica de cada ativo, integração de dados de propriedade em blockchain, acordos com custodiantes regulados e onboarding de investidores em múltiplas jurisdições – simultaneamente. Operações menores falharam em etapas individuais desse processo. A Cardone Capital está tentando fazer tudo isso de uma vez, com prazo público de meados de 2026.

O gatilho mais importante a monitorar nos próximos 120 dias é o lançamento ou não da plataforma de negociação secundária dentro do cronograma anunciado para meados de 2026: se a bolsa de tokens imobiliários da Cardone Capital entrar em operação com volume inicial acima de US$ 500 milhões (R$ 3 bilhões) e com aprovação regulatória clara da SEC, o anúncio de fevereiro de 2026 será lembrado como o momento em que a tokenização imobiliária saiu dos white papers e entrou na realidade operacional dos mercados globais – forçando gestoras tradicionais, incluindo as brasileiras que operam FIIs e CRIs, a acelerarem suas próprias iniciativas de tokenização para não perderem janela de captação internacional. Se o lançamento atrasar ou se a SEC impuser restrições que eliminem o acesso de investidores não-americanos, o episódio confirmará que a regulação ainda é o obstáculo intransponível para a tokenização imobiliária em escala – e devolverá o protagonismo do segmento RWA para classes de ativos mais simples de tokenizar, como títulos de crédito e Treasuries. Até lá, paciência é o único ativo que não desvaloriza.

Siga o CriptoFacil no
Google News CriptoFacil

O post Cardone Capital planeja tokenizar portfólio imobiliário de US$ 5 bilhões apareceu primeiro em CriptoFacil.

strategy-prejuizo-bitcoin-1260x840-1

Strategy registra prejuízo não realizado de US$ 14,5 bilhões em Bitcoin no 1T26

Strategy Bitcoin

Siga o CriptoFacil no
Google News CriptoFacil

A Strategy, maior detentora corporativa de Bitcoin do mundo, reportou um prejuízo não realizado de US$ 14,46 bilhões (aproximadamente R$ 86,5 bilhões na cotação atual) sobre seus ativos digitais no primeiro trimestre de 2026, segundo filing 8-K protocolado junto à Securities and Exchange Commission (SEC). A empresa encerrou o trimestre com 762.099 BTC em carteira e, entre 1º e 5 de abril, adicionou outros 4.871 BTC por cerca de US$ 330 milhões (cerca de R$ 1,97 bilhão), elevando o total acumulado para 766.970 bitcoins – avaliados em aproximadamente US$ 53 bilhões (cerca de R$ 316,9 bilhões) ao preço corrente. O custo médio de aquisição por moeda caiu ligeiramente para US$ 75.644, mas continua acima do preço de mercado do BTC, colocando a empresa tecnicamente debaixo d’água em suas posições.

A pergunta que domina as mesas de operação é clara: o prejuízo contábil bilionário abala a tese de que empresas corporativas são compradoras estruturais e confiáveis de Bitcoin, ou este é apenas o custo previsível de uma estratégia de longo prazo que o mercado já precificou?

Publicidade


O que explica essa movimentação?

Em termos simples, imagine um atacadista da CEASA de São Paulo que passou os últimos dois anos estocando toneladas de café premium a preços médios elevados, apostando que a commodity só tenderia a valorizar. Num determinado trimestre, o preço do café cai abaixo do seu custo de compra – o estoque está lá, intacto, mas no papel o balanço registra um prejuízo expressivo. O atacadista não vendeu nada, não perdeu fisicamente nenhum quilo de café; a perda é contábil, reflexo do preço de mercado no fechamento do período. Se o café voltar a subir antes do próximo balanço, o prejuízo some. Se não voltar, a pressão sobre o caixa cresce.

É exatamente essa a dinâmica que explica o número de US$ 14,46 bilhões: a Strategy adotou, no início de 2025, as normas de contabilização a valor justo (fair value accounting) para ativos digitais, o que obriga a empresa a marcar suas posições de BTC ao preço de fechamento de cada trimestre. Como o Bitcoin recuou significativamente de suas máximas históricas durante o 1T26, o valor contábil da carteira despencou – mas nenhum BTC foi vendido. O filing 8-K protocolado pela empresa revela ainda que a queda gerou um ativo fiscal diferido de US$ 2,42 bilhões (cerca de R$ 14,5 bilhões), mecanismo pelo qual a empresa pode abater futuramente esse prejuízo contábil contra lucros tributáveis, amortecendo parcialmente o impacto no balanço.

Como analisamos anteriormente no CriptoFácil sobre a retomada das compras de Bitcoin pela Strategy no valor de US$ 330 milhões, a empresa manteve seu apetite aquisitivo mesmo diante de um ambiente de mercado adverso, sinalizando que a lógica operacional permanece inalterada independentemente das marcações trimestrais.

Quais são os dados e fundamentos destacados?

  • Prejuízo não realizado no 1T26: US$ 14,46 bilhões (R$ 86,5 bilhões) – ‘A Montanha de Papel’: O número representa a diferença entre o custo médio de aquisição da carteira e o valor de mercado do BTC no fechamento do trimestre. É a maior perda trimestral não realizada desde que a empresa adotou o fair value accounting em 2025 – superando o Q4 2025, quando o prejuízo contábil foi de US$ 17,44 bilhões, embora aquele número tenha sido acompanhado de um benefício fiscal diferido de US$ 5,01 bilhões, significativamente maior.
  • Ativo fiscal diferido: US$ 2,42 bilhões (R$ 14,5 bilhões) – ‘O Amortecedor Tributário’: A legislação tributária americana permite que perdas contábeis gerem créditos fiscais aproveitáveis em exercícios futuros. Esse mecanismo reduz o impacto líquido do prejuízo no balanço consolidado, mas sua realização depende de a empresa gerar lucros tributáveis suficientes nos próximos anos – o que, dado o modelo de negócios centrado em BTC, é incerto por definição.
  • Total acumulado de BTC: 766.970 moedas (US$ 53 bilhões / R$ 316,9 bilhões) – ‘O Cofre de Virginia’: Com a compra de 4.871 BTC entre 1º e 5 de abril, a Strategy consolidou a maior posição corporativa de Bitcoin da história. Para efeito de escala, esse volume equivale a aproximadamente 3,65% de todo o Bitcoin que jamais existirá – uma concentração sem precedentes em mãos de uma única empresa de capital aberto.
  • Custo médio de aquisição: US$ 75.644 por BTC (R$ 452.098) – ‘A Linha da Virada’: O preço médio de compra da carteira recuou marginalmente de US$ 75.694 para US$ 75.644 após a última aquisição, mas permanece acima do preço corrente do Bitcoin – o que significa que a empresa está, tecnicamente, com prejuízo latente de aproximadamente US$ 4,7 bilhões (R$ 28,1 bilhões) segundo dados do SaylorTracker. Cada dólar que o BTC avançar acima de US$ 75.644 transforma esse déficit em lucro não realizado.
  • Financiamento via ATM: Programa de US$ 44,1 bilhões – ‘A Máquina de Capital’: As compras de abril foram financiadas com recursos dos programas de oferta contínua de ações (at-the-money), por meio dos quais a Strategy vende gradualmente ações ordinárias MSTR (US$ 21 bilhões), ações preferenciais STRC (US$ 21 bilhões) e ações preferenciais STRK (US$ 2,1 bilhões). Esse mecanismo dilui acionistas existentes, mas permite que a empresa continue comprando BTC sem emitir dívida direta.

Em conjunto, os dados revelam uma empresa que opera deliberadamente num regime de alta tolerância à volatilidade contábil, usando o balanço como instrumento de acumulação de longo prazo e a estrutura fiscal como colchão de proteção parcial. A sustentabilidade desse modelo depende, em última instância, de o Bitcoin retornar a patamares acima de US$ 75.644 – e de os mercados de capitais continuarem dispostos a absorver as emissões contínuas de MSTR, STRC e STRK.

O que muda na estrutura do mercado?

O impacto mais imediato é sobre o sentimento institucional. Um prejuízo não realizado de US$ 14,5 bilhões em um único trimestre é o tipo de número que aparece em apresentações de comitês de risco de family offices, fundos de pensão e tesourarias corporativas ao redor do mundo – incluindo no Brasil. Para gestoras que estavam avaliando iniciar posições corporativas em BTC inspiradas no modelo da Strategy, este relatório funciona como um teste de estresse em tempo real: a pergunta que seus conselhos passam a fazer não é mais teórica, mas concreta – “nossa empresa suportaria marcar US$ X bilhões a valor justo negativamente num trimestre sem entrar em covenant breach com credores?”

Há também um efeito sobre a narrativa reflexiva que a própria Strategy construiu. Desde 2020, Michael Saylor articulou uma tese em que o acúmulo corporativo de BTC cria um ciclo virtuoso: empresas compram BTC, BTC sobe, o valor de mercado da empresa sobe, a empresa emite mais ações a múltiplos elevados, compra mais BTC. Esse ciclo pressupõe um BTC em trajetória ascendente ou, ao menos, lateral. Quando o BTC cai abaixo do custo médio de aquisição da empresa – como está agora – o ciclo pode se tornar vicioso: o prêmio de mercado do MSTR sobre o NAV (valor líquido dos ativos) comprime, as emissões ATM se tornam mais dilutivas em relação ao BTC adquirido, e a narrativa de “comprador estrutural confiável” é testada.

Publicidade


No entanto, é importante distinguir prejuízo não realizado de crise de liquidez. A Strategy não tem obrigação imediata de vender seus bitcoins, não enfrenta margin calls diretos sobre a carteira e mantém programas de financiamento ativos. Como analisamos anteriormente no CriptoFácil sobre a pausa nas compras da Strategy revelada em filing à SEC, mesmo em momentos de interrupção operacional, a empresa não sinalizou qualquer intenção de desfazimento de posições. O risco real não é de liquidação forçada, mas de erosão do diferencial narrativo que torna o modelo replicável por outras empresas.

Por fim, o movimento da Strategy deve ser lido em contexto mais amplo do comportamento institucional no 1T26. Enquanto a empresa americana registra perdas contábeis bilionárias, outras tesourarias corporativas continuam expandindo suas posições – a Metaplanet adquiriu 5.075 BTC e se consolidou como a terceira maior tesouraria corporativa de Bitcoin do mundo, sinalizando que a tese de acumulação institucional não está confinada ao modelo americano e não foi abandonada pelos demais players.

Como isso afeta o investidor brasileiro?

Para o investidor brasileiro, o relatório da Strategy tem implicações tanto diretas quanto indiretas que merecem atenção cuidadosa.

Publicidade


Efeito BRL: O dólar cotado acima de R$ 5,97 atua como amplificador das perdas em reais. Um investidor brasileiro que acompanha o BTC em reais viu o ativo cair proporcionalmente mais do que o investidor americano que mede em dólares, porque a moeda americana se fortaleceu no período. O exemplo concreto: se o BTC caiu 15% em dólares entre janeiro e março, mas o dólar subiu 5% contra o real no mesmo período, a perda em BRL foi de aproximadamente 20% – um efeito cambial que a Strategy, operando em dólares, não sente, mas que o investidor pessoa física brasileiro absorve integralmente.

Para quem deseja exposição ao ecossistema da Strategy sem comprar MSTR diretamente em corretoras internacionais, as alternativas locais incluem os ETFs de Bitcoin listados na B3, como o HASH11 e o QBTC11, que refletem o preço do BTC em reais e estão acessíveis via home broker nas principais corretoras. Plataformas como Mercado Bitcoin e Foxbit permitem compra direta de BTC com liquidação em reais.

No campo tributário, os ganhos com criptoativos por pessoas físicas residentes no Brasil são regulados pela Lei 14.754/2023 e pela Instrução Normativa 1.888 da Receita Federal. Perdas realizadas podem ser compensadas com ganhos futuros na mesma categoria de ativo, mas prejuízos não realizados – exatamente como os da Strategy – não geram qualquer benefício fiscal para o investidor pessoa física brasileiro até que a posição seja efetivamente encerrada.

Publicidade


A estratégia de DCA (custo médio em dólares) segue sendo a abordagem mais adequada para o investidor de varejo: aportes regulares e periódicos em BTC diluem o risco de entrada em máximas e reduzem a exposição ao timing de mercado. Por fim, é imprescindível o alerta sobre alavancagem: o modelo da Strategy envolve emissão de ações e instrumentos preferenciais para financiar compras – uma forma sofisticada de alavancagem institucional. O investidor pessoa física que replica essa lógica via contratos futuros ou empréstimos colateralizados em BTC está exposto a liquidações compulsórias que a Strategy, por sua estrutura de capital, não enfrenta da mesma forma.

Quais limiares financeiros importam agora?

  • US$ 75.644 por BTC (R$ 452.098) – ‘A Linha do Empate’: Este é o custo médio de aquisição atual da carteira da Strategy. Acima desse nível, a empresa volta a registrar lucro não realizado e o ciclo narrativo virtuoso se reativa; abaixo dele, cada trimestre adiciona pressão contábil e aumenta o déficit acumulado. Monitorar se o BTC se aproxima ou ultrapassa esse limiar antes do fechamento do 2T26 é a variável mais crítica do modelo.
  • US$ 2,42 bilhões em ativo fiscal diferido (R$ 14,5 bilhões) – ‘O Colchão Tributário’: Esse valor representa a capacidade máxima de compensação tributária gerada pelos prejuízos do 1T26. Se os prejuízos se acumularem em trimestres futuros sem geração de lucros tributáveis correspondentes, a utilidade prática desse ativo diferido se reduz – e o impacto líquido no balanço se torna progressivamente mais severo.
  • Programa ATM de US$ 44,1 bilhões – ‘A Capacidade de Fogo’: A velocidade com que a Strategy consegue emitir e vender ações nos programas ATM determina o ritmo de novas compras de BTC. Se o preço do MSTR continuar deprimido em relação ao NAV dos bitcoins, cada emissão se torna mais dilutiva – reduzindo o incentivo para novos acionistas participarem das ofertas e, consequentemente, limitando o caixa disponível para aquisições futuras.
  • US$ 90.000 por BTC (R$ 538.200) – ‘O Patamar da Reversão Narrativa’: Um retorno do Bitcoin acima de US$ 90.000 colocaria a carteira da Strategy novamente em território de lucro não realizado expressivo, revertendo a narrativa de pressão contábil e potencialmente reativando o interesse institucional em replicar o modelo de tesouraria em BTC. Abaixo de US$ 70.000 (R$ 418.400), o déficit da carteira supera US$ 4 bilhões e a pressão sobre os programas ATM se intensifica significativamente.

Riscos e o que observar

‘Risco de Contração do Prêmio MSTR’: O modelo de negócios da Strategy depende de o mercado atribuir ao MSTR um prêmio sobre o valor líquido dos bitcoins em carteira – esse prêmio é o que torna as emissões ATM financeiramente atrativas. Em janeiro de 2026, esse prêmio havia se comprimido até 1%, o menor nível em dois anos. Se o prêmio desaparecer completamente ou se inverter – ou seja, se o MSTR passar a ser negociado com desconto sobre o NAV dos BTC – a empresa perde o principal instrumento de captação sem dilatar dívida. Gatilho a monitorar: relação entre capitalização de mercado do MSTR e valor de mercado dos 766.970 BTC nos próximos filings 8-K.

‘Risco de Demanda pelo STRC e STRK’: Os programas ATM dependem da absorção contínua dos papéis preferenciais STRC e STRK pelo mercado. Num ambiente de taxas de juros elevadas, investidores institucionais podem preferir títulos de renda fixa tradicionais a papéis preferenciais de uma empresa com balanço volátil lastreado em BTC. Uma retração na demanda por esses instrumentos reduziria diretamente a velocidade de acumulação de BTC da empresa. Gatilho a monitorar: volume diário negociado de STRC e STRK no mercado secundário e eventuais revisões nas condições dos programas ATM.

Publicidade


‘Risco Contábil Acumulado’: Com dois trimestres consecutivos de perdas não realizadas expressivas (US$ 17,44 bilhões no 4T25 e US$ 14,46 bilhões no 1T26), a Strategy acumula um histórico de volatilidade contábil que pode complicar futuras captações de dívida, renovações de linhas de crédito e a inclusão ou manutenção em índices como o S&P 500 e o MSCI. Rumores sobre exclusão do MSCI já pesaram sobre o MSTR no início de 2026. Gatilho a monitorar: decisões de rebalanceamento de índices em abril e julho de 2026 e eventual rebaixamento de rating de crédito por agências como Moody’s ou S&P.

‘Risco de Contagio Institucional’: Se outras empresas que adotaram tesourarias em BTC – inspiradas diretamente pelo modelo da Strategy – começarem a registrar perdas contábeis relevantes e recuarem em suas estratégias de acumulação, o efeito de rede positivo que alimentou o ciclo de alta narrativa pode se inverter. A desaceleração de tesourarias corporativas reduziria uma fonte estrutural de demanda por BTC. Gatilho a monitorar: filings trimestrais de empresas como Semler Scientific, Meitu e outras detentoras corporativas de BTC nos próximos 60 dias.

O cenário final

O cenário é binário: se o Bitcoin recuperar o patamar de US$ 75.644 e avançar em direção a US$ 90.000 antes do fechamento do segundo trimestre de 2026, a Strategy voltará a registrar lucro não realizado, o prêmio do MSTR sobre o NAV se reconstruirá, os programas ATM recuperarão atratividade e a narrativa de que tesourarias corporativas em BTC são uma inovação financeira sustentável sairá deste episódio fortalecida – transformando o prejuízo do 1T26 em uma cicatriz de guerra e não em uma fissura estrutural; caso contrário, se o BTC permanecer abaixo do custo médio de aquisição por mais um trimestre, o déficit acumulado ultrapassa US$ 8 bilhões, a pressão sobre os programas de emissão de ações cresce, o prêmio do MSTR pode se inverter em desconto e a tese de acumulação corporativa de Bitcoin enfrentará seu teste de estresse mais severo desde que Michael Saylor colocou o primeiro dólar em BTC em agosto de 2020. Até lá, paciência é o único ativo que não desvaloriza.

Siga o CriptoFacil no
Google News CriptoFacil

O post Strategy registra prejuízo não realizado de US$ 14,5 bilhões em Bitcoin no 1T26 apareceu primeiro em CriptoFacil.

sbi-holding-xrp-1260x840-1

XRP pode enfrentar ‘choque de preço’, diz peso-pesado financeiro do Japão

XRP SBI Holding

Siga o CriptoFacil no
Google News CriptoFacil

XRP negocia na faixa de US$ 2,30 (aproximadamente R$ 13,34) nesta sessão enquanto uma declaração do CEO da SBI Holdings, Yoshitaka Kitao – o maior conglomerado financeiro privado do Japão, com mais de US$ 400 bilhões (aproximadamente R$ 2,32 trilhões) em ativos sob gestão – reacende o debate sobre o potencial de valorização do token: Kitao afirmou categoricamente que o XRP “ficará muito caro” e que uma decisão judicial favorável à Ripple nos Estados Unidos poderia desencadear um salto significativo de preço em questão de semanas – declaração que carrega peso diferente de um comentarista qualquer de redes sociais, considerando que a SBI Holdings é a maior acionista institucional não americana da Ripple, com participação estimada entre 5% e 7% da empresa, e acaba de lançar um título corporativo de 10 bilhões de ienes (aproximadamente R$ 387 milhões) cujos rendimentos são pagos em XRP – o primeiro produto do tipo emitido por uma grande instituição financeira japonesa.

A pergunta que domina as mesas de operação é clara: a declaração de Yoshitaka Kitao representa um catalisador institucional genuíno capaz de reposicionar o XRP para um novo patamar de preço – ou trata-se de um CEO defendendo um ativo no qual sua empresa possui exposição financeira direta, sem substância técnica suficiente para mover o mercado além do ruído de curto prazo?

Publicidade


O que está por trás dessa movimentação?

Em termos simples, imagine a Faria Lima numa manhã de segunda-feira quando o presidente do Itaú Unibanco convoca a imprensa para anunciar que o banco está emitindo CDBs com rendimentos pagos em reais digitais e que a tecnologia por trás desse produto “vai valorizar muito” – e, para além do anúncio, o Itaú já possui participação acionária no emissor da moeda digital, opera corredores de pagamento com essa tecnologia há oito anos e acabou de firmar parceria com startups de toda a América Latina para construir infraestrutura sobre ela. O impacto não seria apenas de preço: seria de legitimação institucional do ativo como instrumento financeiro reconhecido pelo sistema.

É exatamente isso que a SBI Holdings fez com o XRP no mercado japonês. O título de 10 bilhões de ienes emitido em fevereiro de 2026 não é especulação – é um produto regulamentado, aprovado pela FSA (Financial Services Agency), a autoridade financeira japonesa, com prospecto oficial, auditoria da Deloitte Japan e rendimento de 2% a 4% ao ano pago semestralmente em XRP. Quando um banco de investimento registra um produto cuja rentabilidade depende do preço de um ativo, ele está criando demanda estrutural e recorrente por esse ativo a cada ciclo de pagamento – não apenas comprando e esperando valorizar.

O mecanismo é preciso: cada pagamento de juros do título exige que a SBI adquira XRP no mercado para liquidar a obrigação com os investidores credenciados que subscreveram o papel. Com vencimento em três anos e aportes mínimos de 10 milhões de ienes (aproximadamente R$ 387 mil), a base de subscritores é pequena mas concentrada nos maiores family offices e tesourarias corporativas do Japão – exatamente o perfil de investidor cujas decisões sinalizam direção para o mercado institucional asiático. Como analisamos anteriormente no CriptoFácil sobre a Ripple e sua aproximação com redes de transferência global, a integração do XRP com infraestrutura financeira estabelecida cria fluxos de demanda que independem do sentimento especulativo de curto prazo.

O que as palavras de Kitao indicam, portanto, não é apenas otimismo – é a sinalização de que a SBI está preparando o terreno regulatório e institucional para escalar sua exposição ao XRP de forma ainda mais agressiva, e que a resolução do litígio com a SEC americana é o último obstáculo que a impede de fazê-lo globalmente.

Quais são os dados e fundamentos destacados?

  • ‘O Vínculo Estrutural’SBI Holdings e Ripple mantêm parceria desde 2016, quando formaram a SBI Ripple Asia como joint venture para desenvolver corredores de pagamento on-demand usando XRP no Japão, Coreia do Sul, Índia e Filipinas. Essa infraestrutura opera há quase uma década, o que significa que a declaração de Kitao não é prospectiva – é a verbalização de uma aposta que a instituição já fez com capital real. A carteira corporativa de XRP da SBI cresceu 25% ao longo de 2025, atingindo mais de 2,5 milhões de tokens, segundo dados on-chain do explorador XRPL.
  • ‘O Título Pioneiro’ – O título corporativo de 10 bilhões de ienes (aproximadamente R$ 387 milhões) lançado em fevereiro de 2026 com rendimentos pagos em XRP é o primeiro produto do tipo emitido por uma grande instituição financeira japonesa. O rendimento anualizado de 2% a 4%, pago semestralmente, cria obrigação recorrente de compra de XRP no mercado aberto. Pesquisadores da CryptoQuant, incluindo o analista-chefe Ki Young Ju, classificaram o produto como “sinal pivotal de maturidade institucional para o XRP”, projetando que reguladores de Singapura e Hong Kong devem aprovar produtos similares até meados de 2026.
  • ‘O Ecossistema em Construção’ – Em janeiro de 2026, a SBI Ripple Asia anunciou parceria com a Asia Web3 Alliance Japan, comprometendo 5 bilhões de ienes (aproximadamente R$ 193 milhões) para financiar mais de 20 startups construindo aplicações DeFi sobre o XRP Ledger ao longo de dois anos, com foco em ativos tokenizados e interoperabilidade com CBDCs. Paralelamente, o lançamento do stablecoin RLUSD da Ripple – aprovado preliminarmente pela FSA em janeiro de 2026 e com lançamento previsto para o segundo trimestre de 2026 na exchange licenciada VC Trade da SBI – adiciona um vetor de liquidez diretamente ancorado no ecossistema.
  • ‘O Catalisador Judicial’ – Kitao sinalizou explicitamente que uma decisão favorável à Ripple no processo contra a SEC americana poderia ser o gatilho de um “choque de preço” para o XRP. Embora nenhuma data confirmada de julgamento tenha sido anunciada publicamente, o encerramento formal do litígio removeria a principal barreira regulatória que impede grandes gestoras americanas de incluir XRP em produtos regulamentados – uma demanda de capital potencialmente muito superior à que o mercado japonês, por maior que seja, pode gerar sozinho. Como analisamos anteriormente no CriptoFácil sobre o avanço de legislação cripto nos EUA, a aprovação de marcos regulatórios claros abre as comportas do capital institucional americano para o XRP de forma estrutural e não apenas especulativa.
  • ‘O Peso do Emissor’ – Diferente de analistas ou influenciadores, Kitao fala como principal executivo de uma instituição com exposição financeira direta e material ao XRP: a SBI Holdings detém participação estimada de 5% a 7% na Ripple e mais de 2,5 milhões de XRP em carteira corporativa. Sua declaração não é neutra – mas tampouco é vazia. Ela sinaliza que a instituição está preparada para ampliar sua posição e que as condições regulatórias no Japão já permitem isso em escala que outros mercados ainda não alcançaram.

Em conjunto, esses dados desenham um quadro em que a demanda institucional por XRP no Japão não está mais na fase de teste ou piloto – está na fase de produto financeiro regulamentado com obrigações contratuais que criam compra recorrente. A variável que falta para converter esse acúmulo estrutural em movimento de preço expressivo é a resolução do ambiente regulatório americano, que Kitao identifica como próxima e decisiva.

O que muda na estrutura do mercado?

O que a declaração de Kitao e o conjunto de movimentos da SBI Holdings alteram não é apenas o sentimento em torno do XRP – é a composição da demanda pelo ativo. Até recentemente, o mercado de XRP era dominado por traders de varejo, investidores de médio prazo com tese especulativa e algumas tesourarias asiáticas. A emissão de um título corporativo com rendimentos pagos em XRP introduz um novo perfil de comprador: o investidor institucional japonês credenciado, que não compra XRP para especular com preço, mas porque tem um ativo financeiro regulamentado que o obriga a deter ou adquirir o token periodicamente.

Publicidade


Essa mudança de composição tem implicação direta sobre a volatilidade de baixa: quando parte da demanda é estrutural e contratual, o piso de preço tende a ser mais resiliente porque há compradores que precisam adquirir o ativo independente do humor do mercado. O lançamento do RLUSD no Japão adiciona mais uma camada: um stablecoin nativo do ecossistema XRP Ledger, aprovado pela FSA, cria liquidez interna ao sistema e reduz a dependência de gateways externos para mover valor dentro da rede. Como analisamos anteriormente no CriptoFácil sobre a análise técnica do XRP em seus níveis de resistência e suporte, a estrutura de preço atual do ativo reflete acumulação consistente que antecede catalisadores externos.

A opinião editorial do CriptoFácil sobre este movimento é direta: declarações de CEOs com exposição financeira no ativo comentado merecem desconto analítico – Kitao não é uma fonte neutra. Dito isso, a diferença entre este caso e o otimismo genérico de promotores de cripto é que a SBI Holdings respaldou suas palavras com capital real, produto regulamentado e infraestrutura operacional de quase uma década. O título de 10 bilhões de ienes não é promessa – é contrato com prazo, taxa e obrigação de entrega em XRP. Isso não garante que o preço vai subir, mas significa que há demanda estrutural sendo criada que o mercado ainda não precificou integralmente.

Quais níveis técnicos importam agora?

Três níveis definem a estrutura de preço do XRP no contexto desta movimentação institucional:

Publicidade


  • ‘O Piso de Concreto’ – US$ 2,10 (aproximadamente R$ 12,18). Este é o suporte imediato sustentado por compradores estruturais identificados na faixa de acumulação institucional observada nas últimas seis semanas. A invalidação deste nível ocorre com fechamento diário abaixo de US$ 2,05 (aproximadamente R$ 11,89) acompanhado de volume acima de 15% da média dos últimos 30 dias – o que sinalizaria liquidação de posições e não apenas volatilidade de curto prazo.
  • ‘O Teto de Vidro’ – US$ 2,65 (aproximadamente R$ 15,37). Resistência primária marcada por concentração de ordens de venda e zona histórica de distribuição parcial. A confirmação de rompimento exige fechamento semanal acima deste nível com volume diário sustentado acima de US$ 3,5 bilhões (aproximadamente R$ 20,3 bilhões) por pelo menos três sessões consecutivas – condição que ainda não foi atingida nas tentativas anteriores de rompimento.
  • ‘O Ímã de Liquidez’ – US$ 3,20 (aproximadamente R$ 18,56). Alvo de médio prazo condicionado ao rompimento confirmado do teto de US$ 2,65 e à resolução formal do processo da Ripple contra a SEC. Este nível concentra liquidez significativa de contratos futuros e representa a máxima histórica recente que atuaria como zona de atração natural caso o mercado entre em modo de expansão com catalisador regulatório confirmado.

Como sempre, o volume será o árbitro final. Um volume diário sustentado acima de US$ 4 bilhões (aproximadamente R$ 23,2 bilhões) por cinco sessões consecutivas seria o sinal quantificável de que a demanda institucional japonesa está se traduzindo em pressão compradora mensurável no mercado global.

Como isso afeta o investidor brasileiro?

Efeito BRL: O investidor brasileiro que opera XRP enfrenta dupla exposição: ao preço do ativo em dólares e à taxa de câmbio USD/BRL. Com o dólar cotado a aproximadamente R$ 5,80, se o XRP valorizar US$ 0,55 a partir do nível atual de US$ 2,30 – atingindo US$ 2,85 -, o retorno bruto por token seria de aproximadamente R$ 3,19. Mas se o real se apreciar para R$ 5,40 durante o mesmo período, o retorno em reais cai para R$ 2,97 por token. O inverso também é verdadeiro: uma depreciação do real para R$ 6,20 ampliaria o mesmo movimento para R$ 3,41 por token. Para o brasileiro, hedge cambial ou exposição via produto dolarizado faz diferença material no retorno final – e deve ser considerado antes de qualquer aporte.

Acesso prático: O XRP está disponível para negociação direta no Mercado Bitcoin, na Foxbit e na Binance Brasil – todas plataformas regulamentadas pela CVM e habilitadas para custódia de ativos digitais. O título corporativo da SBI com rendimentos em XRP é produto exclusivo para investidores credenciados japoneses, com aporte mínimo de 10 milhões de ienes (aproximadamente R$ 387 mil), e não tem equivalente disponível para o varejo brasileiro. O acesso ao RLUSD, o stablecoin da Ripple, ainda depende de aprovação da CVM para distribuição local – por ora, a exposição direta via compra de XRP nas exchanges mencionadas é o caminho disponível para você, investidor brasileiro. Alavancagem neste contexto não é estratégia – é roleta.

Publicidade


Obrigações fiscais: Ganhos com XRP são tributáveis no Brasil conforme a IN 1.888 da Receita Federal e a Lei 14.754/2023. Operações que resultem em ganho de capital em meses com volume de alienação abaixo de R$ 35.000 são isentas – acima deste limite, incidem alíquotas progressivas de 15% a 22,5% sobre o ganho líquido. O pagamento deve ser feito via DARF até o último dia útil do mês seguinte ao da venda. Posições mantidas em exchanges estrangeiras como Binance (fora do Brasil) estão sujeitas ao regime de offshores da Lei 14.754/2023, com tributação diferenciada sobre rendimentos. DCA (aportes periódicos em valores fixos) é a abordagem que melhor distribui o risco regulatório e cambial para o investidor brasileiro que acredita na tese de médio prazo.

Riscos e o que observar

  • ‘O Arrasto do Bitcoin’ – O XRP mantém correlação histórica com o Bitcoin próxima de 0,75 em janelas de 30 dias. Uma correção expressiva no Bitcoin – definida como queda acima de 12% do topo local em menos de cinco sessões – tende a arrastar o XRP independentemente de qualquer catalisador fundamental japonês. O sinal é: monitorar o volume de futuros de Bitcoin no CME; se superar US$ 8 bilhões em contratos abertos de put com vencimento de 30 dias, o risco sistêmico aumenta materialmente.
  • ‘A Virada Regulatória de Tóquio’ – O Japão possui o ambiente regulatório mais favorável ao XRP entre as grandes economias, mas a FSA revisou suas diretrizes de ativos digitais três vezes nos últimos quatro anos. Uma mudança na interpretação regulatória sobre tokens com características de valor mobiliário – debate ainda aberto globalmente – poderia reverter as aprovações que sustentam o título da SBI e os planos do RLUSD. O gatilho seria qualquer comunicado oficial da FSA reclassificando XRP ou restringindo sua uso em produtos de rendimento fixo.
  • ‘A Pressão do Escrow’ – A Ripple libera periodicamente XRP de seus contratos de escrow – até 1 bilhão de tokens por mês. Embora a empresa geralmente recoloque a maioria de volta ao escrow, picos de venda a partir dessas liberações criam pressão vendedora artificial desconectada da demanda real. O sinal é: verificar mensalmente os relatórios de movimentação de escrow da Ripple via XRPL explorer; liberações líquidas acima de 400 milhões de tokens em um único mês historicamente coincidem com resistência de preço mais intensa.
  • ‘O Rompimento Falso’ – A faixa de US$ 2,50 a US$ 2,65 (aproximadamente R$ 14,50 a R$ 15,37) já funcionou como armadilha de liquidez em pelo menos dois momentos nos últimos 12 meses, atraindo compras de varejo que foram rapidamente revertidas por venda institucional. Uma subida até o teto sem o requisito de volume confirmado (US$ 3,5 bilhões diários por três sessões) deve ser tratada como potencial rompimento falso – não como breakout confirmado.
  • ‘O Conflito de Interesse do Emissor’ – Kitao é CEO de uma instituição com exposição financeira direta e material ao XRP. Suas declarações movem preço no curto prazo, mas investidores que agiram exclusivamente com base em declarações de insiders com conflito de interesse documentado incorrem em risco assimétrico: o upside potencial está precificado na narrativa; o downside, caso os catalisadores citados não se materializem no prazo esperado, ainda não está. O sinal mais importante aqui não é o que Kitao diz – é o que a SBI faz com suas posições nos próximos relatórios trimestrais.

O gatilho mais importante a monitorar nas próximas quatro a seis semanas é qualquer comunicado formal sobre o encerramento ou resolução do processo da Ripple contra a SEC americana. Se uma decisão definitiva for publicada com interpretação favorável à Ripple, o mercado deverá responder com volume acima de US$ 5 bilhões em 24 horas – patamar que confirmaria entrada de capital institucional americano e validaria empiricamente a tese de Kitao sobre o “choque de preço”.

O cenário é binário: se a resolução judicial favorável à Ripple se confirmar dentro das próximas seis semanas e o volume diário de XRP romper US$ 4 bilhões (aproximadamente R$ 23,2 bilhões) com fechamento semanal acima de US$ 2,65 (aproximadamente R$ 15,37), o ativo tem trajetória técnica aberta para US$ 3,20 (aproximadamente R$ 18,56) em um horizonte de 60 a 90 dias, validando a previsão de Kitao e convertendo a demanda estrutural japonesa em catalisador global – ou, caso o processo se prolongue sem resolução, o volume recue e o Bitcoin entre em correção acima de 12%, o XRP testa novamente o suporte de US$ 2,10 (aproximadamente R$ 12,18) onde compradores institucionais têm posição documentada, mas onde o varejo ficará exposto sem proteção. Até lá, paciência é o único ativo que não desvaloriza.

Publicidade


Siga o CriptoFacil no
Google News CriptoFacil

O post XRP pode enfrentar ‘choque de preço’, diz peso-pesado financeiro do Japão apareceu primeiro em CriptoFacil.

circle-blockchain-arc-1260x840-1

Circle afirma que nova Layer 1 ‘Arc’ será resistente a ataques quânticos

Circle ARC

Siga o CriptoFacil no
Google News CriptoFacil

Circle, emissora do USDC – a segunda maior stablecoin do mundo, com capitalização de mercado superior a US$ 60 bilhões (aproximadamente R$ 348 bilhões na cotação atual) – publicou um roadmap detalhado de segurança quântica para sua nova blockchain Layer 1, batizada de Arc. A rede, com testnet pública lançada em outubro de 2025 e mainnet prevista para 2026, será compatível com a EVM (Máquina Virtual Ethereum) e introduzirá, desde o lançamento, um esquema de assinatura pós-quântica baseado em criptografia de redes (lattice-based cryptography) – especificamente os algoritmos CRYSTALS-Dilithium e Falcon, ambos referendados pelo NIST como padrão-ouro para resistência quântica. O movimento posiciona a Arc como uma das primeiras blockchains a anunciar um plano abrangente e com prazo definido para enfrentar a ameaça que pode tornar obsoleta a segurança de redes como Bitcoin e Ethereum antes de 2030.

A pergunta que domina as mesas de operação é clara: a Arc está construindo a infraestrutura financeira do futuro ao se blindar proativamente contra a computação quântica – ou esse roadmap é mais um movimento de marketing institucional da Circle para diferenciar o USDC em um mercado de stablecoins cada vez mais disputado?

Publicidade


Contexto do mercado

A ameaça quântica à criptografia de chave pública não é ficção científica – é um risco com cronograma cada vez mais concreto. Como analisamos anteriormente no CriptoFácil sobre o alerta do Google sobre vulnerabilidades quânticas em Bitcoin e Ethereum, o avanço dos computadores quânticos coloca em risco direto mais de US$ 600 bilhões em ativos cripto cujas chaves públicas estão expostas on-chain. O chamado “Q-Day” – o momento em que um computador quântico será capaz de quebrar a criptografia de chave pública atual – pode chegar antes de 2030, segundo projeções de pesquisadores do setor, e os avanços recentes do Google em computação quântica aceleraram esse debate de forma significativa.

O risco, porém, não começa no Q-Day. A Circle destacou em seu blog que ataques do tipo “harvest now, decrypt later” (colete agora, decifre depois) já estão em andamento: agentes maliciosos coletam dados criptografados hoje com a intenção de decifrá-los quando os computadores quânticos atingirem potência suficiente. Para redes como o Bitcoin, cujo UTXO (conjunto de saídas de transações não gastas) levaria meses para migrar para carteiras pós-quânticas mesmo em um cenário de processamento ininterrupto, a janela de exposição é enorme. O atraso no início dessa migração tornaria a implementação ainda mais caótica e arriscada.

É nesse contexto que o lançamento da Arc adquire relevância estratégica. Como analisamos anteriormente no CriptoFácil sobre o avanço do GENIUS Act e a supervisão de stablecoins nos EUA, o ambiente regulatório americano está moldando ativamente quais emissores terão acesso institucional sustentável. A Circle, como emissora do USDC e empresa em processo de abertura de capital, precisa de infraestrutura que satisfaça tanto os critérios de segurança de longo prazo quanto os requisitos regulatórios emergentes – e a Arc foi desenhada especificamente para esse propósito. Ao contrário de redes legadas que precisarão de migrações forçadas e disruptivas, a Arc embute a resistência quântica desde a camada zero.

O campo de corrida está se formando rapidamente. Algorand integrou considerações quânticas em seu design inicial, e pesquisadores do Ethereum publicaram papers sobre alternativas resistentes. Mas nenhuma grande rede com foco em stablecoins institucionais havia anunciado um roadmap tão detalhado e com fases definidas quanto o da Circle para a Arc – o que transforma esse anúncio em um potencial benchmark de mercado.

Em termos simples, imagine

Pense na segurança de uma blockchain como o cofre de uma agência bancária. Os cofres atuais – os algoritmos de criptografia que protegem o Bitcoin, o Ethereum e praticamente todas as redes cripto existentes – foram projetados para resistir a arrombamentos com as ferramentas disponíveis hoje: marretas, brocas, explosivos convencionais. Funcionam perfeitamente bem para o mundo atual. O problema é que, em algum momento antes de 2030, alguém vai inventar uma ferramenta que abre qualquer cofre desse modelo em segundos – um computador quântico suficientemente poderoso.

As redes existentes estão na posição de um banco que precisa trocar todos os cofres de todas as agências ao mesmo tempo, sem fechar para o público, sem perder nenhuma chave, e sem que nenhum cliente perca acesso à sua conta durante a troca. É operacionalmente possível, mas extremamente arriscado e demorado. A Arc está construindo sua agência já com o novo modelo de cofre instalado desde a obra – sem legado para migrar, sem clientes desavisados, sem correria de última hora.

Publicidade


O que o investidor brasileiro precisa entender com essa analogia é o seguinte: a vantagem competitiva da Arc não é apenas técnica – é temporal. Bancos, fintechs e plataformas de ativos reais (RWA) que precisam garantir que seus dados financeiros estarão seguros em 2035 vão preferir infraestrutura que já foi construída para esse cenário. E quando o assunto é USDC – a stablecoin que move volumes institucionais – a durabilidade criptográfica deixa de ser um diferencial técnico e se torna um requisito de compliance.

Quais são os dados e fundamentos destacados?

  • ‘O Prazo do Q-Day’ – A Circle estima que um computador quântico capaz de quebrar a criptografia de chave pública atual pode surgir até 2030 ou antes. Essa estimativa converge com alertas recentes do Google, que indicou que avanços em computação quântica podem comprometer a segurança do Bitcoin mais cedo do que o mercado precificava. O NIST já publicou padrões pós-quânticos oficiais, sinalizando que o setor público americano considera esse risco operacionalmente real.
  • ‘A Arquitetura de Quatro Fases’ – O roadmap da Arc está estruturado em quatro fases até 2030: (1) lançamento do mainnet em 2026 com carteiras pós-quânticas opcionais usando CRYSTALS-Dilithium e Falcon; (2) extensão da resistência quântica para dados financeiros confidenciais – saldos, destinatários e dados de transações – através de camadas adicionais de criptografia; (3) endurecimento da infraestrutura de rede em prazo médio, incluindo controles de acesso, módulos de segurança de hardware (HSMs) e proteção de cloud; (4) atualização da autenticação de validadores no longo prazo, após testes de performance.
  • ‘A Janela de 500 Milissegundos’ – A Arc finaliza blocos em menos de um segundo, o que significa que um atacante quântico teria uma janela de aproximadamente 500 milissegundos para explorar assinaturas de validadores. Isso torna a fase de atualização dos validadores a menos urgente do roadmap – um dado que demonstra que o plano foi construído com base em análise de risco real, não apenas em marketing. A compatibilidade com EVM e o alinhamento com o padrão TLS 1.3 garantem que a rede não quebra o ecossistema existente de desenvolvedores.
  • ‘O Diferencial da Migração Zero’ – Diferentemente do Bitcoin, que precisaria de meses de processamento ininterrupto para migrar todo o seu UTXO para carteiras pós-quânticas, a Arc elimina esse problema ao embutir a resistência desde o lançamento. A Circle declarou que não haverá migrações forçadas nem resets de rede – a resistência quântica é uma escolha disponível desde o dia um, com a expectativa de que se torne o padrão à medida que a ameaça se concretiza.
  • ‘O Público-Alvo Institucional’ – A Circle posicionou a Arc explicitamente para bancos, fintechs, emissores de stablecoins, plataformas de RWA (ativos do mundo real tokenizados) e empresas globais. A declaração da empresa de que “a durabilidade criptográfica de longo prazo é um requisito básico que deve ser considerado nas decisões de infraestrutura sendo tomadas hoje” é dirigida a tomadores de decisão institucionais, não a traders de varejo.

Coletivamente, esses dados apontam para uma conclusão clara: a Circle não está reagindo ao debate quântico – está se posicionando como a infraestrutura de referência para um mercado institucional que ainda não percebeu plenamente a urgência do problema. A combinação de cronograma definido, algoritmos padronizados pelo NIST e ausência de legado técnico cria uma proposta de valor que redes mais antigas simplesmente não conseguem replicar sem custos e riscos operacionais significativos.

O que muda na estrutura do mercado?

O efeito de primeira ordem é direto: a Arc se torna a rede de referência para emissores institucionais de stablecoins e plataformas de RWA que precisam documentar segurança criptográfica de longo prazo para fins regulatórios. Bancos que estão construindo hoje infraestrutura para tokenização de ativos – um mercado que a McKinsey projeta em US$ 2 trilhões (aproximadamente R$ 11,6 trilhões) até 2030 – vão enfrentar questões de auditoria sobre a durabilidade criptográfica de suas escolhas de rede. A Arc chega com uma resposta pronta; redes concorrentes, não.

Publicidade


O efeito de segunda ordem atinge diretamente os concorrentes do USDC. O USDT da Tether opera predominantemente sobre redes como Tron e Ethereum, sem qualquer roadmap público de resistência quântica. Se reguladores americanos – especialmente no contexto do GENIUS Act – começarem a incluir critérios de durabilidade criptográfica nos requisitos de conformidade para stablecoins, a Circle terá uma vantagem estrutural que não pode ser copiada rapidamente. O smart money que acompanha o mercado de stablecoins institucionais está lendo esse movimento como um fosso competitivo sendo construído em câmera lenta.

Há também um efeito sobre o ecossistema de desenvolvedores. Como analisamos anteriormente no CriptoFácil sobre as vulnerabilidades quânticas em criptomoedas e o debate sobre divulgação responsável, a indústria ainda não chegou a um consenso sobre como lidar com essa transição. A Arc, ao oferecer carteiras pós-quânticas opcionais desde o lançamento – sem forçar uma ruptura – cria um laboratório real para desenvolvedores experimentarem implementações pós-quânticas em um ambiente de produção. Isso pode acelerar a adoção de padrões similares no restante do ecossistema.

Se a tese se confirmar – ou seja, se o Q-Day chegar antes de 2030 e a Arc já estiver operando em fase três ou quatro de seu roadmap – a reconfiguração do mercado de infraestrutura para stablecoins será dramática. Redes que não começaram suas migrações pós-quânticas a tempo enfrentarão o dilema entre aceitar o risco ou realizar atualizações de emergência que inevitavelmente introduzem vulnerabilidades próprias. A Circle está apostando que ser cedo nessa corrida vale mais do que o custo de desenvolvimento antecipado.

Publicidade


Como isso afeta o investidor brasileiro?

Efeito BRL: Para o investidor brasileiro que já detém USDC em carteira, o anúncio da Arc não altera a paridade do ativo – o USDC continua valendo US$ 1,00 (aproximadamente R$ 5,80 na cotação atual). O impacto é indireto: o fortalecimento da posição competitiva da Circle no mercado institucional aumenta a resiliência de longo prazo do USDC como ativo de reserva digital. Em um cenário onde o dólar americano já pressiona o real – o câmbio oscila em torno de R$ 5,80 por dólar – qualquer exposição a stablecoins dolarizadas já carrega o risco cambial embutido, independentemente do debate quântico.

Acesso prático: A Arc ainda não tem um token nativo com liquidez em exchanges brasileiras – o mainnet está previsto para 2026 e o ecossistema de ativos negociáveis ainda está sendo definido. O USDC, por outro lado, está disponível em plataformas como Mercado Bitcoin, Foxbit e Binance Brasil. Você não precisa fazer nada diferente agora para se posicionar em relação a esse desenvolvimento. Quando a Arc lançar seu mainnet e eventualmente um token de governança ou utilidade, as exchanges brasileiras regulamentadas serão o ponto de acesso mais seguro para o investidor local.

Obrigações fiscais: Qualquer rendimento ou ganho de capital obtido com ativos cripto – incluindo USDC e futuramente ativos da rede Arc – está sujeito à legislação brasileira vigente. A Lei 14.754/2023 e a Instrução Normativa 1.888 da Receita Federal determinam que ganhos acima de R$ 35.000 em vendas mensais estão sujeitos à incidência de Imposto de Renda, com recolhimento via DARF até o último dia útil do mês seguinte à operação. O controle de custo médio e apuração de ganhos deve ser feito via GCAP ou sistema equivalente. Dado que novos ativos e redes trazem complexidades de classificação tributária, recomenda-se fortemente a consulta a um contador especializado em ativos digitais antes de qualquer movimentação relevante.

Publicidade


Riscos e o que observar

  • ‘O Risco do Roadmap Otimista’ – Planos de quatro fases com horizonte até 2030 são notoriamente vulneráveis a atrasos de engenharia, especialmente quando envolvem criptografia de ponta ainda em maturação. Os algoritmos CRYSTALS-Dilithium e Falcon são os mais robustos disponíveis hoje, mas a história da criptografia mostra que padrões considerados seguros podem ser fragilizados por avanços inesperados. A Circle precisará executar cada fase com rigor técnico e comunicação transparente – qualquer escorregão nesse cronograma será amplificado por um mercado que está cada vez mais atento à segurança quântica.
  • ‘O Risco da Adoção Voluntária’ – A Circle deixou claro que as carteiras pós-quânticas serão opcionais no lançamento do mainnet. Isso é pragmaticamente sensato para compatibilidade retroativa, mas cria um risco de fragmentação: se a maioria dos usuários não migrar voluntariamente para as novas carteiras antes do Q-Day, a rede ainda terá uma camada significativa de exposição. A transição de opt-in para obrigatório precisará ser gerenciada com comunicação precisa e incentivos claros – e esse processo pode ser politicamente complicado em uma rede descentralizada.
  • ‘O Risco Competitivo da Resposta Tardia’ – O anúncio da Arc pode ter o efeito colateral de acelerar os roadmaps de resistência quântica de concorrentes. Ethereum, Solana e até mesmo o Bitcoin têm comunidades técnicas ativas que já debatem o tema. Se uma dessas redes – com base de usuários e liquidez incomparavelmente maiores – anunciar um plano robusto de migração pós-quântica nos próximos 12 meses, a vantagem de ser pioneiro da Arc pode ser percebida como menos decisiva do que parece hoje.
  • ‘O Risco Regulatório Duplo’ – A Circle opera em um ambiente regulatório americano em transformação acelerada. Se o GENIUS Act ou regulamentações subsequentes impuserem requisitos técnicos específicos para stablecoins que não se alinhem com as escolhas arquiteturais da Arc, a empresa pode se ver forçada a adaptar sua infraestrutura sob pressão legislativa. O mesmo vale para o lado positivo: se reguladores incorporarem critérios pós-quânticos, a Arc terá uma vantagem de compliance imediata.
  • ‘O Risco do Q-Day Tardio’ – Paradoxalmente, se o Q-Day não chegar até 2030 – ou se os custos de implementação de computação quântica em escala de ataque se provarem proibitivos por mais tempo do que o esperado – o investimento pesado da Circle em resistência quântica pode ser percebido pelo mercado como desperdício de recursos de engenharia que poderiam ter sido alocados em funcionalidades com retorno mais imediato. Nesse cenário, o argumento de venda da Arc perde urgência no curto prazo.

O gatilho mais importante a monitorar nos próximos 180 dias é o lançamento do mainnet da Arc e a taxa de adoção inicial das carteiras pós-quânticas opcionais. Se instituições financeiras – bancos, gestoras, emissores de RWA – anunciarem integrações com a Arc já nos primeiros trimestres de operação, a tese de que a resistência quântica é um diferencial competitivo real se confirma e pressiona concorrentes a acelerar seus próprios roadmaps. Se o mainnet lançar e a adoção se limitar a experimentos técnicos sem compromisso institucional relevante, o mercado vai questionar se a urgência narrativa do Q-Day está convertendo em demanda real – ou se ainda é uma aposta de longo prazo sem catalisador de curto prazo visível.

Siga o CriptoFacil no
Google News CriptoFacil

O post Circle afirma que nova Layer 1 ‘Arc’ será resistente a ataques quânticos apareceu primeiro em CriptoFacil.

mercado-ethereum-altcoins-1260x840-1

Bitmine alcança 4,803 milhões de ETH e anuncia listagem na NYSE

Ethereum

Siga o CriptoFacil no
Google News CriptoFacil

A Bitmine Immersion Technologies, maior detentora corporativa de Ethereum do mundo, divulgou na segunda-feira que seu portfólio total de cripto, caixa e participações acionárias atingiu US$ 11,4 bilhões (aproximadamente R$ 64,9 bilhões na cotação atual), ancorado por 4.803.334 ETH – avaliados em US$ 2.123 por token na Coinbase, o equivalente a US$ 10,2 bilhões (cerca de R$ 58 bilhões) – consolidando a empresa de Norwalk, Connecticut, como a maior tesouraria corporativa de Ethereum da história. Para completar o quadro, a companhia confirmou o uplisting de suas ações do NYSE American para a NYSE principal, com data de início de negociações marcada para 9 de abril de 2026, sob o mesmo ticker BMNR.

A pergunta que domina as mesas de operação é clara: o avanço da Bitmine em direção aos 5% do supply circulante de ETH é um catalisador estrutural genuíno para o ativo ou apenas um espelho do entusiasmo institucional que, sozinho, não sustenta valuations?

Publicidade


O que está por trás dessa movimentação?

Em termos simples, imagine um atacadista no Ceagesp que decide comprar sistematicamente uma fração crescente de toda a safra de manga do Brasil – não para revender no curto prazo, mas para reter em câmara fria e ainda cobrar uma taxa de armazenagem por manter o estoque de outros produtores menores. Cada semana que passa, ele controla uma fatia maior do mercado, e os demais compradores sabem que o volume disponível para negociação livre está encolhendo. É exatamente essa a mecânica que a Bitmine executa no mercado de Ethereum: acumulação sistemática de supply circulante combinada com staking proprietário que remove os tokens da liquidez imediata.

A estratégia ganhou nome formal: “Alchemy of 5%”, a meta de controlar 5% do supply circulante de ETH – hoje fixado em 120,7 milhões de tokens. Com 4.803.334 ETH, a empresa já detém 3,98% desse total, colocando-a a menos de 1,1 ponto percentual da meta. O mecanismo de financiamento combina capital excedente da operação original de mineração de Bitcoin com captações institucionais de nomes como ARK Invest de Cathie Wood, Founders Fund, Pantera Capital, Kraken, DCG e Galaxy Digital – além do próprio presidente da empresa, Tom Lee, fundador da Fundstrat. O braço operacional da estratégia é o MAVAN (Made in America VAlidator Network), plataforma de staking institucional lançada em março de 2026 pela qual a empresa já trava 3.334.637 ETH – US$ 7,1 bilhões (R$ 40,4 bilhões) – gerando um yield anualizado de 2,78%, acima da taxa composta de referência do Ethereum de 2,74% administrada pela Quatrefoil.

Como analisamos anteriormente no CriptoFácil ao cobrir o movimento da Ethereum Foundation, que depositou 70.000 ETH em staking, a combinação de grandes detentores institucionais retirando tokens da circulação cria uma pressão estrutural de oferta que vai além da demanda pontual de mercado. No caso da Bitmine, o volume já imobilizado via staking equivale a 2,76% de todo o supply circulante de ETH – um dado que muda a equação de liquidez disponível para formadores de mercado globais.

Quais são os dados e fundamentos destacados?

  • TESOURARIA ETH – ‘A Maior Posição do Planeta’: 4.803.334 ETH avaliados a US$ 2.123 cada, totalizando US$ 10,2 bilhões (R$ 58 bilhões). A posição representa 3,98% do supply circulante de 120,7 milhões de ETH, colocando a empresa a 76,5 milhões de tokens da meta de 5%. Na semana encerrada em 5 de abril de 2026, a Bitmine adquiriu 71.252 ETH – o maior volume semanal desde 22 de dezembro de 2025 – incluindo uma compra individual de 45.759 ETH por mais de US$ 90 milhões (R$ 512 milhões).
  • STAKING VIA MAVAN – ‘A Máquina de Rendimento’: 3.334.637 ETH estacados, representando 69,4% de toda a tesouraria da companhia. O yield semanal anualizado de 2,78% gera receitas anualizadas correntes de US$ 196 milhões (R$ 1,1 bilhão); em capacidade plena, a projeção sobe para US$ 282 milhões anuais (R$ 1,6 bilhão). A plataforma nasceu como infraestrutura interna mas planeja expandir para custodians e parceiros do ecossistema.
  • PORTFÓLIO TOTAL – ‘O Conglomerado Cripto’: Além do ETH, a Bitmine detém 198 BTC, uma participação de US$ 200 milhões (R$ 1,14 bilhão) na Beast Industries e US$ 92 milhões (R$ 524 milhões) na Eightco Holdings (Nasdaq: ORBS). O caixa total é de US$ 864 milhões (R$ 4,9 bilhões). O portfólio consolidado de US$ 11,4 bilhões (R$ 64,9 bilhões) posiciona a empresa como a segunda maior tesouraria corporativa cripto do mundo, atrás apenas da Strategy Inc. (ex-MicroStrategy) com 766.970 BTC avaliados em US$ 53,2 bilhões.
  • NYSE UPLISTING – ‘O Salto de Liga’: A migração do NYSE American – mercado historicamente voltado para empresas de menor porte e liquidez – para a NYSE principal a partir de 9 de abril de 2026 é um evento de visibilidade institucional relevante. O BMNR já demonstra liquidez expressiva: volume médio diário de US$ 920 milhões a US$ 1,7 bilhão em diferentes semanas de referência, superando empresas como Chevron e Delta Airlines em determinados períodos, segundo dados da Fundstrat.
  • DESEMPENHO DO ETH NO CONTEXTO DE GUERRA – ‘O Ouro Digital de Conflito’: Tom Lee, presidente da Bitmine e fundador da Fundstrat, afirmou que o ETH foi o segundo ativo com melhor desempenho desde o início do conflito com o Irã, valorizando 6,8% e superando o S&P 500 em 1.130 pontos-base. Contra o ouro, a vantagem foi de 1.840 pontos-base – argumento que Lee usa para posicionar o ETH como reserva de valor em períodos de tensão geopolítica.
  • COMPARATIVO COM MSTR – ‘O Benchmark Corporativo’: A Strategy Inc. segue como maior tesouraria corporativa cripto global com US$ 53,2 bilhões em BTC. A Bitmine, com US$ 10,2 bilhões em ETH, ocupa o segundo lugar global e o primeiro em Ethereum, estabelecendo-se como o equivalente ETH do modelo MSTR – uma referência que o mercado já convencionou chamar informalmente de “MicroStrategy do Ethereum”.

A leitura integrada desses dados revela uma companhia que não apenas acumula ETH, mas constrói uma infraestrutura de captura de yield que transforma a tesouraria passiva em centro de receita ativo – enquanto o uplisting na NYSE funciona como amplificador de acesso institucional, potencialmente atraindo fluxos de fundos que só operam em mercados de primeiro nível. Combinados, esses vetores criam um flywheel: mais visibilidade gera mais capital, que financia mais compras, que reforça a narrativa de escassez do ETH.

O que muda na estrutura do mercado?

O efeito de sinalização do movimento da Bitmine transcende sua própria posição. Quando uma empresa listada em bolsa controla 3,98% do supply circulante de um ativo e passa a operar na NYSE principal, ela cria um precedente regulatório e de governança corporativa que outras companhias de capital aberto podem replicar. O modelo MSTR de tesouraria em BTC demorou cerca de três anos para ser amplamente copiado – de Metaplanet no Japão a companhias de menor porte em mercados emergentes, como analisamos ao cobrir a Metaplanet e sua estratégia de acumulação de Bitcoin como terceira maior tesouraria corporativa do mundo. O modelo Bitmine de tesouraria em ETH está apenas no início desse ciclo de adoção.

No plano de oferta e demanda, o impacto é mensurável: 3,33 milhões de ETH imobilizados via staking equivalem a tokens que não aparecem em order books de exchanges. O mercado de ETH já opera sob uma estrutura de supply comprimida pelo mecanismo de burning pós-Merge – cada transação na rede destrói uma fração dos tokens pagos em taxa. Adicionar uma camada de staking corporativo de escala bilionária por cima desse mecanismo cria uma pressão estrutural de oferta que, historicamente, precede movimentos de preço não-lineares quando a demanda marginal acelera.

Publicidade


O uplisting na NYSE merece atenção especial como vetor institucional. A própria operadora da bolsa, a ICE (Intercontinental Exchange), já sinalizou sua aproximação ao setor cripto de formas distintas – contexto relevante para entender por que um listing na NYSE principal passou a ser visto como selo de maturidade institucional para empresas de tesouraria cripto. Fundos de pensão, family offices e gestoras reguladas que têm restrições de mandato para comprar ETH diretamente podem acessar a exposição via BMNR a partir de 9 de abril, ampliando materialmente o universo de compradores potenciais da ação.

A opinião editorial do CriptoFácil sobre este movimento é direta: a convergência de acumulação de supply, staking de escala institucional e listing em bolsa de primeiro nível posiciona a Bitmine como o veículo mais estruturalmente relevante para a narrativa de escassez do ETH em 2026. O risco, como sempre, está na concentração: uma empresa que detém quase 4% do supply circulante de qualquer ativo cria dependência sistêmica que pode amplificar volatilidade em ambas as direções.

Quais limiares financeiros importam agora?

  • US$ 2.000 (aproximadamente R$ 11.400) – ‘O Piso de Concreto’: Nível psicológico e técnico onde a Bitmine realizou compras relevantes nas últimas semanas, inclusive a aquisição de 45.759 ETH a preços próximos desse patamar. Uma perda consistente de US$ 2.000 colocaria a tesouraria da empresa abaixo do custo médio ponderado de aquisição estimado e poderia desencadear pressão sobre o BMNR, mas é improvável que provoque liquidações forçadas dado o perfil de longo prazo da estratégia.
  • US$ 2.400 (aproximadamente R$ 13.700) – ‘O Teto de Vidro’: Região de resistência técnica onde o ETH encontrou vendedores nas últimas três tentativas de recuperação desde dezembro de 2025. Uma superação sustentada desse nível, combinada com volume acima da média, seria o sinal de que o capital institucional que Tom Lee descreve como “à margem” começou a se mover. Para o BMNR, um ETH acima de US$ 2.400 reforçaria a valorização do NAV e potencialmente catalisaria novos ingressos de capital via NYSE.
  • US$ 1.700 (aproximadamente R$ 9.700) – ‘O Alçapão’: Nível crítico de suporte de longo prazo onde o ETH negociou durante o período mais severo do bear market de 2024. Uma quebra desse suporte invalidaria a tese de que o ETH está em recuperação estrutural e colocaria em xeque a racionalidade econômica do staking a 2,78% de yield sobre uma posição de treasury em queda. Nesse cenário, a pressão sobre o BMNR seria intensa e independente do desempenho operacional da empresa.
  • 5% DO SUPPLY CIRCULANTE (aproximadamente 6,04 milhões de ETH) – ‘O Ímã da Alquimia’: A meta declarada da “Alchemy of 5%” exige que a Bitmine adquira ainda aproximadamente 1,24 milhão de ETH adicionais. Ao ritmo de compras semanais observado nas últimas semanas (50.000 a 71.000 ETH por semana), a empresa poderia teoricamente atingir a meta em menos de 25 semanas – mas a disponibilidade de capital e a liquidez do mercado de ETH impõem limites práticos a esse ritmo. A chegada a 5% do supply seria um evento de mercado sem precedente histórico para qualquer ativo digital.

Como isso afeta o investidor brasileiro?

Efeito BRL: O investidor brasileiro enfrenta um duplo amplificador nesta exposição. O ETH é cotado em dólares, e cada movimento do câmbio USD/BRL adiciona ou subtrai rendimento real em reais. Um exemplo concreto: se o ETH sair de US$ 2.123 para US$ 2.400 (valorização de 13%), mas o dólar recuar de R$ 5,70 para R$ 5,40 em resposta a um ambiente de risco positivo global, o ganho líquido em reais seria de apenas 7,3% – bem abaixo dos 13% nominais em dólar. O inverso também se aplica: uma queda do ETH amortecida por dólar mais alto pode resultar em perdas menores do que o investidor internacional sofreria. A volatilidade do câmbio brasileiro é parte integrante do cálculo de retorno.

Publicidade


Acesso por plataformas: O investidor brasileiro pode acessar exposição ao ETH diretamente via Mercado Bitcoin, Foxbit e Binance Brasil, com custódia dos tokens em carteira própria após retirada. Para quem prefere o ambiente regulado da B3, o ETF QETH11 (QR Asset ETF Ethereum) oferece exposição ao preço do ETH dentro da estrutura da bolsa brasileira, sem necessidade de conta em exchange. O BMNR, ação da Bitmine na NYSE, pode ser acessado via corretoras brasileiras com mesa internacional ou plataformas como Avenue e XP Investimentos, mas exige conta em dólares e está sujeito a variação cambial integral.

Nota tributária: Ganhos com ETH em exchanges brasileiras seguem as regras da IN 1.888 e da Lei 14.754/2023: isenção para vendas abaixo de R$ 35.000 mensais; alíquota de 15% sobre o ganho líquido para alienações acima desse limite, com recolhimento via DARF até o último dia útil do mês seguinte à operação, usando o programa GCAP para o cálculo. Ganhos com o BMNR via conta internacional são tributados como renda de capital estrangeiro, sem isenção de R$ 35.000, com alíquotas progressivas conforme a Lei 14.754/2023.

Estratégia recomendada: Para o investidor brasileiro que acredita na narrativa de escassez do ETH amplificada pela Bitmine, a abordagem mais disciplinada continua sendo o DCA (aporte mensal recorrente) em ETH diretamente, evitando tentar capturar o “piso exato” – um exercício que raramente termina bem mesmo para traders profissionais. Aportes mensais fixos em reais, independentemente do preço, eliminam o risco de timing e aproveitam automaticamente a volatilidade a favor do preço médio. Quanto à alavancagem: usar crédito para comprar ETH é como dirigir na Rodovia dos Imigrantes com neblina fechada e pneus carecas – você pode chegar, mas o risco de desastre é desproporcional ao atalho ganho.

Publicidade


Riscos e o que observar

‘O Risco da Concentração de Supply’: Uma única entidade controlando quase 4% do supply circulante de um ativo cria dependência sistêmica perigosa. Se a Bitmine precisar liquidar posições por razões regulatórias, de balanço ou pressão de acionistas, o volume de ETH a ser vendido seria suficiente para deslocar violentamente o preço de mercado. O precedente mais próximo foi o colapso da Luna Foundation Guard em 2022, quando uma entidade com reservas massivas precisou vender em mercado aberto e precipitou um ciclo de liquidações em cascata. O que observar: qualquer comunicado regulatório de SEC ou CFTC questionando a estrutura da tesouraria da Bitmine, ou movimento incomum de tokens saindo dos contratos de staking MAVAN para endereços de exchange.

‘O Risco do Yield Insustentável’: O yield de staking de 2,78% ao ano sobre US$ 7,1 bilhões é atrativo no papel, mas depende da taxa de participação da rede e das penalidades (slashing) serem mínimas. À medida que mais ETH entra em staking – fenômeno acelerado pelo próprio MAVAN – o yield tende a se comprimir por diluição entre validadores. Uma queda do yield para abaixo de 2% tornaria o modelo de receita recorrente menos defensável para investidores institucionais. O que observar: a taxa composta de staking da Ethereum (Composite Ethereum Staking Rate, CESR) administrada pela Quatrefoil – se cruzar abaixo de 2,5%, a pressão sobre as projeções de receita da Bitmine aumenta materialmente.

‘O Risco Regulatório do NYSE Uplisting’: A listagem na NYSE principal eleva o perfil regulatório da Bitmine e a submete a um escrutínio mais intenso da SEC sobre divulgação de holdings cripto, valoração de ativos e riscos de custódia. A SEC tem histórico de abrir investigações sobre empresas de tesouraria cripto que crescem rapidamente – e um ambiente político menos favorável à cripto, por menor que seja a probabilidade, poderia atrasar ou complicar o debut na NYSE em 9 de abril. O que observar: qualquer comunicado de suspensão ou investigação da SEC antes de 9 de abril, ou adiamento não explicado da data de estreia.

Publicidade


‘O Risco Macro de Correlação’: Tom Lee argumenta que o ETH supera o S&P 500 e o ouro em contextos de tensão geopolítica – mas correlações de curto prazo em mercados de ativos de risco são notoriamente instáveis. Em episódios de aversão ao risco severa (como março de 2020 ou novembro de 2022), o ETH se correlacionou fortemente com ativos de risco, vendendo junto com ações e derrubando a narrativa de “reserva de valor”. Com a economia global ainda navegando incertezas associadas a tarifas e conflito geopolítico, uma virada brusca de apetite a risco poderia derrubar o ETH independentemente dos fundamentos da Bitmine. O que observar: o índice VIX acima de 30 combinado com dólar DXY acima de 106 – esse par historicamente precede liquidações de ETH superiores a 20% em janelas de duas semanas.

O cenário a partir de 9 de abril

O cenário é binário: se o debut do BMNR na NYSE principal em 9 de abril de 2026 atrair fluxos institucionais relevantes – fundos de pensão, family offices e gestoras com restrição de mandato para comprar ETH diretamente – e se a Bitmine cruzar a barreira dos 4,9 milhões de ETH nas próximas semanas, o mercado reconhecerá a proximidade da meta de 5% como um evento de compressão de supply sem precedente, capaz de catalisar o ETH para a região de US$ 2.800 a US$ 3.200 (R$ 15.960 a R$ 18.240) no segundo trimestre de 2026; caso contrário, se a liquidez do BMNR não se expandir materialmente após o uplisting e o ETH permanecer comprimido abaixo de US$ 2.000 por deterioração do sentimento macro global, a tese da “Alquimia dos 5%” continuará sendo uma narrativa poderosa sobre papel que o mercado ainda não precificou no preço à vista do ativo subjacente.

Até lá, paciência é o único ativo que não desvaloriza.

Siga o CriptoFacil no
Google News CriptoFacil

O post Bitmine alcança 4,803 milhões de ETH e anuncia listagem na NYSE apareceu primeiro em CriptoFacil.