Descubra como a criptomoeda está revolucionando o futuro financeiro. Em nosso site, você encontra as últimas notícias, análises de mercado e dicas para investir com segurança. Cripto é a chave para a nova era financeira – explore o potencial de Bitcoin, Ethereum, NFTs e outras tecnologias disruptivas. Junte-se à revolução digital agora mesmo!
O volume diário de negociação na exchange descentralizada (DEX, sigla para decentralized exchange) da Robinhood Chain, a Layer 2 da Ethereum construída sobre a infraestrutura da Arbitrum, atingiu US$ 1,595 bilhão (aproximadamente R$ 8,45 bilhões ao câmbio de R$ 5,30) em 1º de setembro. O número representa alta de 61% ante os US$ 989 milhões (cerca de R$ 5,24 bilhões) registrados em 28 de agosto, segundo dados da DeFiLlama.
O salto coloca a Robinhood Chain entre as redes mais ativas do mercado em negociação on-chain, disputando espaço com blockchains estabelecidas em volume diário de DEX – um patamar que poucas Layer 2s alcançam apenas dois meses após o lançamento do mainnet.
Publicidade
Liquidez e atividade avançam na rede
Além do volume de negociação, a rede acumulava US$ 738,11 milhões (cerca de R$ 3,91 bilhões) em depósitos DeFi e aproximadamente US$ 796,74 milhões (R$ 4,22 bilhões) em stablecoins na mesma data. A atividade de futuros perpétuos somou US$ 353,96 milhões (R$ 1,88 bilhão), enquanto o total de ativos bridged para a Robinhood Chain chegou a cerca de US$ 2,52 bilhões (R$ 13,36 bilhões).
A rede lançou sua mainnet em 1º de julho, inicialmente voltada a ações tokenizadas e negociação contínua 24 horas. Desde então, meme coins ganharam espaço relevante na atividade de trading, com plataformas como Uniswap e o protocolo Pons concentrando parte importante do fluxo – tendência que já havia impulsionado o recorde anterior de US$ 874,8 milhões (R$ 4,64 bilhões) em volume diário de DEX, registrado em 30 de agosto. Esse tipo de comparação entre volume de negociação e atividade de ecossistema também aparece em outras redes, como discutido pelo CriptoFácil ao analisar o volume de negociação e a demanda por ativos tokenizados na Solana.
A tração recente também aparece na receita de aplicativos: a Robinhood Chain gerou aproximadamente US$ 2,66 milhões (R$ 14,10 milhões) em receita de 24 horas em período recente, superando Ethereum e Hyperliquid na mesma janela – um dado de contexto que reforça o momento de expansão, sem que isso, por si só, comprove sustentabilidade de longo prazo.
A concentração da atividade em tokens especulativos levanta dúvidas sobre quanto desse volume reflete uso estrutural da rede e quanto é rotação de capital de curto prazo em meme coins. O teste real para a Robinhood Chain será manter o volume diário de DEX acima de US$ 1 bilhão depois que o entusiasmo inicial e a especulação esfriarem.
Por ora, o crescimento simultâneo de depósitos DeFi e de stablecoins sugere uma base de liquidez em expansão, capaz de sustentar tanto negociação quanto aplicações DeFi mais amplas. Esse tipo de disputa por liquidez entre ecossistemas também foi tema de cobertura recente do CriptoFácil ao tratar da competição entre protocolos DeFi por atividade e TVL.
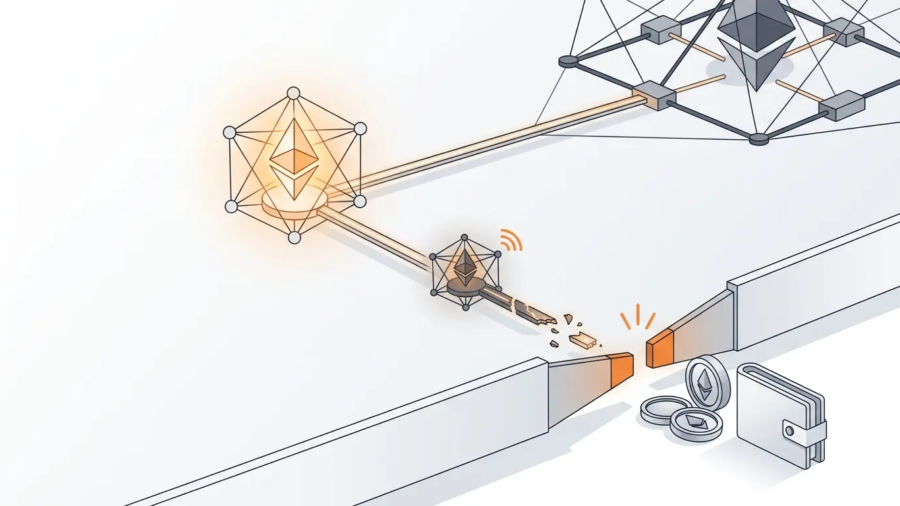
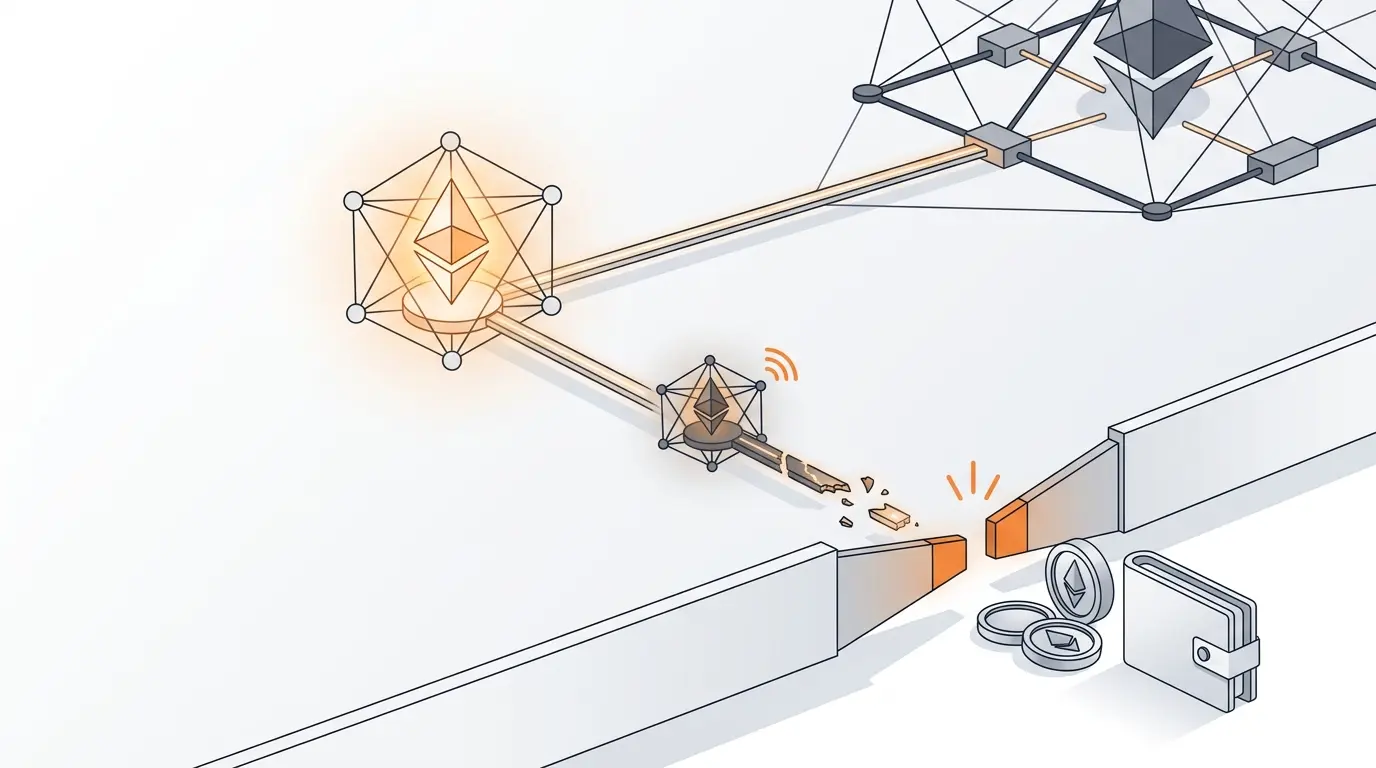
A Silicon Network, uma camada 2 da Ethereum, interrompeu novos depósitos via bridge e iniciou o processo de encerramento em 2 de setembro de 2026, abrindo uma janela de retirada que se fecha em 31 de dezembro. Segundo a própria rede, quase US$ 9,75 milhões (aproximadamente R$ 56,55 milhões ao câmbio de R$ 5,80) permanecem on-chain, e o que não for retirado antes do prazo corre risco de se tornar irrecuperável quando a rede e seu explorer forem desligados.
Silicon encerra operações e abre janela de retirada
A Silicon é uma camada 2 construída com Polygon CDK e conectada ao Agglayer, protocolo de agregação de liquidez entre redes que usam essa arquitetura. A rede estava integrada à Korbit, uma das principais exchanges sul-coreanas, e sustentava a Korbit Web3 Wallet – carteira que dava acesso a DeFi e dApps para clientes da corretora e que também está sendo descontinuada menos de dois anos após o lançamento.
Publicidade
Dados do L2Beat mostram que os cerca de US$ 9,75 milhões restantes se dividem em US$ 2,66 milhões em USDC (R$ 15,43 milhões), US$ 2,54 milhões em WBTC (R$ 14,73 milhões), US$ 2,08 milhões em ETH (R$ 12,06 milhões) e US$ 1,85 milhão em USDT (R$ 10,73 milhões). Como esse dinheiro sai depende do tipo de ativo: tokens originalmente transferidos da Ethereum podem retornar à mainnet durante a janela de retirada, mas quem usa carteira externa precisa iniciar o processo manualmente, manter ETH suficiente para pagar gas e concluir a finalização antes do corte – um mecanismo já discutido em coberturas anteriores sobre camadas 2 e seus riscos de escalabilidade.
Já os tokens emitidos diretamente na Silicon enfrentam um caminho mais difícil: não podem ser bridged direto para a Ethereum e dependem da liquidez que ainda resta dentro da rede. A própria Silicon avisa que swaps ou saques podem ficar difíceis ou impossíveis conforme a atividade da rede diminui – condição documentada em detalhes na página de encerramento do serviço.
Quem é responsável pelos ativos não retirados
A Silicon se descreve como um serviço não custodial, o que significa que a custódia e a retirada dos ativos são administradas diretamente por cada usuário, não pela rede. Segundo a documentação oficial, uma vez que o serviço for totalmente encerrado, os ativos que não forem movidos não poderão ser recuperados – e a decisão sobre como lidar com tokens emitidos diretamente na rede fica a critério e risco exclusivo de cada usuário.
O que o fechamento revela sobre pequenas camadas 2
O caso da Silicon acontece em um momento de concentração crescente no mercado de escalabilidade da Ethereum. Base, apoiada pela Coinbase, e Arbitrum somam juntas cerca de US$ 24,7 bilhões (R$ 143,26 bilhões), mais de 80% dos aproximadamente US$ 30,5 bilhões (R$ 176,9 bilhões) mantidos nas redes Ethereum acompanhadas pelo L2Beat.
O cofundador da Ethereum, Vitalik Buterin, argumentou anteriormente que a visão original das camadas 2 como simples extensões – ou “branded shards” – da rede principal deixou de se encaixar à medida que a camada base ganha eficiência e as diferentes L2s evoluem em ritmos distintos, defendendo que essas redes ofereçam valor além de execução mais barata. A Silicon não atribuiu seu encerramento a essas pressões mais amplas, mas o episódio ilustra o que a consolidação pode significar na ponta menor do mercado: usuários precisam desfazer bridges e correr atrás de liquidez antes que a cadeia simplesmente desapareça, um risco de custódia semelhante ao já registrado em episódios como o congelamento de fundos na Arbitrum envolvendo o Kelp DAO.
Os ETFs de Bitcoin listados nos Estados Unidos registraram saída líquida de US$ 236,5 milhões (aproximadamente R$ 1,37 bilhão ao câmbio de R$ 5,80) no primeiro pregão de setembro, enquanto os ETFs de Solana captaram cerca de US$ 101,9 milhões (aproximadamente R$ 591 milhões) no mesmo dia, segundo dados da SoSoValue. O contraste marca uma reversão abrupta em relação à sessão anterior e reacende a discussão sobre rotação de capital dentro do universo de ETFs cripto.
Bitcoin perde US$ 236,5 milhões no primeiro pregão de setembro
A saída de 1º de setembro veio apenas uma sessão depois de a categoria Bitcoin ter atraído US$ 216,7 milhões (cerca de R$ 1,26 bilhão) em 31 de agosto. A reversão foi concentrada em poucos produtos, e não distribuída uniformemente entre os fundos.
Publicidade
O IBIT, da BlackRock, respondeu pela maior parte das retiradas, com US$ 201,2 milhões (aproximadamente R$ 1,17 bilhão) sacados. O FBTC, da Fidelity, perdeu outros US$ 43,7 milhões (cerca de R$ 253,5 milhões).
O BITB, da Bitwise, foi o único fundo de Bitcoin a registrar entrada no dia, somando US$ 8,4 milhões (aproximadamente R$ 48,7 milhões). ARKB, GBTC, Bitcoin Mini Trust, HODL, MSBT e os demais produtos monitorados não tiveram fluxo líquido. Com o resultado, as entradas acumuladas dos ETFs de Bitcoin recuaram para aproximadamente US$ 54,68 bilhões (cerca de R$ 317,1 bilhões). Como analisado anteriormente no CriptoFácil sobre a sequência de entradas fortes nos ETFs de Bitcoin, o padrão de fluxos tem oscilado com rapidez nas últimas semanas.
Solana lidera a entrada de capital entre os produtos alternativos
Os ETFs spot de Solana nos EUA captaram aproximadamente US$ 101,9 milhões em 1º de setembro, acelerando fortemente frente aos US$ 925 mil (cerca de R$ 5,4 milhões) recebidos no dia anterior. O BSOL, da Bitwise, liderou com cerca de US$ 61,7 milhões (aproximadamente R$ 357,9 milhões), enquanto o FSOL, da Fidelity, somou US$ 26,7 milhões (cerca de R$ 154,9 milhões).
O resultado elevou as entradas acumuladas de Solana para acima de US$ 1,4 bilhão (aproximadamente R$ 8,12 bilhões), mesmo com o SOL caindo junto ao restante do mercado cripto. Os ETFs de XRP também permaneceram positivos, com US$ 14,38 milhões (cerca de R$ 83,4 milhões) em entradas líquidas – o XRPZ, da Franklin Templeton, liderou com US$ 6,63 milhões, seguido pelo GXRP, da Grayscale, com US$ 4,72 milhões. Os produtos de HYPE (Hyperliquid) somaram outros US$ 1,76 milhão (aproximadamente R$ 10,2 milhões), todo direcionado ao HYPG, da Grayscale, elevando as entradas acumuladas da categoria para cerca de US$ 346 milhões e os ativos líquidos totais para aproximadamente US$ 455 milhões. Como o CriptoFácil já havia mostrado ao cobrir o avanço de Solana, XRP e HYPE nos ETFs cripto dos EUA, a categoria vinha ganhando espaço relativo ao longo de agosto.
Ether segue positivo, mas o saldo agregado continua negativo
Os ETFs de Ether permaneceram positivos pela 12ª sessão consecutiva. No universo mais amplo rastreado pela SoSoValue, a categoria somou US$ 10,95 milhões (cerca de R$ 63,5 milhões) em entradas líquidas.
O ETHB, da BlackRock, liderou com US$ 11,2 milhões, seguido pelo FETH, da Fidelity, com US$ 4,81 milhões, e pelo MSSE, da Morgan Stanley, com aproximadamente US$ 2,34 milhões. O ETHE, da Grayscale, parcialmente compensou essas compras com US$ 7,4 milhões em saídas. A Farside Investors calcula um agregado ligeiramente menor, de US$ 8,6 milhões, porque seu universo não inclui o produto da Morgan Stanley – a diferença é metodológica, não uma contradição nos dados.
Publicidade
Usando a medida mais ampla da SoSoValue para Ether, as cinco categorias principais – BTC, ETH, SOL, XRP e HYPE – registraram saída líquida combinada de aproximadamente US$ 107,5 milhões (cerca de R$ 623,5 milhões). Sem a contribuição de Solana, esse déficit teria sido consideravelmente maior. A divergência ocorreu em meio a rendimentos globais de títulos mais altos, preocupações inflacionárias renovadas e expectativas mais duras para a política do Federal Reserve.
Pontos-chave dos fluxos do dia
BITCOIN – ‘Saída concentrada’: US$ 236,5 milhões retirados, puxados por IBIT e FBTC.
SOLANA – ‘Maior contrapeso’: entrada de aproximadamente US$ 101,9 milhões, liderada por BSOL e FSOL.
XRP – ‘Sequência mantida’: US$ 14,38 milhões em entradas, 11ª sessão consecutiva positiva.
ETHER – ‘Positivo, mas modesto’: US$ 10,95 milhões pela métrica SoSoValue, ou US$ 8,6 milhões pela Farside.
HYPE – ‘Fluxo concentrado no HYPG’: US$ 1,76 milhão, elevando o acumulado da categoria a cerca de US$ 346 milhões.
O que a rotação pode significar para o investidor
Os dados de 1º de setembro mostram que os investidores não retiraram capital de todos os produtos de ativos digitais – as maiores saídas ficaram concentradas em Bitcoin, especialmente IBIT e FBTC, enquanto produtos regulados ligados a Ether, Solana, XRP e HYPE continuaram absorvendo recursos. Isso sugere fragmentação na demanda institucional, e não uma fuga generalizada da classe de ativos.
A própria evidência da sessão deixa em aberto se o movimento representa um rebalanceamento temporário de carteira ou uma ampliação mais duradoura da demanda institucional além do Bitcoin. Como discutido anteriormente no CriptoFácil sobre a saída de recursos dos ETFs de Bitcoin em paralelo à entrada em Ethereum, XRP e Solana, esse padrão de divergência já havia aparecido em sessões anteriores – o que ainda falta é confirmação de persistência ao longo de setembro.
O Goldman Sachs assumiu a liderança entre os detentores institucionais divulgados de ETFs spot de XRP, com exposição de US$ 87,4 milhões (aproximadamente R$ 506,9 milhões ao câmbio de R$ 5,80), segundo formulários 13F do segundo trimestre compilados pela Bloomberg Intelligence. O salto representa alta de US$ 83,1 milhões (cerca de R$ 481,9 milhões) em relação ao trimestre anterior, o maior aumento entre todos os nomes listados. O dado chega junto de outro sinal de demanda: os ETFs de XRP captaram mais de US$ 150 milhões (aproximadamente R$ 870 milhões) em nove sessões consecutivas, elevando as entradas líquidas acumuladas desde o lançamento a US$ 1,8 bilhão (cerca de R$ 10,4 bilhões).
Goldman Sachs lidera os detentores institucionais de ETFs de XRP
Atrás do Goldman aparece a Jane Street Group, com US$ 16,6 milhões (R$ 96,3 milhões) em exposição, seguida de perto pela Millennium Management, com US$ 16,2 milhões (R$ 94 milhões). Completam os cinco primeiros a Intesa Sanpaolo, gigante bancário europeu, com US$ 14,4 milhões (R$ 83,5 milhões), e a Marex UK Holdings, com US$ 8,1 milhões (R$ 47 milhões). Mais detalhes sobre como o Goldman distribuiu essa posição entre cinco fundos diferentes estão em análise anterior do CriptoFácil sobre a exposição do banco em ETFs de XRP.
Publicidade
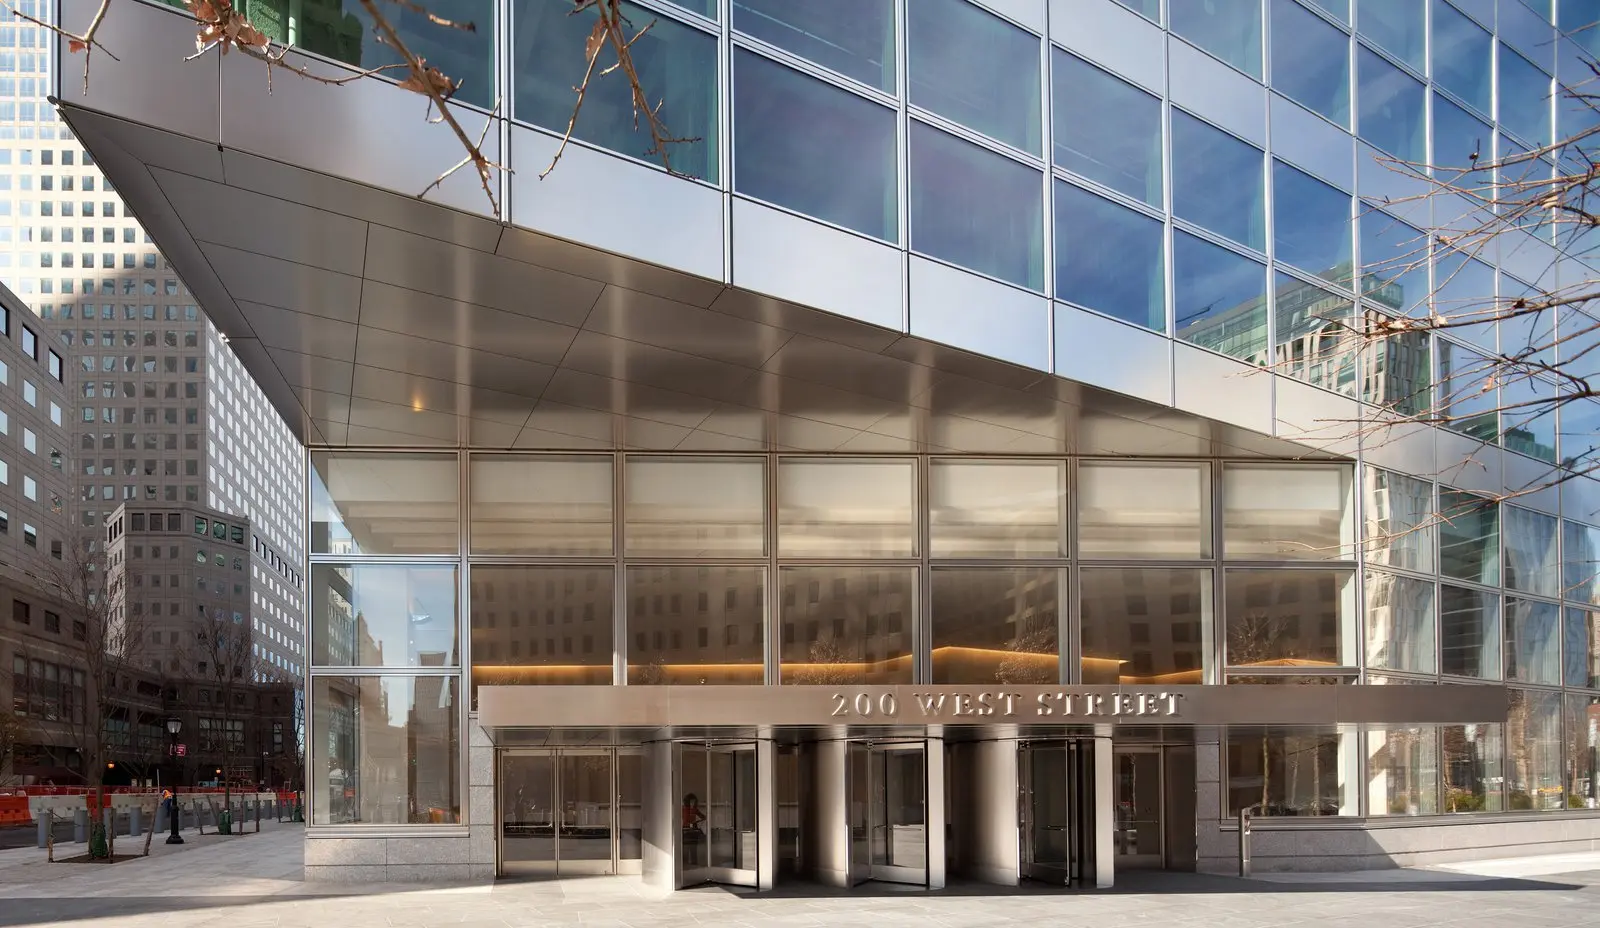
The headquarters of Goldman Sachs located at 200 West Street in New York City.
Nem todos os nomes da lista compilada pela Bloomberg Intelligence aumentaram posições. Citadel Advisors, Gallacher Capital Management, SIG Holding e Flow Traders US reduziram exposição no trimestre, com a SIG registrando o corte mais acentuado, de aproximadamente US$ 4,6 milhões (R$ 26,7 milhões).
Fluxos de XRP chegam a US$ 1,8 bilhão apesar da pressão no preço
Os fluxos líquidos acumulados nos ETFs de XRP passaram de US$ 150 milhões (R$ 870 milhões) logo após o lançamento, em novembro de 2025, para US$ 1,45 bilhão (R$ 8,41 bilhões) em meados de janeiro, e ultrapassaram US$ 1,79 bilhão (R$ 10,38 bilhões) no fim de agosto – trajetória atribuída pela evidência primária à Bloomberg Intelligence. O analista James Seyffart, da Bloomberg Intelligence, descreveu esse comportamento como resiliente, já que as entradas continuaram mesmo em períodos de preço fraco, conforme dados reunidos por The Crypto Basic sobre a série histórica de fluxos.
O XRP era negociado a cerca de US$ 1,37 (R$ 7,95) enquanto os ETFs somavam mais de US$ 150 milhões em nove sessões seguidas. Nesse período, as reservas de XRP nas exchanges seguiram em queda, movimento que costuma indicar retirada de moedas para custódia de prazo mais longo em vez de venda imediata. Mais contexto sobre a série de captações recordes está disponível em cobertura anterior do CriptoFácil sobre os fluxos acumulados dos ETFs de XRP.
GOLDMAN SACHS: US$ 87,4 milhões (R$ 506,9 milhões) em exposição a ETFs spot de XRP, maior posição institucional divulgada.
SEGUNDO E TERCEIRO LUGARES: Jane Street com US$ 16,6 milhões (R$ 96,3 milhões) e Millennium Management com US$ 16,2 milhões (R$ 94 milhões).
FLUXOS ACUMULADOS: US$ 1,8 bilhão (R$ 10,4 bilhões) desde o lançamento dos ETFs de XRP.
NÍVEIS TÉCNICOS: XRP em torno de US$ 1,37 (R$ 7,95), com suporte em US$ 1,36 (R$ 7,89) e possível reteste de US$ 1,43 (R$ 8,29).
RLUSD: capitalização de mercado acima de US$ 2 bilhões (R$ 11,6 bilhões), com mais de US$ 1 bilhão (R$ 5,8 bilhões) emitido diretamente no XRP Ledger.
O que a entrada institucional significa para o XRP
É importante notar que a exposição do Goldman consta em formulário 13F, um retrato de posições em 30 de junho – não uma confirmação de compra recente nem de convicção direcional, já que esses filings não distinguem negociação proprietária, atividade de clientes ou hedge. Ainda assim, a persistência dos fluxos mesmo com o XRP perto de US$ 1,37 e sem cooperação consistente do preço sugere apetite institucional que não depende de rali imediato.
O marco do RLUSD acima de US$ 2 bilhões acrescenta contexto sobre a atividade no ecossistema Ripple, mas não estabelece relação causal com os fluxos dos ETFs de XRP. Para uma visão mais ampla de como o XRP se posiciona frente a outros ativos com produtos listados nos EUA, vale conferir análise do CriptoFácil sobre a diversificação institucional entre ETFs cripto.
A japonesa Remixpoint, listada na Bolsa de Tóquio, informou em 2 de setembro de 2026 que vendeu, no dia anterior, toda a posição em altcoins que mantinha em carteira: Ethereum (ETH), Solana (SOL), XRP e Dogecoin (DOGE). O valor total da venda foi de aproximadamente ¥878,81 milhões, equivalente a cerca de US$ 5,50 milhões segundo a conversão divulgada.
Com a operação, a companhia passou a manter exclusivamente Bitcoin (BTC) em sua carteira de criptoativos, com saldo de aproximadamente 1.506 BTC. A empresa afirmou que pretende concentrar sua política de posse e operação de criptoativos no BTC, levando em conta o ambiente de mercado e a relação risco-retorno de cada ativo.
Publicidade
Remixpoint concentra carteira em Bitcoin após venda de altcoins
Segundo a NADA NEWS, a venda dos quatro ativos gerou lucro de aproximadamente ¥117,78 milhões. O resultado deve ser contabilizado como receita do segmento de negócios no segundo trimestre do exercício fiscal encerrado em março de 2027.
O comunicado detalhado pelo crypto.news indica que ETH e SOL foram vendidos com ganho, enquanto o XRP também registrou lucro. O DOGE foi o único ativo liquidado abaixo de seu valor contábil de aquisição. No conjunto, as quatro posições tinham valor contábil de cerca de ¥761,04 milhões antes da venda por ¥878,81 milhões.
A Remixpoint não indicou, na divulgação, que os recursos obtidos serão usados para comprar mais Bitcoin. A empresa disse considerar destinar o valor à ampliação de ativos em áreas de crescimento futuro, como baterias de armazenamento de energia para a rede elétrica, além do fortalecimento de sua base financeira e de outras medidas voltadas à empresa e aos acionistas.
A venda encerra a exposição da companhia a ETH, SOL, XRP e DOGE e deixa o Bitcoin como o único criptoativo informado em sua carteira. A medida também formaliza uma política de concentração no BTC, descrita pela empresa a partir das condições de mercado, dos perfis de risco e retorno dos ativos e de sua estratégia financeira.
O que a mudança representa para a estratégia da empresa
A Remixpoint é descrita como uma empresa de Digital Asset Treasury (DAT), categoria usada para companhias que mantêm Bitcoin como ativo de tesouraria. Segundo o agregador Bitcoin Treasuries citado na reportagem, a empresa ocupava a terceira posição entre as companhias japonesas listadas por volume de BTC, atrás de Metaplanet e Nexon.
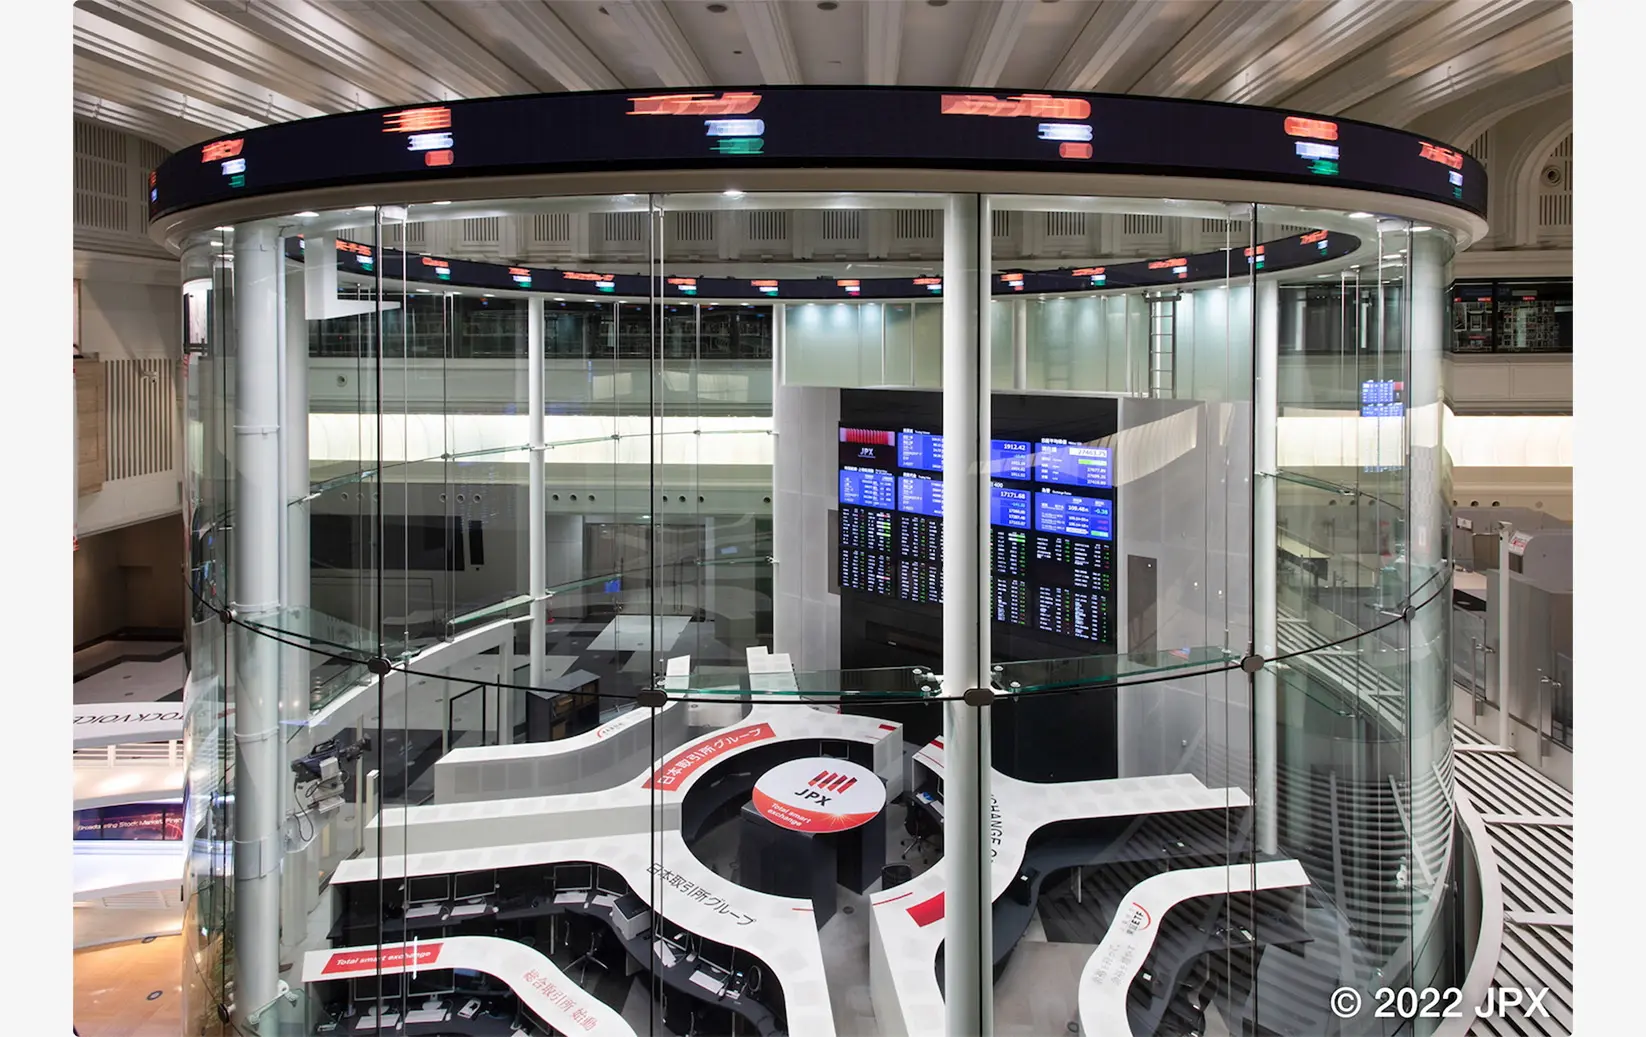
The trading floor and information center of the Tokyo Stock Exchange.
A trajetória recente ajuda a contextualizar a mudança. Em 20 de agosto, a empresa havia divulgado que o resultado de avaliação de todos os seus criptoativos havia se convertido em lucro não realizado de aproximadamente ¥423,05 milhões após a recuperação do mercado. A companhia também retomou compras de BTC em 23 de abril, após cerca de meio ano de pausa, realizando quatro aquisições que somaram ¥1 bilhão até o fim daquele mês.
Publicidade
Cerca de duas semanas após informar o resultado positivo de avaliação, a empresa vendeu todas as altcoins e deixou o Bitcoin como único ativo cripto em carteira. A divulgação não apresenta uma meta numérica de acumulação futura de BTC nem cita o uso dos recursos da venda para novas compras do ativo.
Metaplanet aparece à frente da Remixpoint no levantamento de companhias japonesas listadas com Bitcoin em tesouraria. Para acompanhar dados públicos sobre posições corporativas, plataformas de agregação como o CoinGecko Treasuries reúnem informações sobre empresas que mantêm Bitcoin, incluindo a Remixpoint.
Os ETFs de criptomoedas negociados nos Estados Unidos atraíram aproximadamente US$ 2,07 bilhões (cerca de R$ 11,39 bilhões ao câmbio de R$ 5,50) na semana de 24 a 28 de agosto, somando cinco categorias de produtos. Os fundos de Bitcoin captaram US$ 924,48 milhões (aproximadamente R$ 5,08 bilhões) e os de Ether receberam US$ 824,42 milhões (cerca de R$ 4,53 bilhões), segundo dados publicados pelo Bitcoin.com News.
Bitcoin e Ether concentram a maior parte dos fluxos
Os ETFs spot de Bitcoin abriram a semana com US$ 337,56 milhões na segunda-feira e mantiveram entradas de US$ 314,37 milhões na terça, US$ 232,12 milhões na quarta e US$ 242,24 milhões na quinta. Uma retirada de US$ 201,81 milhões na sexta-feira encerrou uma sequência de nove sessões consecutivas de captação, deixando o total semanal em US$ 924,48 milhões.
Publicidade
Entre os produtos individuais, o IBIT da BlackRock liderou com US$ 938,3 milhões em entradas no período – número que se refere ao fluxo do fundo isoladamente, não ao total do segmento de Bitcoin. Grayscale, Fidelity e Morgan Stanley também tiveram saldo positivo, enquanto ARK 21Shares, Grayscale (GBTC) e Bitwise registraram saídas. Como analisamos anteriormente no CriptoFácil ao cobrir os fluxos conjuntos de Bitcoin e Ethereum, a concentração em poucos emissores continua sendo a marca desse ciclo.
Os ETFs de Ether tiveram trajetória mais estável: US$ 115,57 milhões na segunda, US$ 179,80 milhões na terça, US$ 192,35 milhões na quarta, US$ 234,51 milhões na quinta e US$ 102 milhões na sexta, totalizando US$ 824,42 milhões. O pano de fundo macro permaneceu sensível a juros – o PIB dos EUA cresceu 1,5% anualizado no segundo trimestre, o PCE núcleo de julho ficou em 3,3% na comparação anual e o gasto pessoal subiu 0,2% no mês, mantendo a política do Federal Reserve no radar dos investidores. Esse cenário de preços ainda pressionados aparece detalhado em outra análise do CriptoFácil sobre entradas em ETFs e pressão sobre o preço do BTC.
Solana, XRP e HYPE ampliam a demanda por ETFs cripto
SOLANA – ‘Segundo maior fluxo desde o lançamento’: recebeu US$ 153,87 milhões (aproximadamente R$ 846,3 milhões), mais de cinco vezes os US$ 28,34 milhões da semana anterior, com volume negociado passando de US$ 699 milhões.
XRP – ‘Entradas positivas todos os dias’: somou US$ 110,49 milhões (cerca de R$ 607,7 milhões), contra US$ 39,78 milhões na semana anterior, com turnover em torno de US$ 363 milhões.
HYPE – ‘Aceleração mais acentuada’: atraiu US$ 56,86 milhões (aproximadamente R$ 312,7 milhões) após apenas US$ 3,89 milhões no período anterior, encerrando com ativos próximos de US$ 439 milhões.
Juntos, os três produtos somaram US$ 321,22 milhões (cerca de R$ 1,77 bilhão) e registraram entradas positivas em todas as cinco sessões da semana – um padrão diferente de captações anteriores, que costumavam depender de um ou dois dias fortes isolados.
Bitcoin e Ether seguiram como os principais destinos do capital institucional, mas a persistência das entradas em Solana, XRP e HYPE ao longo de toda a semana é o dado mais notável do período, segundo o Bitcoin.com News. Foi a segunda semana consecutiva com mais de US$ 2 bilhões em captações combinadas de ETFs cripto, e os fundos de Bitcoin encerraram agosto com US$ 3,31 bilhões (aproximadamente R$ 18,21 bilhões) em entradas líquidas no mês.
Ainda não há dados suficientes para afirmar que essa distribuição mais ampla de fluxos vai se repetir em setembro – o próprio histórico recente mostra semanas de forte concentração em Bitcoin e Ether intercaladas com picos pontuais em produtos menores. Um retrato mais detalhado do comportamento do ETH após essa rodada de captações está em outra cobertura do CriptoFácil sobre ETFs de Ethereum e a resistência dos US$ 2.500.
O Sberbank, maior banco da Rússia e majoritariamente controlado pelo governo russo, planeja ampliar sua linha de empréstimos garantidos por criptoativos para incluir Ethereum (ETH) e a stablecoin USDT, da Tether, além do Bitcoin já testado em um piloto realizado em dezembro de 2025 – segundo declaração do vice-presidente do conselho Anatoly Popov à agência estatal TASS em 28 de agosto, conforme reportado pelo crypto.news. A expansão, no entanto, depende diretamente da liberação da circulação pública desses ativos pelo Banco da Rússia, que deve implementar a nova estrutura regulatória do mercado cripto a partir de 1º de setembro de 2026.
A pergunta que domina as mesas de operação é clara: até que ponto o maior banco russo consegue transformar tolerância regulatória em produto bancário funcional antes do prazo de licenciamento de julho de 2027?
Publicidade
Sberbank amplia planos de crédito cripto em meio à nova regulação russa
O interesse do Sberbank em empréstimos lastreados por criptoativos não é novo. Já em dezembro de 2025, Popov havia sinalizado que o banco avaliava produtos de crédito em rublos com garantia em cripto, condicionando o avanço ao suporte regulatório necessário.
Naquele mesmo mês, o banco concluiu um piloto de empréstimo garantido por Bitcoin com a mineradora russa Intelion Data. A empresa ofereceu criptomoedas mineradas como colateral, e a operação deu ao Sberbank experiência prática em custódia, monitoramento de garantias e procedimentos de execução – competências que agora sustentam a tentativa de expandir o escopo do produto.
O contexto regulatório mudou desde então. A nova estrutura para o mercado cripto russo entra em vigor em 1º de setembro de 2026, criando papéis regulamentados para bancos, corretoras, gestoras de ativos, exchanges e depositárias digitais sob supervisão formal do Banco da Rússia. Segundo estimativa atribuída ao próprio Sberbank e citada pelo Bitcoin.com, as exchanges reguladas do país poderiam movimentar entre 3,5 e 4 trilhões de rublos no primeiro ano de operação. É importante frisar: trata-se de uma projeção de mercado para o setor como um todo, não de um volume já registrado pelo banco em negociações próprias.
Paralelamente ao crédito, o Sberbank também trabalha na construção de infraestrutura de custódia e negociação. O banco pretende lançar uma depositária digital até 1º de dezembro de 2026, sistema que deverá registrar titularidade, administrar carteiras e viabilizar depósitos, saques e liquidações dentro do novo arcabouço legal. Como discutimos em outra análise sobre iniciativas que conectam bancos tradicionais à infraestrutura de ativos digitais, a tendência de instituições bancárias construírem trilhos próprios para custódia cripto – em vez de terceirizar para exchanges – tem se repetido em diferentes jurisdições, e o caso russo segue essa lógica sob um desenho fortemente centralizado e estatal.
Como funcionariam as garantias em Bitcoin, Ethereum e USDT
O desenho do produto, tal como descrito por Popov, é relativamente simples na superfície: o cliente ofereceria Bitcoin, Ethereum ou USDT como garantia e receberia um empréstimo convencional, mantendo a propriedade do criptoativo enquanto os requisitos de colateral forem cumpridos. Trata-se de um modelo de crédito lastreado em criptoativos semelhante ao que já vem sendo testado por outras instituições fora da Rússia, embora aqui operado inteiramente dentro de uma estrutura de custódia bancária regulada, sem qualquer integração com protocolos de empréstimo descentralizado (DeFi).
Há, porém, uma condição que separa intenção de produto disponível: a inclusão de ETH e USDT só ocorrerá depois que o Banco da Rússia autorizar formalmente a circulação pública desses dois ativos através de intermediários regulados. Até o fechamento desta matéria, o Sberbank não havia anunciado data de lançamento, termos comerciais, taxas ou grupos de clientes elegíveis para a versão ampliada do produto.
Publicidade
O banco sinalizou que pretende primeiro adaptar seus produtos já existentes – incluindo o modelo testado com a Intelion Data – às exigências da nova regulação, para só então ampliar gradualmente a lista de garantias aceitas. Essa sequência é relevante: o piloto com Bitcoin já validou fluxos internos de custódia e execução de garantia, mas replicar esse fluxo para ETH e, principalmente, para uma stablecoin com mecanismo de congelamento centralizado como o USDT – tema que já abordamos ao analisar como a Tether sustenta a liquidez do token no ecossistema Ethereum – exige adequações operacionais e jurídicas adicionais que o banco ainda não detalhou publicamente.
No lado da negociação de varejo, a nova legislação russa também define limites de acesso. Investidores não qualificados precisarão ser aprovados em teste de conhecimento antes de poder comprar criptoativos elegíveis, com um teto anual de 300 mil rublos por intermediário. Investidores qualificados, embora também sujeitos a testes, terão acesso a uma gama maior de ativos sem esse limite monetário. A fonte primária não detalha o câmbio aplicável a esse teto, e por isso evitamos converter o valor sem uma referência cambial verificada para o período.
Um ponto que a estrutura regulatória não muda: pagamentos por bens e serviços em criptomoedas seguem proibidos dentro do território russo, mesmo com a ampliação do mercado regulado. Exportadores e importadores poderão usar criptoativos em liquidações internacionais sob regras específicas, mas o uso doméstico como meio de troca permanece vetado.
Publicidade
O que o plano muda para investidores e para o mercado
Do ponto de vista prático, o anúncio de Popov amplia – em tese – o leque de acesso bancário regulado a crédito lastreado em cripto dentro da Rússia, mas não representa, por ora, um produto disponível ao público. Não há, na evidência primária, qualquer indicação de impacto imediato sobre preços, liquidez ou volume negociado de Bitcoin, Ethereum ou USDT decorrente especificamente dessa declaração.
A distinção importa porque o mercado cripto tende a reagir de forma desproporcional a anúncios de bancos tradicionais, mesmo quando esses anúncios são condicionais. Neste caso, o próprio texto da declaração de Popov deixa claro que a expansão para ETH e USDT é uma intenção estratégica dependente de autorização regulatória futura – não um produto lançado ou um compromisso de prazo.
Há também um fator estrutural que pode limitar o alcance inicial do produto, mesmo após a liberação regulatória: os critérios de elegibilidade adotados pelo Banco da Rússia para ativos negociáveis publicamente tendem a favorecer apenas os criptoativos de maior capitalização e histórico de preço mais longo, o que na prática restringe a lista a nomes como Bitcoin, Ethereum e USDT – deixando ativos experimentais e protocolos DeFi nativos fora do escopo bancário por enquanto.
Publicidade
Popov confirma a expansão condicionada à autorização do Banco da Rússia
Na entrevista à TASS, Popov afirmou que o Sberbank planeja aceitar não apenas Bitcoin, mas também Ethereum e a stablecoin Tether como garantia, mas fez questão de amarrar essa expansão à decisão do Banco Central: segundo ele, o movimento só ocorrerá depois que a autoridade monetária russa permitir a circulação pública desses ativos.
A fala confirma direção estratégica, não execução. O executivo não mencionou datas específicas, condições de crédito, taxas de juros ou públicos-alvo para a versão expandida do produto – elementos que, segundo a própria evidência disponível, ainda dependem de definições regulatórias pendentes.
Aprovações e cronograma serão os próximos pontos de acompanhamento
O Banco da Rússia ainda precisa finalizar as normas de apoio que determinarão quais ativos poderão circular por intermediários regulados e ser usados em produtos bancários – incluindo padrões de custódia, contabilidade e proteção ao cliente. Essas definições são o gatilho técnico que faltará para transformar o plano do Sberbank em produto comercial.
Publicidade
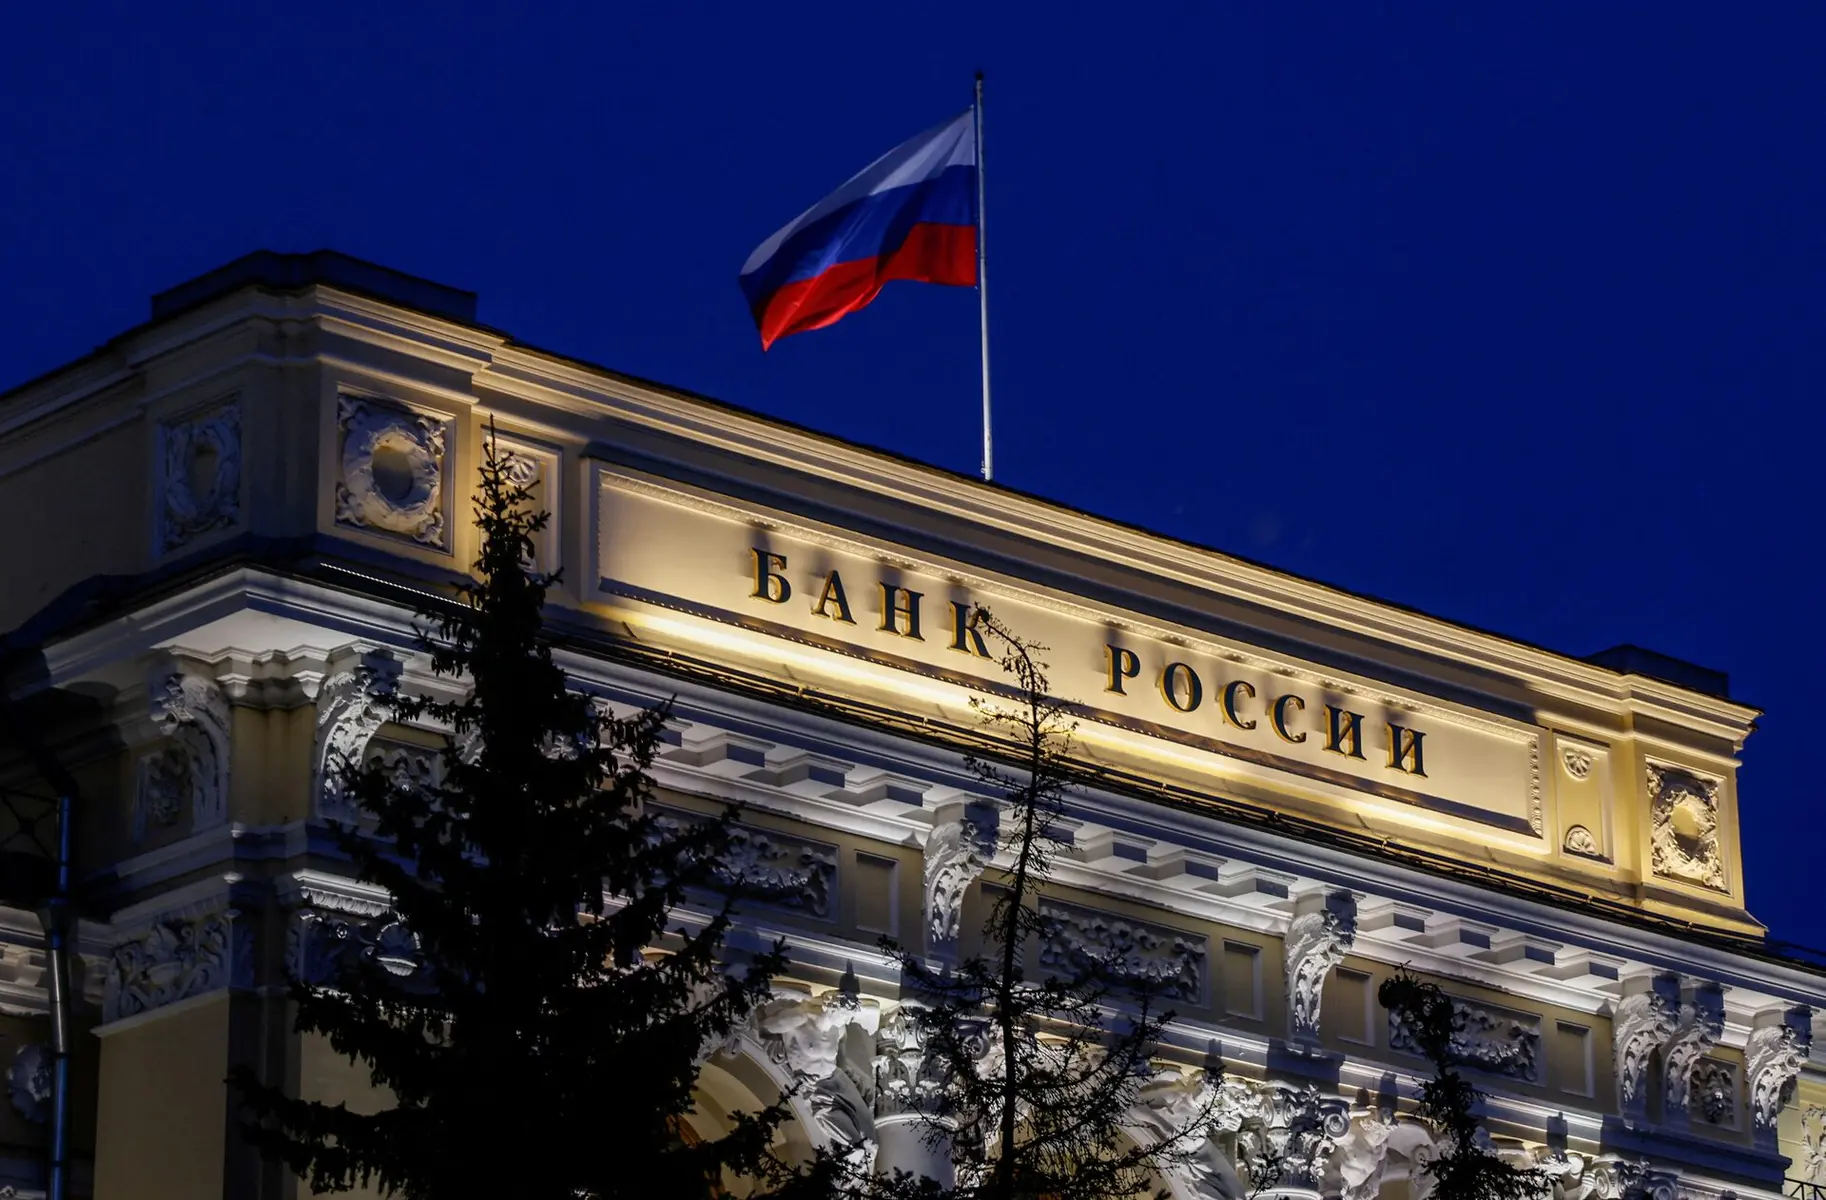
The headquarters of the Bank of Russia in Moscow illuminated at night.
Participantes do mercado russo têm até 1º de julho de 2027 para obter as licenças necessárias e adequar suas operações à nova estrutura, e a meta do Sberbank de lançar sua depositária digital até 1º de dezembro de 2026 está inserida dentro desse período de transição mais amplo. O banco também ainda precisa esclarecer publicamente como pretende avaliar garantias voláteis, definir exigências de margem e reagir a quedas abruptas no preço dos criptoativos aceitos como colateral – questões operacionais centrais para qualquer produto de crédito lastreado em ativos de alta volatilidade.
Até que o regulador aprove formalmente os ativos e o Sberbank publique termos comerciais completos, a oferta ampliada de empréstimos em ETH e USDT permanece, estritamente, um plano anunciado – não um produto disponível a clientes. Para o investidor brasileiro que acompanha o avanço institucional do setor cripto fora do radar americano ou europeu, o caso russo funciona como um lembrete de que anúncios estratégicos de bancos grandes raramente se traduzem em produtos operacionais no mesmo trimestre, e que a distância entre intenção regulatória e execução bancária costuma ser medida em trimestres, não em semanas.
Fundos alavancados mantinham posição líquida vendida equivalente a 41.252,1 BTC nos futuros de Bitcoin da CME em 25 de agosto, somando contratos padrão e Micro, segundo dados da CFTC citados pela CryptoSlate. No mesmo dia, a categoria correspondente no contrato perpétuo nano da Coinbase estava líquida comprada em apenas 151 BTC.
A diferença de escala, e não uma leitura simples de lados opostos, é o que chama atenção no mercado de derivativos de Bitcoin.
Publicidade
CME concentra a maior parte da exposição em derivativos de Bitcoin
O open interest, ou total de contratos em aberto, somava 118.267 BTC equivalentes nos dois produtos da CME, contra 2.322 BTC na Coinbase. A CME era cerca de 51 vezes maior nessa métrica, enquanto a posição vendida líquida dos fundos alavancados na CME tinha magnitude aproximadamente 272 vezes superior à posição comprada líquida da Coinbase.
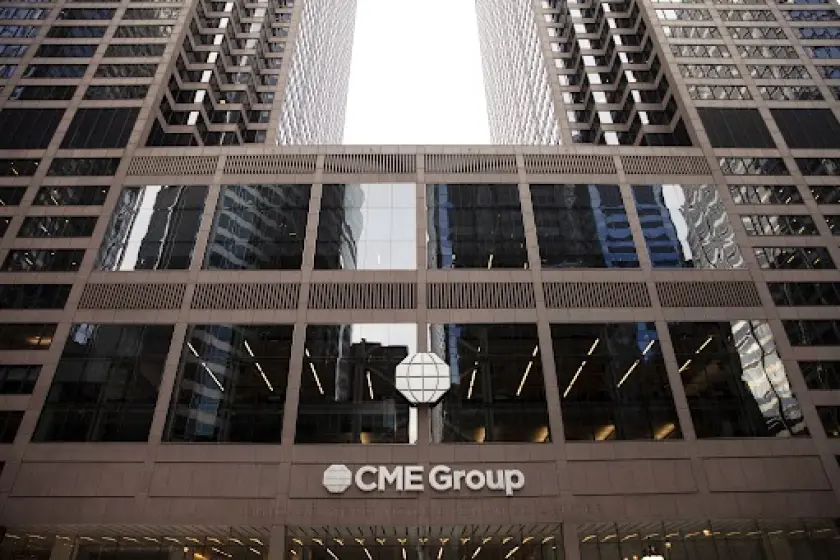
The CME Group headquarters located in downtown Chicago.
Os fundos alavancados estavam vendidos em 8.114 contratos padrão, equivalentes a 40.570 BTC, e em 6.821 contratos Micro, equivalentes a 682,1 BTC. Cada contrato padrão da CME representa 5 BTC, cada Micro representa 0,1 BTC e cada contrato nano da Coinbase representa 0,01 BTC, uma diferença estrutural de tamanho que ajuda a explicar o descompasso.
Entre 18 e 25 de agosto, o posicionamento na CME também ficou mais vendido: a posição líquida em contratos padrão recuou 3.295 BTC adicionais e a posição Micro, 777 BTC, somando uma mudança combinada de 4.072 BTC na semana.
O descompasso não define a direção do próximo movimento
Essa mudança semanal não pode ser classificada automaticamente como uma aposta baixista. As notas explicativas da CFTC indicam que as contas de futuros reportadas não são vinculadas a posições em Bitcoin à vista, cotas de ETFs ou hedges realizados em outras plataformas.
Sem leituras equivalentes da base da CME e da taxa de financiamento da Coinbase para 25 de agosto, o retrato não permite distinguir posições vendidas direcionais de operações de cash-and-carry, estratégia em que o investidor compra o ativo à vista e vende o futuro para capturar o prêmio entre os dois preços.
Se as vendas na CME forem posições direcionais descobertas, um eventual squeeze forçaria recompras de futuros em um volume muito maior do que a posição comprada da Coinbase. Se forem operações de base, o fechamento envolveria a compra de futuros e a venda simultânea de Bitcoin à vista ou de exposição via ETF, o que pode compensar parte do efeito sobre o preço.
Publicidade
A posição líquida de 151 BTC na Coinbase também não revela a alavancagem bruta nem os níveis de liquidação da plataforma. Por seu tamanho, ela não consegue compensar sozinha a exposição muito maior concentrada na CME.
Pontos para acompanhar em um eventual ajuste
Os fluxos de ETFs spot de Bitcoin nos Estados Unidos reforçam o limite temporal dessa leitura. Dados da Farside Investors mostram que os fundos absorveram US$ 1,12 bilhão entre 24 e 27 de agosto, registraram saídas de US$ 201 milhões em 28 de agosto e fecharam as cinco sessões com saldo líquido positivo de US$ 924 milhões. O retrato da CFTC, fixado em 25 de agosto, não captura esses movimentos posteriores.
Um sinal mais claro de desalavancagem exigiria cruzar a próxima atualização de posicionamento da CFTC com leituras comparáveis de base da CME, taxa de financiamento da Coinbase e fluxos de ETFs no mesmo período. Até lá, o descompasso mostra onde está a maior exposição em derivativos de Bitcoin, mas não se ela representa uma aposta descoberta ou uma posição de hedge, nem qual direção um eventual ajuste tomará.
Os ETFs spot de Bitcoin listados nos Estados Unidos registraram US$ 216,7 milhões em entradas líquidas na segunda-feira, revertendo os US$ 201,8 milhões em saídas registradas na sexta-feira anterior, segundo dados da SoSoValue. O movimento foi dominado quase inteiramente pela BlackRock, enquanto o Bitcoin era negociado perto de US$ 78.700, com alta aproximada de 1,5% em 24 horas, de acordo com o CoinGecko.
BlackRock concentra a recuperação dos ETFs de Bitcoin
As saídas de sexta-feira haviam encerrado uma sequência de nove sessões consecutivas que somou mais de US$ 3 bilhões em entradas para os fundos. A recuperação de segunda-feira, portanto, funciona como reversão pontual dentro desse ciclo mais amplo, não necessariamente como retomada garantida da tendência anterior.
Publicidade
O IBIT, ETF de Bitcoin da BlackRock, recebeu US$ 205,9 milhões, o equivalente a cerca de 95% do total da categoria naquele dia, segundo a Farside Investors. Como já discutido em análise anterior no CriptoFácil sobre o papel do IBIT na atração de capital institucional, o fundo segue como o principal canal de entrada de capital institucional para o Bitcoin entre os produtos negociados em bolsa nos EUA.
Os demais fundos tiveram participação bem menor: o FBTC, da Fidelity, somou US$ 6,9 milhões; o BITB, da Bitwise, US$ 4,3 milhões; o Bitcoin Trust da Morgan Stanley, US$ 3,6 milhões; e o Grayscale Bitcoin Mini Trust, US$ 9,4 milhões. O HODL, da VanEck, foi o único fundo com saída líquida, de US$ 13,4 milhões, enquanto os demais produtos não reportaram fluxos no dia.
ETFs de Ether, XRP e Solana mantêm sequência positiva
Os ETFs de Ether atraíram US$ 87,7 milhões na segunda-feira, chegando à 11ª sessão consecutiva de entradas líquidas. O ETHA, da BlackRock, liderou esse fluxo com US$ 59,9 milhões, seguido pelo Grayscale Ethereum Mini Trust, com US$ 13,5 milhões, e pelo Ethereum Fund da Fidelity, com US$ 9,3 milhões, segundo a Farside Investors.
Os ETFs de XRP somaram US$ 5,64 milhões e alcançaram a 10ª sessão positiva consecutiva, com entradas registradas em todas as sessões de negociação dos EUA desde 18 de agosto, segundo a SoSoValue. Os ETFs de Solana também completaram a 10ª sessão positiva seguida, mas com fluxo bem mais fraco: US$ 925.010, ante US$ 18,1 milhões na sexta-feira, o menor volume diário da sequência atual.
O que os fluxos indicam para o mercado
O dado de segunda-feira mostra recuperação após a saída pontual de sexta-feira, mas isoladamente não comprova uma nova fase prolongada de acumulação institucional. A concentração de cerca de 95% das entradas de Bitcoin em um único fundo é, no momento, o traço mais evidente do dia – mais do que qualquer sinal definitivo sobre demanda estrutural do mercado como um todo.
A continuidade das entradas em Ether, XRP e Solana amplia o quadro de fluxos positivos entre diferentes criptoativos listados em bolsa, mas cada série mantém dinâmica própria, com volumes e liderança de fundos distintos. Como mostrado em cobertura anterior do CriptoFácil sobre a atuação da BlackRock em movimentos de queda do Bitcoin, a gestora tem aparecido de forma recorrente nos dois lados dos fluxos – tanto em compras quanto em resgates -, o que reforça a necessidade de acompanhar os dados sessão a sessão antes de tirar conclusões sobre tendência.
Os ETFs spot de Bitcoin nos Estados Unidos registraram US$ 924 milhões em entradas líquidas entre 24 e 28 de agosto, segundo dados da SoSoValue citados pela BeInCrypto. Mesmo com a captação, o Bitcoin permaneceu abaixo de US$ 80 mil durante o período.
Bitcoin fica abaixo de US$ 80 mil apesar das entradas nos ETFs
O iShares Bitcoin Trust (IBIT), da BlackRock, liderou os fluxos semanais, com US$ 938 milhões em entradas, de acordo com a mesma base de dados. Segundo a reportagem da BeInCrypto, a estagnação do preço esteve ligada principalmente ao cenário para os juros nos Estados Unidos.
Publicidade
Kevin Warsh fez um discurso de tom hawkish no simpósio econômico de Jackson Hole em 28 de agosto. Ele apontou a inflação como preocupação maior do que o mercado de trabalho e não descartou uma alta de juros. Nas horas seguintes, o Bitcoin recuou de cerca de US$ 79.500 para menos de US$ 77.000, enquanto traders passaram a precificar chances maiores de elevação dos juros na reunião de setembro do Federal Reserve.
Kevin Warsh appearing at an event in a professional setting.
A sequência de nove dias consecutivos de entradas em ETFs de Bitcoin terminou em 28 de agosto, quando os fundos registraram saída líquida de US$ 201,81 milhões. Ainda assim, agosto foi o mês mais forte de 2026 para esses produtos, com mais de US$ 3 bilhões em entradas líquidas acumuladas.
A barreira técnica que mantém o BTC sob pressão
Além do cenário macroeconômico, o Bitcoin enfrenta um obstáculo técnico de longo prazo. A empresa de análise on-chain CryptoQuant relaciona a confirmação de um mercado de alta à média móvel de 365 dias do Bitcoin, próxima de US$ 83 mil.
O BTC falhou repetidamente em fechar acima desse nível, mesmo após a recuperação desde a faixa de meados de US$ 60 mil. De acordo com o material original, um fechamento acima da média móvel de 365 dias ajudaria a confirmar o rompimento.
O que os fluxos significam para o mercado
Os dados indicam que entradas elevadas em ETFs não garantem, por si só, um rompimento imediato do preço. No mesmo intervalo, os ETFs spot de Ether receberam US$ 824 milhões, com o fundo ETHA, da BlackRock, liderando a categoria e estendendo sua sequência de entradas para 10 dias de negociação.
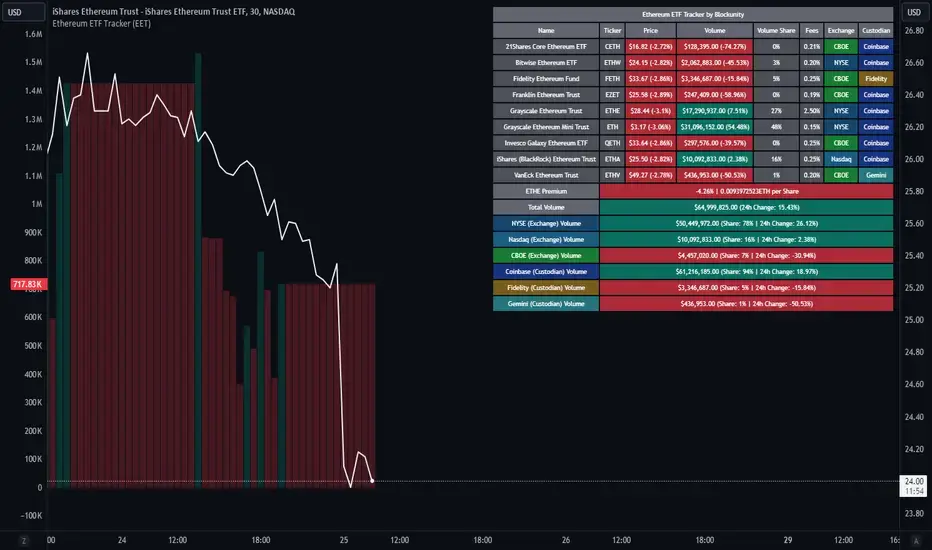
A comparative display of Ethereum ETF trading data, including price charts and fund volume tracking.
Os dois produtos atraíram forte demanda institucional, enquanto o Bitcoin teve dificuldade para sustentar seus ganhos recentes. Segundo a BeInCrypto, a capacidade de o BTC transformar a renovada demanda por ETFs em um rompimento decisivo acima de US$ 80 mil pode depender dos próximos movimentos do Federal Reserve e de um fechamento acima da média móvel de 365 dias. A análise completa está disponível no artigo original da BeInCrypto.


 Buscando a próxima moeda 100x?
 Buscando a próxima moeda 100x?
 Buscando a próxima moeda 100x?
 Buscando a próxima moeda 100x?
 Buscando a próxima moeda 100x?
 Buscando a próxima moeda 100x?
 Buscando a próxima moeda 100x?
 Buscando a próxima moeda 100x?
 Buscando a próxima moeda 100x?
 Buscando a próxima moeda 100x?